


BTCC デイリー(9.15)|米10年国債利回りが5%突破、Striveは先週469 BTCを追加取得
 BTCC著者: jett
主要ハイライト
• FRBの2日間にわたる政策会合が本日始まる。市場は今週の25bp利上げを約90%織り込んでおり、ロイター調査ではエコノミストの85%が政策金利レンジが3.75%〜4.00%へ引き上げられると予想している。
• 米10年国債利回りは5.02%を突破し、2007年以来の高水準となった。中東の供給リスクが高まり、ブレント原油は再び1バレル107ドル付近へ上昇した。
• BTCは7.7万ドル付近で推移した。米東部時間9月14日、米国の現物ビットコインETFは約1.599億ドルの純流入を記録し、現物イーサリアムETFは約1.211億ドルの純流入となった。
グローバル・マクロ & 政策見通し
本日の主な予定
• FRBのFOMC 2日間会合が開始
• 米国ADP週次雇用者数
• 米国9月ニューヨーク連銀製造業景気指数
• 米上院でCLARITY Actの討論終結動議採決
マクロ・ヘッドライン
1、FRB会合が開始、25bp利上げの織り込みは約90%
FRBは9月15〜16日に2日間の政策会合を開催する。市場では、今週25bp利上げし政策金利レンジを3.75%〜4.00%へ引き上げる確率が約90%織り込まれている。ロイター調査では、回答したエコノミストの85%がこの措置を予想している。実施されれば、FRBにとって2023年半ば以来初の利上げとなる。市場は同時に、ドットプロットとKevin Warsh議長の今後の政策経路に関する発言にも注目している。
2、米10年国債利回りが5.02%突破、2007年以来の高水準
世界的な債券売りはさらに強まり、米10年国債利回りは5.021%を突破し、2007年以来の高水準となった。日本10年国債利回りも3.025%へ上昇し、30年ぶり高水準を記録した。原油高、インフレ圧力、主要中央銀行が引き締めを続けるとの市場予想が重なり、長期金利を押し上げている。
3、サウジ東西パイプラインの混乱続く、ブレント原油は107ドル台へ回復
イエメンのフーシ派は、サウジアラビアの標的を再び攻撃した。此前には、サウジの東西パイプラインが攻撃を受けていた。同パイプラインは日量約400万バレルの輸送能力を持ち、世界石油供給の約4%に相当する。ブレント原油は約1.6%上昇して1バレル107.37ドル、WTI原油は103.24ドル付近へ上昇した。湾岸諸国とイランの予定されていた協議も延期された。
4、中国8月工業生産は前年比5.2%増、小売売上高はわずか0.4%増
中国8月の一定規模以上工業付加価値は前年比5.2%増となり、市場予想の4.8%および7月の4.5%を上回った。一方、社会消費品小売総額は前年比0.4%増にとどまり、市場予想の0.8%を下回った。1〜8月の固定資産投資は前年比7.2%減少し、消費と投資は引き続き工業生産を下回る弱さを示した。
5、日本10年国債利回りが30年ぶり高水準、日銀利上げ待ち
日本10年国債利回りは一時3.025%へ上昇し、30年ぶりの高水準を付けた。日本銀行は今週金曜日に政策決定を発表する予定で、市場では25bp利上げし政策金利を1.25%へ引き上げるとの見方が広がっている。さらに追加引き締めシグナルが示される可能性もあり、最近の円急騰も今回会合への注目を高めている。
グローバル資産動向
• 株式市場:日経225指数は0.01%安の63,484.05ポイントで終了した。韓国KOSPI指数は0.85%安の6,627.26ポイントで終了した。韓国の大型テック株では、Samsung Electronicsが0.60%安、SK Hynixが0.53%安となった。米株式市場のプレマーケットでは、S&P500先物が約0.45%安、ナスダック100先物が約0.44%安と引き続き圧迫されている。
• 暗号資産:CoinMarketCapデータによると、暗号資産市場の恐怖・強欲指数は66で、強欲圏にある。市場全体の時価総額は約2.63兆ドルで、過去24時間に約0.9%下落した。BTCは77,000ドル付近で推移し、24時間で約1.24%下落した。
• エネルギー・金属:ブレント原油は約107.55ドル/バレルへ上昇し、WTI原油は約103.27ドル/バレルへ上昇した。現物金は約0.2%下落して4,287.69ドル/オンス、現物銀は約0.4%下落して62.98ドル/オンスとなった。
(以上データは9月15日15:00 HKT時点)
暗号資産市場スナップショット
1、先物資金フロー分析
9月15日、Coinglassデータによると、過去24時間でETH、BTC、SOL、SOXL、XAUなどの先物取引における純流出が目立っており、取引機会が存在する可能性がある。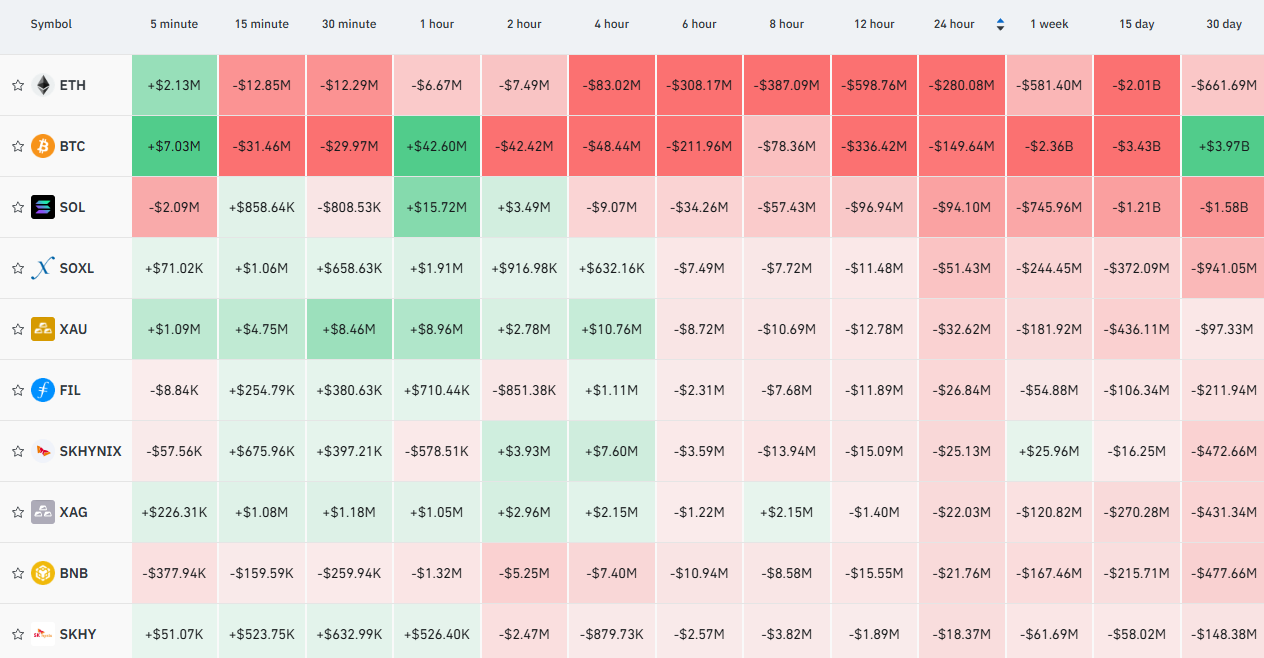
2、ビットコイン清算マップ
9月15日、Coinglassデータによると、ビットコイン取引所清算マップでは、図中の現在価格76,907ドルを基準に、ビットコインが7.5万ドルを下回った場合、主要CEXにおける累計ロング清算強度は8.3億ドルに達する見込み。反対に、ビットコインが7.9万ドルを突破した場合、主要CEXにおける累計ショート清算強度は10.1億ドルに達する見込み。相場変動時に大規模清算を引き起こさないよう、レバレッジ比率を適切に管理することが推奨される。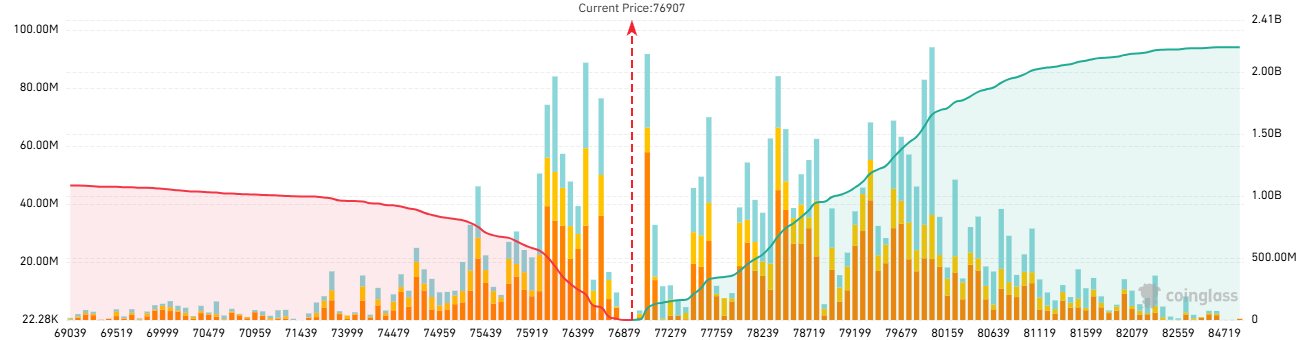
3、ビットコイン先物ロング・ショート比率
Coinglassデータによると、9月15日17時HKT時点で、全体のビットコイン・ロング/ショート比率は0.8616となっている。現在、ショート勢が相対的に優勢であることを示している。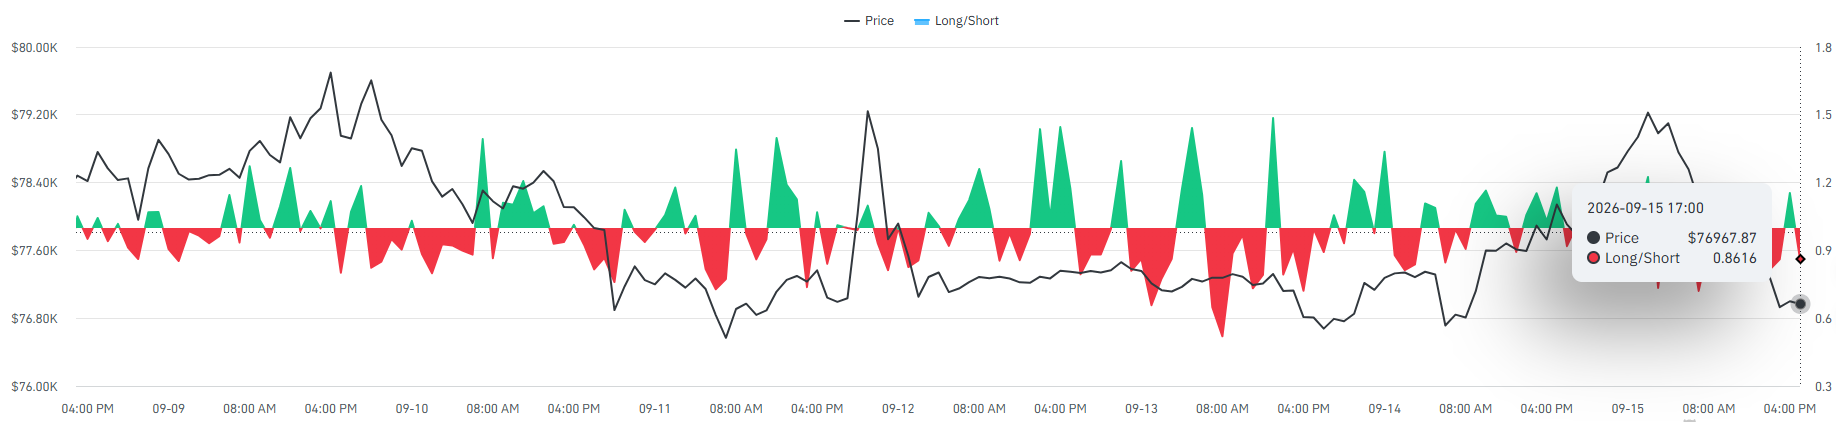
4、TradFi先物動向
9月15日、CLは0.65%上昇、XAGは0.78%上昇、XAUは0.32%下落した。レバレッジ型テック銘柄は圧迫され、KORUは6.08%急落、SOXLは3.51%下落したが、OIはそれぞれ6.90%、15.34%増加した。SPCXは0.64%上昇し、出来高は435.40%急増した。市場の取引活発度は明確に高まっている。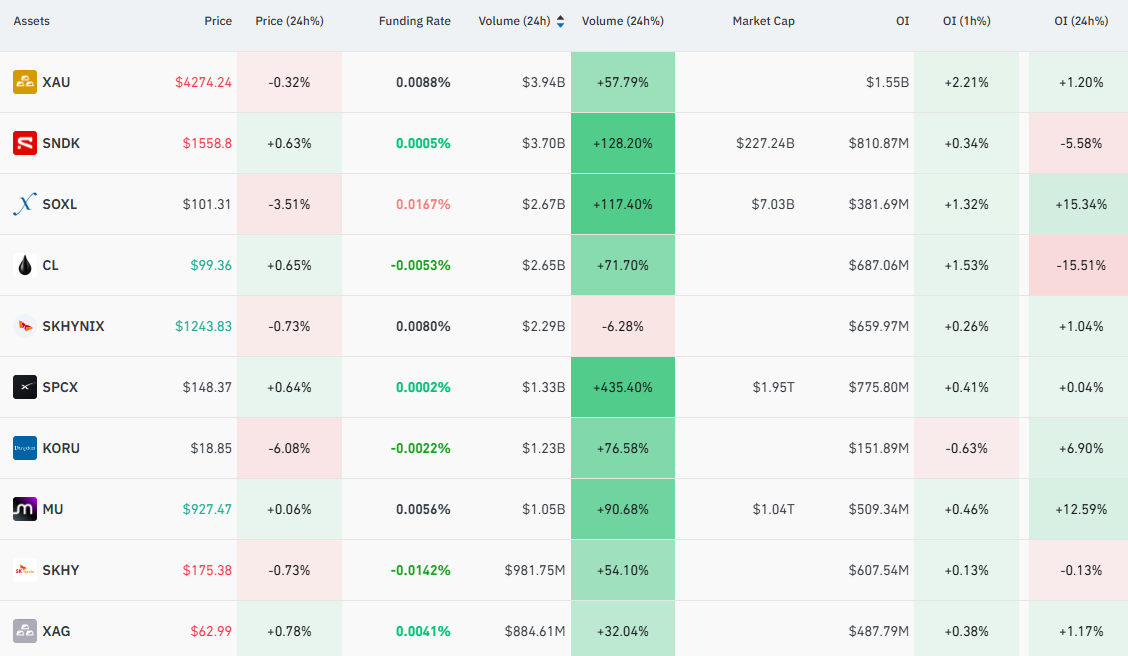
5、オンチェーン監視情報
• Bitwise傘下のBHYP関連ウォレットがCoinbaseへ84,320 HYPE、約671万ドル相当を送金した。
• Alameda ResearchはCoinbase Primeへ約947万ドル相当のSOLを送金した。現在もオンチェーンで約2.70億ドル相当のSOLを保有している。
• 1年以上休眠していた2つのウォレットが、過去9時間でOKXへ14,700 ETH、約3,694万ドル相当を送金した。2つのアドレスは同一主体に属する可能性がある。
ブロックチェーン主要ニュース
• 米東部時間9月14日、米国の現物ビットコインETFは約1.599億ドルの純流入を記録した。このうちIBITは1.343億ドル、FBTCは5,330万ドルの純流入となり、ARKBは4,200万ドルの純流出。
• 米東部時間9月14日、米国の現物イーサリアムETFは約1.211億ドルの純流入を記録した。このうちETHAは8,050万ドル、ETHBは1,440万ドルの純流入。
• 米上院は米東部時間9月15日14時15分にCLARITY Actの討論終結動議採決を行う予定。法案を上院本会議での討論へ進めるには、少なくとも60票が必要となる。
• CLARITY Actの交渉に参加している上院民主党議員は対案の提出を準備しており、一部議員は共和党最新版に含まれる暗号資産倫理条項に依然として異議を唱えている。
• 米SEC委員長Paul Atkins氏は、議会によるCLARITY Actの推進を支持すると表明した。同時に、法案の結果にかかわらず、SECはデジタル資産規制アジェンダを引き続き進めると述べた。
• S&P Globalは暗号資産データ企業Kaikoの新たな資金調達ラウンドを主導した。調達額は1.10億ドルで、Nasdaq、BNP Paribas、RBCなども参加した。
• Striveは先週3,660万ドルを投じて469 BTCを追加取得した。平均購入価格は約77,954ドルで、総保有量は25,000 BTCへ増加した。
• Bitmineは先週27,180 ETHを追加取得した。9月13日時点の総保有量は約595.64万ETHで、そのうち約506.73万ETHがステーキングされている。
• Strategyは先週BTCを追加取得せず、約1.39億ドルのSTRCを買い戻した。9月13日時点で、同社はなお845,050 BTCと約64億ドルの現金資産を保有している。
• EthereumとBaseは、アカウント抽象化標準EIP-8130およびEIP-8141をめぐる協力を終了した。今後、両者はそれぞれ独自のアカウント抽象化標準を進める。
機関視点・デイリーピック
• Morgan Stanley:同社はよりタカ派的な政策見通しへ転じ、FRBが今週25bp利上げし、12月にもさらに25bp利上げすると予想している。同時に、欧州中央銀行も12月に25bp利上げし、政策金利を2.75%へ引き上げると予想した。エネルギー価格の二次的影響、AI投資による強い需要、より高い中立金利が、政策を制限的な水準にとどめる可能性があるとみている。
• Bernstein:Gautam Chhugani氏率いるアナリストチームは、共和党が倫理条項とコミュニティバンク問題で譲歩した後、CLARITY Actの進展は市場が此前想定していたよりも進む可能性があるとみている。現在の暗号資産市場のポジションはなお悲観的であり、ポジティブな結果はまだ十分に織り込まれていない。
• JPMorgan:グローバルおよび欧州株式戦略責任者Mislav Matejka氏は、米国株に対する前向きな見方を維持している。企業利益の拡大トレンドが崩れていない限り、原油高と利上げだけを根拠に株式市場の継続的下落に賭けることにはリスクがあると指摘した。JPMorganは此前、S&P500の年末目標を8,000ポイントへ引き上げている。
• MUFG:アナリストYokoo Akihiko氏は、市場は短期的に、原油価格上昇がインフレに与える影響と、それによって金利がさらに上昇するリスクに引き続き注目すると述べた。現在、米国と日本の長期国債利回りはいずれも多年ぶり高水準へ上昇しており、金利市場のボラティリティはリスク資産にとって重要な変数であり続けている。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。