


米国債価格が反発、市場は「当面は」ウォラー氏を信じる選択
 chaincatcher
著者:李佳、ウォール・ストリート・ジャーナル
ウォラー氏はトランプ氏の利下げ圧力に屈せず、利上げによってインフレ抑制への連邦準備制度理事会(FRB)の決意を示した。今回、市場はそれを信じることを選んだ。
3年ぶりにFRBが利上げを再開し、米国債市場の緊張が一時的に和らいだ。木曜日、米10年債利回りは4.97%に低下し、8日連続の上昇に終止符を打った。2年債利回りも3ベーシスポイント低下の4.70%となり、水曜日に付けた2024年の高値から後退した。
今回の利上げはすでに市場に十分織り込まれており、投資家を本当に不安にさせていたのは、FRBが動かないままなのではないかという点だった。利上げが実現しなければ、FRBのインフレ抑制への決意に対する疑念が再燃し、債券市場にさらなる影響を与える可能性があった。利上げが実施されたことで、このテールリスクは一時的に後退し、国債利回りは低下した。
一方、世界の債券市場には依然として圧力がかかっている。今週、世界の政府債の平均利回りは2007年以来の高水準に上昇し、中東情勢が原油価格を押し上げ、インフレ期待をさらに強めている。債券市場への圧力は、米国の金融政策を超えて、インフレや財政供給などのより広範な要因にまで及んでいる。
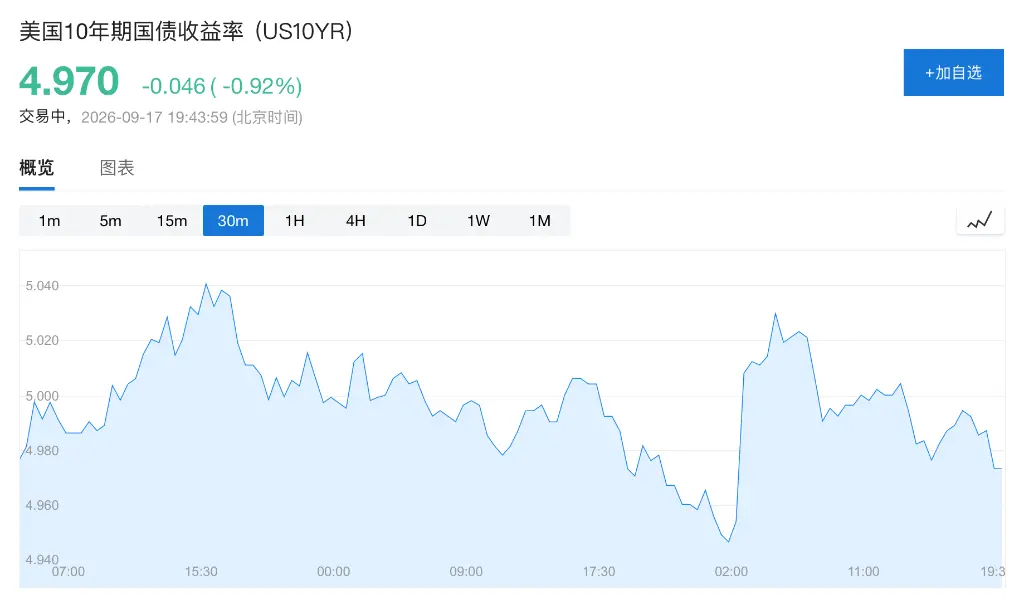
利上げ実施、市場はウォラー氏のタカ派路線を信じ始める
「FRBは市場に利上げを示す以外に選択肢はない。さもなければ、より大規模な国債売りに直面することになる」と、ラッファー・テングラー・インベストメンツの債券部門責任者、バイロン・アンダーソン氏は述べた。
ノイバーガー・バーマンのシニア・ポートフォリオ・マネージャー、オルミデ・オウォラビ氏は、現在の市場における利上げの織り込みはFRB自身の予測を上回っており、金利は高水準で安定すると予想されると考えている。「金利は現在の高水準で安定すると予想しており、デュレーション配分を選択的に増やす」と述べた。
ウォラー氏の発言は、政策のさらなる引き締めへの市場の期待を強めた。FRBが重視するインフレ指標であるPCEは7月に3.7%を記録し、2023年以来の最高水準に近く、長期目標の2%を大きく上回っている。ウォラー氏は、夏のインフレデータは基調的なインフレ傾向の実質的な改善を示していないと指摘した。
FRBのドットプロットによると、当局者の中央値予測では今年あと1回の利上げが依然として見込まれている。金利スワップ市場は、2027年半ばまでにさらに3回の利上げを織り込んでいる。利上げの実施により短期的な売り圧力は和らいだものの、金利が高止まりするという市場の判断は変わっていない。
長期債の圧力は解消されず、30年米国債にはさらなる上振れリスク
短期金利が再評価される一方で、長期米国債はインフレ、財政赤字、国債供給の複合的な影響にも対処しなければならない。BNPパリバの米金利戦略責任者、グニート・ディングラ氏は、30年債のショートを推奨し、利回り5.6%を目標としている。その理由は、FRBが金利を景気抑制的な水準に戻すというものだ。
バンテージ・グローバル・プライムのアナリスト、ヘベ・チェン氏は、今回の利上げが債券市場に与える影響は一時的なショックではないかもしれないと述べた。短期債はさらなる引き締めの可能性を再計算する必要があり、長期債は同時にインフレ、大規模な債券発行、財政リスクによって制約を受けている。
したがって、木曜日の米国債利回りの低下は、利上げ実施後の短期的な調整のように見え、長期債の圧力が完全に解消されたわけではない。インフレが高止まりし、財政資金調達のニーズが続く限り、長期債利回りには依然として上昇圧力がかかる可能性がある。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。