


GSR:低流通・高FDVトークンが下落を免れない理由
 chaincatcher
著者:GSR 最高法務・戦略責任者 ジョシュ・リーズマン、GSR リサーチアナリスト スレーター・サンター
編集:ChainCatcher ジアフア
要点
GSRのリサーチチームはコンサルティングチームと協力し、2013年以降の主要取引所におけるトークン上場記録を体系的にレビューしました。2,300件を超えるトークン発行を対象に、各発行のパフォーマンス、初期流通比率、完全希薄化後評価額(FDV)、および所属セクターを記録しています。
パブリックトークンオファリングの時代以降、上場時の初期流通比率は半減しました。上場時の初期流通比率の中央値は、2017年の38%から2020年には13%に低下し、その後は部分的な回復にとどまっています。
発行評価額が高いほど、上場時の初期流通比率の中央値は低くなります。上場FDVが1,000万ドル未満のトークンでは初期流通比率の中央値が97%でしたが、上場FDVが10億ドルを超えるトークンでは14%でした。
上場FDVが10億ドルを超えるトークンは最もパフォーマンスが悪く、1年後のリターンの中央値は-81%でした。初期流通比率が20%未満のトークンは1年後に約75%下落し、30%から50%のトークンは約45%の下落となりました。
これはもはや暗号資産業界だけの問題ではありません。株式市場も同様のパターンに徐々に移行しています。企業はより長く非公開のままであり、一般投資家が購入できるようになる前にインサイダーが持分を蓄積し続け、2019年以降、IPOは3年間の保有期間で一貫して市場をアンダーパフォームしています。
GSRはトークン発行および流通市場の運営に積極的に関与しており、財団、プロジェクトチーム、初期投資家向けのマーケットメイキングや流動性提供、発行・上場コンサルティング、店頭取引執行、ブロック取引サービスを提供しています。
低い初期流通比率と高いFDVを持つトークンのパフォーマンスは、数百件の事例で繰り返し観察されてきました。トークンは高い完全希薄化後評価額(FDV)で上場する一方、流通する供給量はごくわずかです。価格は一時的に上昇するかもしれませんが、サンプル全体で見ると、最終的には徐々に下落していきます。
しかし、私たちはこのプロセスの背後にあるメカニズムをさらに理解したいと考えています。それはクライアントに貢献するためであり、また私たち自身が属する市場をより深く理解するためでもあります。初期流通比率はトークン上場後の平均リターンを決定するのでしょうか?FDVとの相関関係はあるのでしょうか?この発行モデルはどのように改善されるべきでしょうか?
GSRのリサーチチームおよびコンサルティングチームと協力し、2013年以降の主要取引所におけるすべてのトークン上場記録をまとめ、この種のものとしては業界初となるデータセットを作成しました。2,300件を超えるトークン発行をカバーしています。
調査結果は楽観的なものではありません。すべてのトークン発行を追跡したため、データには活発な取引が失われたトークンや上場廃止となったトークンも含まれており、生存者バイアスによって数値が過大評価されることはありません。中央値で見ると、トークンは上場から3日以内に発行価格を下回り、90日以内に50%の下落となります。
明らかに、最近のトークン発行は買い手を失望させてきました。なぜこの発行構造はほぼ必然的にこのような結果を生むのでしょうか?より良いトークン発行とはどのようなものでしょうか?
上場時の初期流通比率は半減、評価額は同時に低下せず
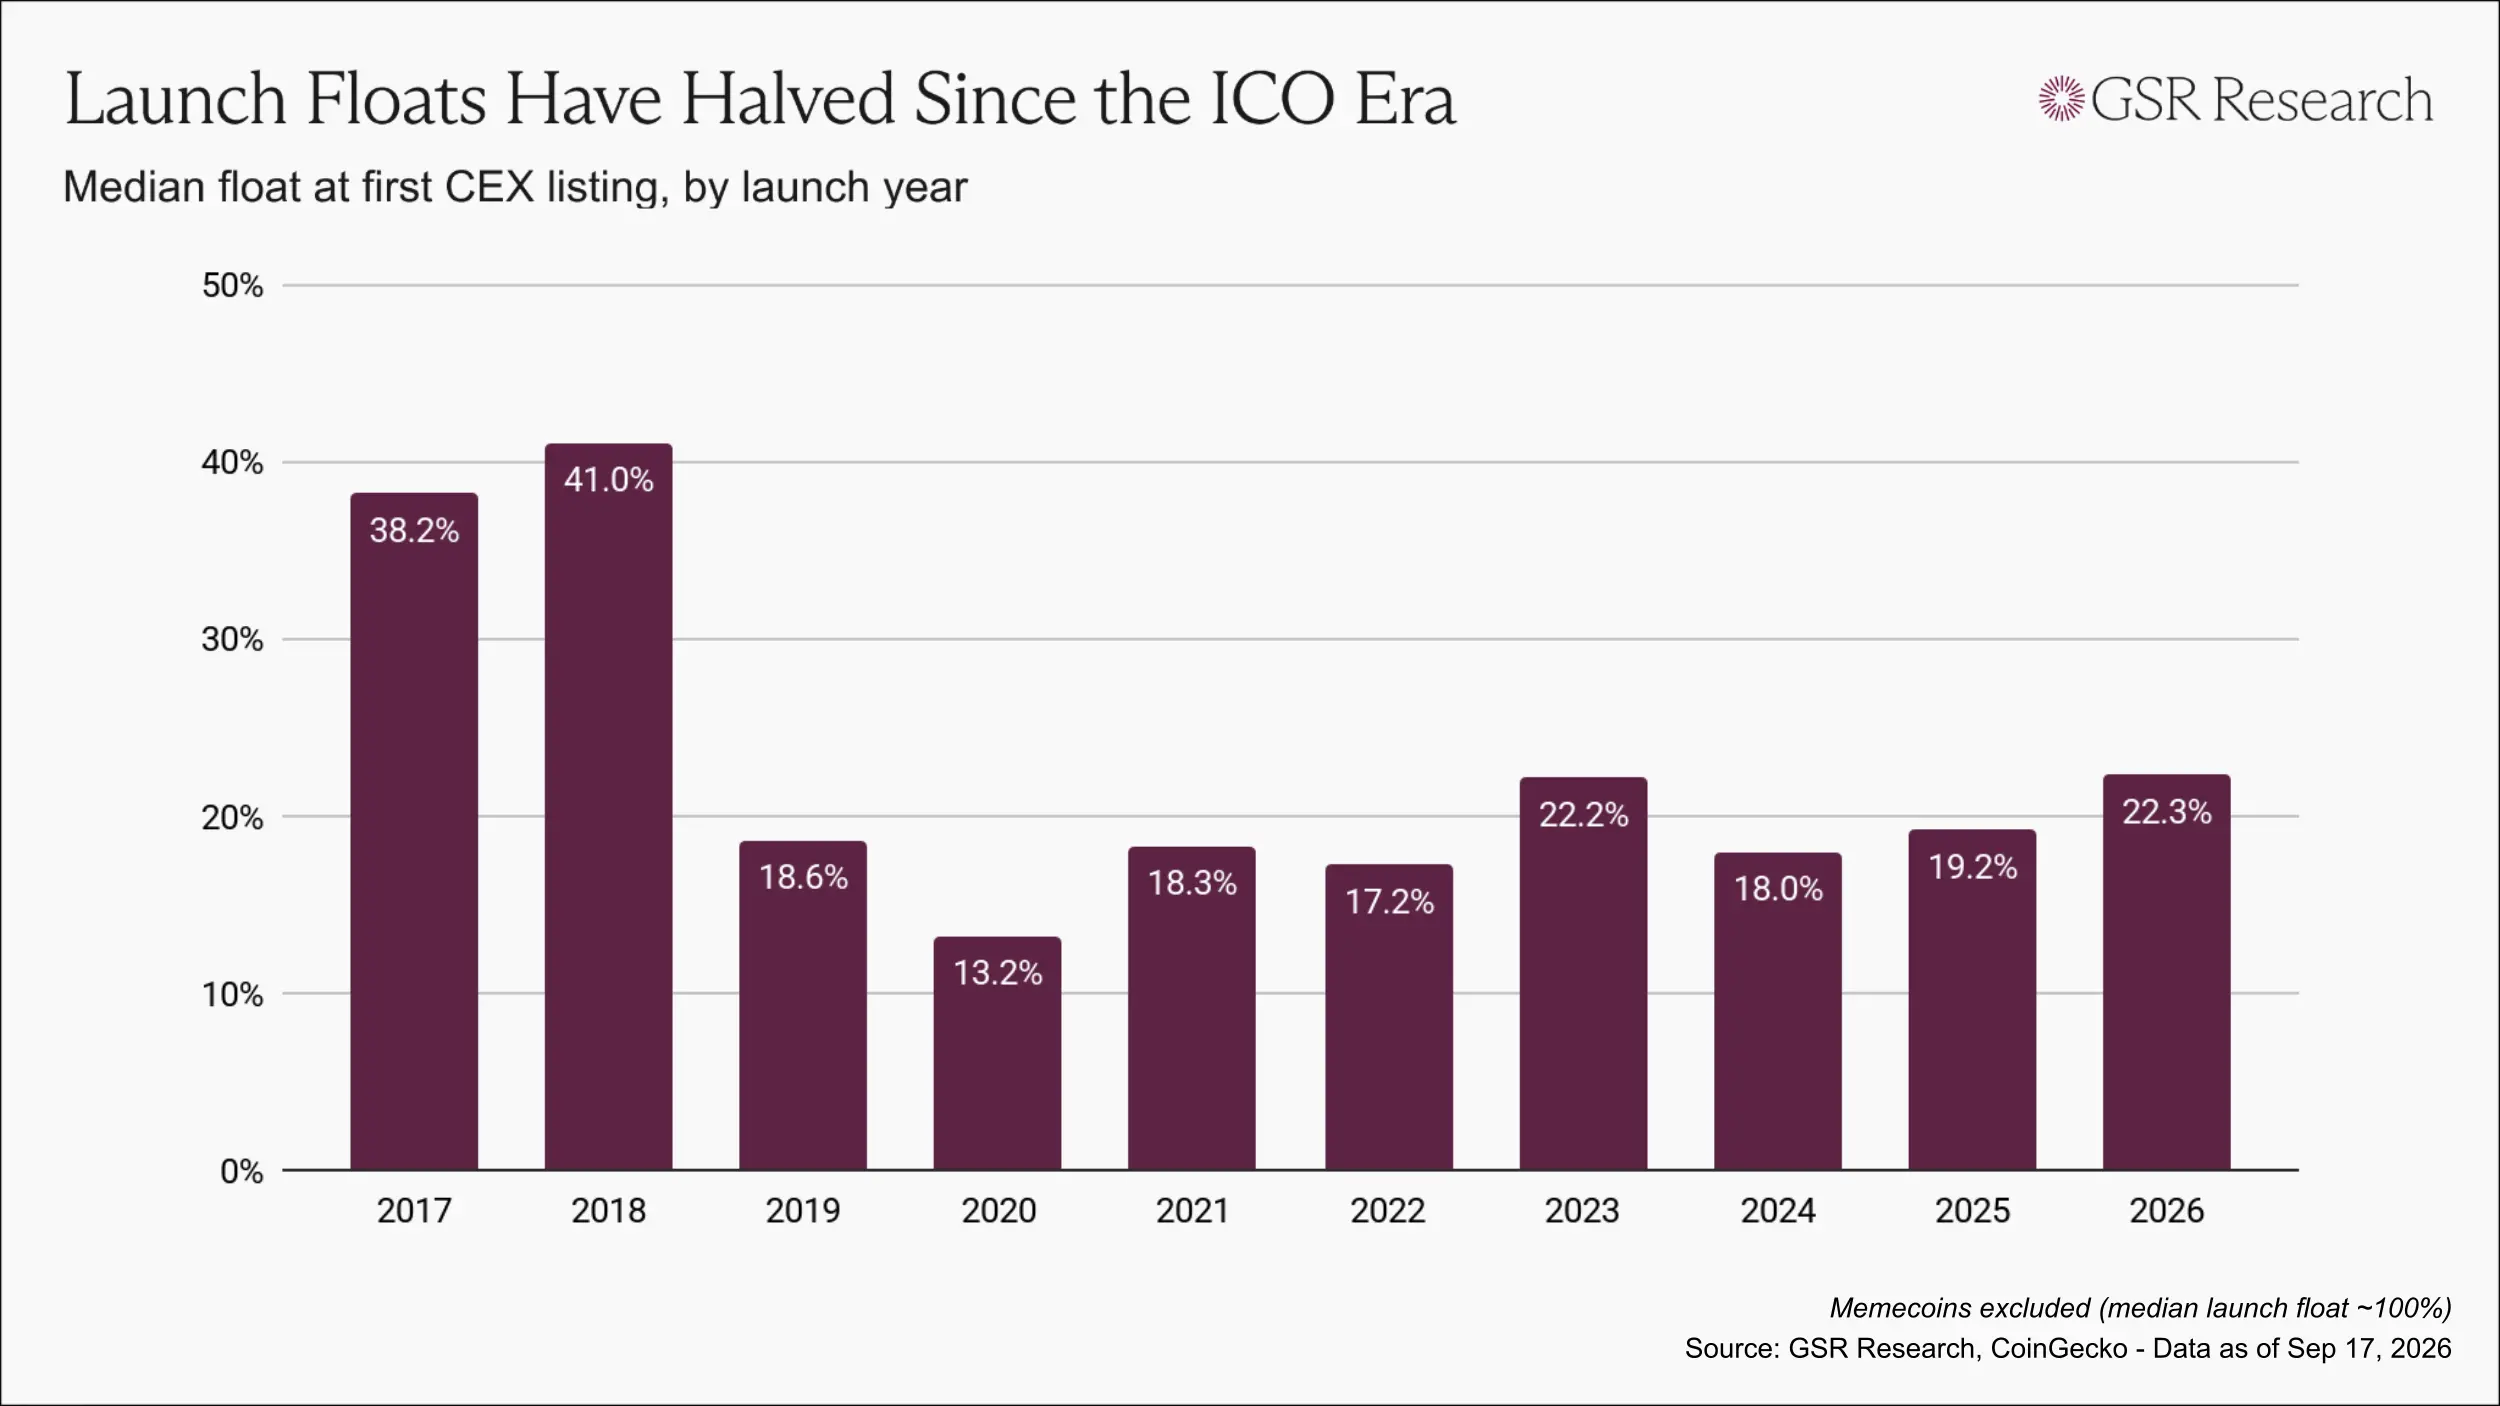
初期のトークン発行時代には多くの問題がありましたが、少なくともトークンがより早く一般の手に渡ることを可能にしていました。2017年と2018年には、初回上場時の初期流通比率の中央値は38%から41%の間でした。
規制当局の取り締まりが強化されるにつれて、資金調達は徐々にプライベートセールへと移行し、トークン発行モデルは逆転しました。評価額はベンチャーキャピタルラウンドによって設定され、ポイントやエアドロップ計画がパブリックセールに取って代わりました。2020年までに、上場時の初期流通比率の中央値は約13%に低下しました。
それ以降、初期流通比率はある程度回復しましたが、ほとんどの年で数パーセントから20%強の水準にとどまっています。
しかし、初期流通比率だけを観察しても問題を過小評価することになります。流通比率は評価額と合わせて評価する必要があるからです。FDVが5,000万ドル未満のトークンが供給量の5%を放出する場合と、FDVが10億ドルに達するトークンが供給量の5%を放出する場合とでは、影響がまったく異なります。
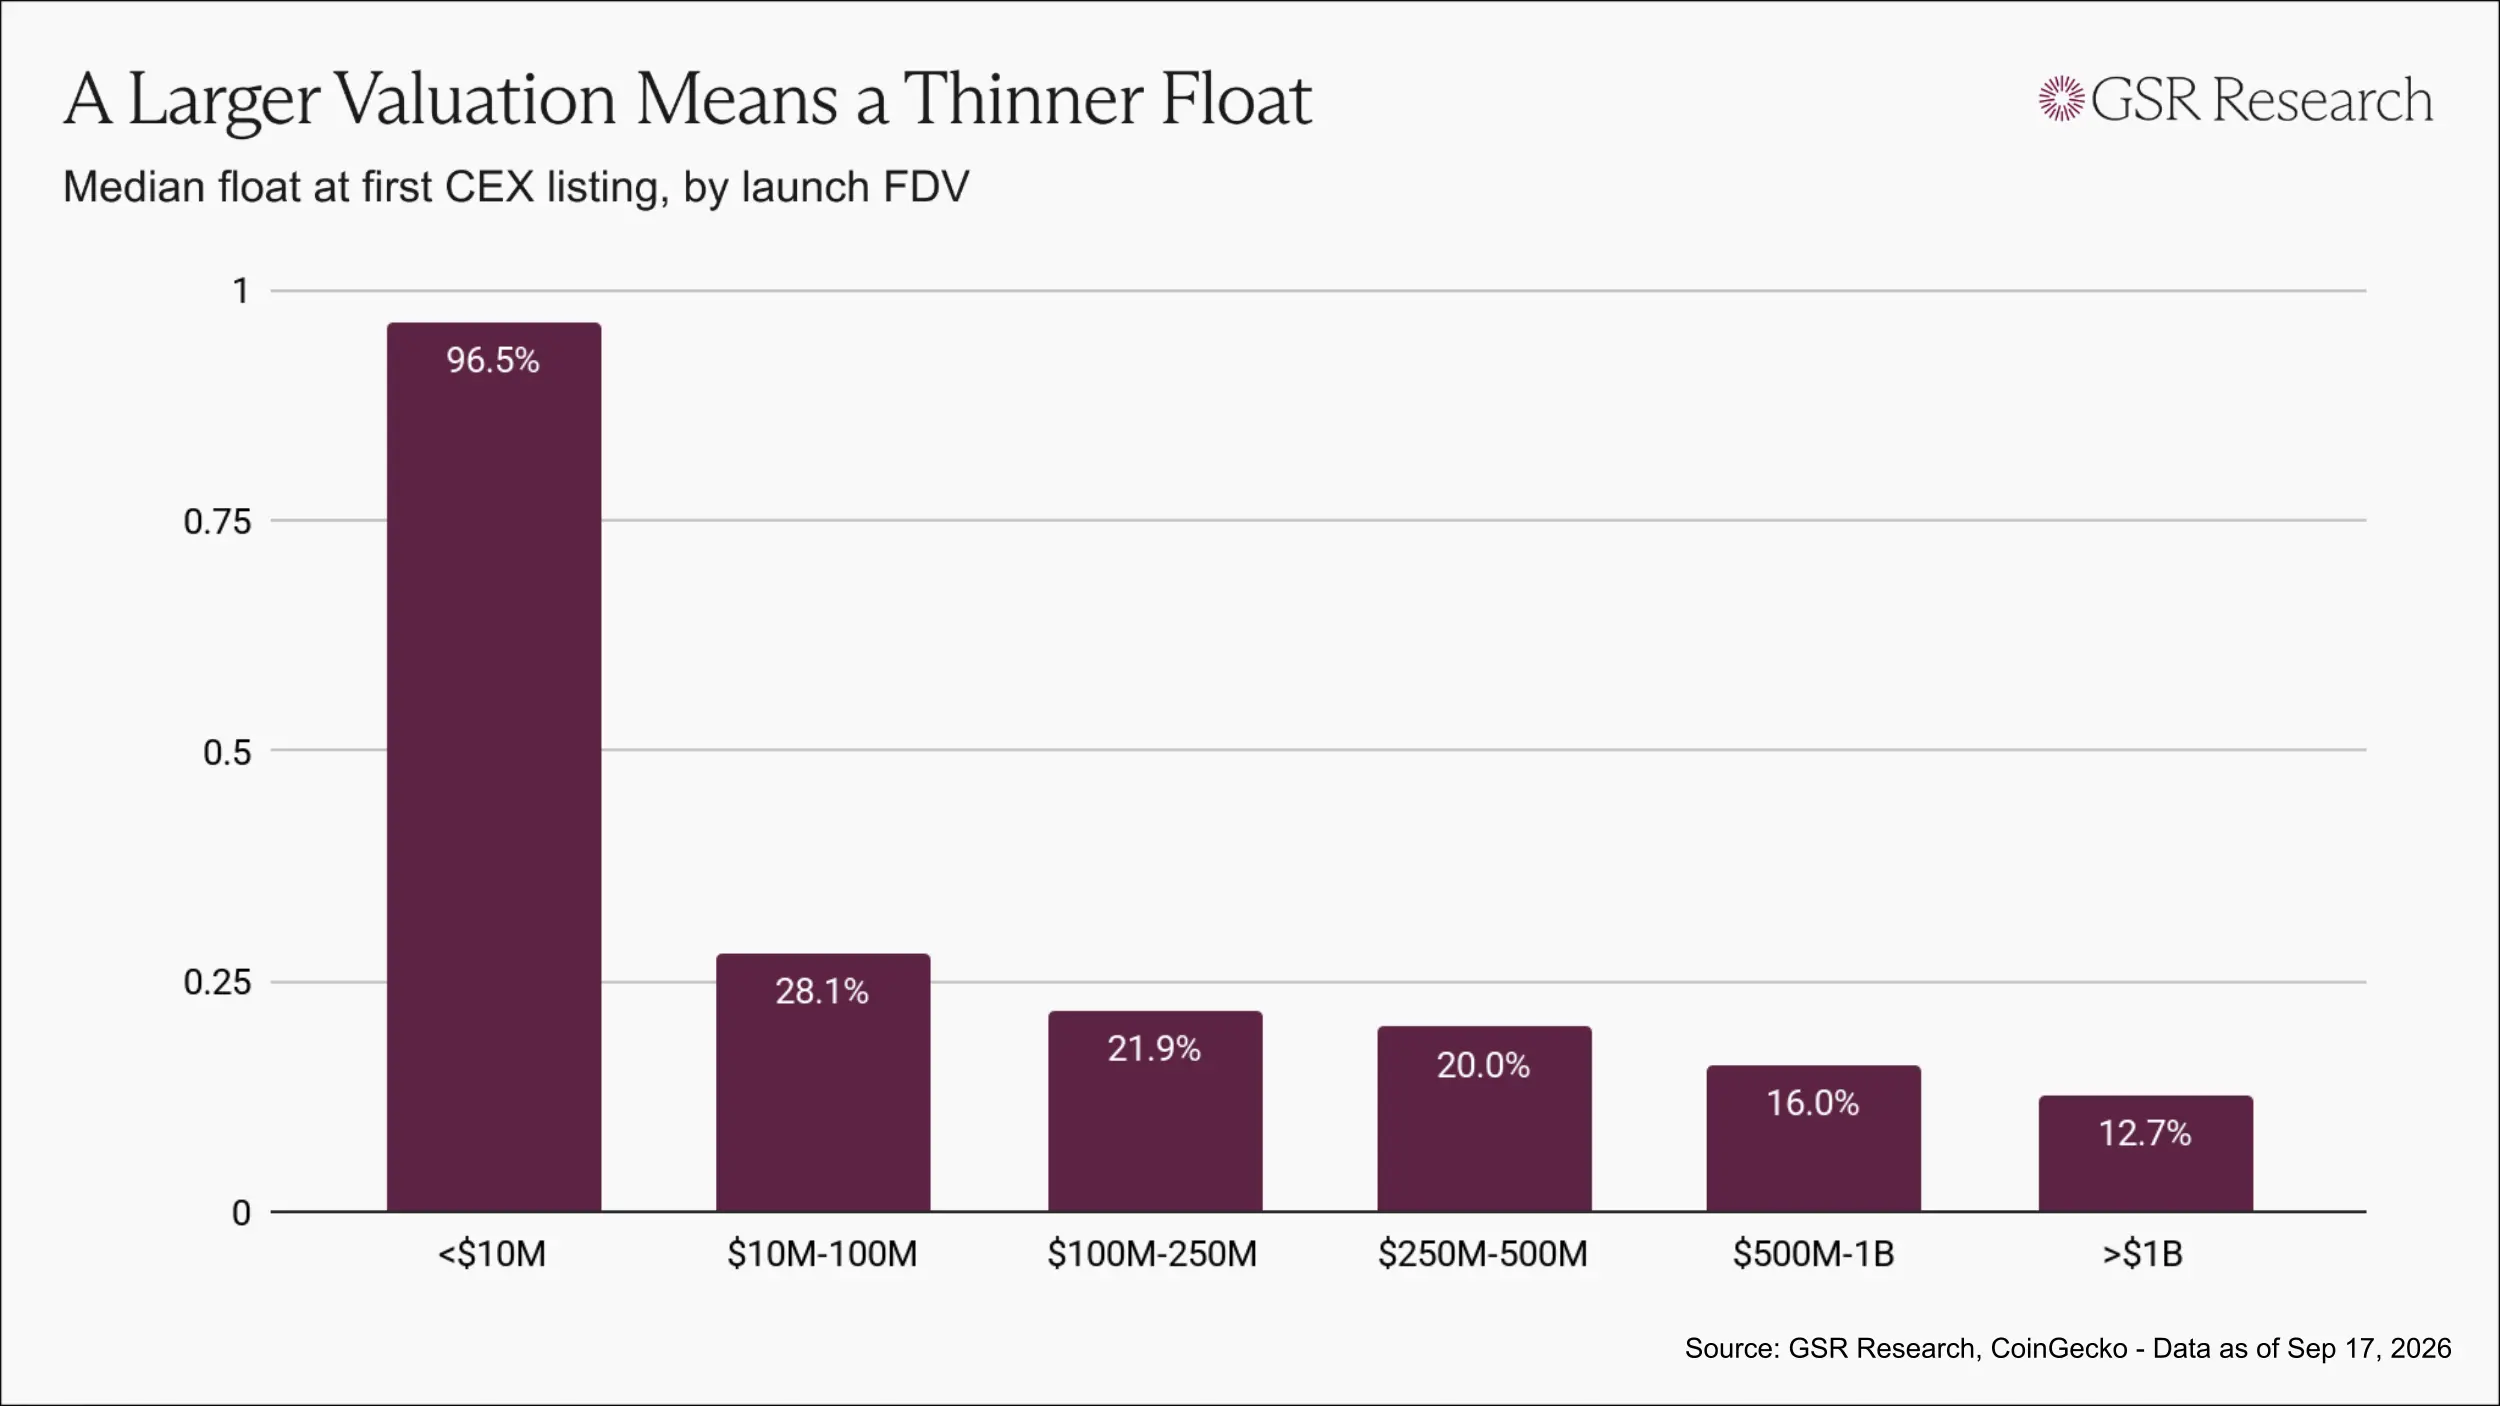
上場FDVが高いほど、上場時の初期流通比率の中央値は低くなります。上場FDVが1,000万ドル未満のトークンでは初期流通比率の中央値が97%、1,000万ドルから1億ドルのトークンでは28%、5億ドルから10億ドルのトークンでは16%、10億ドルを超えるトークンでは13%でした。
これは偶然ではなく、業界で徐々に形成されてきた発行パターンであることは明らかです。評価額が高いほど、流通量は薄くなります。
これらのトークンが下落し続ける理由
ごくわずかな供給量だけが取引に参加する場合、需要が限られていても、トークン全体の評価額を押し上げることができます。
発行に関わるすべての当事者が初日から利益を得ることができます。ベンチャーキャピタルの保有分は上場価格で再評価され、チームが保有するトークンも同じ価格で計算されます。一方、取引プラットフォームは目立って高い評価額の資産を上場させることができます。トークン価格が低いことで利益を得るのは買い手だけです。
その後、アンロックスケジュールが効力を発揮し始めます。初期流通に含まれなかったトークンは、公開されたスケジュールに従って徐々に市場に流入し、限られた初期流通によって発見された価格で売却されます。
この結果は、誰かの悪意を必要としません。発行構造自体が、すべての当事者に最終的に同じ結果を生み出すインセンティブを与えるのに十分なのです。
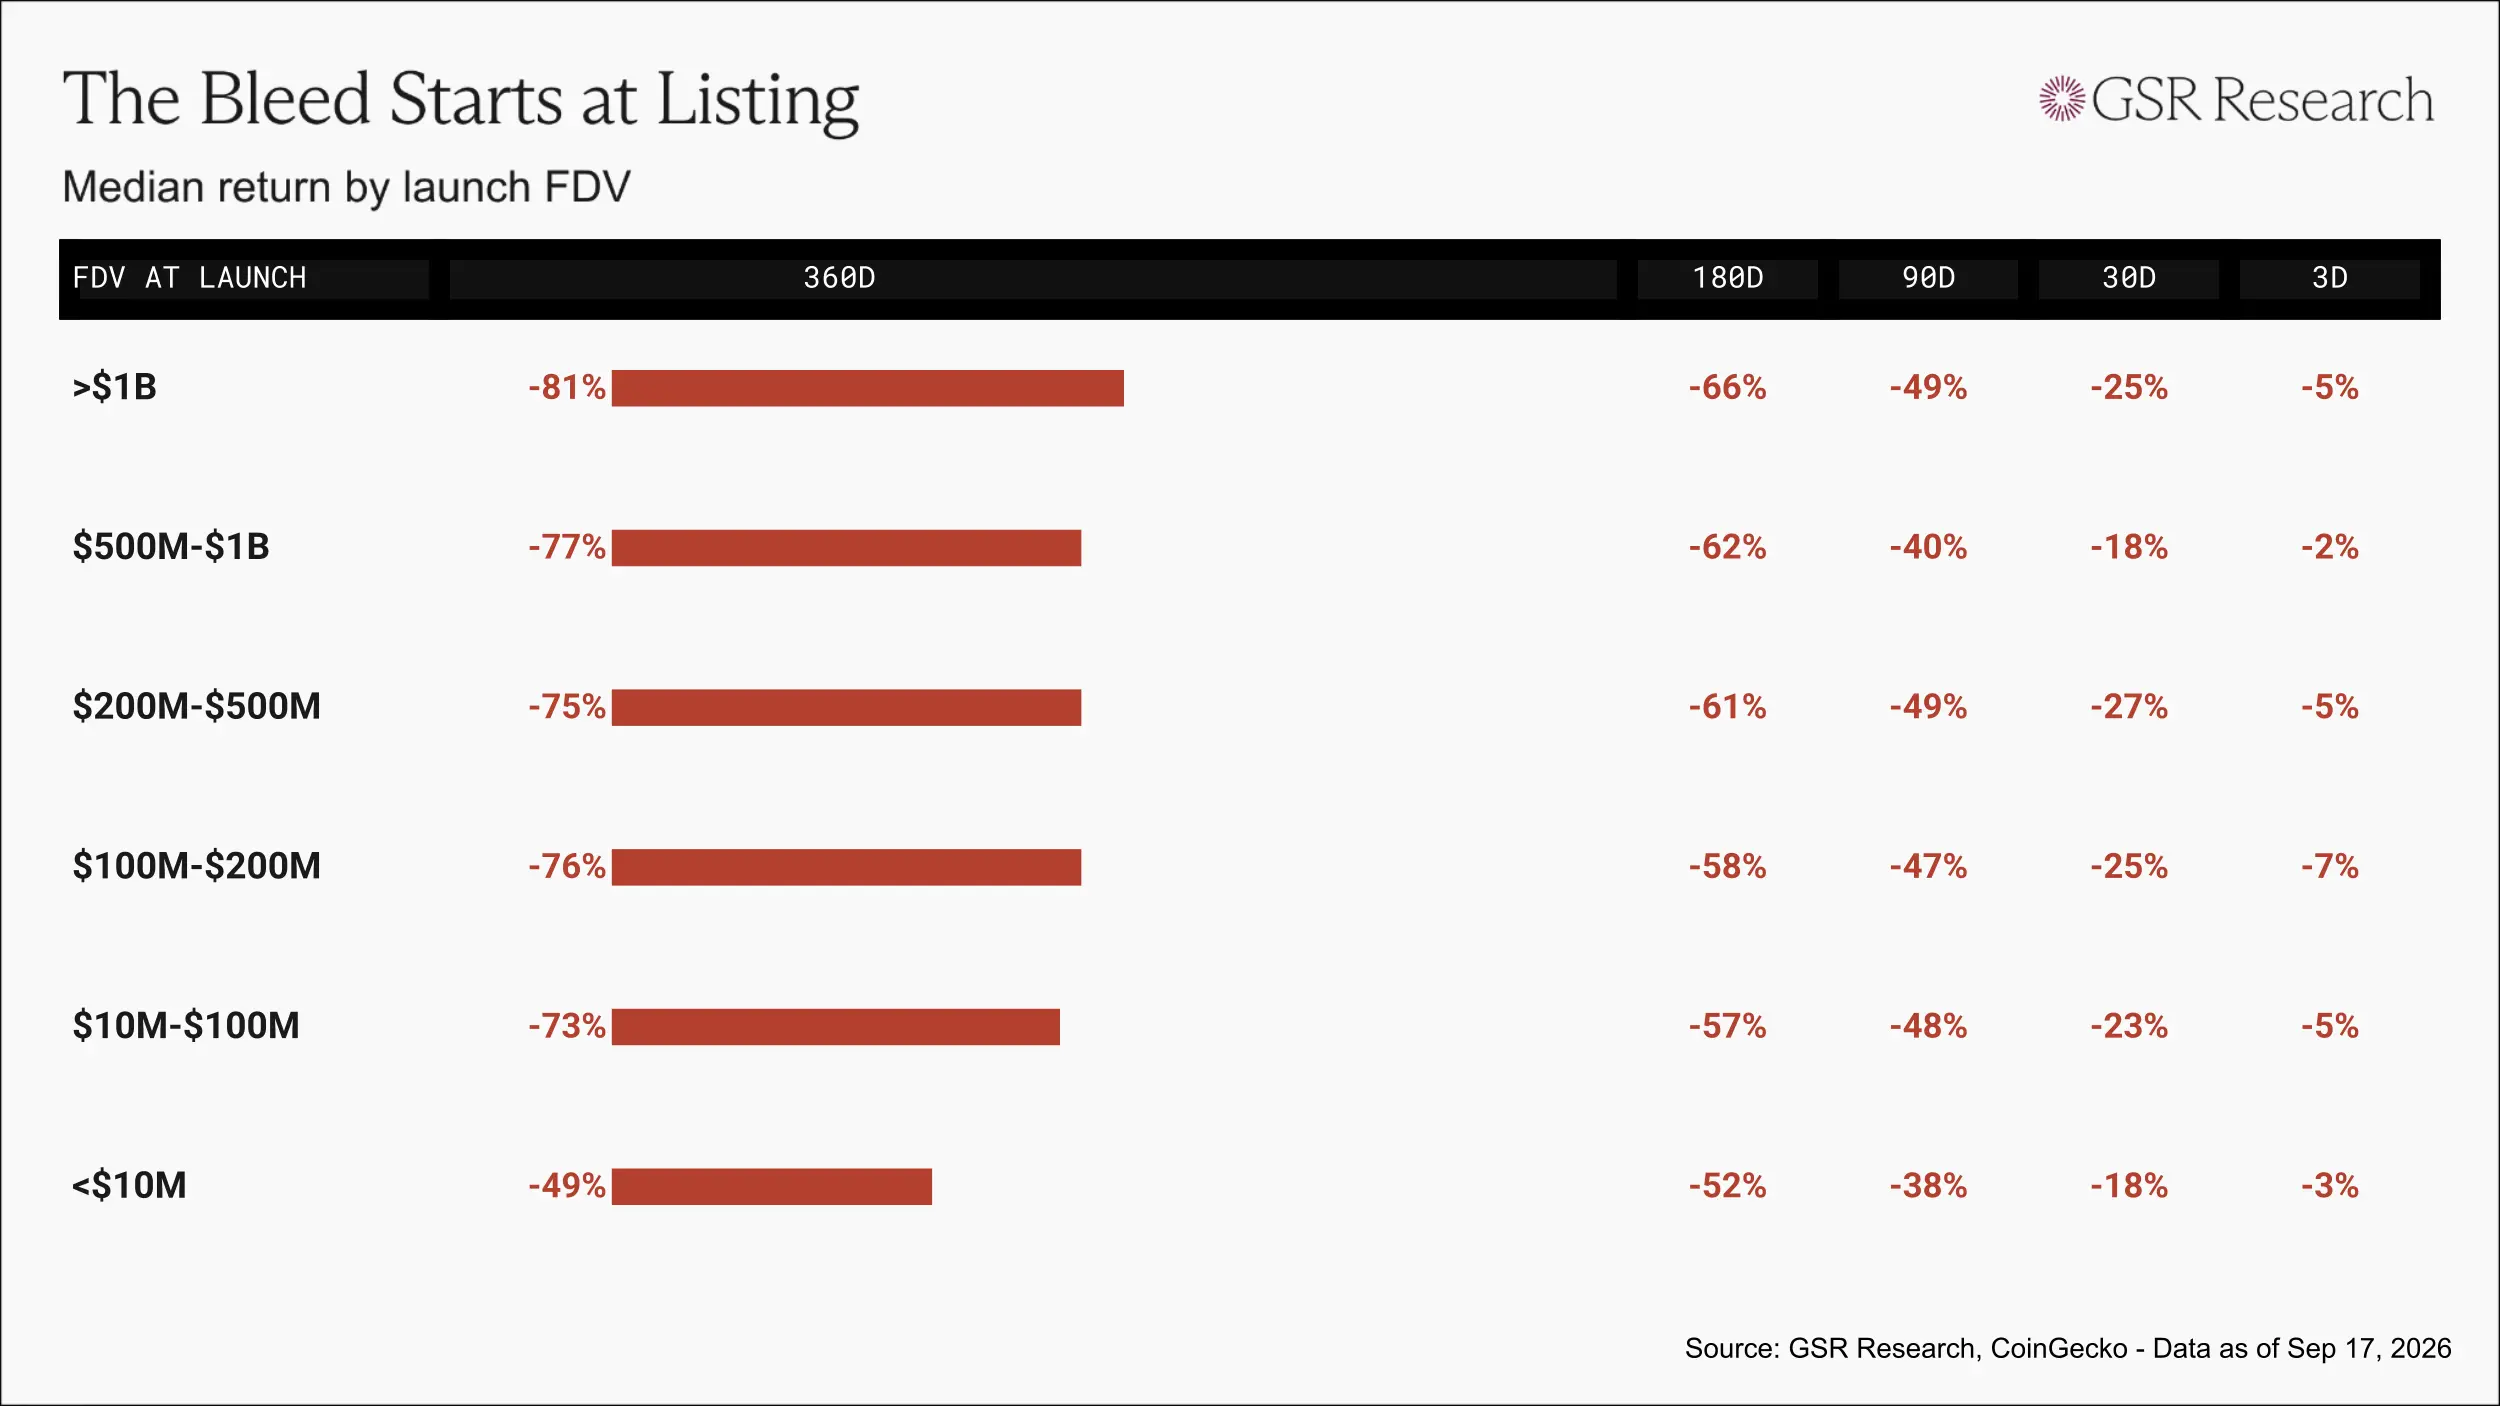
中央値のパフォーマンスで見ると、トークンは上場から3日以内に発行価格を下回り、1か月後には約20%から25%の下落、90日後には50%近い下落となります。
上場FDVが10億ドルを超えるプロジェクトでは、投資した1ドルあたりの中央値は360日後にはわずか0.19ドルになります。
株式市場も同じ道をたどっている
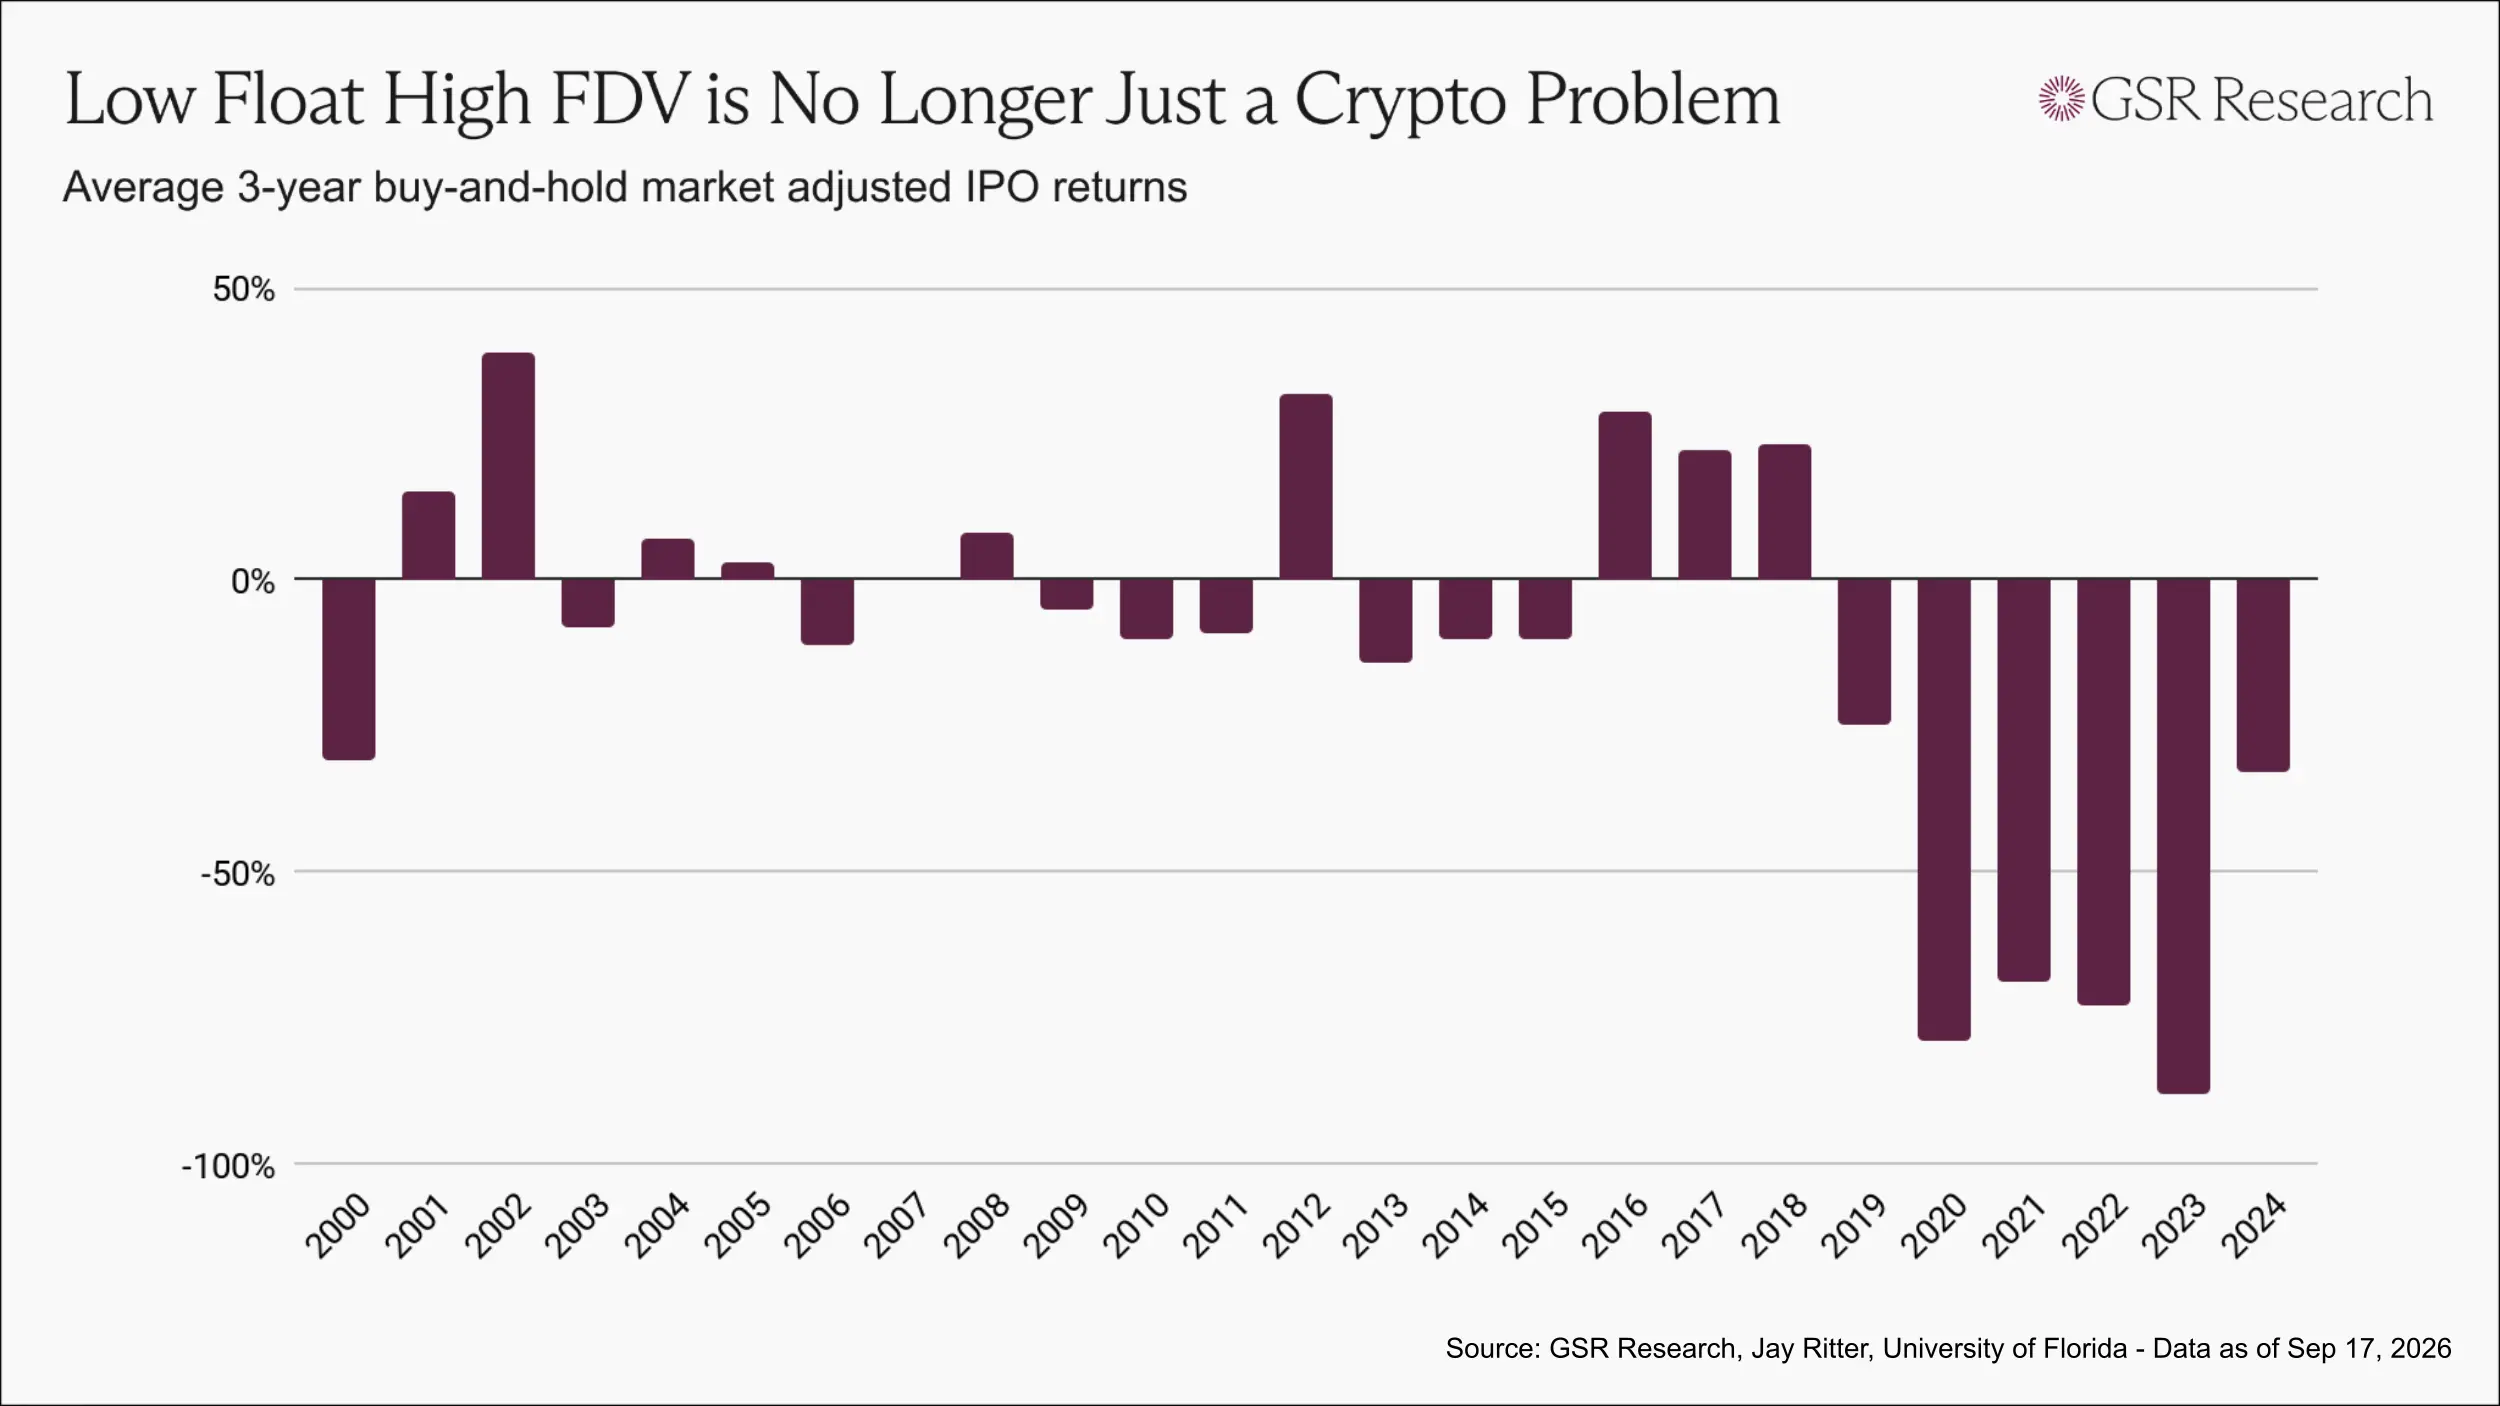
低い初期流通比率と高いFDVのモデルは、暗号資産業界特有の問題と見なされることがよくあります。しかし、近年、株式市場も同様の構造へと徐々に移行しています。
SpaceXのような企業は最長10年間非公開のままであり、インサイダーやレイターステージのファンドが評価額の上昇とともに持分を蓄積し続け、上場時にはごく一部の株式のみが一般に放出されます。
3年間のバイ・アンド・ホールドのパフォーマンスに基づくと、2019年以降の各年のIPOサンプルは一貫して市場をアンダーパフォームしており、最近のバッチは歴史的な低水準にあります。
暗号資産業界のトークン発行問題は、実際には現代の新規発行市場が直面する共通の問題であり、唯一の違いは、トークンのアンロックがより速く、情報開示がより少ないことです。
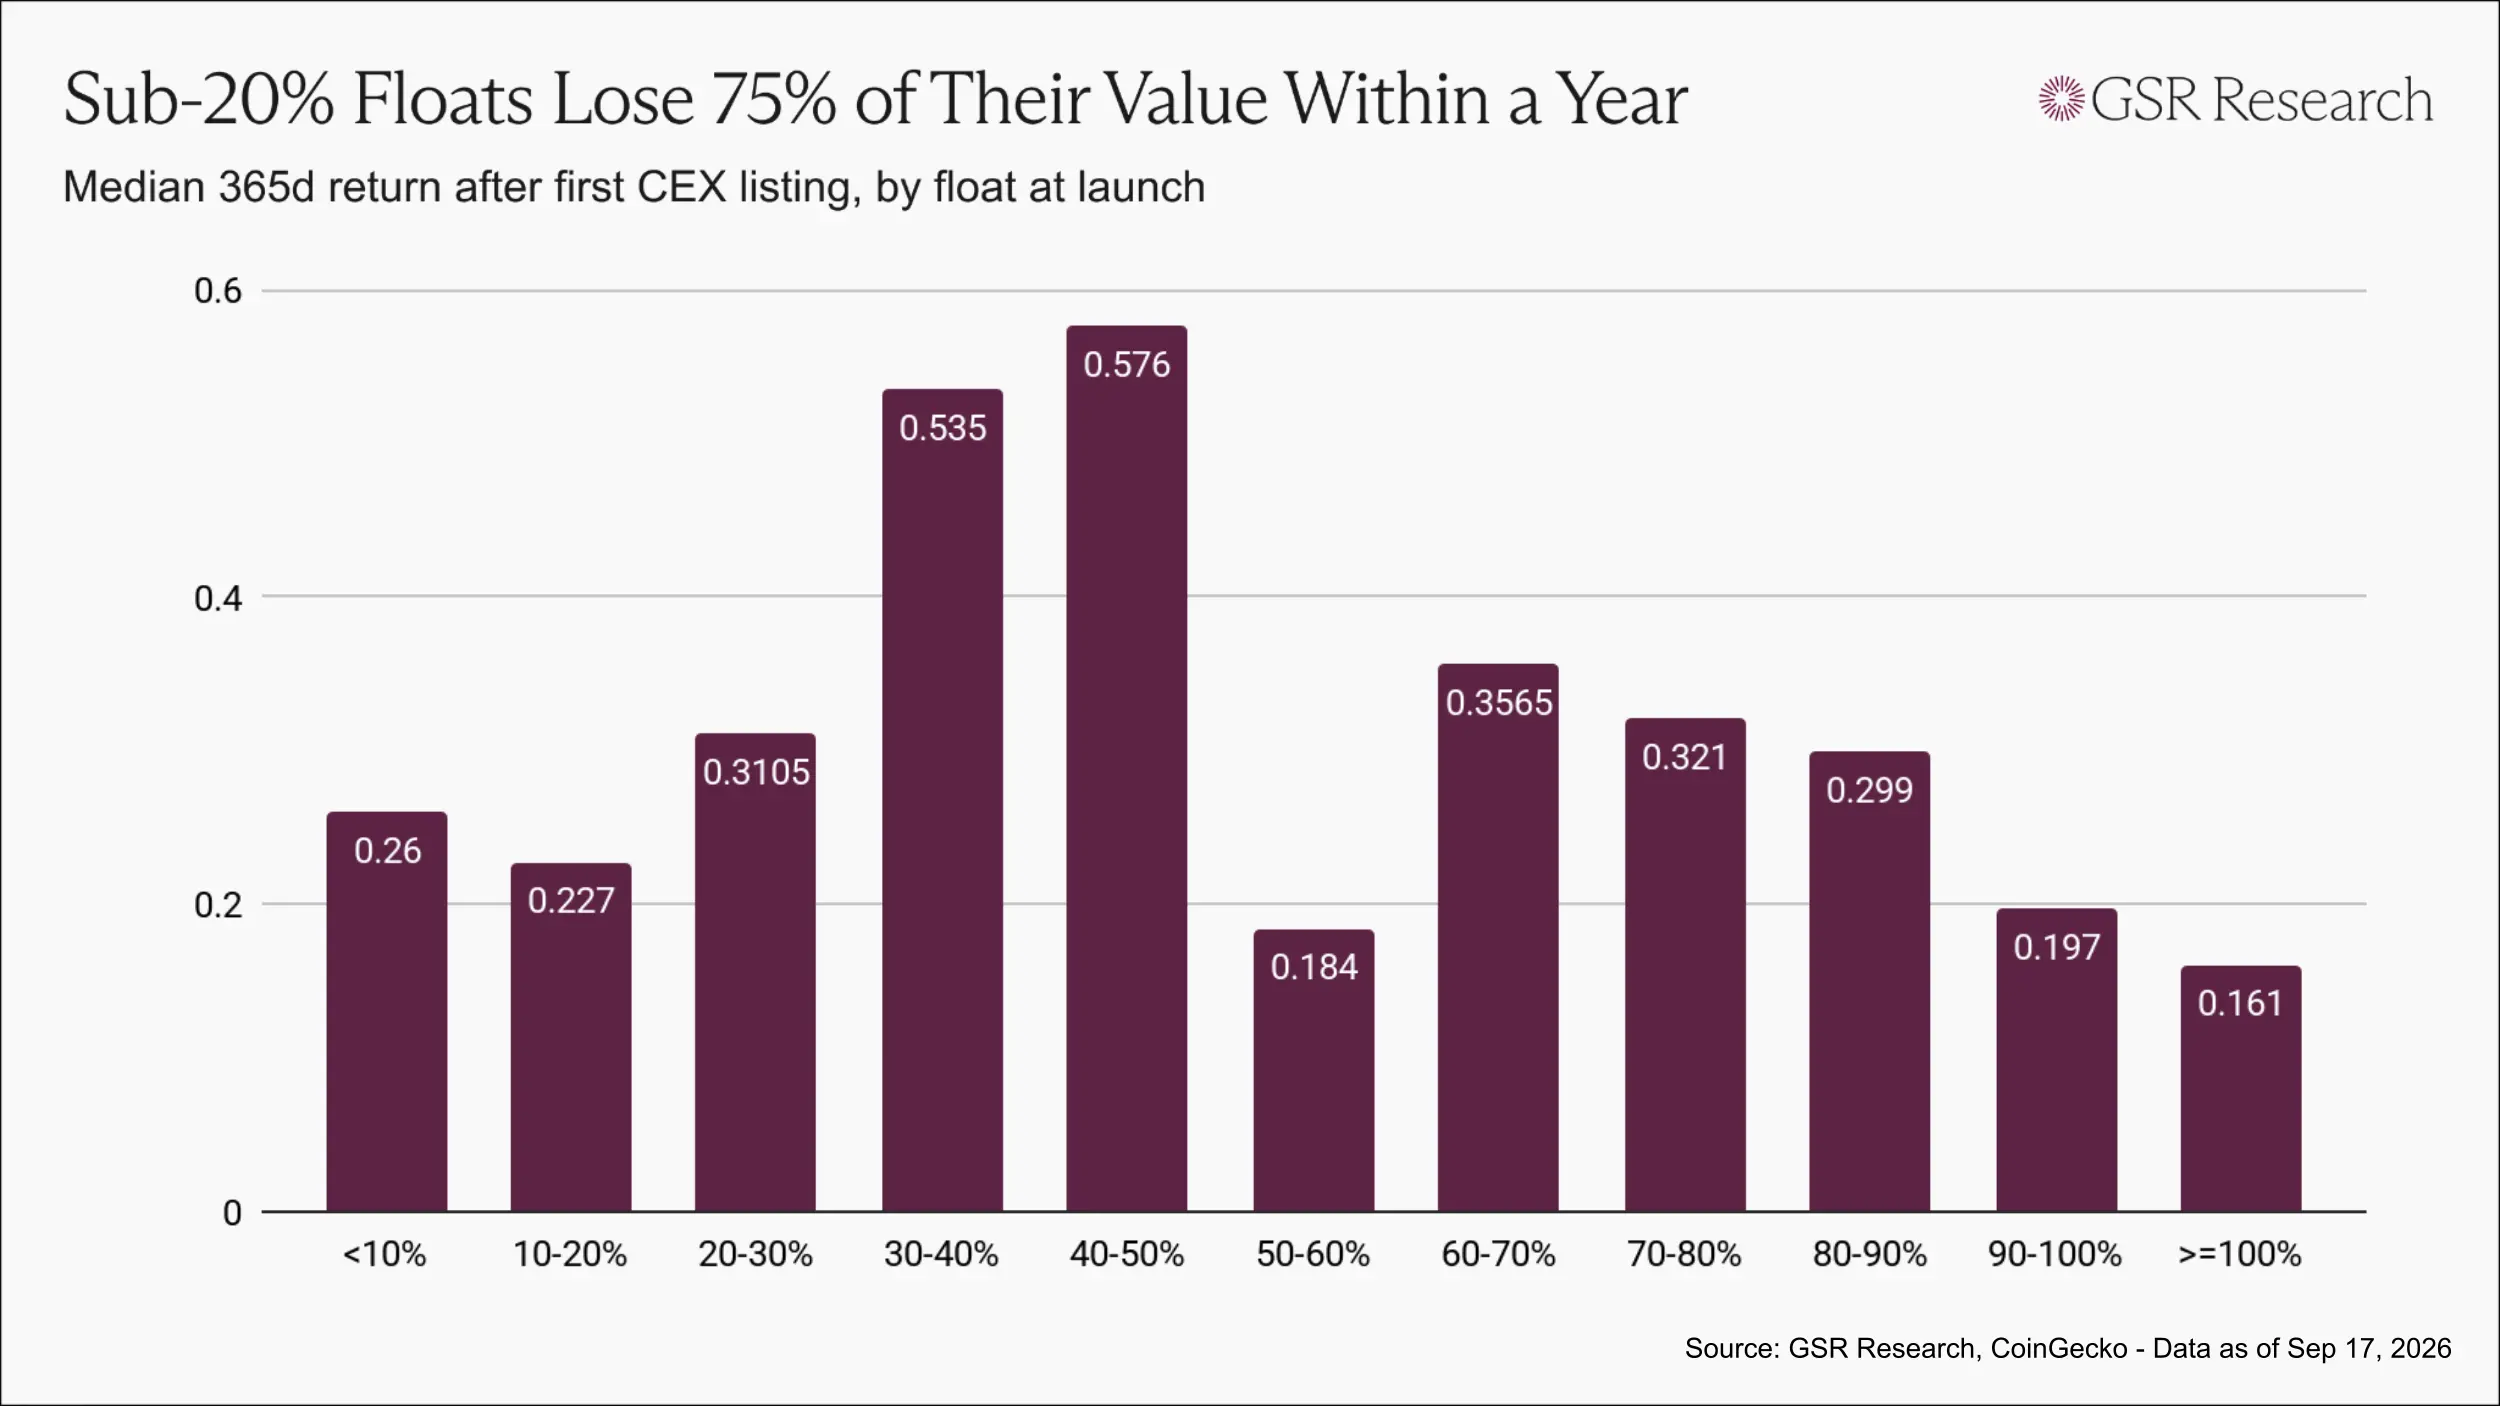
暗号資産市場では、初期流通比率が20%未満のトークンは、1年後に投資した1ドルあたりの中央値が約0.23ドルから0.26ドルになります。
初期流通比率が30%から50%のトークンは、1年後に投資した1ドルあたりの中央値が約0.55ドルとなり、前者の2倍以上になります。
ただし、初期流通比率が100%に近い範囲では、この関係はもはや成立しません。これらのトークンは主に低時価総額トークンやミームコインだからです。
それでも、市場でより好まれるプロジェクトの発行範囲内では、初期流通比率が高く、トークン配布がより広範なプロジェクトの方が、低い流通量によって意図的に希少性を作り出すプロジェクトよりも優れたパフォーマンスを示します。
より良い発行方法とは
すべての問題に対処できる単一の解決策はなく、誰も万能の答えを本当に提供できるとは考えていません。しかし、数百件のトークン発行に基づいて、調整すべきいくつかの重要な領域を特定することができます。
第一に、発行価格はホルダーとトレーダーの双方が利益を得られるように設定されるべきです。
この業界で時の試練に耐えうるコミュニティは、一般の人々が早期に低価格で購入できるいくつかの資産を中心に形成されることがよくあります。簡単に言えば、ホルダーが利益を得ている限り、コミュニティは形成されやすくなります。
プロジェクトが最初の公的トークン割り当てを最高のプライベートセール評価額で設定した場合、結果はまったく逆になります。最初から失望させる価格で購入する可能性の高いホルダーを引き付け、トレーダーも遠ざけることになります。
初日から下落し続けるトークンは、持続的な双方向取引を形成できず、短期トレーダーを引き付ける十分な理由も欠いています。ホルダーが売却したいときに、市場に十分な買い需要が存在しません。
これら2種類の参加者は相互に補完します。トレーダーはホルダーが必要とする流動性と価格変動を提供し、ホルダーは市場を取引する価値のあるものにする安定した需要基盤を提供します。
発行価格がインサイダーにのみ利益をもたらす場合、最終的には両方のタイプの参加者を失うことになります。プロジェクトは、評価額がピークに達するまで待って一般の人々が初めて資産にアクセスできるようにするのではなく、より早く、より低い価格でコミュニティにトークンを販売すべきです。
第二に、市場が真の価格発見を達成できるように、十分な供給量を放出すべきです。
この比率は、2020年から2022年にかけて見られた13%から20%という低水準よりも大幅に高くあるべきであり、初期流通比率だけを切り離して評価するのではなく、評価額と合わせて評価する必要があります。
参考として、株式IPOは通常、株式の約30%を一般に提供し、50%はすでに高い水準と見なされます。暗号資産市場の大型資産の場合、上場時に供給量の半分以上を放出することは通常適切ではありません。
目標は、初日の流通量が、初日の価格が真に意味を持つほど十分に大きいことを確保することです。
最後に、参加者の範囲を拡大し、より多くの人々がより早く参加できるようにすべきです。
参加機会は初期流通比率と同じくらい重要です。近年、共同投資プラットフォームが発展し人気を集めており、小口投資家がベンチャーキャピタルと同等の条件でプロジェクトに参加できるようになりました。さらに、実在ユーザー向けのレピュテーションスクリーニングに基づくトークン割り当て、パブリックセールプラットフォーム、オンチェーンオークション、完全流動性のフェアローンチなどのモデルもあります。
これらのモデルにはそれぞれトレードオフがありますが、いずれもより広範な参加を促進しています。
さらに、法的・コンプライアンス環境も大幅に改善されています。
欧州では、暗号資産市場規制(MiCA)により、発行者がトークンを一般に直接販売することが可能になりました。米国では、現行版のCLARITY法案草案が、制限付きで個人投資家への直接販売を認めることを検討しています。
法案が可決されれば、「証券法がプロジェクトにプライベートセール蓄積モデルの採用を強制している」という主張の説得力は大幅に弱まります。その時点で、トークン発行構造は、規制上の制約の下での受動的な結果から、プロジェクト側が積極的に選択できるソリューションへと移行するでしょう。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。