


PONS 20배 가까이 급등, Robinhood Chain 매출 절반을 어떻게 떠받쳤나?
 chaincatcher
작성자: Zhou, ChainCatcher
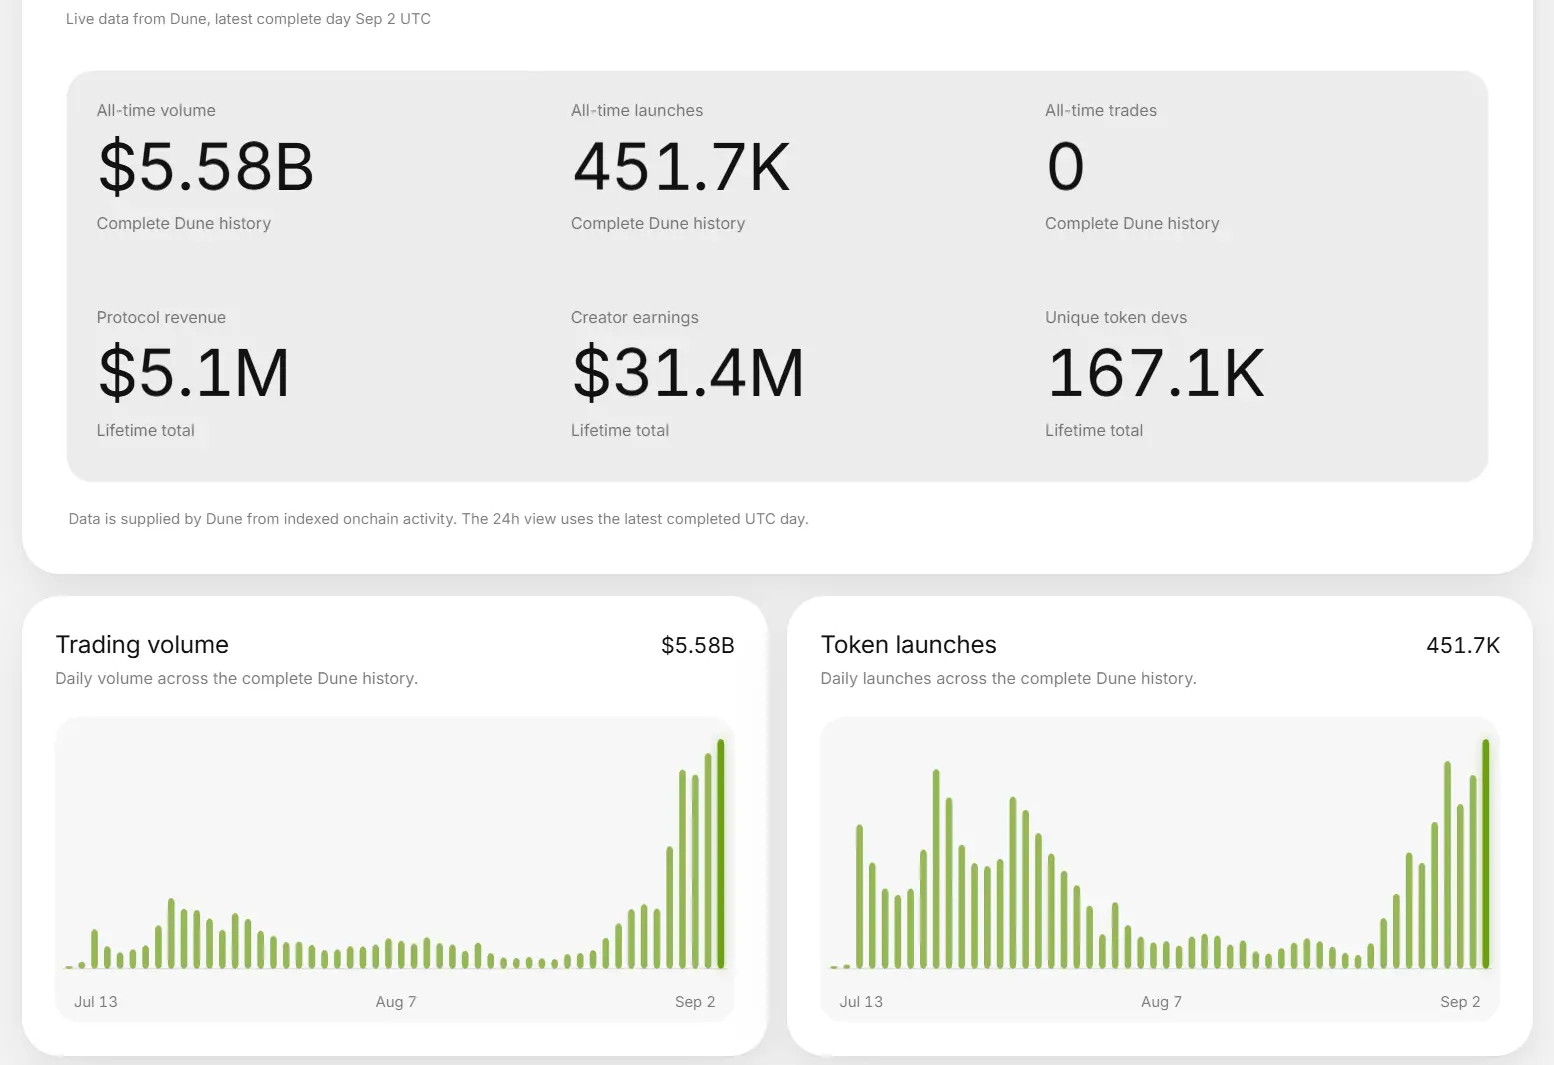
최근 시장에서 Robinhood Chain에 대한 논의가 계속 뜨거워지는 가운데, Pons는 빼놓을 수 없는 화제입니다. 최신 데이터에 따르면 Pons의 누적 거래량은 50억 달러를 돌파했으며, 같은 기간 Robinhood Chain 런치패드 거래량의 63% 이상이 Pons를 통해 이루어졌습니다.
지난 한 달 동안 PONS 토큰 가격은 약 20배 상승했습니다. 9월 2일 PONS는 바이낸스 알파에 상장되었으며, 현재 시가총액은 5억 달러를 돌파했고 24시간 상승률은 40%를 넘습니다.
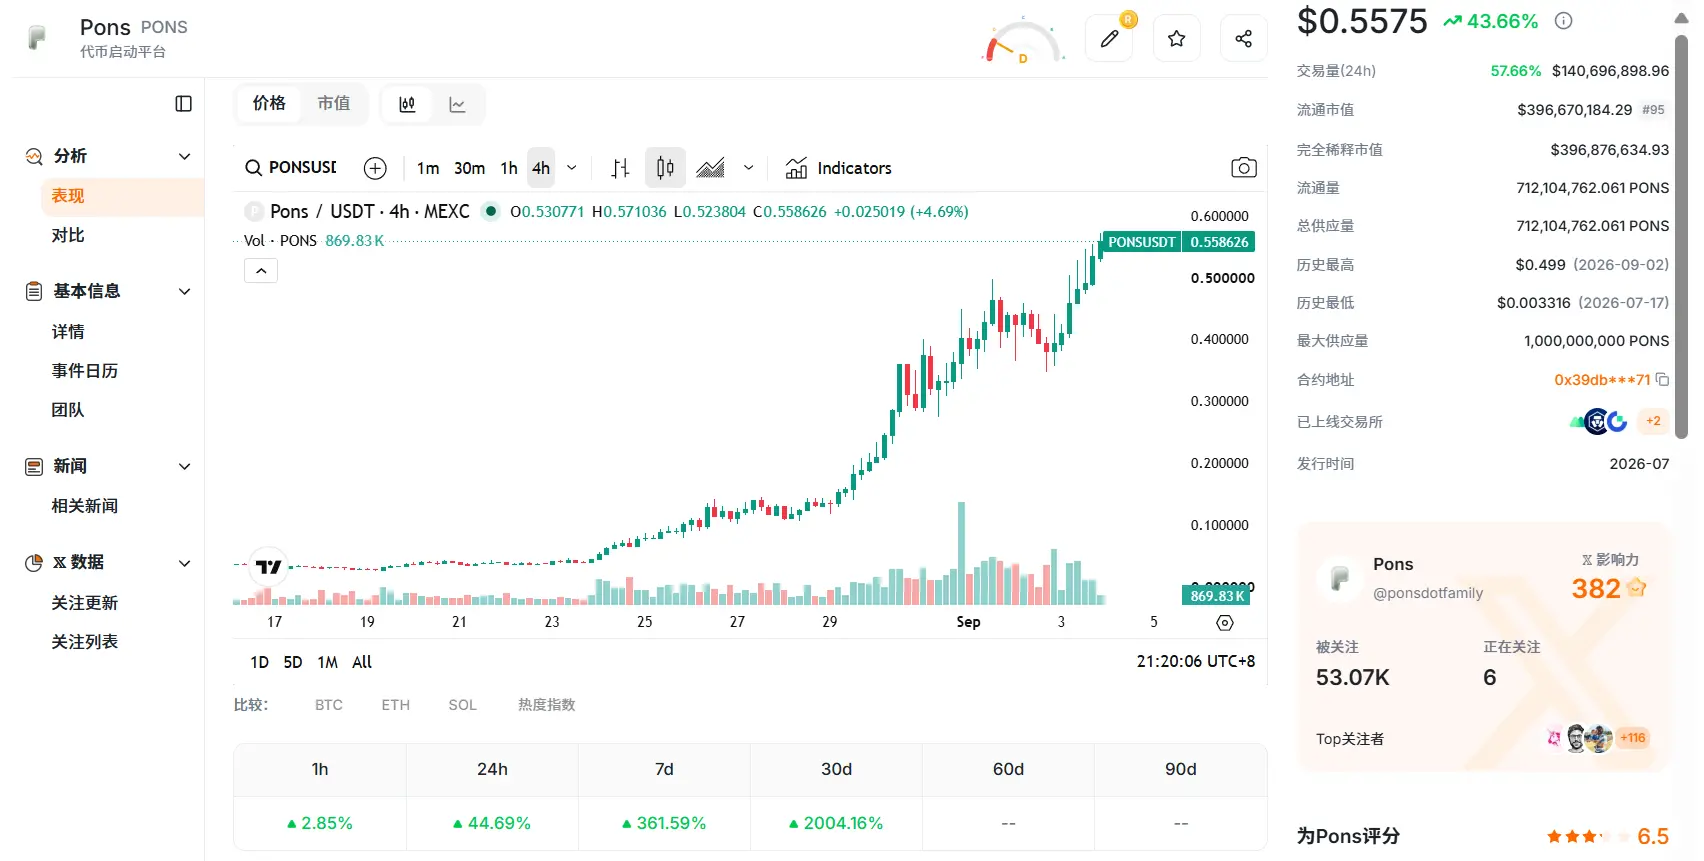
Pons는 Robinhood Chain 위에 구축된 토큰 발사 플랫폼으로, 출시 두 달도 채 되지 않아 이 새로운 퍼블릭 체인에서 가장 활발한 애플리케이션이 되었습니다. 토큰 생성자들은 누적 2,870만 달러 이상의 거래 수수료 배분을 받았습니다.
거의 무명에 가까운 팀이 두 달 만에 해당 분야 선두 자리를 굳혔습니다. 이것이 Pons의 이야기이자 Robinhood Chain 초기 생태계를 이해하는 핵심 단서입니다.
Noxa 트래픽 인수에서 pools.trade 진입까지
Robinhood Chain은 7월 1일 공식적으로 메인넷을 출시했습니다. 초기에는 발사 플랫폼 Noxa가 해당 분야 선두였습니다.
그러나 Noxa가 7월 중순 신규 토큰 발사를 중단하면서 트래픽은 빠르게 막 시작한 Pons로 이동했습니다. 불과 일주일 만에 Pons는 6만 6천 건 이상의 토큰 발행을 완료했고, 플랫폼 누적 거래량은 3억 8천만 달러를 돌파했으며, 시장 점유율은 여러 날 연속 50% 이상을 유지했습니다.
WLFI 고문 Ogle은 Robinhood Chain에서 보유한 포지션을 공개했는데, PONS는 Lighter에 이어 두 번째로 큰 보유 자산입니다(현재 그의 PONS 보유 총가치는 약 540만 달러로 상승).
7월 하순, Robinhood 공동 창립자 겸 CEO Vlad Tenev가 트위터에서 Pons 창립자 Ozzy를 팔로우하면서 PONS 시가총액은 한때 3,900만 달러까지 치솟았습니다.
8월 초, 경쟁 구도가 바뀌었습니다. Uniswap이 출시한 발사 플랫폼 pools.trade가 8월 5일 Robinhood Chain에 출시되어 첫날 10,506개의 토큰을 생성했는데, 이는 같은 기간 Pons의 7,210개를 넘어섰습니다. Uniswap 자체가 Pons가 의존하는 기초 유동성 풀 인프라인데, 공식적으로 직접 유사 제품을 출시하면서 업계 경쟁이 더욱 심화되었습니다.
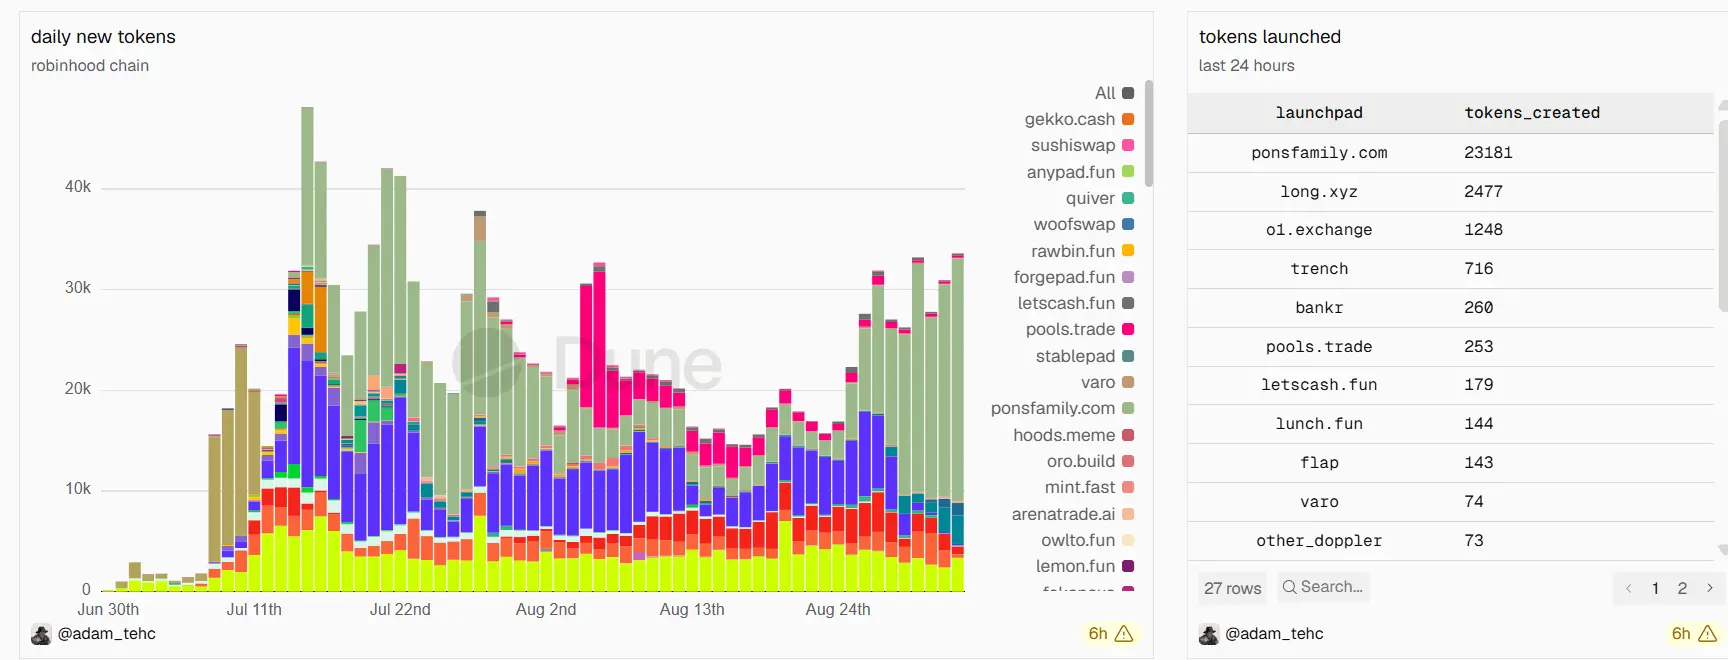
Pons의 일일 토큰 발행량도 7월 중순 2만 개가 넘던 정점에서 8월 중순에는 한때 1,000여 개로 급감했습니다. 8월 24일경에야 Pons의 일일 토큰 발행량이 반등하기 시작했고, 거래량과 PONS 가격이 거의 동시에 상승하여 8월 말에는 2만 개 이상으로 회복하며 신기록을 기록했습니다. 같은 기간 Pons는 메커니즘 업그레이드도 추진했습니다.
현재까지 Pons 팀은 완전한 구성원 명단을 공개하지 않았습니다. 창립자의 트위터 계정은 MEADGod(Ozzy)이며, 계정 소개에 RootsFi를 언급했습니다.
알려진 바에 따르면, 2025년 5월 그는 같은 신분으로 Berachain 거버넌스 포럼에서 RootsFi를 소개했는데, 스테이블코인 MEAD를 핵심으로 하는 네이티브 대출 프로토콜로 위치를 정했습니다. RootsFi는 이후 전환을 완료했으며, 현재 공식 웹사이트는 결제 네트워크로 포지셔닝되어 있습니다.
V2로 메커니즘 업그레이드, RWA 비중은 5%에 불과
Pons의 초기 모델은 매우 단순했습니다. 토큰 생성 후 바로 Uniswap V3 유동성 풀에 진입하며, 본딩 커브도 없고 이후 마이그레이션도 없이 첫 순간부터 같은 풀에서 거래가 시작됩니다.
생성 수수료는 0.0005 ETH로 고정되어 있고, 거래 수수료는 1%이며, 이 중 70%는 생성자에게, 30%는 프로토콜에 귀속됩니다. 초기에 발행된 토큰은 기존 비율인 생성자 90%, 프로토콜 10%를 유지합니다. 프로토콜 수익 중 80%는 TWAP을 통해 PONS를 매수하여 소각하는 데 사용됩니다.
새 버전 V2는 ETH로 가격이 책정되는 본딩 커브로 변경되었습니다. 토큰이 커브에서 매진되면 자동으로 졸업하며, 유동성은 Uniswap V4 포지션에 영구적으로 잠기므로 생성자는 더 이상 회수할 수 없습니다. 가격 책정 자산도 단일 ETH에서 플랫폼이 승인한 다른 토큰(스테이블코인 및 일부 토큰화된 주식 포함)으로 확대되었습니다.
이 메커니즘은 발사 프로세스와 스나이핑 방지 설계를 한 단계 더 발전시켰습니다. 구체적인 추가적인 이점은 아직 지켜봐야 하지만, 제품은 확실히 차세대로 진화했습니다.
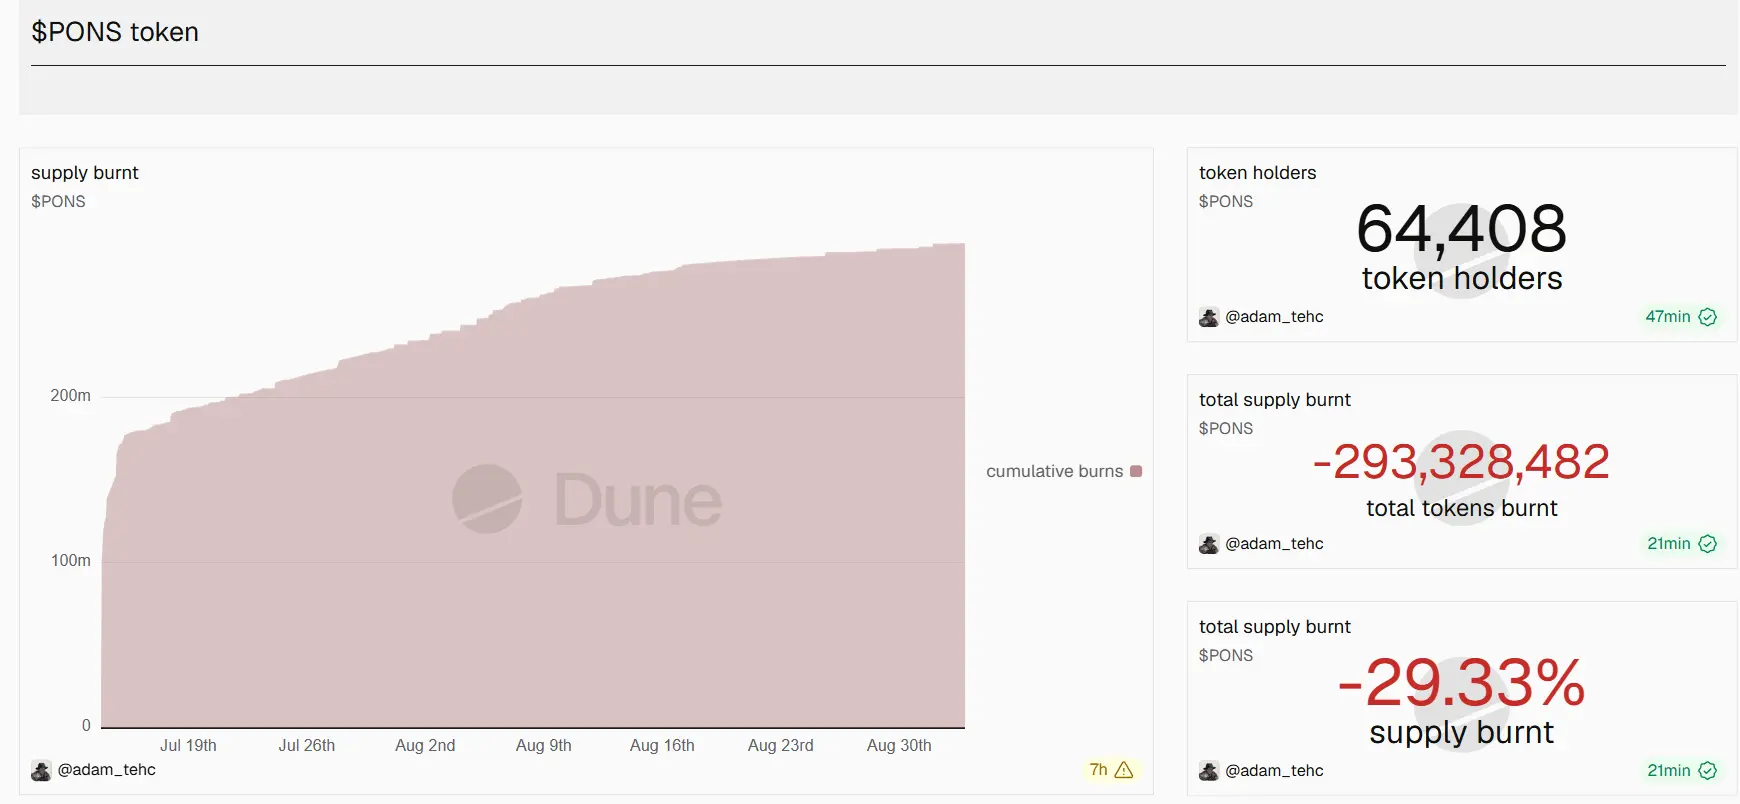
9월 초 기준, PONS는 누적 2억 9,300만 개가 소각되어 최대 발행량의 29.33%에 달하며, 보유 주소는 6만 2천 개를 넘습니다. 플랫폼 차원에서는 약 60만 개의 토큰이 발행되었고, 독립 생성자는 15만 명을 넘었으며, 프로토콜 누적 매출은 약 497만 달러입니다.
Robinhood Chain 발사 플랫폼 업계 전체를 보면, Dune 대시보드 데이터에 따르면 7월 이후 Pons는 토큰 발행량, 온체인 거래량, 거래자 수 모두 1위를 차지했으며, 거래량은 주요 발사 플랫폼 총량의 절반 이상을 차지합니다.
또한 주식과 밈의 결합이 Robinhood Chain에서 더 큰 추세로 자리 잡고 있습니다. KOL Dayu는 주식 토큰이 대규모로 온체인에 올라오면 가장 먼저 해결해야 할 것이 유동성 문제라고 봅니다. 수천 개의 주식 각각에 누군가 풀을 만들어야 하는데, 풀을 얼마나 크게 만들어야 할지에 대한 표준 답은 없습니다.
밈은 저비용 솔루션을 제공합니다. 특정 주식과 연계된 밈코인이 뜨면 해당 유동성 풀은 거래에 따라 자연스럽게 성장하므로 전담 풀 생성이 필요 없습니다. 반대로 주식은 밈에 현실 세계의 가치 기준점과 내러티브를 제공합니다.
그의 견해로는 이러한 상호 보완성이 주식과 밈이 Robinhood Chain에서 번성할 수 있는 핵심 논리이며, 단순한 내러티브용 장식이 아닙니다.
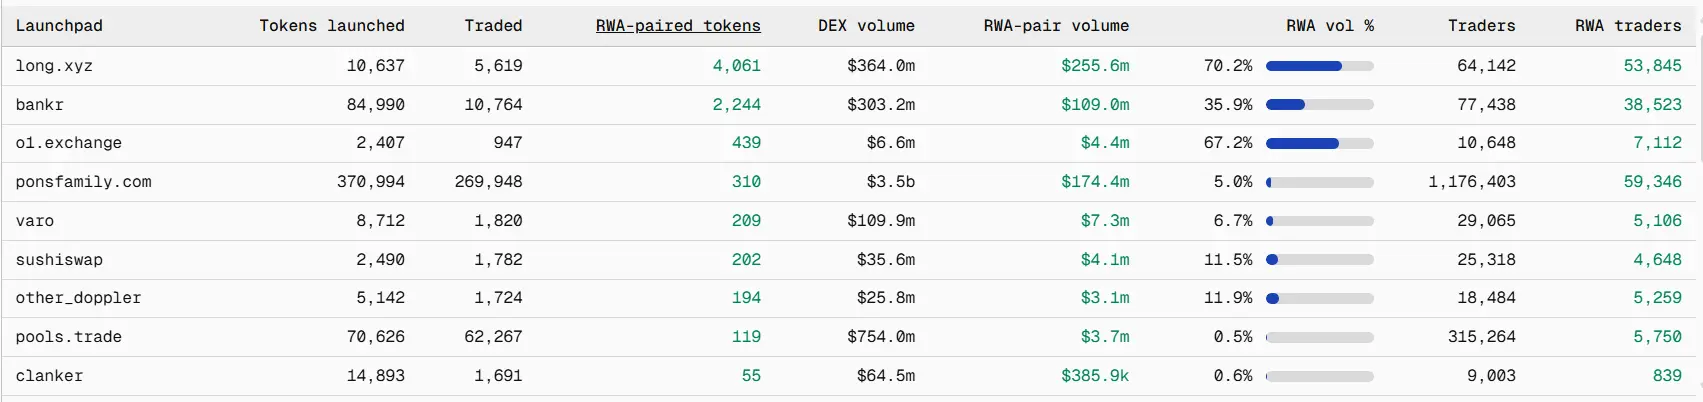
Pons도 주식 토큰 거래를 자체 시스템에 통합하려고 시도하고 있습니다. 현재 이 부분의 거래량은 플랫폼 총량의 약 5%로, 누적 거래량은 약 1억 7,400만 달러이며, 주식 토큰 거래쌍은 310개입니다. 다만 이것이 Pons의 주력 분야는 아닙니다. 같은 체인의 long.xyz, o1.exchange, bankr의 RWA 비중은 각각 70.2%, 67.2%, 35.9%로 모두 Pons보다 훨씬 높습니다.
Robinhood Chain 매출의 절반을 떠받치다?
Robinhood Chain은 출시 두 달 만에 이더리움, BSC, 솔라나, 베이스를 넘어서는 매출을 기록했습니다.
9월 3일 기준, Robinhood Chain의 지난 24시간 DEX 거래량은 약 18억 5천만 달러로 솔라나에 이어 2위이며, 이더리움 메인넷, BSC, 베이스를 앞질렀습니다.
같은 기간 이 체인이 창출한 수수료는 약 445만 달러로 솔라나, 이더리움, BSC, 베이스 합계의 3배이며, 온체인 매출은 약 401만 달러로 이 네 체인 합계의 약 14배에 달합니다.
DeFiLlama 매출 순위에서 프로토콜 매출 기준으로 Pons는 단일 애플리케이션으로 9위를 차지했습니다. 온체인 데이터 분석 플랫폼 Bubblemaps 보고서에 따르면, PONS가 매일 창출하는 수수료 매출은 약 473만 달러로 애플리케이션 차원에서 Hyperliquid, Polymarket, Fomo의 합계를 넘어섰습니다.
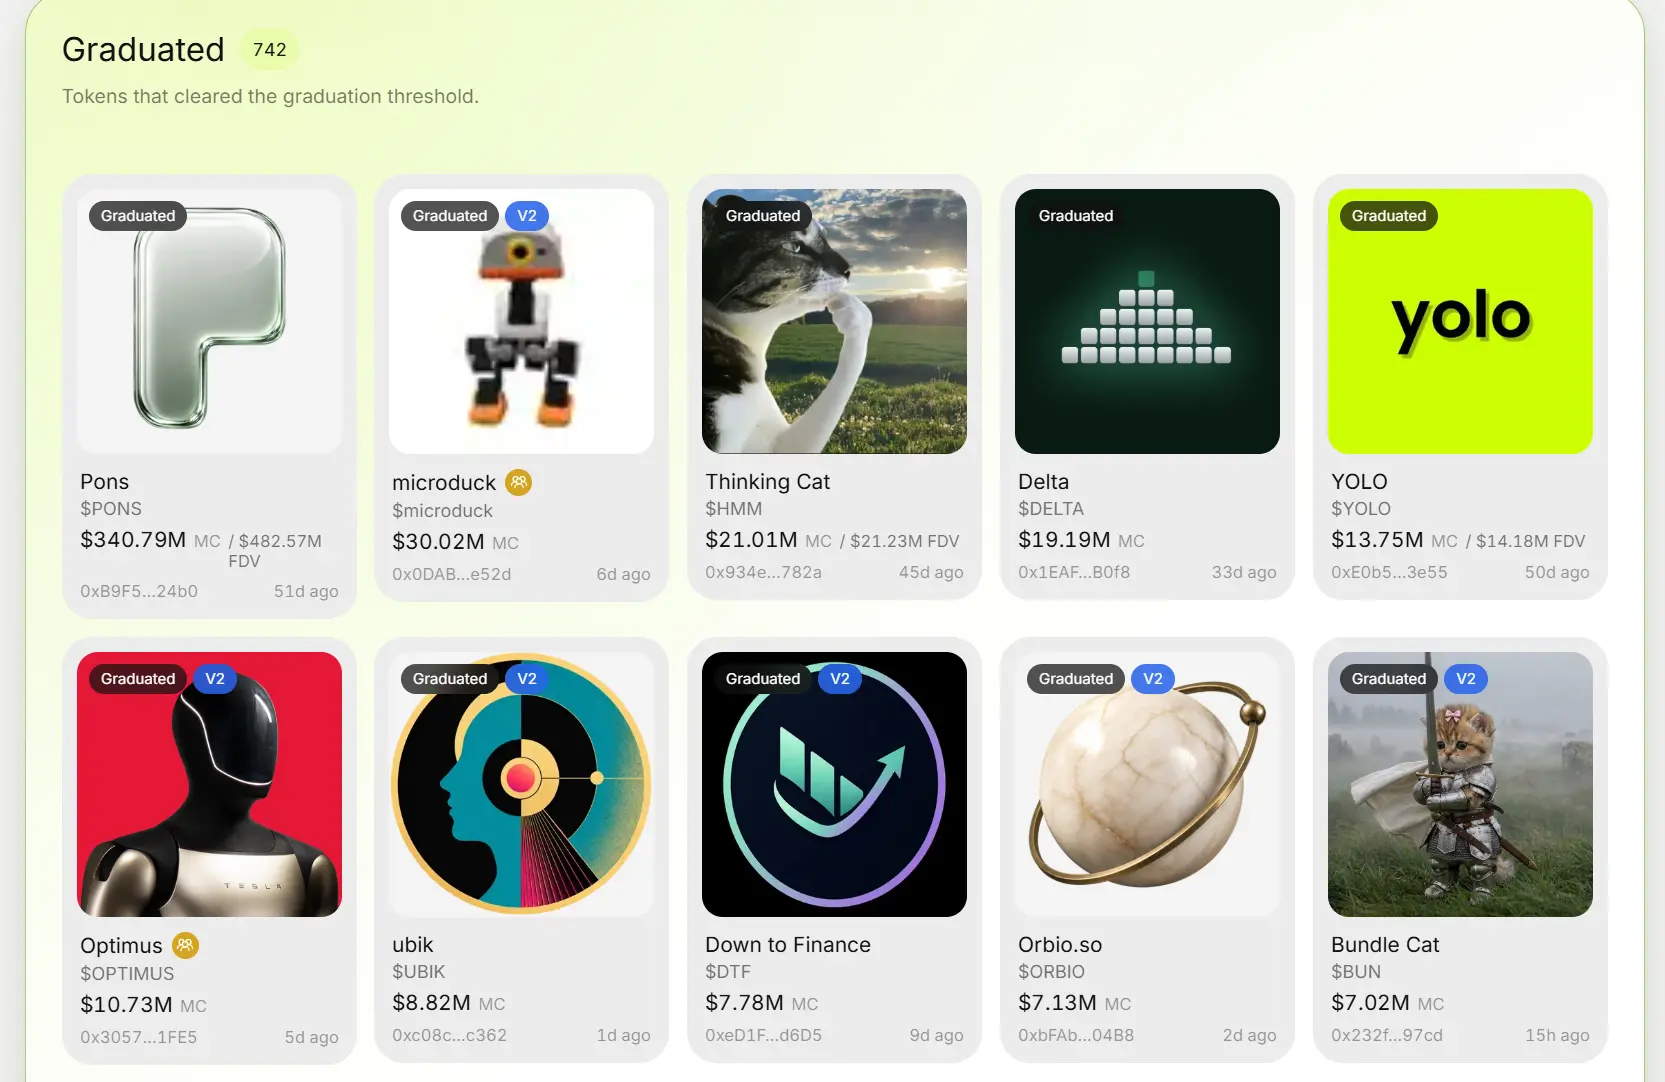
졸업률 측면에서 7월 통계를 보면, Pons는 누적 약 6만 7천 개의 토큰을 발행했으며, 이 중 529개가 졸업 기준에 도달하여 비율은 0.8% 미만입니다. 9월 초 공식 웹사이트에 따르면 누적 졸업 토큰은 742개인 반면, 누적 발행량은 약 60만 개로 증가하여 졸업률은 약 0.11%로 하락했습니다.
KOL 0xLoki는 신규 발행 토큰과 아직 뜨지 않은 프로젝트의 위험이 가장 높다며, 밈코인 유동성 풀에 투자할 때는 항상 제로가 될 준비를 해야 한다고 경고했습니다. 같은 발사 플랫폼에서 많은 롱테일 토큰의 보유 집중도가 매우 높아 일부 프로젝트는 80% 이상의 물량이 소수 주소에 집중되어 있습니다. 이러한 큰손들이 매도에 나서면 가격 구조가 버티기 어렵습니다.
또한 주목할 점은 Robinhood Chain이 메인넷 출시 이후 사용자에게 90일간의 가스비 무료 정책을 제공해 왔으며, 이 정책은 9월 말에 만료된다는 것입니다. 현재 하루 2만 개의 토큰 발행 밀도는 발행 비용이 거의 제로라는 기반 위에 크게 의존하고 있습니다. 보조금이 종료된 후에도 이러한 속도가 유지될 수 있을지는 미지수입니다.
트레이더 Timo는 Pons의 매출 성과를 Virtual의 역사적 최고치와 비교하며, 이러한 성장이 장기적으로 지속되기 어렵다고 판단했습니다. 또한 매수 비율이 실제로 실행될 수 있는지, 매출이 얼마나 지속될 수 있는지, 유동성이 충분한지에 대해 의문을 제기했습니다.
KOL Lanhu는 Pons의 전략이 Pump.fun을 Robinhood Chain에 가져온 것이라고 지적했습니다. 방식은 새롭지 않으며, 트래픽과 주목도는 있지만 얼마나 지속될지는 아직 알 수 없다고 했습니다. 일부는 Pump 모델을 복제하고 체인을 전환한 많은 프로젝트를 보아 왔다고 지적합니다. 체인 전환이 근본적인 문제 해결을 의미하지는 않으며, 대부분 결국 한 차례의 시장 열기만 얻을 뿐이라고 합니다.
Pons는 Robinhood Chain의 성공을 증명했을지 모르지만, 지속적으로 부의 효과를 창출할 수 있는 플랫폼이 될 수 있을지에 대한 시장의 답은 아직 나오지 않았습니다.
이 콘텐츠는 정보 및 교육 목적으로만 제공되며 BTCC와 관련된 투자 자문을 하지 않습니다. BTCC는 위 내용의 진실성, 정확성 및 독창성을 보장하기 위해 최선을 다하지만, 보장할 수는 없습니다.