


Visita a Almaty: reavaliei o sistema de pagamentos do Cazaquistão
 chaincatcher
Autor: Xu Chen, Steven, Payment 201
Na semana passada, fui a Almaty em viagem de negócios.
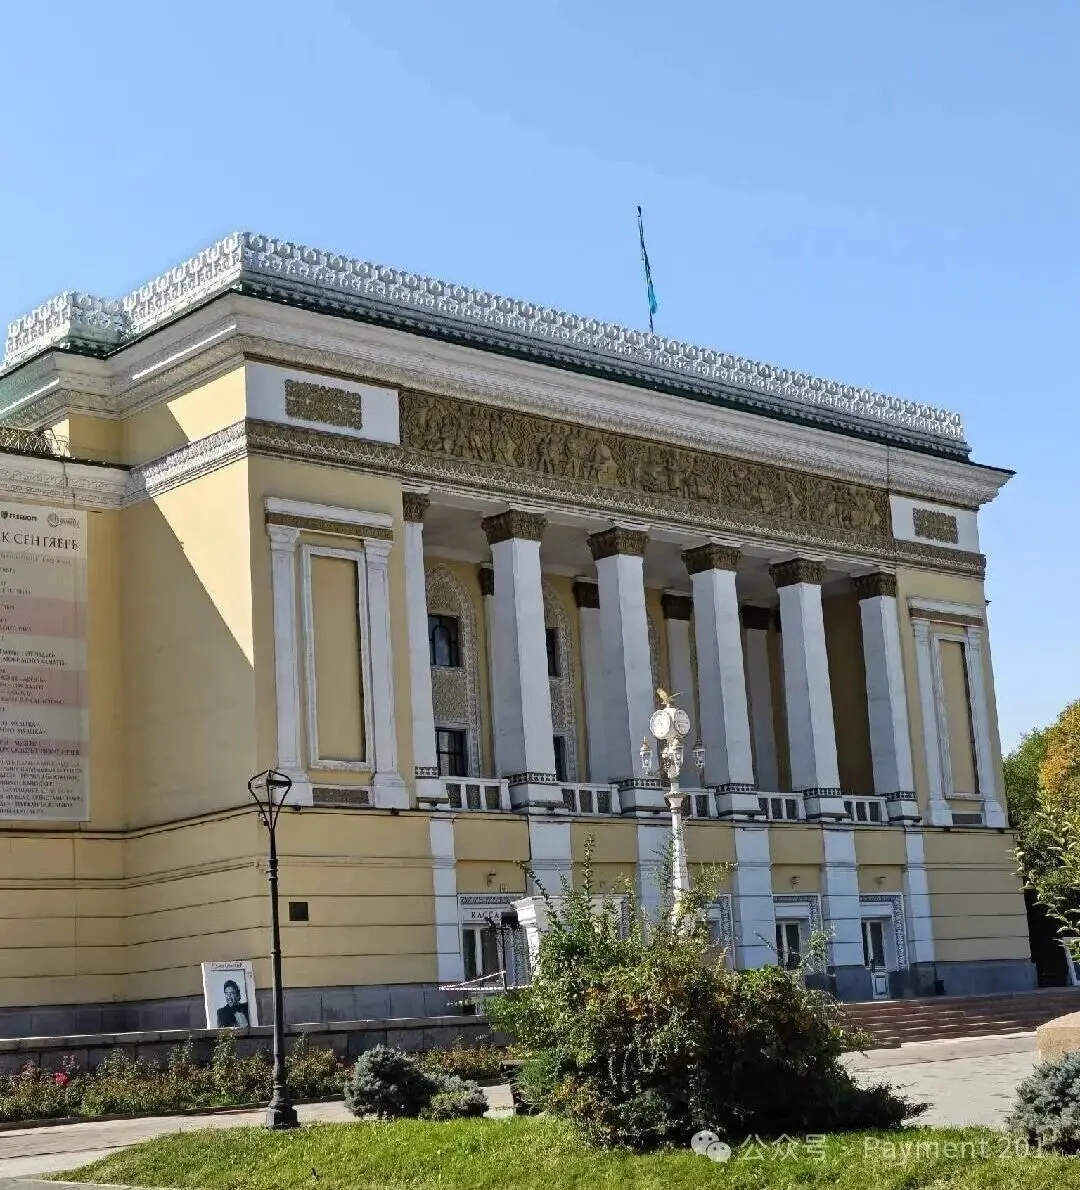
Foi também a minha primeira visita ao Cazaquistão. Antes de partir, imaginava que seria semelhante a Phnom Penh ou a algumas cidades do Vietname. No entanto, ao chegar, descobri que Almaty é bastante limpa; as ruas, os edifícios e até a atmosfera da cidade têm um toque do sudeste europeu.
Contudo, há frequentemente no ar um cheiro a poeira.
As estradas são largas e há construções novas por todo o lado (edifícios, estradas e várias infraestruturas), mas, ao caminhar pelas ruas, sente-se que não há muita gente.
Afinal, este é um país com uma área de quase 2,7 milhões de quilómetros quadrados e uma população de pouco mais de 20 milhões de habitantes.
Território demasiado vasto, população demasiado pequena.
Até agosto deste ano, a população do Cazaquistão era de cerca de 20,6 milhões.
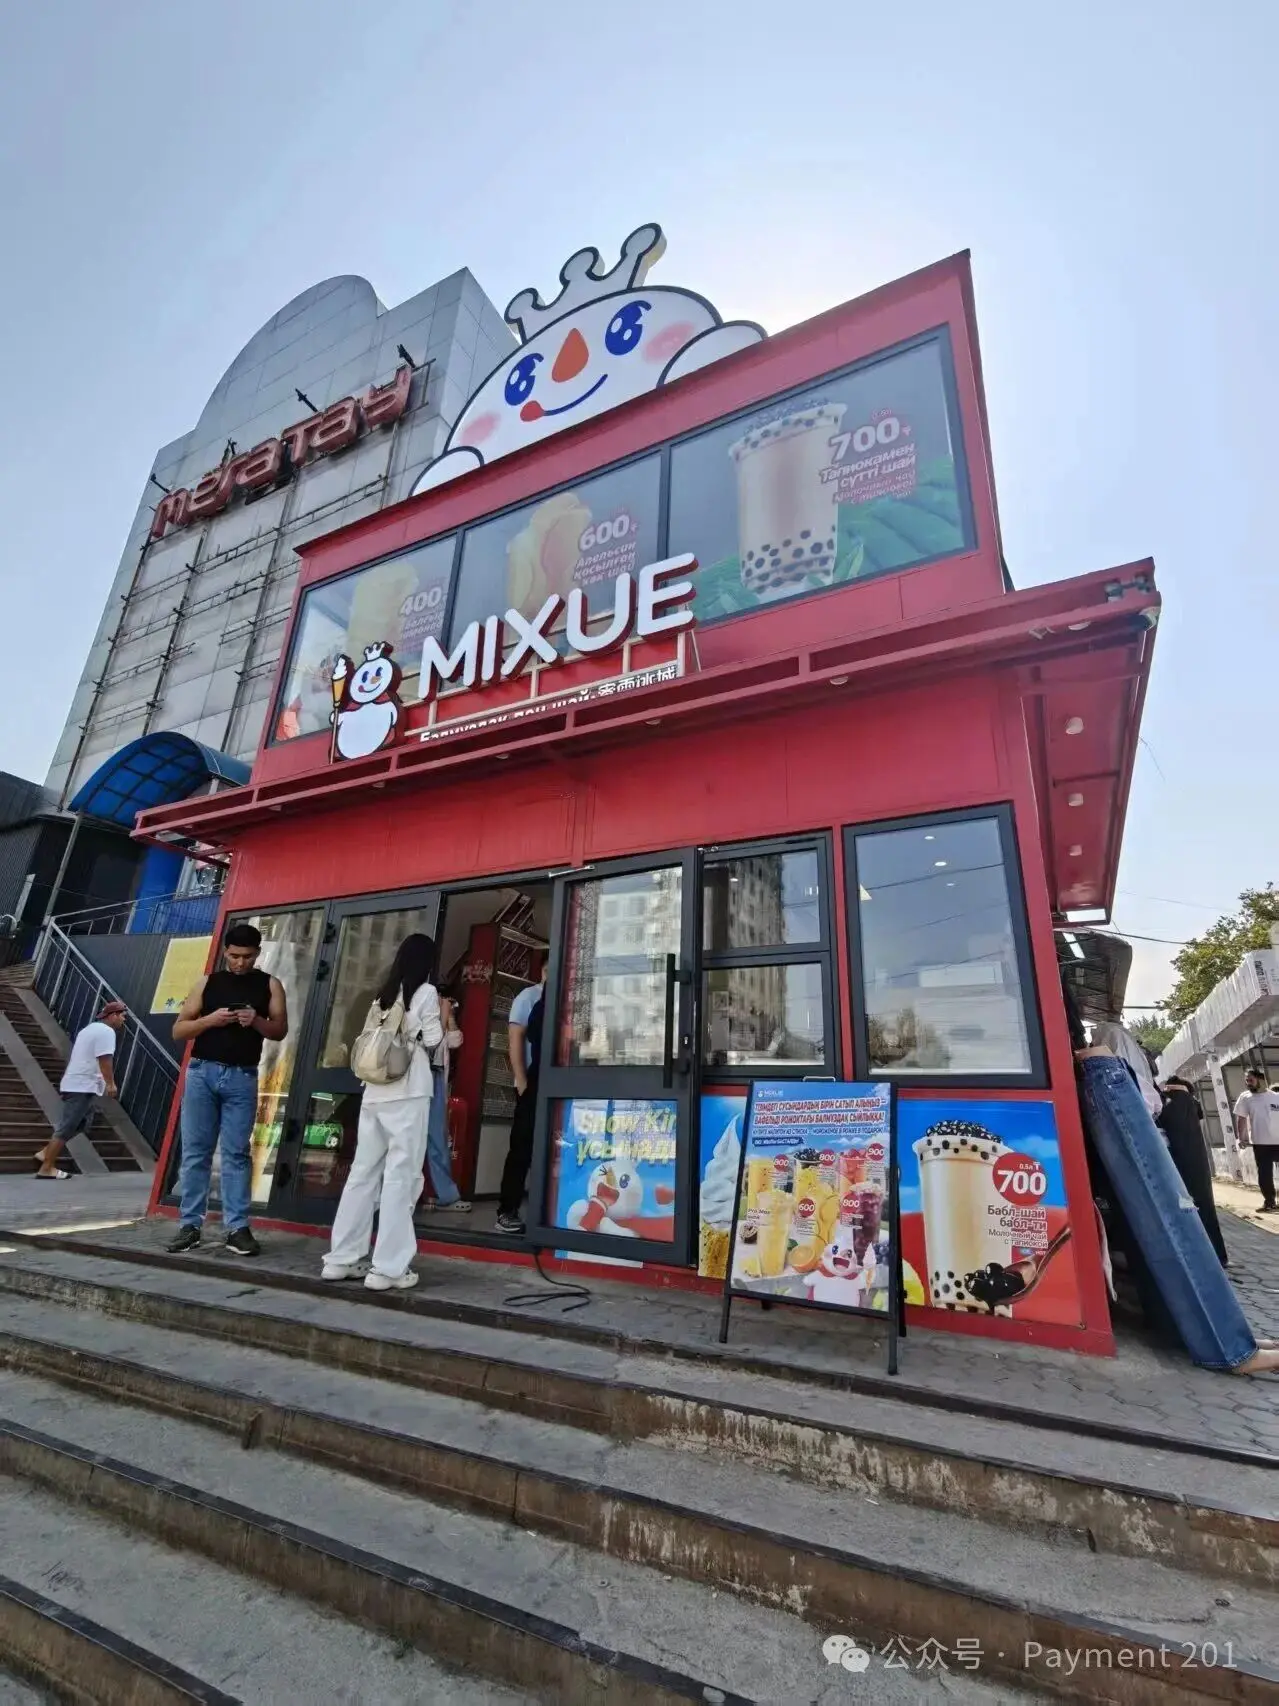
Outra impressão muito direta é que há mais presença chinesa do que eu imaginava. Claro que isto pode ser um pouco de viés de sobrevivência. Desde a partida do aeroporto de Urumqi, passando pela aterragem em Almaty, até à reunião do dia seguinte, encontrei muitos chineses ao longo do caminho. Alguns trabalham em infraestruturas, outros no comércio de minerais, energia e recursos, e outros ainda em logística e comércio transfronteiriço.
Os fluxos de mercadorias, capitais e pessoas entre a China e a Ásia Central são, na verdade, muito mais profundos do que muitos profissionais de pagamentos locais imaginam.
1. Do Freedom Bank à Cimeira Fintech da Ásia Central
Na manhã seguinte, fui ao Freedom Bank.
O escritório tem um estilo muito típico de banco digital, que me fez lembrar o WeBank. A equipa do Freedom Pay trabalha no Kaisar Plaza e, como o chefe principal gosta de Harry Potter, o escritório está decorado com o tema de Harry Potter.
Revimos rapidamente as cooperações anteriores, discutimos as mudanças recentes do setor e as possíveis direções futuras do setor bancário e de pagamentos do Cazaquistão.
Outra impressão direta desta visita à Freedom é que os bancos locais já não encaram a aplicação móvel apenas como um "canal de banco eletrónico", usado só para consultar saldos, transferir dinheiro e pagar faturas de cartão de crédito. Pelo contrário, estão a disputar a verdadeira interface com o consumidor.
O Kaspi é o interveniente mais bem-sucedido neste modelo, mas a Freedom e outros bancos locais também estão a avançar na direção de Banking + Payments + Lifestyle/Commerce. Por outras palavras, os bancos locais não disputam apenas depósitos, empréstimos e cartões.
O que todos disputam é: quem consegue dominar a app que os utilizadores abrem todos os dias. Este detalhe é, na verdade, muito importante, e vou explicá-lo em pormenor mais adiante.
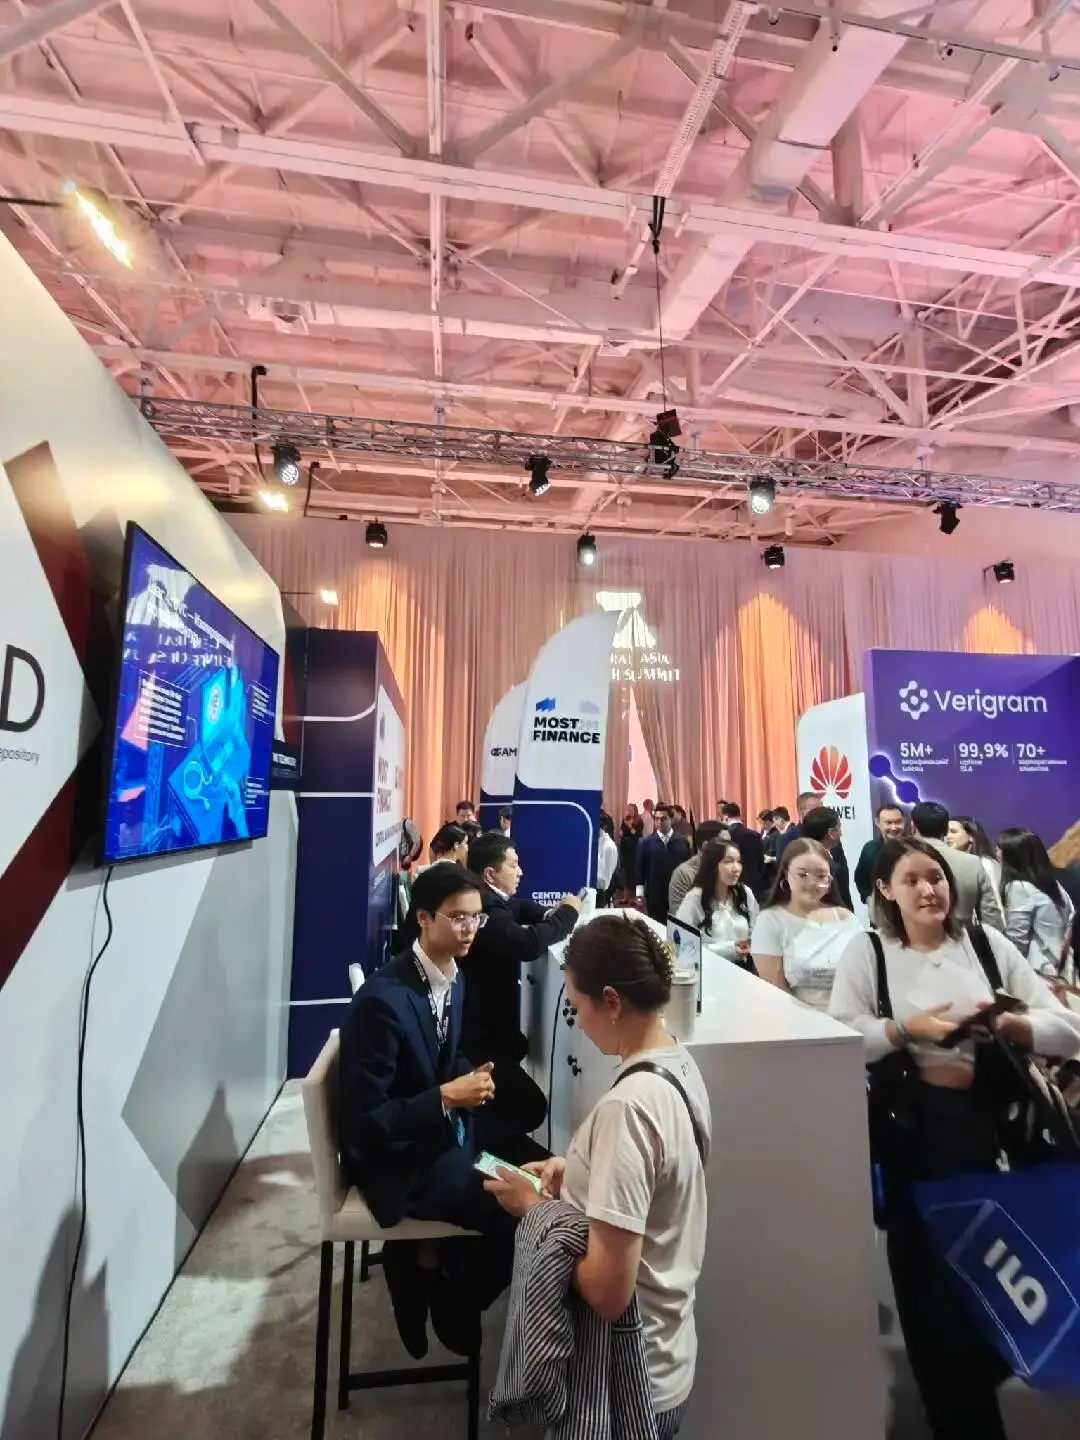
Ao meio-dia, visitei rapidamente a Cimeira Fintech da Ásia Central. O espaço parecia uma galeria de arte, com poucos expositores, sobretudo de bolsas locais, empresas de pagamentos e instituições financeiras. A Visa tinha um expositor bastante grande, mas, quando passei, parecia não ter muito movimento; algumas pessoas estavam sentadas a jogar.
Conversei casualmente com algumas instituições presentes, troquei cartões de visita e houve, de facto, algumas descobertas interessantes. Também encontrei amigos da UnionPay International e falámos sobre emissão de cartões e serviços de remessas.
O setor dos pagamentos é, por vezes, bastante interessante. Questões que exigiriam dez e-mails para serem esclarecidas online, muitas vezes compreendem-se em dez minutos de conversa presencial; o resto dá-se seguimento depois.
Ao meio-dia, almocei com amigos nas proximidades e começámos a discutir o que o setor de pagamentos poderá fazer nos próximos anos.
2. A discussão da noite já era um "tema de 2026"
À noite, participei no único evento Fintech Network do dia em Almaty.
A Fireblocks foi um dos organizadores, e fui apresentado ao Pave Bank, à Tether e a vários PSP locais e empresas fintech da Ásia Central.
Os temas discutidos eram muito "2026". Vários negócios e colaborações concretas giravam em torno de: stablecoins, liquidação transfronteiriça, infraestrutura bancária, depósitos e levantamentos, e o que surgirá a seguir no mercado da Ásia Central.
Depois da conversa, olhei para o relógio e reparei que já eram dez da noite. Abri o Telegram e vi que muitos amigos dos grupos da Ásia Central com quem já tinha contactado estavam a combinar encontros presenciais. Foi, de facto, um pouco intenso.
Embora o evento se chamasse Cimeira Fintech da Ásia Central, na prática não estavam presentes apenas pessoas dos países C5 da Ásia Central. Também encontrei amigos da região do Cáucaso, como a Geórgia. Do ponto de vista do setor de pagamentos e financeiro, a Ásia Central e o Cáucaso são frequentemente vistos como uma região mais ampla.
Nos últimos dias, aproveitei também para provar a gastronomia local. Carne de cavalo, pão caseiro, cerveja fresca e churrasco georgiano.
Almaty deixa realmente uma impressão duradoura.
Passados vários dias, não usei dinheiro uma única vez.
A falar de pagamentos.
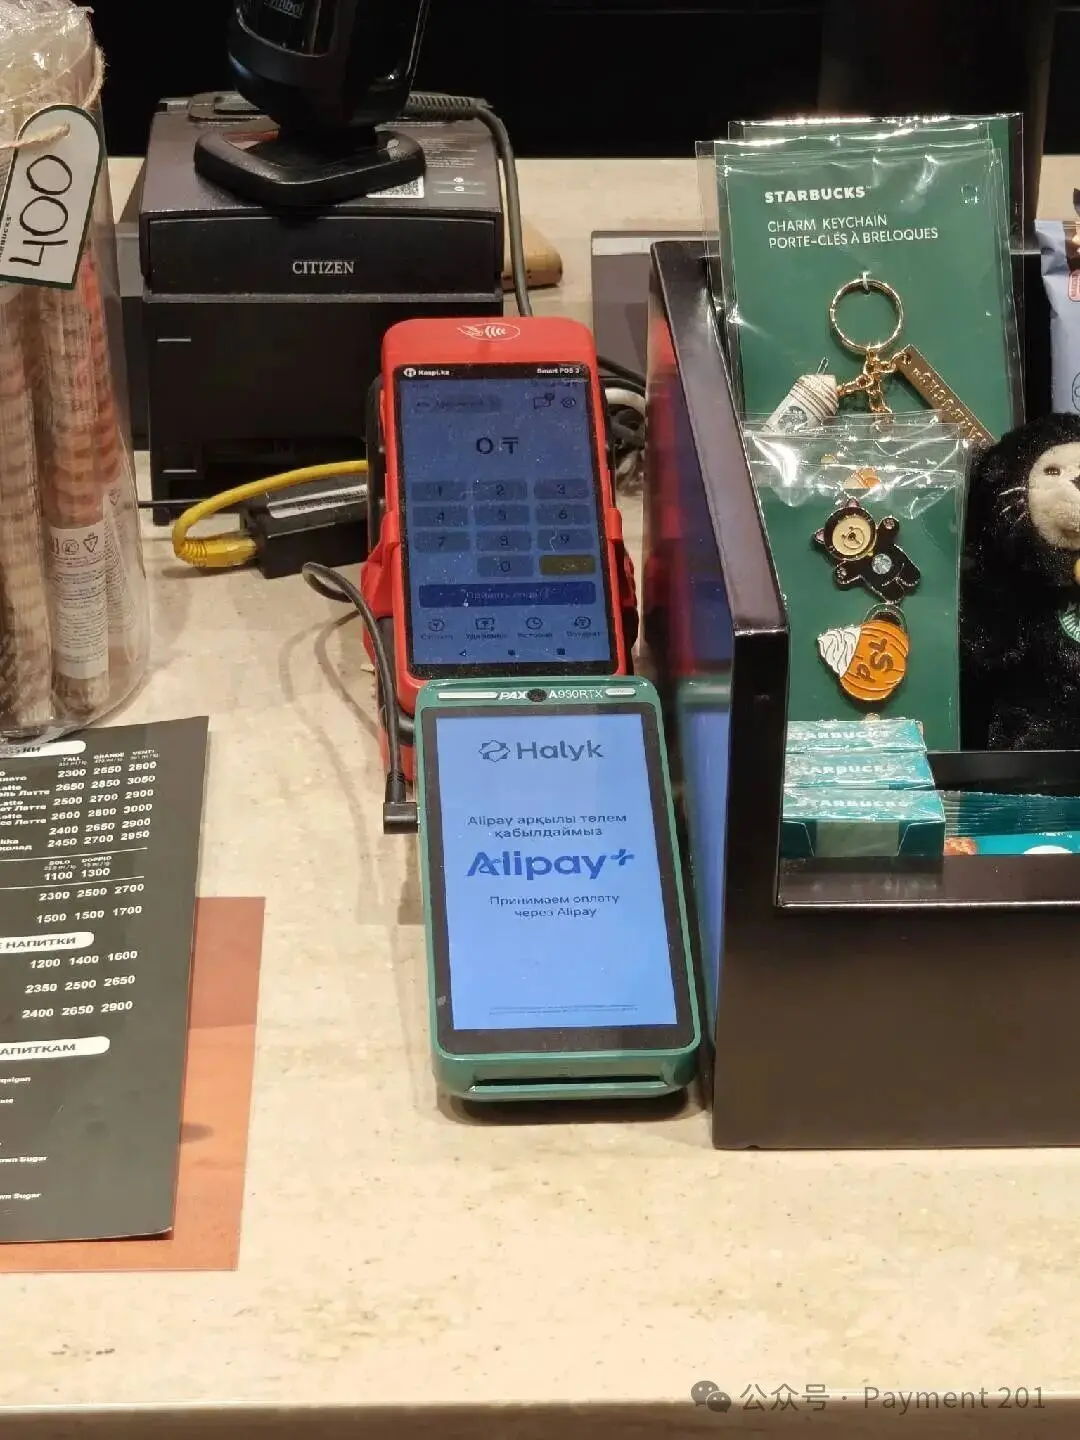
Nesta viagem a Almaty, tive uma experiência muito direta:
Não usei dinheiro de todo.
Refeições, cafés, centros comerciais e várias despesas do dia a dia: sempre que podia pagar com cartão, usava o cartão Visa e, em alguns contextos, também o Alipay+. Toda a experiência de pagamento foi muito mais fluida do que eu imaginava antes de partir.
Antes de vir, ainda tinha alguns estereótipos: será que a proporção de numerário em Almaty seria elevada? A aceitação de cartões seria insuficiente? As carteiras locais seriam muitas e fragmentadas?
Depois de chegar, pelo menos numa cidade central como Almaty, estas preocupações basicamente não se concretizaram. Um turista estrangeiro consegue viver sem numerário apenas com Visa + Alipay+.
No primeiro semestre de 2026, os residentes do Cazaquistão realizaram cerca de 7,1 mil milhões de transações não monetárias, num total de 92,1 biliões de tenge, o que dá uma média diária superior a 39 milhões de transações.
No entanto, o mundo de pagamentos que observo como turista não é o mesmo mundo de pagamentos que os locais usam no dia a dia.
O que os turistas veem é: Visa / Mastercard / carteiras internacionais.
O que os consumidores locais conhecem melhor é: Kaspi / apps bancárias / QR / P2P.
Indo um nível mais fundo, começamos a ver:
Pagamentos imediatos interbancários + QR unificado.
A partir daqui, o panorama de pagamentos do Cazaquistão torna-se muito interessante.
Este não é um mercado típico dominado por carteiras
Todos conhecemos o percurso de desenvolvimento dos pagamentos móveis na China na última década. Carteiras de terceiros como Alipay e WeChat Pay posicionaram-se gradualmente entre os consumidores e as contas bancárias. Conta bancária
↓
Carteira
↓
Consumidor / Comerciante
A conta bancária continua na base, mas a frente de consumo foi assumida pelas carteiras.
No entanto, o Cazaquistão não se desenvolveu totalmente ao longo deste caminho.
Uma força importante na digitalização dos pagamentos veio dos bancos e de plataformas ligadas aos bancos.
As apps bancárias deixaram de ser apenas ferramentas de gestão de conta. Transformaram-se diretamente em: super apps. Por isso, se tivesse de rotular o panorama de pagamentos do Cazaquistão, preferiria chamar-lhe:
Um mercado de super apps dominado pelos bancos.
O Kaspi é o exemplo mais típico.
O que o Kaspi realmente mudou não foi apenas a forma de pagar.
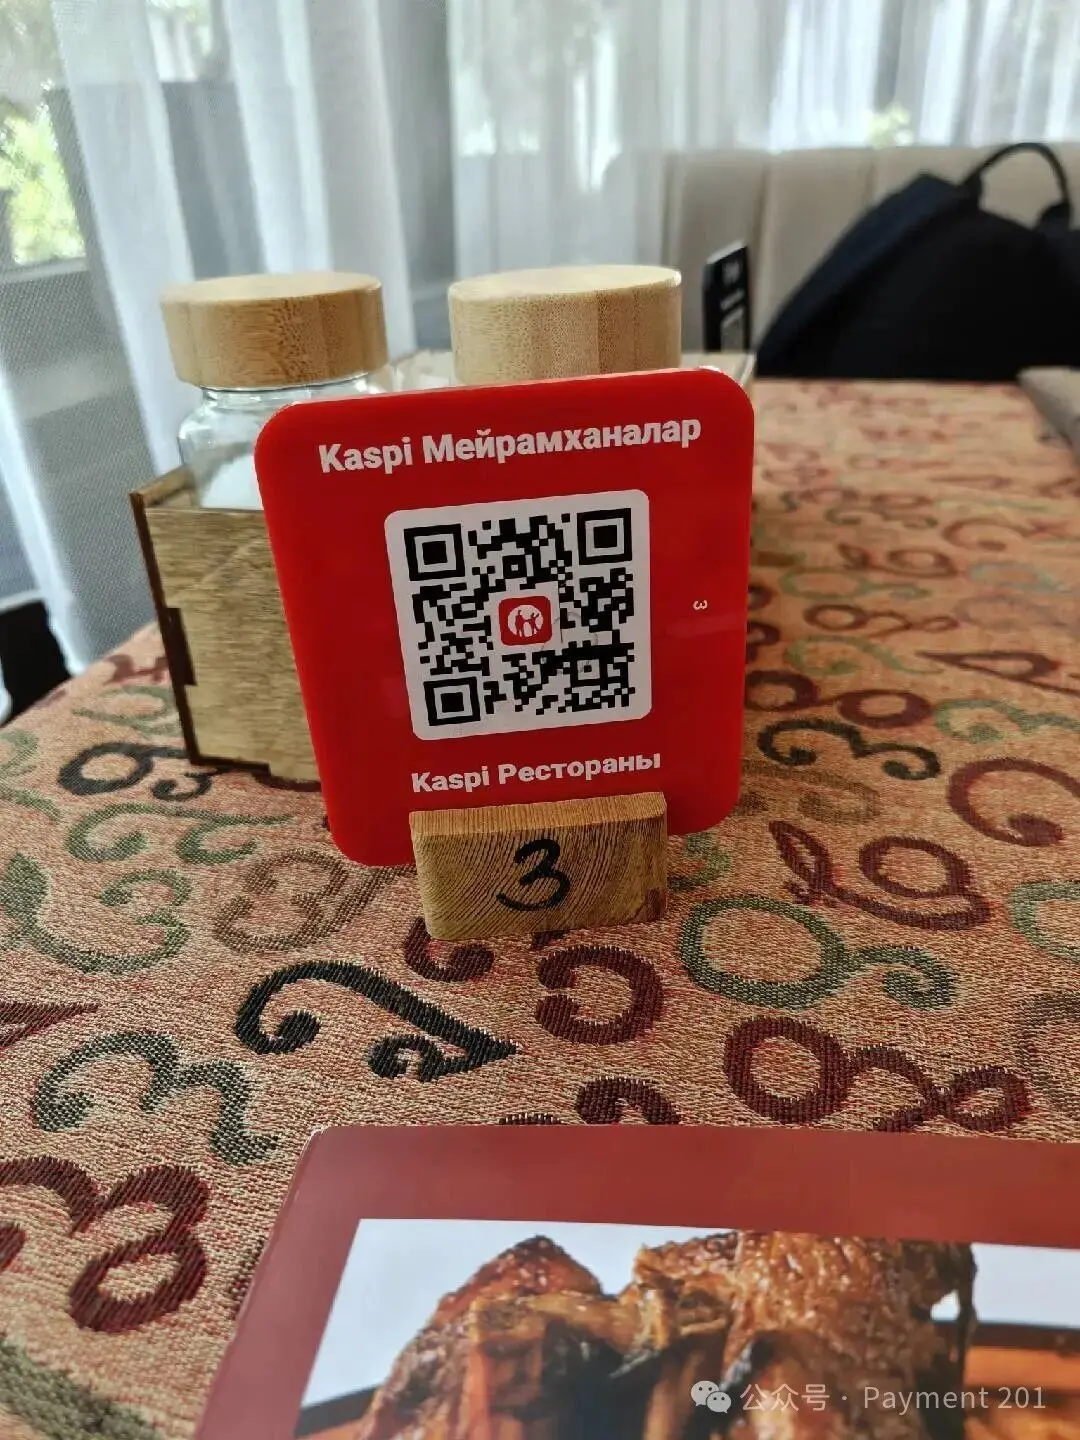
Muitas pessoas, quando conhecem o Kaspi pela primeira vez, entendem-no diretamente como:
"O Alipay do Cazaquistão."
Esta compreensão é conveniente, mas subestima um pouco o Kaspi.
O Kaspi não é apenas uma carteira.
Do lado do consumidor, oferece pagamentos, P2P, QR, pagamento de faturas, mercado, viagens e pagamentos fracionados;
Do lado do comerciante, oferece Kaspi Pay, aquisição, QR, pagamentos B2B e serviços para comerciantes.
Pagamentos, banca, comércio e crédito estão todos integrados num único ecossistema.
Mas, se apenas listarmos estes produtos, ainda não se explica porque é que o Kaspi é tão forte.
O que realmente importa é o ciclo virtuoso por trás:
Consumidor
↓
Pagamento
↓
Comerciante
↓
Mercado
↓
Crédito / Pagamento fracionado
↓
Mais GMV
↓
Pagamento
Os consumidores entram pela conveniência do pagamento. Os comerciantes também precisam de entrar porque os consumidores estão todos aqui. Quanto mais comerciantes houver, mais forte se torna a rede de aceitação. O mercado traz mais transações aos comerciantes. O pagamento fracionado e o crédito ao consumo impulsionam ainda mais o consumo.
No final, estas transações voltam a fluir para o pagamento.
Portanto, o verdadeiro fosso competitivo do Kaspi nunca foi o QR.
É o efeito de rede formado por: consumidores + comerciantes + pagamentos + comércio + crédito.
Até 2025, o Kaspi Payments terá 14,6 milhões de consumidores ativos, um TPV anual de pagamentos de 44,2 biliões de tenge e cerca de 6,72 mil milhões de transações de pagamento; os pagamentos por QR e cartão representam, em conjunto, 69% do TPV de pagamentos.
Num país com apenas 20,6 milhões de habitantes, esta densidade é impressionante.
Mas creio que a verdadeira importância do Kaspi nem sequer está nestes números.
- A relação tradicional entre um banco e o utilizador pode ser: receber o salário, poupar, pedir empréstimos, abrir a app ocasionalmente.
- O Kaspi transformou esta relação em: compras, refeições, transferências, pagamento de faturas, pagamento fracionado, compras……
Acontece todos os dias.
O pagamento tornou-se o ponto de entrada de alta frequência mais importante desta relação.
Portanto, em certo sentido, o Kaspi já não é apenas uma app de pagamentos.
Está muito próximo de ser:
Uma infraestrutura privada de pagamentos.
Um mercado de cartões interessante: Visa, Mastercard e MIR estão todos presentes
Outro ponto interessante é que o Cazaquistão não é apenas um mercado Visa / Mastercard.
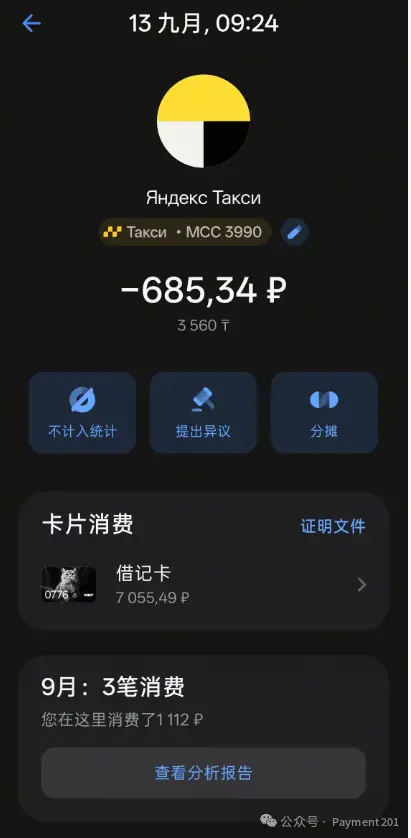
Em alguns contextos, o cartão MIR também pode ser aceite.
Claro que isto não significa que o MIR tenha cobertura total no Cazaquistão; a aceitação do MIR depende claramente de adquirentes e redes de POS específicos. Alguns bancos e redes de terminais ainda suportam o MIR, outros já suspenderam.
Mas é precisamente este detalhe que torna os pagamentos no Cazaquistão mais interessantes.
No mesmo mercado, podemos ver simultaneamente: Visa, Mastercard, UnionPay, MIR. E, por cima disto, ainda há: Kaspi QR / QR bancário / QR unificado.
Do ponto de vista dos trilhos de pagamento, o Cazaquistão é, na verdade, como um cruzamento de redes de pagamento.
A oeste, há as redes globais de cartões Visa / Mastercard.
A norte, mantém algumas ligações com o ecossistema de pagamentos da Rússia e da CEI.
A leste, os turistas e comerciantes chineses podem ver meios de pagamento como UnionPay e Alipay+.
E a interface de pagamento local mais forte para o consumidor é o Kaspi e as várias apps bancárias.
Por isso, é difícil classificar simplesmente os pagamentos do Cazaquistão como: "mercado de cartões" ou "mercado de QR". É mais parecido com: um mercado de pagamentos multi-trilho.
Trilhos de pagamento de diferentes países, diferentes épocas e diferentes percursos tecnológicos coexistem aqui.
O QR é forte, mas isso não significa que "o QR tenha eliminado os cartões bancários"
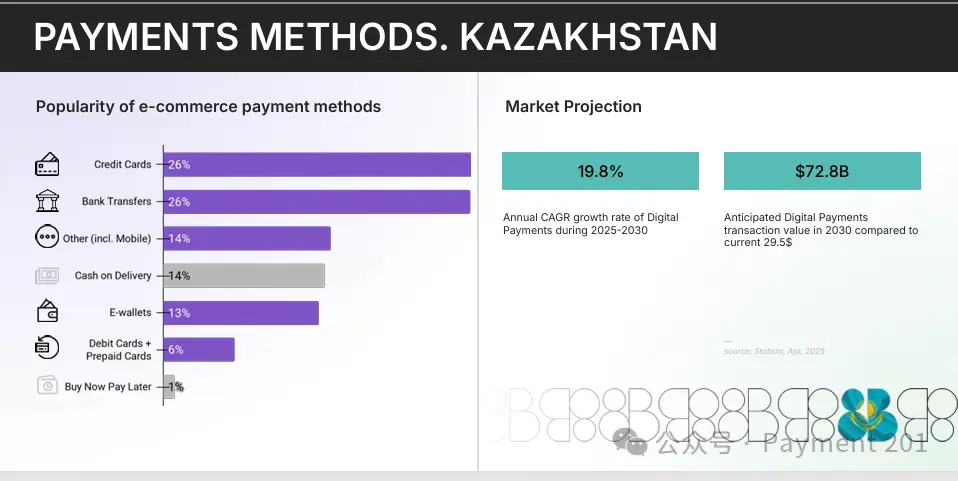
Precisamente por isso, creio que não podemos descrever o Cazaquistão com a ideia de "o QR substitui o cartão".
Durante a minha estadia, usei sobretudo Visa, os consumidores locais usam massivamente o QR, e os utilizadores vindos da Rússia podem ainda usar o MIR em algumas redes de aceitação.
Tudo isto pode perfeitamente coexistir.
Porque, quando falamos de pagamentos, precisamos de distinguir duas coisas: a interface de pagamento e o trilho de pagamento.
O consumidor abre a app do banco e lê um código QR: isso é uma interface. Eu encosto o cartão Visa: também é uma interface.
O cartão MIR conclui a transação num POS que o suporta; por trás, há outro mecanismo de compensação e processamento.
Portanto, o que realmente acontece não é: um trilho elimina completamente outro trilho.
É antes: a experiência de pagamento na frente torna-se cada vez mais centrada no telemóvel, e os trilhos de pagamento subjacentes tornam-se cada vez mais estratificados.
Visa / Mastercard continuarão a existir durante muito tempo no domínio transfronteiriço, nos pagamentos de turistas, no comércio eletrónico e na aceitação por comerciantes internacionais.
O MIR reflete as ligações existentes entre o Cazaquistão e o ecossistema de pagamentos russo. O Kaspi e o QR local resolvem os pagamentos locais de consumo de alta frequência. O QR unificado continua a avançar para a interoperabilidade.
Trilhos diferentes resolvem problemas diferentes.
Quanto mais sucesso o Kaspi tem, mais evidente se torna a próxima questão
Do ponto de vista do consumidor, o ciclo fechado do Kaspi quase não tem problemas. Abrir a app, ler o código, pagar, concluído.
O problema está na estrutura global do mercado.
O Kaspi tem os seus próprios consumidores, os seus próprios comerciantes, o seu próprio QR, as suas próprias contas e a sua própria rede de aquisição.
Outros bancos também estão a desenvolver as suas próprias apps, os seus próprios QR e as suas próprias redes de comerciantes. Isto é racional para qualquer banco.
Porque:
Ciclo fechado = fosso competitivo.
As instituições podem controlar a experiência do utilizador, o risco, o preço, a experiência do comerciante, e continuar a reforçar a densidade da sua rede através de reembolso, crédito, pagamento fracionado e comércio.
No entanto, quando existem simultaneamente vários ciclos fechados suficientemente grandes, do ponto de vista de todo o mercado de pagamentos, isso transforma-se noutra palavra:
Fragmentação.
Porque é que o consumidor haveria de se importar com o banco a que o comerciante pertence? Porque é que o comerciante haveria de usar QR diferentes para consumidores de bancos diferentes? Porque é que cada banco haveria de construir repetidamente a sua própria rede de aceitação?
Portanto, creio que a fase anterior do Cazaquistão resolveu: como avançar para uma sociedade sem numerário? Agora começa a responder à próxima questão: como alcançar a interoperabilidade?
O Kaspi resolveu o problema da adoção; o QR unificado começa a resolver o problema da estrutura do mercado
Por isso, em 2026, a mudança mais digna de atenção nos pagamentos do Cazaquistão não é, na verdade, o Kaspi.
É:
O QR unificado.
Em julho de 2026, o Cazaquistão lançará oficialmente, a nível nacional, o sistema de pagamentos móveis interbancários. O núcleo inclui duas coisas: transferências interbancárias por número de telemóvel e: pagamentos QR interbancários.
No lançamento, todos os bancos que oferecem serviços de banca de retalho a clientes particulares através de apps móveis estarão ligados.
Os consumidores poderão transferir instantaneamente, a partir da app do seu banco, para utilizadores de outro banco; e também poderão ler o QR unificado do comerciante para concluir pagamentos interbancários, sem exigir que comprador e vendedor estejam no mesmo banco.
O sistema suporta:
Funcionamento imediato 24/7.
Antes, podia ser:
Consumidor do banco A
↓
App do banco A
↓
QR do banco A
↓
Comerciante do banco A
Agora, gradualmente, passa a ser:
Consumidor do banco A
↓
App móvel do banco A
↓
Trilho de pagamento interbancário
↓
Comerciante do banco B
Para o consumidor comum, à superfície só aconteceu uma coisa:
Os códigos QR tornaram-se interoperáveis.
Mas os profissionais de pagamentos não veem apenas o QR.
A verdadeira mudança está em: endereçamento, encaminhamento, compensação e aceitação. Passou-se de redes privadas para trilhos interoperáveis.
O sistema é operado pela empresa nacional de pagamentos sob a alçada do banco central do Cazaquistão. Um mês após o lançamento, este sistema de pagamentos móveis interbancários já processou mais de 8 milhões de transações, num total de 210 mil milhões de tenge.
Por isso, creio que se pode resumir numa frase:
O Kaspi resolveu o problema da adoção; o QR unificado começa a resolver o problema da estrutura do mercado.
O Kaspi provou a rapidez com que um ciclo fechado consegue atrair consumidores e comerciantes para os pagamentos móveis.
O QR unificado está a resolver outro problema:
O mercado não pode estar sempre dividido por redes privadas individuais.
Porque é que, sendo o Kaspi já tão forte, o país continua a promover o QR unificado?
Esta questão é, na verdade, o ponto central que pretendo transmitir em todo o artigo. Do ponto de vista da experiência do utilizador, o Kaspi já é muito bom. Os consumidores não se queixam todos os dias de que "preciso de um QR nacional unificado". Os comerciantes também têm soluções de aceitação maduras.
Então, porque continuar a construir trilhos interbancários?
Porque a infraestrutura de pagamentos nunca serve apenas para resolver a experiência do utilizador.
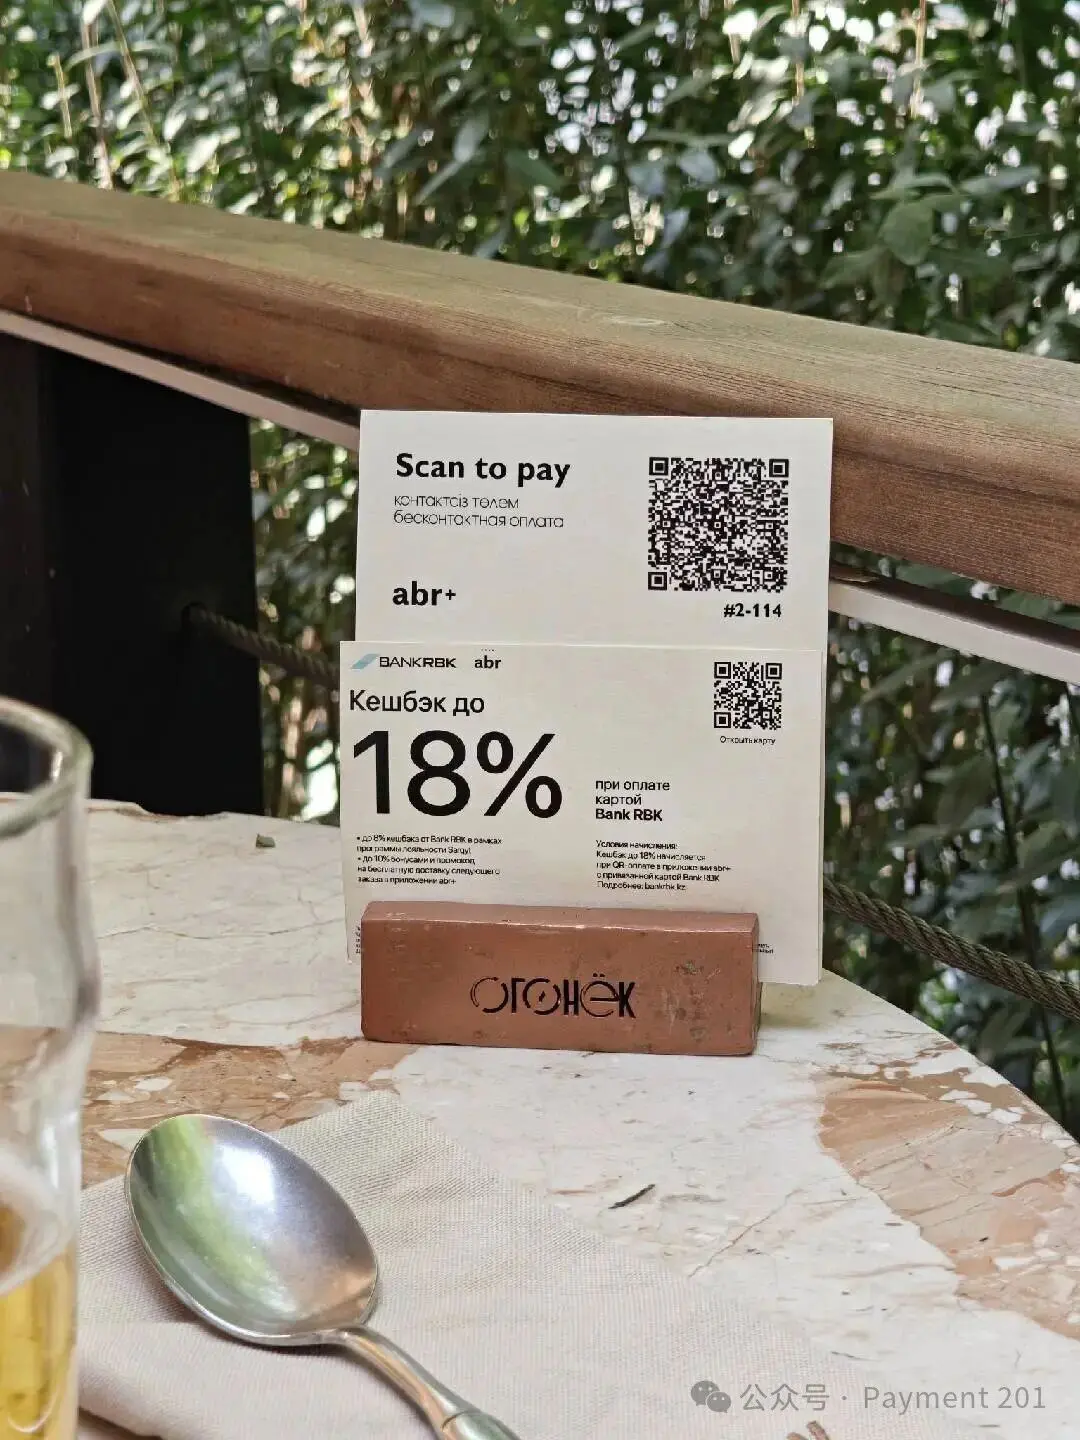
A primeira questão é: concorrência.
Quando uma plataforma detém simultaneamente consumidores, comerciantes, pagamentos, comércio e crédito, um novo entrante não enfrenta apenas um produto de pagamento.
Enfrenta toda a rede. Fazer um QR melhor não faz sentido. Porque as pessoas não estão do teu lado. Os comerciantes também não estão do teu lado.
No setor dos pagamentos é frequentemente assim: a tecnologia é fácil de copiar, os canais são difíceis de copiar. O QR unificado desacopla efetivamente a rede de aceitação da base de consumidores de um banco específico. Os bancos podem competir menos em "quem tem mais comerciantes com QR" e mais em: produto, experiência do utilizador, preço, crédito, risco, dados e serviço.
A segunda questão é:
Densidade de aceitação.
Uma rede de pagamentos verdadeiramente madura quer, em última análise, alcançar:
Banco do consumidor ≠ banco do comerciante, sem que isso afete o pagamento.
A Visa, a Mastercard e a UnionPay têm resolvido, basicamente, este tipo de problemas há décadas.
Hoje, cada vez mais países estão a promover pagamentos imediatos + QR, apenas refazendo o mesmo no mundo A2A.
É precisamente este o processo de passagem de: redes privadas para: trilhos públicos.
Mais abaixo, há toda uma pilha financeira de nível nacional
O QR unificado não é um projeto isolado.
O banco central do Cazaquistão está atualmente a promover, no quadro de uma infraestrutura financeira digital nacional mais ampla, os pagamentos móveis interbancários, o QR unificado, a banca aberta, o tenge digital, entre outros.
Se olharmos separadamente: QR, pagamentos imediatos, banca aberta, identidade digital, antifraude, CBDC — cada um destes temas tem sido um tópico quente no mundo fintech nos últimos anos.
Mas o que é realmente interessante é que, no final, podem acabar por ser montados na mesma pilha:
Identidade
↓
Conta bancária
↓
API aberta
↓
Trilho de pagamento
↓
Compensação / Liquidação
↓
Moeda digital
↓
Infraestrutura de risco
Por isso, olhar hoje para os pagamentos do Cazaquistão e estudar apenas: porque é que o Kaspi teve sucesso?
É, na verdade, um pouco insuficiente; o Kaspi foi uma resposta muito importante da fase anterior, mas este mercado já começou a colocar a próxima questão.
Eu uso Visa, mas para um PSP entrar no mercado local está longe de ser simples
Nesta viagem a Almaty, a minha experiência de pagamento como turista foi muito simples. Visa e Alipay+ foram basicamente suficientes.
No entanto: um turista conseguir pagar e um comerciante / PSP entrar verdadeiramente neste mercado são duas coisas completamente diferentes.
Desta vez, encontrei também muitos chineses no local. Infraestruturas, mineração, energia, comércio de recursos, logística, comércio transfronteiriço.
Estes fluxos comerciais trazem inevitavelmente fluxos de capital cada vez mais complexos: cobrança, câmbio, liquidação, saída de fundos transfronteiriça. E também aquilo que atualmente preocupa muito toda a gente: entradas e saídas de stablecoins.
Se um PSP global entrar no Cazaquistão, a primeira reação costuma ser:
"A Visa / Mastercard local é muito difundida; não basta ligar a aquisição de cartões?"
Mas, assim que se entra na pilha de pagamentos local, é preciso lidar com:
Entidade local
↓
Aquisição local
↓
Kaspi / QR local
↓
QR unificado
↓
Cobrança em tenge
↓
Liquidação
↓
Câmbio
↓
Reconciliação
↓
Saída de fundos transfronteiriça
E muitos dos seus comerciantes não têm o problema da entidade local.
Por isso, o que acontece frequentemente é que, quanto mais madura é a pilha de pagamentos local, mais um PSP global precisa de compreender o local. A aceitação global nunca equivale apenas a concluir a integração com a Visa / Mastercard. O chamado global é, na essência, ainda composto por um trilho local atrás de outro.
A oportunidade das stablecoins não está em os locais usarem USDT para comprar café.
Nas conversas da noite, falou-se muito de stablecoins.
Mas, se as colocarmos em toda a pilha de pagamentos do Cazaquistão, a minha compreensão é, na verdade, muito simples: o primeiro cenário de aplicação das stablecoins não é, de todo, o retalho. O consumidor local abre o Kaspi ou a app do banco, lê o código e conclui a compra de um café. Porque é que haveria de pagar primeiro em USDT? O pagamento de consumo na frente já é suficientemente bom. As stablecoins não precisam de resolver um problema que já está resolvido.
O seu verdadeiro valor pode estar na retaguarda: B2B transfronteiriço, gestão de tesouraria, liquidez em dólares, entradas e saídas de fundos, liquidação de comerciantes. E também em alguns corredores onde a eficiência da banca correspondente tradicional é fraca.
Por outras palavras:
As stablecoins aqui funcionam mais como uma camada de liquidez e de liquidação, e não como um substituto do pagamento de consumo local.
A cobrança na frente pode continuar a ser: Kaspi / QR bancário / cartões / tenge. O comerciante pode continuar a ver a liquidação em moeda fiduciária.
Mas, na gestão de tesouraria subsequente, na transferência transfronteiriça de fundos e na saída de fundos, é perfeitamente possível que surja gradualmente uma liquidação híbrida fiduciária + stablecoin.
Estas duas coisas não estão em conflito. Diria mesmo que é aqui que reside o verdadeiro valor da infraestrutura de stablecoins nos próximos anos. Não está naquilo com que o consumidor paga hoje.
Está em: depois de o pagamento estar concluído, como é que o dinheiro flui.
A primeira parte do Kaspi, a segunda parte dos trilhos de pagamento
Se simplificarmos a evolução dos pagamentos no Cazaquistão na última década, creio que pode dividir-se, grosso modo, em três fases:
Sem numerário
↓
Centrado no telemóvel
↓
Interoperabilidade
O Kaspi teve um impacto significativo nas duas primeiras fases.
Através de uma super app dominada pelo banco, reuniu consumidores, comerciantes, pagamentos, comércio e crédito. Apoiando-se no ciclo fechado, maximizou a experiência do utilizador e a densidade da rede.
Mas, assim que o mercado se torna altamente digitalizado, a próxima questão surge inevitavelmente:
Como é que diferentes bancos, diferentes códigos QR e diferentes redes de comerciantes se interligam verdadeiramente?
Por isso, creio que a variável mais importante dos pagamentos no Cazaquistão em 2026 não é o aparecimento de outra carteira ou de outro PSP.
É:
Do ciclo fechado → à interoperabilidade.
A primeira parte foi a história da super app.
A segunda parte começa a transformar-se na história dos trilhos de pagamento.
Por fim
Voltando a esta viagem a Almaty.
Passados vários dias, não usei dinheiro de todo. Para os turistas, a experiência de pagamento tornou-se já muito simples.
Mas o que é realmente interessante é que o turista vê apenas a camada mais alta de toda a pilha de pagamentos.
Um nível abaixo, temos: Kaspi / apps bancárias / QR / P2P.
Olhando para o trilho dos cartões, vemos: Visa / Mastercard / UnionPay / alguma aceitação de MIR.
Mais um nível abaixo, descobrimos: pagamentos imediatos interbancários / QR unificado.
Olhando para os fluxos de capital transfronteiriços, começamos a ver: liquidez de stablecoins / liquidação.
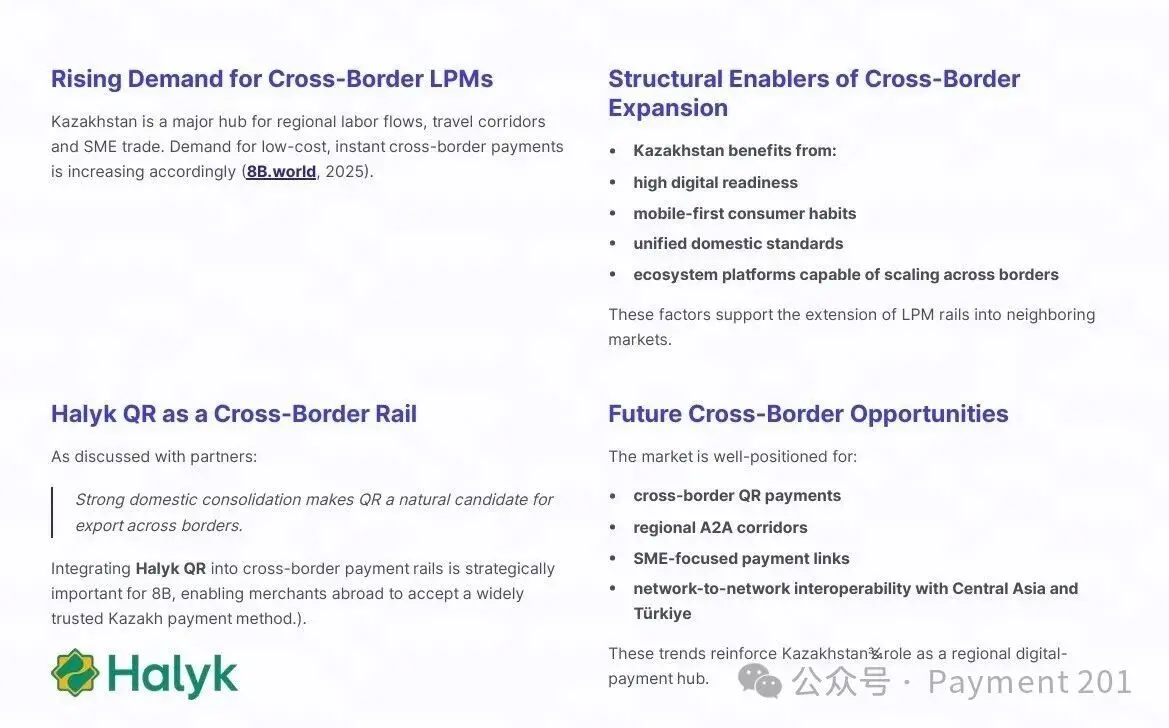
Imagem de 8b.world
Cartões, super apps, A2A, trilhos nacionais, stablecoins. Vários conjuntos de infraestruturas de pagamento provenientes de regiões e fases completamente diferentes estão a empilhar-se num mercado com pouco mais de 20 milhões de habitantes.
Por isso, depois desta viagem, a maior mudança na minha compreensão do Cazaquistão não foi:
"Os pagamentos aqui são mais desenvolvidos do que eu imaginava."
Foi antes:
Já começou a mudar de conversa.
A questão do passado era:
Como fazer um mercado passar do numerário para o digital?
A questão de hoje torna-se cada vez mais:
Quando os pagamentos são suficientemente digitais, como alcançar verdadeiramente a interoperabilidade?
O Kaspi resolveu uma grande parte da primeira questão.
E o Cazaquistão de 2026 já começou a responder à próxima.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.