


Warsh: subida de juros mostra consenso firme na FOMC; inflação demasiado alta e persistente, baixá-la não exige sacrificar emprego (texto integral)
 chaincatcher
Autor: Yang Chen
A Reserva Federal subiu os juros em 25 pontos base, num contexto em que a inflação continua acima da meta, mas a economia e o mercado de trabalho dos EUA mostram resiliência. O presidente da Reserva Federal, Warsh, afirmou claramente que a prioridade atual é trazer a inflação de volta à meta de 2% de forma mais atempada, recusando ao mesmo tempo fornecer orientação futura sobre a trajetória das taxas de juro.
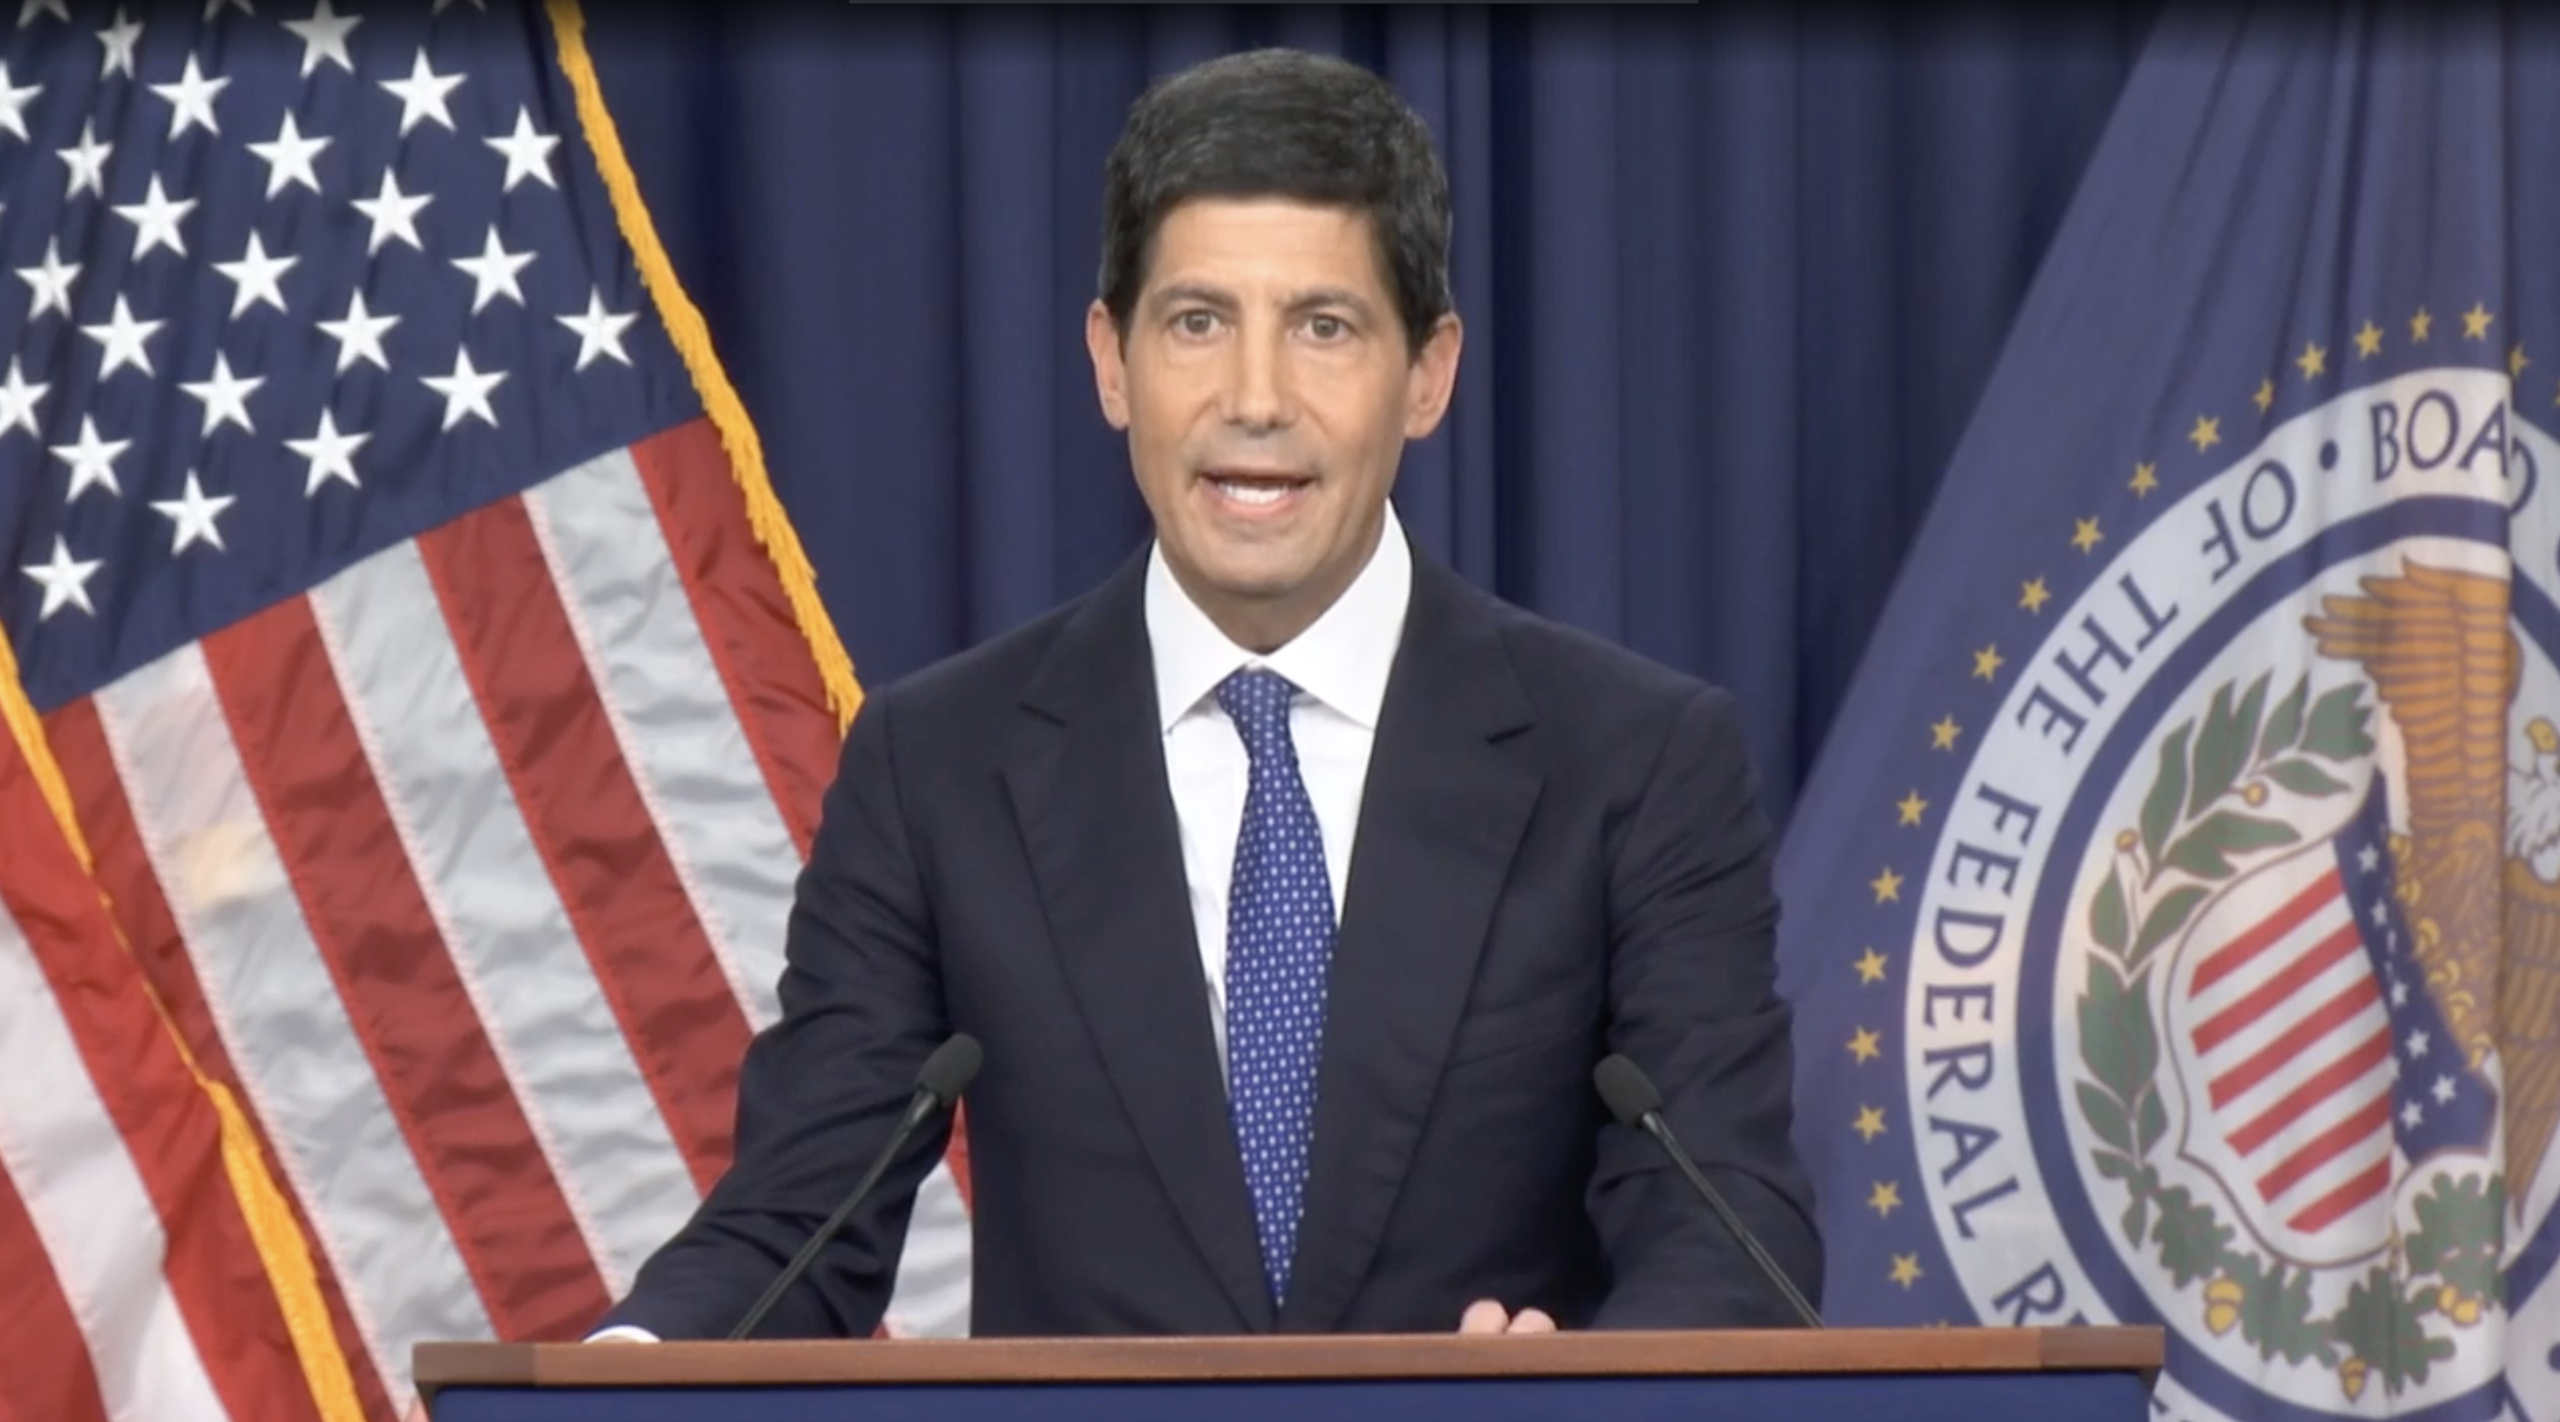
Na conferência de imprensa após a reunião de política monetária, o presidente da Reserva Federal, Warsh, afirmou que a Fed decidiu aumentar o intervalo-alvo da taxa dos fundos federais em 25 pontos base, para apoiar o seu duplo mandato. Sublinhou que a economia dos EUA está a fortalecer-se, o mercado de trabalho está praticamente em pleno emprego, mas a inflação está «demasiado alta e persistente há demasiado tempo».
Warsh salientou que a despesa interna dos EUA é resiliente, o crescimento da produtividade é forte, o investimento de capital mantém-se sólido e o fluxo de crédito, em particular o crédito às empresas, tem sido «muito forte». Ao mesmo tempo, considera que as condições financeiras gerais atuais não são restritivas.
«É-me difícil descrever as condições financeiras gerais como restritivas», disse Warsh. Afirmou que os membros do comité partilham, em geral, este juízo, pelo que a Fed decidiu «remover parte das medidas de estímulo», para que as condições financeiras e de crédito fiquem mais alinhadas com o objetivo da política.
A inflação continua a ser o problema central
Warsh sublinhou várias vezes na conferência de imprensa que a inflação é a razão central desta ação de política.
«O facto evidente é que a inflação está demasiado alta e persistente há demasiado tempo.»
Mas afirmou: «De acordo com os dados mais recentes do IPC e do IPP, a tendência subjacente já registou uma melhoria significativa.» A taxa anual do índice de preços PCE global de agosto deverá situar-se em cerca de 3,6% (3,7% em julho), com o PCE subjacente e o IPC em cerca de 3,2% (3,3% em julho) e 2,4%, respetivamente.
Já tinha referido na conferência de Jackson Hole que a Fed precisa de observar a tendência da inflação, em vez de se concentrar apenas num único ponto de dados. Nesta conferência de imprensa, reiterou:
«A tendência é importante. Os pontos de dados estão cheios de ruído; depender de pontos de dados é uma forma perigosa de olhar.»
Warsh afirmou que, ao longo da última década, os participantes no mercado e os jornalistas se habituaram a «prender a respiração à espera de um único ponto de dados», mas essa não é a sua forma de decidir. «Não vou prender a respiração por nenhum dado específico, seja pelas vendas a retalho desta manhã, seja pelo IPC da semana passada.»
Porque estão as yields das obrigações do Tesouro dos EUA de longo prazo a subir? Warsh apresenta «três razões principais»
Sobre a subida acentuada das yields das obrigações do Tesouro dos EUA de longo prazo nos últimos meses, e em particular nas últimas semanas, Warsh afirmou que quer deixar o mercado obrigacionista «contar-me todas as histórias que quiser», e analisar as razões por trás da variação das yields.
Apresentou três fatores principais.
O primeiro é o fortalecimento da economia dos EUA. Warsh afirmou que parte da subida das yields de longo prazo se deve ao reforço da economia.
O segundo é a concorrência pelo capital. Mencionou em particular o aumento acentuado das despesas de capital e o fenómeno de grandes empresas a financiarem-se no mercado. «A concorrência pelo capital é real. Penso que isso explica parte da subida das yields.»
O terceiro são os fatores geopolíticos. Warsh salientou que os focos de tensão geopolítica a nível mundial estão a empurrar as yields de longo prazo para cima.
Sublinhou que este impacto não se limita à subida dos preços à vista de matérias-primas como energia, milho, soja ou trigo, mas envolve também a variação entre esses preços à vista e os chamados «crack spreads», e o efeito final nos preços dos bens nas lojas de todo o país.
«É um conjunto complexo de questões que está a afetar o ativo mais importante do mundo.»
Referiu ainda que as obrigações do Tesouro dos EUA são ativos sem risco, «e quase todos os ativos do mundo estão relacionados com elas».
Baixar a inflação não exige sacrificar o emprego
Sobre se a subida dos juros poderá acabar por levar o crescimento económico para abaixo do potencial e deteriorar o mercado de trabalho, a resposta de Warsh foi relativamente clara.
«Não creio que precisemos de prejudicar o mercado de trabalho para atingir o objetivo.»
Afirmou que a atual taxa de desemprego dos EUA está basicamente em linha com o pleno emprego, e que a estabilidade de preços e o pleno emprego não são necessariamente conflituantes no médio prazo.
Warsh considera que, desde que se mantenha a estabilidade de preços, criam-se condições para um crescimento económico mais sustentável.
«Crescimento económico significa garantir um crescimento contínuo, sustentável e duradouro; é esse o nosso setor e é esse o trabalho que estamos a fazer hoje.»
Sublinhou em particular a importância da estabilidade de preços para os grupos de rendimentos mais baixos.
As pessoas «menos abastadas» a que Warsh se refere são sobretudo aquelas que não têm ativos financeiros, capital próprio na habitação ou ativos em planos 401(k), «vivem de salário em salário».
Afirmou que, se a inflação regressar para perto da meta de 2%, estas pessoas poderão obter um melhor crescimento do rendimento real a partir dos salários.
A IA é importante, mas as decisões políticas não pertencem à Reserva Federal
Questionado sobre o rápido desenvolvimento da IA e os avisos de figuras do setor sobre riscos de perda de controlo, Warsh afirmou que passa muito tempo a pensar na IA e no seu impacto económico.
«Estamos muito atentos ao que está a acontecer com a inteligência artificial. Estamos muito atentos ao seu impacto na procura económica e, em última análise, na oferta económica.»
Revelou que a Fed criou um grupo de trabalho especial, com planos para apresentar um relatório até ao final do ano, para ajudar a Fed a pensar nos potenciais efeitos da IA no futuro ambiente político.
Mas Warsh sublinhou: «Os riscos, retornos e opções políticas relacionados com a IA pertencem ao âmbito de decisão de outros departamentos do governo. Para a Reserva Federal, o foco deve estar em como essas decisões políticas acabam por afetar o seu trabalho diário.»
Texto integral da conferência de imprensa do presidente da Fed, Warsh
Discurso de abertura de Warsh:
Boa tarde a todos. O Comité Federal de Mercado Aberto decidiu aumentar o intervalo-alvo da taxa dos fundos federais em um quarto de ponto percentual, para 3,75% a 4%, para apoiar o duplo mandato da Reserva Federal. O Comité continua a manter a política de reservas abundantes no sistema bancário. Tal como referido na declaração de política mais recente, a atividade económica está a expandir-se a um ritmo forte, enquanto a incerteza permanece elevada, em parte devido à evolução geopolítica.
A despesa interna é resiliente, o crescimento da produtividade é forte, o investimento de capital é sólido, o crescimento do emprego acompanha o crescimento da força de trabalho e a taxa de desemprego pouco se alterou, mas a inflação continua elevada. A ação de política de hoje apoiará um regresso atempado à meta de 2% do Comité. Este Comité alcançará a estabilidade de preços. Agora, para mais detalhes, a nossa decisão foi tomada num momento em que a economia dos EUA parece estar a reforçar as novas contratações, o rendimento do setor privado e o investimento de capital das empresas. Estes indicadores melhoraram nos últimos meses e apontam numa direção positiva.
O fluxo de crédito tem sido muito forte, especialmente para as empresas. Como referi no simpósio de política de Jackson Hole, é-me difícil descrever as condições financeiras gerais como restritivas. Os membros do Comité partilham, em geral, esta opinião, e é por isso que removemos parte das medidas de estímulo. Dados os choques e a incerteza decorrentes da situação geopolítica, começa-se a perceber a resiliência da economia dos EUA. Dada essa resiliência e o maior potencial de desempenho, o otimismo foi exatamente o que ouvi na FOMC nos últimos dois dias.
A situação do mercado de trabalho dos EUA é um indicador fundamental da solidez. A taxa de desemprego mantém-se num nível baixo, em torno de 4,1%, as vagas de emprego e as horas semanais estão a aumentar, e a média móvel de quatro semanas da taxa de desemprego é consistente com o pleno emprego. Portanto, a Reserva Federal está em boa posição no que respeita à vertente laboral do mandato do Congresso. No entanto, a inflação está acima do nível da meta há mais de cinco anos.
Por isso, a nossa principal prioridade é a estabilidade de preços, como parte do mandato. O facto evidente é que a inflação está demasiado alta e persistente há demasiado tempo. Os dados de inflação deste verão não me disseram isso. De acordo com os dados mais recentes do IPC e do IPP, a tendência subjacente já registou uma melhoria significativa. A taxa anual do índice de preços PCE global de agosto deverá situar-se em cerca de 3,6%.
Os preços do PCE subjacente e do IPC situam-se em cerca de 3,2% e 2,4%, respetivamente. Ainda há demasiadas categorias a reportar aumentos superiores a 3% em termos de 6 e 12 meses. Referi em Jackson Hole que os preços globais dos bens também merecem atenção, porque, em períodos intermitentes, os preços de muitos fatores de produção essenciais subiram.
Desde a minha primeira participação numa reunião da FOMC como presidente, em junho, eu e os meus colegas temos estado claramente empenhados na estabilidade de preços e na meta de inflação PCE de 2%. Na reunião de julho, todos concordámos que a inflação continuava demasiado alta e manifestámos disponibilidade para agir coletivamente, consoante as circunstâncias. A maioria dos meus colegas considerou que seria mais prudente esperar por novas informações durante o período de transição. No mês passado, quando estive no Wyoming, expressei respeito pela disciplina da política monetária, e não apoio a uma decisão. Defini o critério para agir.
Temos de estar confiantes de que a inflação subjacente está a mover-se claramente em direção à nossa meta a um ritmo suficiente. Hoje, a FOMC decidiu que esse critério ainda não foi cumprido. O voto unânime do Comité demonstra a nossa determinação em alcançar a estabilidade de preços de forma mais atempada. O nosso objetivo é garantir que as condições de crédito e financeiras se mantenham consistentes ao longo do tempo, e a nossa tarefa é garantir que as variações de preços relativos em certos setores da economia não se alarguem, que a compensação pela inflação nos preços de mercado se mantenha baixa e que as expectativas de inflação permaneçam bem ancoradas.
Esta tarde, receberam também o Resumo das Projeções Económicas. Reflete as opiniões dos colegas do Comité, mas, tal como em junho, não apresentei as minhas próprias projeções. Mas, tal como em junho, disse que representaria fielmente o resumo das projeções deles. Portanto, vamos a isso. No resumo das projeções medianas, o crescimento do PIB real este ano é de 2,3% e de 2,4% no próximo ano. A inflação PCE global este ano é de 3,7%, descendo para 2,3% no próximo ano. A taxa de desemprego mantém-se estável em torno de 4,1%. O participante mediano considera que a taxa dos fundos federais adequada no final deste ano é de 4,1%, mantendo-se inalterada no próximo ano.
Os riscos para a inflação estão enviesados no sentido ascendente, enquanto os riscos para o trabalho estão, em geral, equilibrados. Como observei nas últimas semanas na reunião do G20 em Jackson Hole, Asheville, organizada pelos EUA, e na reunião de banqueiros centrais em Basileia, é evidente que a maioria das economias desenvolvidas enfrenta pressões sobre os preços. Os seus bancos centrais estão a fazer os seus próprios juízos dentro dos seus mandatos.
A decisão de hoje reflete o nosso melhor juízo para cumprir o mandato. A Reserva Federal tem um papel na manutenção do progresso económico que está a ocorrer nos EUA e das oportunidades crescentes que lhe estão associadas. As pessoas menos abastadas são as que mais podem beneficiar de uma expansão contínua, de um mercado de trabalho sólido e de preços estáveis. Nós, na Reserva Federal, prosseguimos firmemente os nossos objetivos importantes e diretos: pleno emprego e estabilidade de preços, e uma economia americana próspera que sirva de padrão para o mundo.
Sessão de perguntas e respostas
Pergunta 1
Uma subida de 25 pontos base não vai reabrir o Estreito de Ormuz, por isso gostaria de saber como é que estas subidas mais pequenas serão eficazes, uma vez que não resolvem necessariamente a componente da oferta de energia nas pressões inflacionistas?
Warsh
Boa pergunta. Não podemos influenciar nenhum preço individual, seja o preço do petróleo ou o dos alimentos no supermercado, mas o que podemos e vamos fazer é garantir que qualquer variação de preços relativos não se alargue e não tenha efeitos secundários e terciários na economia. Essa é a nossa tarefa, e é isso que vamos fazer.
Pergunta 2
Colby Smith, do The New York Times. Quando a Fed começa a subir os juros, normalmente passa por uma série de subidas. Há algo diferente na avaliação da situação económica de hoje que sugira que o padrão típico pode não se aplicar? Em segundo lugar, se grande parte da manutenção da inflação elevada vem de choques de oferta, que impacto espera que a subida dos juros tenha neste momento crítico?
Warsh
Estamos a tentar chegar a mais pessoas. Por isso, vou escolher a minha pergunta preferida das suas, Colby, o que não deve surpreendê-la. Não faço orientação futura. A decisão que tomámos hoje é uma decisão calma, séria e responsável, que tenho vindo a preparar e a ponderar nos meus 110 ou 120 dias aqui. Já ouviu as projeções de outras pessoas. Não vou pré-julgar nenhuma decisão futura que tomemos. Pode ter-me ouvido dizer em Jackson Hole que estou empenhado num conjunto de princípios disciplinados. Comprometi-me a olhar pela janela e a observar o que posso observar. Foi o que fiz em Jackson Hole. Foi o que fizemos hoje. Pergunta 3
Edward Lawrence, da Fox Business. O mercado está atualmente a atribuir uma probabilidade de 90% a uma subida hoje. Não quer que a Fed lidere o mercado. Foi uma subida liderada pelo mercado? E as yields das obrigações subiram por causa disso? A dívida faz parte deste problema?
Warsh
A Reserva Federal tem um poder enorme. Estas são decisões que tomamos, mas compreender corretamente a relação entre os mercados financeiros e a Fed é um equilíbrio que, há muito, considero que pode ser melhor alcançado. A decisão que tomámos hoje baseia-se na nossa avaliação da situação, na nossa avaliação da trajetória do emprego e no nosso juízo sobre a solidez da economia. Por vezes, o mercado tenta antecipar os nossos resultados. Vou observar os preços de mercado para ver o que têm a dizer. Mas hoje a decisão é nossa.
Pergunta 4
Elizabeth Schulze, da ABC News. Gostaria de saber se nos pode dizer o que a ação de hoje significa para os consumidores americanos. E tenho de perguntar: o que tem a dizer ao Presidente Trump, que tem apelado repetidamente a descidas dos juros em vez de subidas?
Warsh
Não tenho nada a oferecer-lhe sobre as discussões com o Presidente, mas não vou tratar isso como uma pergunta que faz ao povo americano. Como disse no meu discurso preparado, as pessoas menos abastadas são as que mais beneficiam de preços estáveis. A decisão que tomámos hoje é a decisão correta para cumprir o dever que o Congresso nos atribuiu de garantir a estabilidade de preços. Além disso, gostaria de dizer que, devido à força subjacente da economia, e porque as nossas ações são basicamente consistentes com o pleno emprego, podemos concentrar-nos na estabilidade de preços. Há alguns meses, disse que proporcionaríamos preços estáveis. A ação de hoje é consistente com isso.
Pergunta 5
Pode dizer-nos mais sobre o que mudou desde a reunião de julho? Como referiu, a Fed manteve a sua posição até hoje. Nesse contexto, pode dar-nos uma ideia sobre se o relatório de vendas a retalho de hoje indica que a procura está a aquecer e pode ameaçar preços mais altos?
Warsh
Obrigado. Como deve saber, não sou uma pessoa dependente de dados, por isso não vou reagir de uma forma ou de outra aos dados que nos chegam à porta.
Mas quanto à sua primeira pergunta, penso que é mais importante considerar o que aconteceu nas sete semanas desde a nossa última reunião, e diria que a maioria das pessoas. Há sete semanas, os meus colegas consideraram que sete semanas eram um bom investimento, uma forma de ganhar tempo para podermos tomar uma decisão informada. Gostaria de destacar três coisas que aconteceram nesse período.
Primeiro, há sete semanas, eu podia ter feito um juízo sobre a solidez da economia. Há um conjunto bastante amplo de dados, incluindo um mercado de trabalho que se reforçou.
Pode ter-me ouvido dizer há algumas semanas em Jackson Hole. É esse o meu juízo, e o Comité tem uma segunda tendência de inflação. Disse em Jackson Hole que a tendência é importante. Disse em Jackson Hole que precisamos de olhar pela janela e perguntar o que é real. O meu juízo há algumas semanas era sobre a inflação. A tendência do verão não passou no teste. Vi muito pouca informação que me fizesse mudar essa decisão. Mantenho a posição. A terceira coisa que mudou em sete semanas foi a geopolítica. Não podemos evitar os focos de tensão em todo o mundo, e o nosso juízo sobre os cenários geopolíticos mais ou menos prováveis mudou.
Estas três coisas conduziram à decisão firme e unânime de hoje.
Pergunta 6
Financial Times. Disse que a decisão de hoje removeu um certo grau de estímulo. Talvez possa partilhar a sua opinião na mesa de negociações. As taxas de juro estão agora num nível que descreveria como restritivo?
Warsh
Obrigado. Já descrevi antes que me é difícil descrever as condições financeiras como restritivas. Penso que disse que me é difícil. O que ouvi nos últimos dias é que os meus colegas também têm dificuldade em descrevê-las assim. Removemos algum estímulo para que as condições financeiras e de crédito fiquem mais alinhadas com o nosso objetivo final. Foi essa a nossa decisão. É esse o nosso juízo, e continuaremos a avaliá-lo de forma prospetiva.
Pergunta 7
CNBC. Gostaria de dar seguimento a esta questão. Anteriormente, a maioria dos responsáveis da Fed descrevia as taxas como moderadamente restritivas. Se já removeu o estímulo, pode dizer-nos a sua opinião sobre a taxa dos fundos federais em relação à taxa neutra? E, se não se importa, tem uma taxa neutra de curto prazo e uma de longo prazo? Como as vê nesses termos?
Warsh
Numa palavra, não. Gostaria de dizer algumas palavras. Sempre me interessei pela taxa neutra, considerando-a uma questão académica. Quando estudei economia, costumávamos tratá-la como a taxa «Wickselliana», a verdadeira taxa de equilíbrio. É útil em termos académicos. Tem alguma implicação operacional para a decisão que tomámos hoje? Não, que eu saiba.
Pergunta 8
Disse que não gosta de dependência de dados, incluindo hoje. Mas, antes desta reunião, houve muita atenção ao IPC de agosto. Gostaria de saber se considera isso apropriado para o mercado, ou se pensou em como comunicá-lo.
Warsh
Os participantes no mercado e os jornalistas, penso eu, ao longo da última década, habituaram-se a prender a respiração à espera de um ponto de dados. Essa não é a minha perspetiva. Não vou prender a respiração por nenhum dado específico, seja pelas vendas a retalho de hoje, seja pelos dados do IPC da semana passada. Só quero reiterar que a tendência é importante. Os pontos de dados estão cheios de ruído, e a dependência de dados é uma forma perigosa de olhar. Não é isso que me preocupa. Com o tempo, o mercado irá gradualmente compreender como a Fed toma decisões, o que é relevante e o que não é. Para além disso, não quero editar isso por eles.
Pergunta 9
Só por curiosidade, há algumas semanas, o Presidente enviou uma mensagem que basicamente ameaçava cortar o comércio com certos países, a menos que as taxas de juro baixassem. Obviamente, a decisão unânime foi no sentido contrário. O que diria aos investidores que veem isto como mais um teste à independência da Fed? Quando falou pela última vez com o Presidente? Espera uma reunião após a decisão? Ou...
Warsh
Deu-me um menu muito longo para escolher? São todos tentadores. Sobre as discussões com o Presidente, não tenho nada a oferecer-lhe. Não sou um comunicador de Wall Street. Parte da independência da Fed é mantermos o nosso rumo. A independência funciona nos dois sentidos. Deixaremos que aqueles que definem a política comercial e orçamental também mantenham o seu rumo. É assim que estamos aqui, a relatar com honestidade o que vemos.
Pergunta 10
Pode explicar quem são as pessoas menos abastadas e o que faz a subida dos juros quando essas pessoas podem estar a ser espremidas por taxas de juro hipotecárias mais altas, preços da gasolina mais altos, preços dos supermercados mais altos e agora taxas de juro geralmente mais altas?
É uma pergunta justa. Em macroeconomia, tendemos a concentrar-nos nos agregados: o produto interno bruto (PIB) total, as tendências gerais do mercado de trabalho, a situação da inflação. Em Washington, muitas pessoas passam muito tempo com resultados distributivos; esse é o seu trabalho e o seu negócio. As pessoas menos abastadas a que me refiro são geralmente aquelas que não têm ativos financeiros, as chamadas pessoas com rendimentos ligeiramente abaixo da mediana nacional, cujas casas não têm capital próprio. Não têm capital próprio nos seus planos 401(k). Por isso, vivem de salário em salário.
Warsh
Podemos fazer duas coisas consistentes com o nosso mandato. Perguntar a nós próprios: como país que está mais ou menos em pleno emprego, já o alcançámos, o que não significa que não haja indivíduos à procura de trabalho. Mas, no geral, estamos mais ou menos em pleno emprego. Se assim for, podemos olhar para a outra vertente do nosso mandato, torná-la o nosso foco e estabilizar os preços. Um ambiente com uma taxa de inflação consistente com a nossa meta de 2% traz boas notícias, porque, quando recebem o salário, conseguem sobreviver e obter crescimento do rendimento real. Não somos totalmente responsáveis por isso, mas somos responsáveis por preços estáveis. Como já disse antes, a inflação é uma escolha, e hoje demos um passo no sentido de a alcançar.
Pergunta 11
O que pensa da ação do Banco Central Europeu? Já subiram os juros duas vezes este ano, mas não de forma consecutiva.
Warsh
Obrigado. Bem, não lhes pediria que pré-julgassem as nossas próximas decisões, por isso não vou pré-julgar as decisões que eles já tomaram, mas direi o seguinte. Passei algum tempo com colegas de bancos centrais estrangeiros, não apenas nos últimos 20 anos, mas nas últimas semanas. Como referi na reunião do G20 em Jackson Hole, organizámos uma reunião de banqueiros centrais na Carolina do Norte e em Basileia.
O que ouço da maioria das economias desenvolvidas é que também estão a lidar com pressões sobre os preços. Estão a fazer as suas próprias escolhas dentro dos seus mandatos. Isto diz-me várias coisas. Uma é que, quando a Fed faz escolhas de política, isso não é apenas importante para a economia dos EUA, mas também transborda, em certa medida, para o resto do mundo. O mesmo se aplica a eles; quando os bancos centrais estrangeiros tomam decisões perante preços mais altos e optam por subir os juros de forma consistente com os seus mandatos, estão a ajudar a conter a inflação nos seus países. E há efeitos de contágio em ambas as direções, e até efeitos de contágio por trás dos efeitos de contágio. Para além disso, não vou comentar o que outros bancos centrais possam optar por fazer esta semana ou depois.
Pergunta 12
The Wall Street Journal. Presidente, no outono passado, manifestou preocupação de que a Fed estivesse prestes a cometer o sexto ou sétimo grande erro, considerando que a economia era demasiado forte para justificar descidas dos juros. Agora, hoje, subiu os juros. Consegue perceber o que mudou na sua avaliação da economia dos EUA desde então até agora?
Warsh
Não me lembro do contexto completo, mas posso dizer-lhe a situação do crescimento, Nick. Agora, quando cheguei há 110 ou 120 dias, a minha suposição era que a economia dos EUA também se tinha reforçado nas últimas semanas. Penso que temos agora dados amplamente definidos que mostram que a economia realmente se reforçou, o crescimento potencial é mais alto e a inflação é o problema. O problema da estabilidade de preços já existe há mais de 5,5 anos. Por isso, o Comité decidiu hoje agir para garantir um regresso mais rápido à meta de estabilidade de preços. A estabilidade de preços é a base do crescimento económico, e creio que hoje demos um passo importante. Fizemo-lo, em parte, eliminando o estímulo que referi antes.
Pergunta 13
As yields das obrigações de longo prazo subiram acentuadamente nos últimos meses, especialmente nas últimas semanas. O que pensa que o mercado obrigacionista lhe está a dizer, em particular sobre as perspetivas de crescimento, a taxa neutra e as implicações para a política monetária?
Warsh
Deixe-me falar da história e de como os preços do mercado obrigacionista se movem. Quero que o façam. Quero que me contem todas as histórias que quiserem. Quero tentar investigar isso. Mas porque subiram as yields desde a última reunião da FOMC até agora? Vou dar-lhe três razões, mas direi que estas coisas são muitas vezes determinadas por múltiplos fatores.
É um conjunto complexo de questões que está a afetar o ativo mais importante do mundo. Um bilião de dólares em obrigações do Estado, um ativo sem risco, correlacionado com quase todos os tipos de ativos do mundo. Por isso, direi três coisas. A primeira é a solidez da economia. Vemos que parte da subida das yields de longo prazo em 2026 se deve ao reforço da economia. A segunda razão, a concorrência pelo capital: o aumento acentuado das despesas de capital que referi nos meus comentários é real, e as chamadas grandes empresas estão a angariar fundos no mercado. Portanto, a concorrência pelo capital é real. Penso que isso explica parte da subida das yields.
A terceira é a geopolítica: os focos de tensão em todo o mundo estão a empurrar as yields de longo prazo para cima. Não se trata apenas dos preços à vista da energia, do milho, da soja ou do trigo, mas da diferença entre esses preços à vista e os chamados «crack spreads». Isso significa o que implica para os produtos que entram nas lojas de todo o país. Penso que estas são as três explicações principais, mas certamente não é uma lista exaustiva.
Pergunta 14
Referiu em Jackson Hole que gostaria de ver a inflação a descer claramente a um ritmo suficiente, o que é um critério, mas não necessariamente um limiar mensurável. A razão pela qual pergunto é que hoje disse que a ação de política de hoje apoiará um regresso mais atempado à meta de 2% do Comité. No entanto, no Resumo das Projeções Económicas, a mediana adiou o calendário para atingir a meta de 2% por mais dois anos, para 2029. Gostaria de saber como concilia estas duas coisas.
Warsh
Uma forma simples de resolver esta questão é dizer que essas não são as minhas projeções. São as projeções dos meus 18 colegas, e estou a tentar representá-las perante vocês de forma responsável e franca.
O meu trabalho não é fornecer orientação futura, mas o meu compromisso é com o povo americano, com qualquer pessoa que esteja a ouvir, de reafirmar que alcançaremos a estabilidade de preços. O meu compromisso em julho foi dizer que queríamos ganhar algum tempo. Queríamos avaliar o que está a acontecer numa série de dimensões. O que disse em Jackson Hole foi que estamos empenhados na disciplina, e não numa decisão. A ação de hoje começa a mostrar que levamos isto muito a sério e que alcançaremos o objetivo da estabilidade de preços. Como diz a declaração, fá-lo-emos de forma mais atempada. Foi essa a nossa decisão. À medida que continuarmos a discutir nas próximas semanas e meses, teremos mais a dizer, mas não vou pré-julgar ações futuras.
Pergunta 15
Já falou antes sobre os possíveis efeitos positivos da adoção generalizada da inteligência artificial. Se é que está preocupado, quão preocupado está com os avisos cada vez mais alarmantes que ouvimos de líderes da IA sobre a perda de controlo desta tecnologia poderosa, que pode causar danos no mundo real com impacto na economia real?
Warsh
Passo muito tempo a pensar na IA. Antes de aceitar este cargo, passei muito tempo a discuti-la publicamente. A independência da Reserva Federal consiste em mantermo-nos no nosso próprio caminho.
Estamos muito atentos ao que está a acontecer com a inteligência artificial. Estamos muito atentos ao seu impacto na procura económica e, em última análise, na oferta económica. Estou muito preocupado. Penso que é muito importante termos criado um grupo de trabalho especial, que deverá apresentar um relatório até ao final do ano, para nos ajudar a pensar nas implicações para a futura situação política. Mas as decisões políticas sobre riscos e retornos, desafios e oportunidades são decisões tomadas por outros departamentos do governo. Vou deixá-los tomar essas decisões políticas, essas decisões de política. As implicações dessas decisões têm obviamente algum efeito no nosso trabalho diário, e é aí que precisamos de nos concentrar.
Pergunta 16
A inflação deve-se principalmente à subida dos preços da energia e às tarifas, e alguns consideram que se trata de um choque de oferta que não pode ser resolvido com subidas dos juros e que, desde que as expectativas de inflação se mantenham estáveis, deverá autocorrigir-se. Agora que as suas taxas estão altas, precisa de empurrar o crescimento para abaixo do potencial e enfraquecer inadvertidamente o mercado de trabalho para baixar a inflação? Dada a atual economia impulsionada pela IA, como se desenrolam estas dinâmicas?
Warsh
Há muito conteúdo aqui. Deixe-me ver se consigo abordar alguns pontos. Primeiro, consideramos que a taxa de desemprego está basicamente em linha com o pleno emprego. Não creio que precisemos de prejudicar o mercado de trabalho para atingir o objetivo. Não creio que as duas vertentes do nosso mandato — estabilidade de preços e pleno emprego — sejam mutuamente exclusivas no médio prazo. Portanto, o crescimento económico, ou seja, garantir um crescimento contínuo, sustentável e duradouro, é o nosso foco e é o trabalho que estamos a fazer hoje. Continuaremos a garantir a estabilidade de preços, o que significa que o crescimento económico sustentável e duradouro pode durar mais tempo. A economia pode tornar-se mais forte. Como referi antes, as pessoas menos abastadas podem beneficiar com isso.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.