


Sau khi AI chậm lại, logic của CapEx và cổ phiếu công nghệ có thay đổi?
 Blockbeats
Tiêu đề gốc: The bottleneck isn't the model. It never was.
Tác giả gốc: Saket Mehrotra, Beta to Alpha
Lời biên tập: Gần đây, Jacob Coxon, người từng làm công tác tiền huấn luyện tại OpenAI và Anthropic, tuyên bố rời Anthropic và công khai kêu gọi các phòng thí nghiệm AI hàng đầu phối hợp hạn chế năng lực mô hình tiếp tục tăng. Evan Hubinger, người phụ trách khoa học căn chỉnh của Anthropic, sau đó phản hồi rằng ông đồng tình với đánh giá chính của Coxon về rủi ro, và ước tính xác suất AI dẫn đến tuyệt chủng của loài người trong thập kỷ tới là trên 10%.
Cuộc tranh luận này đang đẩy "AI chậm lại" từ vấn đề đạo đức sang thị trường vốn: nếu các phòng thí nghiệm tiên tiến thực sự làm chậm nghiên cứu mô hình, liệu chi phí vốn AI liên tục được điều chỉnh tăng trong vài năm qua có đón điểm uốn? Cổ phiếu công nghệ dựa vào câu chuyện AI để có định giá cao hơn có cần định giá lại?
Tác giả Saket Mehrotra của Beta to Alpha trong bài "The bottleneck isn't the model. It never was." cho rằng, lo ngại của các phòng thí nghiệm về rủi ro AI không đồng nghĩa với việc đầu tư cơ sở hạ tầng hạ nhiệt. Chỉ cần các công ty vẫn lo sợ tụt hậu trong cuộc đua, lo lắng về an toàn có thể tiếp tục thúc đẩy đầu tư vào năng lực tính toán; đồng thời, nút thắt ngành đã dần chuyển từ GPU, HBM và đóng gói tiên tiến sang điện và lưới điện.
Điều này không có nghĩa là AI chậm lại không ảnh hưởng gì đến thị trường. Chính xác hơn, ảnh hưởng phụ thuộc vào tầng nào xảy ra chậm lại: nếu chỉ kéo dài kiểm tra an toàn, làm chậm phát hành mô hình, CapEx chưa chắc giảm theo; nếu chính phủ trực tiếp hạn chế cụm máy chủ huấn luyện, nguồn cung chip hoặc điện cho trung tâm dữ liệu, toàn bộ khung đầu tư mới có thể thay đổi căn bản.
Dưới đây là bản dịch và biên tập từ nguyên văn:
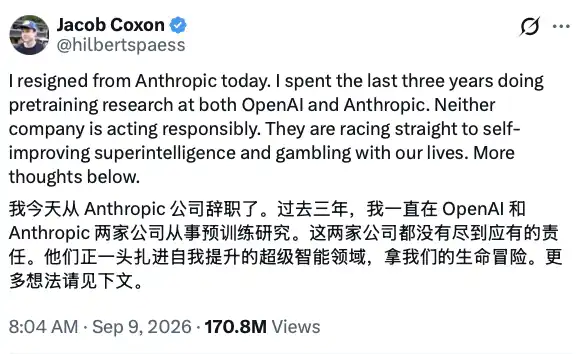
Jacob Coxon đăng tuyên bố từ chức trên X, kêu gọi các phòng thí nghiệm AI tiên tiến phối hợp làm chậm cuộc đua năng lực
Sự ra đi của Jacob Coxon một lần nữa đưa rủi ro của AI tiên tiến lên bàn nghị sự.
Coxon cho rằng OpenAI và Anthropic đang chạy đua phát triển siêu trí tuệ có khả năng tự cải thiện, nhưng chưa áp dụng các biện pháp an toàn đủ trách nhiệm. Đây không phải là tiếng nói đơn lẻ từ người chỉ trích bên ngoài. Evan Hubinger, người phụ trách khoa học căn chỉnh của Anthropic, sau đó công khai bày tỏ đồng tình với đánh giá chính của Coxon, và ước tính xác suất AI dẫn đến tuyệt chủng của loài người trong thập kỷ tới là trên 10%. Phát biểu liên quan cũng được các phương tiện truyền thông như WIRED đưa tin.
Nhưng với nhà đầu tư, một câu hỏi khác có thể trực tiếp hơn: khi các phòng thí nghiệm tiên tiến bắt đầu thảo luận về việc chậm lại, chi phí vốn AI của các công ty công nghệ có giảm theo không?
Mehrotra cho rằng, ít nhất ở giai đoạn hiện tại, không thể đánh đồng trực tiếp hai điều này. Tranh cãi về an toàn AI xảy ra ở tầng mô hình và quản trị phòng thí nghiệm, còn ràng buộc của chu kỳ CapEx lần này đã dần hạ xuống cơ sở hạ tầng vật lý như chip, đóng gói, điện và trung tâm dữ liệu.
Càng lo thua cuộc đua, phòng thí nghiệm càng khó chủ động chậm lại
Theo mô tả của Coxon, các phòng thí nghiệm tiên tiến không phải không nhận thức được rủi ro. Vấn đề thực sự là không có phòng thí nghiệm nào muốn là người đầu tiên chậm lại.
Logic trò chơi ở đây là: nếu một phòng thí nghiệm chọn chậm lại, đối thủ cạnh tranh khác ít quan tâm đến an toàn hơn có thể phát triển mô hình mạnh hơn trước. Thay vì để đối thủ không đủ thận trọng đột phá trước, tốt hơn là tiếp tục đầu tư nguồn lực, đảm bảo mình trở thành người dẫn đầu, và cố gắng kiểm soát công nghệ theo cách an toàn hơn.
Theo tác giả, lối suy nghĩ này khó chuyển thành thu hẹp chi phí vốn, thậm chí có thể củng cố cuộc chạy đua vũ trang. Phòng thí nghiệm càng tin mình đang tham gia một cuộc cạnh tranh công nghệ mang tính quyết định, càng khó cắt giảm mua GPU, cụm máy chủ huấn luyện và đầu tư trung tâm dữ liệu.
Do đó, lo lắng về an toàn và tăng trưởng CapEx có thể cùng tồn tại. Nó thậm chí có thể tạo thành một vòng lặp tự củng cố: phòng thí nghiệm lo ngại năng lực AI tăng nhanh, nhưng lại vì lo tụt hậu so với đối thủ mà đầu tư thêm nguồn lực, càng đẩy nhanh cuộc đua năng lực.
Đây là giải thích của tác giả về cấu trúc trò chơi ngành, không phải kết quả đã được xác nhận bởi kế hoạch chi phí vốn của công ty. Để đánh giá logic này có đúng không, vẫn cần quan sát các nhà cung cấp đám mây lớn và phòng thí nghiệm AI có bắt đầu điều chỉnh kế hoạch mua sắm và xây dựng thực tế hay không.
Mô hình chậm lại không có nghĩa là chu kỳ cơ sở hạ tầng kết thúc
Đánh giá thứ hai của Mehrotra là nút thắt cốt lõi của ngành AI đã dịch chuyển nhiều lần, và mỗi lần dịch chuyển đều làm tăng mức độ thâm dụng vốn.
Ban đầu hạn chế huấn luyện mô hình là nguồn cung GPU và hạn ngạch chip; sau đó, nút thắt chuyển sang HBM bộ nhớ băng thông cao và đóng gói tiên tiến; hiện nay, nguồn cung điện, kết nối lưới điện và xây dựng trung tâm dữ liệu đang trở thành ràng buộc khó giải quyết nhanh hơn.
Năng lực chip và đóng gói có thể được giảm bớt bằng cách mở rộng dây chuyền sản xuất, nhưng vấn đề điện thường cần xây dựng hoặc khởi động lại cơ sở phát điện, tăng công suất tuabin khí và máy biến áp, và nâng cấp hệ thống truyền tải và hòa lưới. Các dự án loại này có quy mô đầu tư lớn hơn, chu kỳ xây dựng dài hơn, không thể giải quyết bằng một lần nâng cấp phần mềm.
Do đó, ngay cả khi tần suất phát hành mô hình tiên tiến giảm, các đơn hàng chip đã ký, thỏa thuận mua điện và dự án xây dựng trung tâm dữ liệu chưa chắc dừng ngay lập tức. Giữa nghiên cứu mô hình và xây dựng cơ sở hạ tầng có độ trễ thời gian, CapEx thường không chuyển hướng đồng bộ với dư luận hay nhịp độ nghiên cứu.
Đồng thời, chậm lại cũng không có nghĩa là nhu cầu năng lực tính toán tự nhiên giảm. Kiểm tra an toàn dài hơn, quá trình suy diễn phức tạp hơn, và triển khai mô hình hiện có vào các kịch bản doanh nghiệp và người tiêu dùng vẫn có thể tiêu tốn nhiều tài nguyên tính toán.
Tác giả từ đó cho rằng, nhà đầu tư không nên chỉ chú ý đến tầng mô hình tranh cãi gay gắt nhất trên mạng xã hội, mà nên tìm kiếm nút thắt mới đang hình thành trong 18 tháng tới. Theo khung này, tài nguyên khan hiếm đáng chú ý hơn hiện nay đã dần chuyển từ "trí tuệ mô hình" sang điện và cơ sở hạ tầng phụ trợ.
Cổ phiếu công nghệ AI có thể chuyển từ tăng đồng loạt sang phân hóa
Nếu mô hình chậm lại không đồng nghĩa với CapEx dừng, ảnh hưởng của nó đến cổ phiếu công nghệ sẽ không đơn giản là tiêu cực toàn diện, mà có khả năng thể hiện là định giá lại chuỗi ngành.
Thứ nhất, các công ty phụ thuộc vào sự nhảy vọt liên tục của mô hình tiên tiến và kiếm tiền nhanh từ sản phẩm có thể dễ bị ảnh hưởng hơn. Một khi lặp lại mô hình chậm lại, giả định của thị trường về tốc độ tăng doanh thu, nhịp độ thương mại hóa và bội số định giá có thể cần điều chỉnh.
Thứ hai, các công ty nắm giữ GPU, thiết bị mạng, cấp phát điện, làm mát và tài nguyên trung tâm dữ liệu, logic đơn hàng chưa chắc xấu đi đồng bộ. Chỉ cần nhà cung cấp đám mây vẫn mở rộng cơ sở hạ tầng, hoặc nút thắt năng lực tính toán tiếp tục dịch chuyển sang khâu điện, đầu tư liên quan có thể duy trì quán tính mạnh.
Thứ ba, thị trường cần phân biệt huấn luyện và suy diễn. Ngay cả khi phòng thí nghiệm phối hợp hạn chế huấn luyện tiên tiến quy mô siêu lớn, nhu cầu suy diễn của mô hình hiện có, triển khai doanh nghiệp và phổ biến ứng dụng AI vẫn có thể thúc đẩy tiêu thụ năng lực tính toán. Khi đó, CapEx có thể thay đổi cấu trúc, chứ không phải co lại kiểu đứt gãy.
Điều này có nghĩa là, AI chậm lại trước tiên thay đổi có thể không phải hướng tăng trưởng của toàn ngành công nghệ, mà là cục diện các tài sản khác nhau chia sẻ cùng một logic định giá AI. Trước đây, công ty mô hình, nhà cung cấp đám mây, doanh nghiệp bán dẫn và nhà cung cấp cơ sở hạ tầng điện đều có thể nhận được mức định giá cao hơn từ câu chuyện AI; nếu cuộc đua năng lực mô hình chậm lại, thị trường có thể bắt đầu phân biệt chặt chẽ hơn giữa dẫn đầu công nghệ, năng lực thương mại hóa và hoàn thành đơn hàng.
Biến số thực sự thay đổi logic CapEx là quy định
Mehrotra cho rằng, điều thực sự có thể làm gián đoạn chu kỳ chi phí vốn AI lần này không phải là một lần thiếu hụt chuỗi cung ứng khác, mà là chính phủ đặt ra hạn chế cứng từ bên ngoài hệ thống.
GPU, HBM, điện và máy biến áp thiếu hụt, về bản chất vẫn là nút thắt có thể giảm bớt bằng cách tăng đầu tư. Chúng có thể trì hoãn trung tâm dữ liệu đi vào hoạt động, nhưng cũng sẽ dẫn dòng vốn đến các khâu khan hiếm mới.
Quy định thì khác. Nếu chính phủ trực tiếp hạn chế mua chip cao cấp, quy mô cụm máy chủ huấn luyện, năng lực tính toán cần cho huấn luyện mô hình hoặc điện cho trung tâm dữ liệu, doanh nghiệp sẽ khó vượt qua ràng buộc chỉ bằng cách tăng đầu tư. Trong kịch bản này, kỳ vọng CapEx của nhà cung cấp đám mây, đơn hàng cơ sở hạ tầng và định giá cổ phiếu công nghệ liên quan AI mới có thể đồng thời đối mặt với điều chỉnh giảm.
Tuy nhiên, nguyên văn coi tình huống này là rủi ro đuôi xác suất thấp, không phải kịch bản cơ bản. Đánh giá này cũng cần được kiểm chứng liên tục, không thể hiểu là rủi ro quy định đã được loại trừ. Khi lo ngại nội bộ của phòng thí nghiệm AI công khai, áp lực chính sách bên ngoài vẫn có thể tăng.
Tiếp theo, điều thị trường thực sự cần quan sát không phải là khẩu hiệu chung chung "AI chậm lại", mà là ba tín hiệu cụ thể hơn: phòng thí nghiệm tiên tiến có đưa việc chậm lại vào kế hoạch nghiên cứu chính thức hay không, nhà cung cấp đám mây lớn có cắt giảm đơn hàng trung tâm dữ liệu hay không, và quy định có bắt đầu trực tiếp chạm đến nguồn cung chip, năng lực tính toán và năng lượng hay không.
Sự ra đi của Coxon chứng minh, tranh cãi an toàn của AI tiên tiến đã từ chỉ trích bên ngoài đi vào nội bộ phòng thí nghiệm. Nhưng từ việc nhà nghiên cứu bày tỏ lo ngại, đến việc công ty công nghệ thực tế cắt giảm chi phí vốn, vẫn còn cách nhiều khâu như áp lực cạnh tranh, quán tính xây dựng và thiếu hụt cơ sở hạ tầng.
AI chậm lại chưa chắc chấm dứt ngay chu kỳ CapEx, nhưng nó có thể chấm dứt giai đoạn mọi tài sản AI chia sẻ cùng một logic tăng giá.
Nội dung này chỉ mang tính chất tham khảo và cung cấp thông tin, không phải lời khuyên đầu tư liên quan đến BTCC. BTCC luôn cố gắng cung cấp thông tin chính xác, nhưng không đảm bảo tuyệt đối về tính xác thực, độ chính xác hoặc bản quyền nội dung trên.