


BTCC Daily (21.9.) | BTC durchbricht 84.000 $, KOSPI kehrt auf 7.000 zurück
 BTCCAutor: jett
Top-Highlights
• BTC stieg über 82.000 $, während ETH nahe 2.700 $ gehandelt wurde. Der Layer-1-Sektor legte zu, wobei NEAR, AVAX und SUI in den letzten 24 Stunden um etwa 16,4 %, 15,4 % bzw. 9,8 % zulegten.
• Der koreanische KOSPI-Index schloss 1,65 % höher bei 7.007,72 und eroberte damit die Marke von 7.000 zurück. Samsung Electronics sprang um 4,98 %, während SK Hynix um 0,59 % zulegte.
• Die internationalen Ölpreise fielen um etwa 2 %, wobei Brent-Rohöl in Richtung 102 $ nachgab. Die Rendite 2-jähriger US-Staatsanleihen hielt sich nahe 4,76 %, während die Märkte eine Wahrscheinlichkeit von etwa 56 % für eine weitere Zinserhöhung der Fed im Oktober einpreisten.
Makro- und Politikausblick
Heutige Schlüsselereignisse
• Chicago-Fed-Präsident Goolsbee spricht
• Auktionen für 3- und 6-monatige US-Schatzwechsel
Makro-Schlagzeilen
1. Kashkari: US-Inflation bleibt breit angelegt, nicht nur ein Energieproblem
Der Präsident der Minneapolis Fed, Neel Kashkari, sagte, der Inflationsdruck in den USA sei in mehreren Teilen der Wirtschaft vorhanden, und selbst ohne Nahrungsmittel und Energie blieben die Dienstleistungspreise erhöht. Er unterstützte die Zinserhöhung der Fed um 25 Basispunkte in der vergangenen Woche auf 3,75 %–4,00 % und betonte, dass die Politik die Inflation weiter in Richtung des 2-%-Ziels drücken müsse.
2. Wahrscheinlichkeit einer Fed-Erhöhung im Oktober steigt auf rund 56 %, Rendite 2-jähriger US-Anleihen nahe 4,76 %
Nachdem die Fed in der vergangenen Woche eine weitere Straffung signalisiert hatte, blieben kurzlaufende US-Staatsanleihen unter Druck. Die Rendite 2-jähriger Staatsanleihen ist in den letzten zwei Wochen um etwa 36 Basispunkte auf rund 4,7604 % gestiegen, den höchsten Stand seit Mitte 2024. Die Zinsfutures preisen derzeit eine Wahrscheinlichkeit von etwa 56 % für eine weitere Erhöhung im Oktober ein, wobei eine weitere Straffung in diesem Jahr nun weitgehend eingepreist ist.
3. Öl fällt um etwa 2 %, da sich die saudischen Exporte erholen und Angebotssorgen nachlassen
Die internationalen Ölpreise fielen am Montag deutlich, wobei Brent-Rohöl in Richtung 102 $ nachgab und WTI sich in Richtung 98 $ zurückzog. Daten zeigten, dass sich die saudischen Rohölexporte im September auf mehr als 4 Millionen Barrel pro Tag erholt hatten, gegenüber etwa 2,4 Millionen Barrel pro Tag im August. Die Märkte beobachten auch den Fortschritt der Erholung der Ost-West-Pipeline und die Schifffahrtsbedingungen in der Straße von Hormus.
4. Yuan steigt auf mehr als dreieinhalbjähriges Hoch, Offshore-USD/CNH durchbricht 6,70
Der Yuan setzte seine Stärke fort und stieg kurzzeitig auf 6,6957 pro Dollar, den stärksten Stand seit Januar 2023. Die People's Bank of China setzte den täglichen Mittelkurs auf 6,7487 fest, ebenfalls der stärkste seit Februar 2023. Die Märkte beobachten auch das Treffen der Staats- und Regierungschefs der USA und Chinas in dieser Woche sowie frühere Gespräche in New York über Handels-, Wirtschafts- und KI-Fragen.
5. EZB-Ratsmitglied Panetta: Verteilung der KI-Gewinne wird Nachfrage und Inflation beeinflussen
Das EZB-Ratsmitglied und Gouverneur der Bank von Italien, Fabio Panetta, sagte, wie die Produktivitätsgewinne aus künstlicher Intelligenz letztlich zwischen Unternehmen, Arbeitnehmern und Verbrauchern verteilt werden, werde die Gesamtnachfrage und die Inflation beeinflussen. Daher müssten die Zentralbanken beobachten, wie der KI-getriebene technologische Fortschritt die Einkommensverteilung und die Preissetzungsmechanismen beeinflusst.
Globale Anlageperformance
• Aktien: Die japanischen Märkte waren wegen der Silver Week geschlossen. Der koreanische KOSPI-Index schloss 1,65 % höher bei 7.007,72, wobei Samsung Electronics um 4,98 % und SK Hynix um 0,59 % zulegten. Die Risikobereitschaft im vorbörslichen US-Handel verbesserte sich, wobei die Nasdaq-100-Futures um etwa 0,6 %, die S&P-500-Futures um etwa 0,4 % und die Dow-Futures ebenfalls leicht höher notierten.
• Krypto: Der Crypto Fear & Greed Index lag bei 70, in der Gier-Zone. Die gesamte Krypto-Marktkapitalisierung betrug etwa 2,8 Billionen $. BTC wurde nahe 83.500 $ gehandelt, ein Plus von etwa 3,9 % in den letzten 24 Stunden, während ETH bei rund 2.700 $ lag. Der Layer-1-Sektor übertraf, wobei NEAR um etwa 16,4 %, AVAX um etwa 15,4 % und SUI um etwa 9,8 % zulegten.
• Energie & Metalle: Brent-Rohöl fiel um etwa 1,7 % auf 102,08 $ pro Barrel, während WTI-Rohöl in Richtung 98 $ nachgab. Spot-Gold fiel um etwa 0,5 % auf rund 4.355 $ pro Unze, während Spot-Silber leicht auf rund 66,2 $ pro Unze stieg.
(Datenstand: 21. September, 15:00 HKT)
Krypto-Marktüberblick
1. Analyse der Kapitalflüsse im Futures-Handel
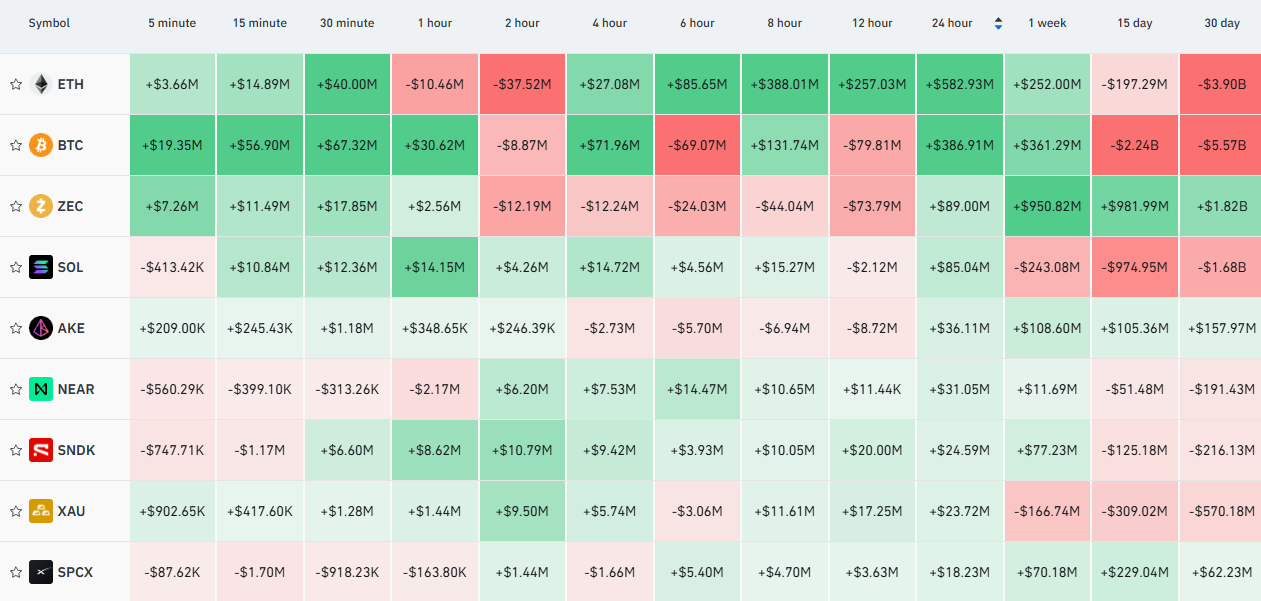
Am 21. September führten laut Coinglass-Daten ETH, BTC, ZEC, SOL, NEAR und andere Kontrakte die Nettozuflüsse im Futures-Handel der letzten 24 Stunden an, was möglicherweise auf Handelsmöglichkeiten hindeutet.
2. Bitcoin-Liquidationskarte
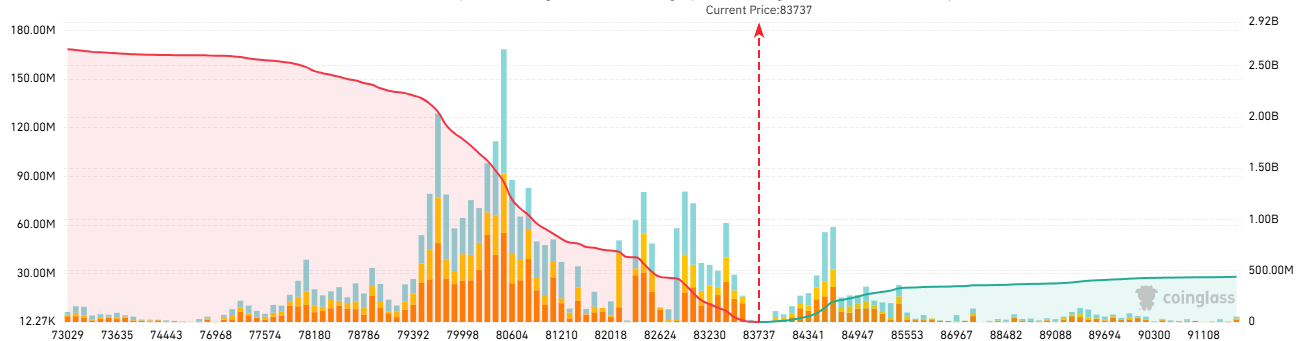
Am 21. September könnte laut Coinglass-Daten, basierend auf dem aktuellen Referenzpreis von 83.737 $ auf der Bitcoin-Liquidationskarte, bei einem Fall von Bitcoin unter 82.000 $ die kumulierte Long-Liquidationsintensität an den großen zentralisierten Börsen 700 Millionen $ erreichen. Umgekehrt könnte bei einem Ausbruch von Bitcoin über 86.000 $ die kumulierte Short-Liquidationsintensität an den großen zentralisierten Börsen 340 Millionen $ erreichen. Händlern wird geraten, die Hebelwirkung vorsichtig zu steuern, um groß angelegte Liquidationen bei Marktschwankungen zu vermeiden.
3. Long/Short-Verhältnis bei Bitcoin-Futures
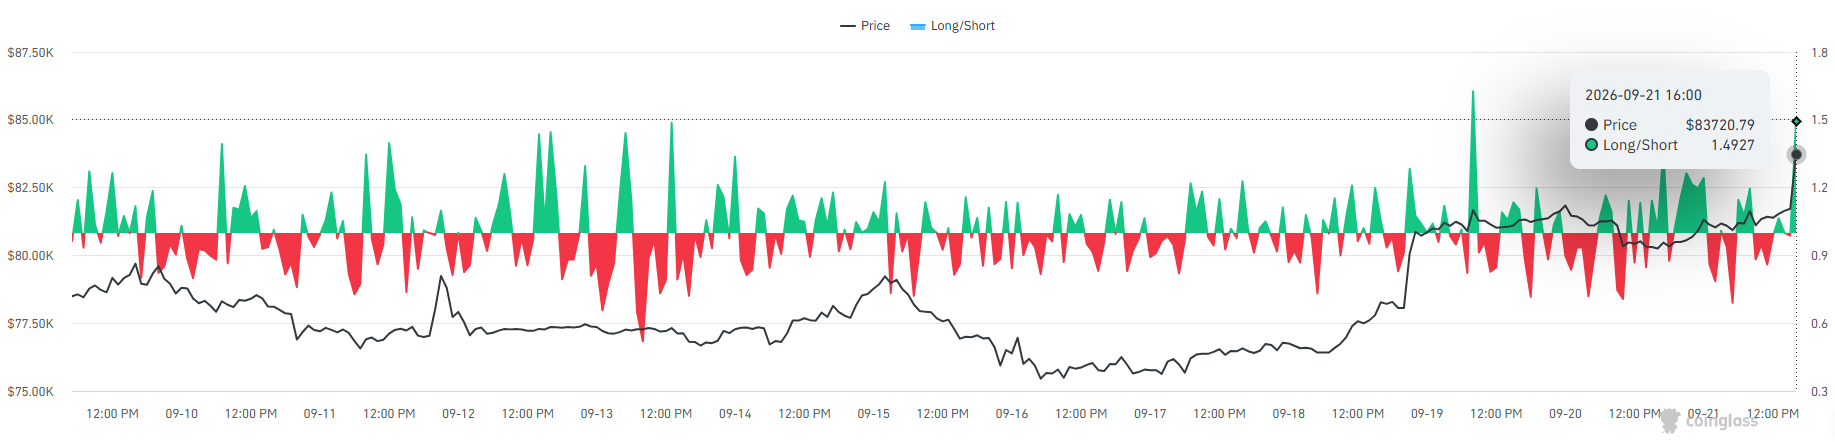
Laut Coinglass-Daten lag das Long/Short-Verhältnis bei Bitcoin am 21. September um 16:00 HKT insgesamt bei 1,4927, was darauf hindeutet, dass die Bullen derzeit einen relativen Vorteil haben.
4. Performance von TradFi-Futures
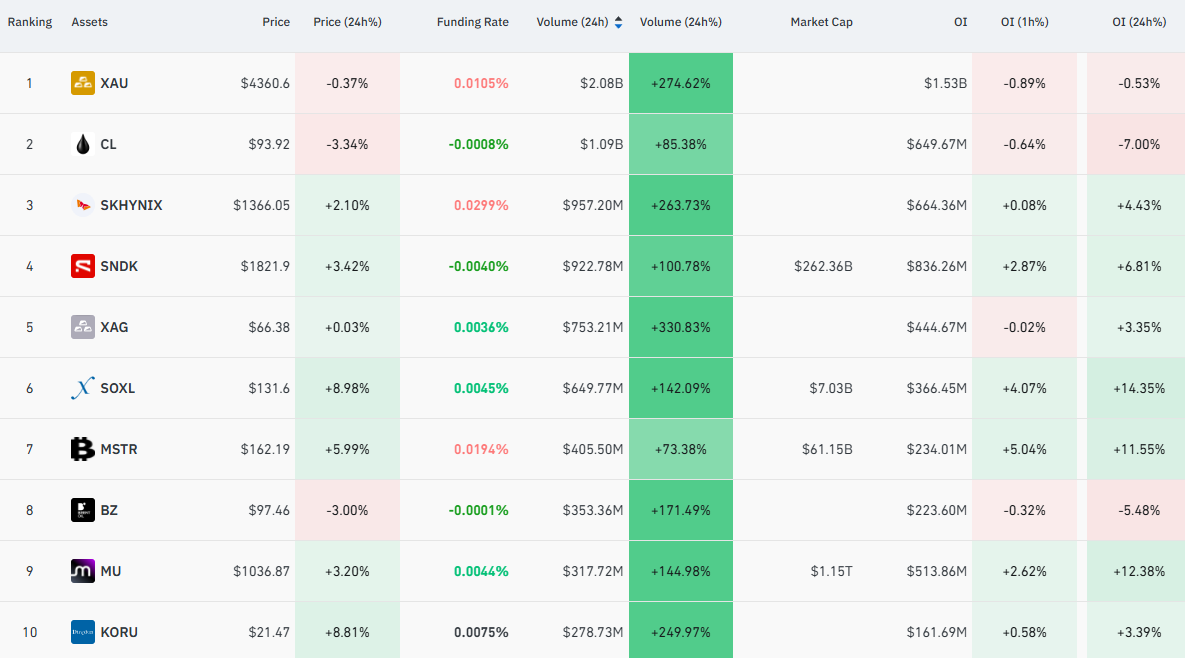
Am 21. September legte das Tech-Segment der TradFi-Kontrakte deutlich zu. SOXL stieg um 8,98 %, KORU gewann 8,81 % und MSTR kletterte um 5,99 %, während SNDK und SKHYNIX um 3,42 % bzw. 2,10 % zulegten. Energie gab deutlich nach, wobei CL und BZ um 3,34 % bzw. 3,00 % fielen. Das Handelsvolumen stieg breit an, und das Open Interest bei SOXL, MSTR und MU stieg um 14,35 %, 11,55 % bzw. 12,38 %, was eine klare Konzentration des Kapitals auf technologiebezogene Produkte zeigt.
5. On-Chain-Überwachung
• Laut Lookonchain verkaufte ein Wal in den letzten fünf Tagen kumulativ 1.107 BTC auf Hyperliquid im Wert von etwa 86,76 Millionen $, kaufte dann 34.422 ETH im Wert von etwa 86,5 Millionen $ und stakete alles.
• Laut Onchain Lens hält Wintermute derzeit etwa 160 Millionen $ an unbefristeten Short-Positionen mit nicht realisierten Verlusten von etwa 3,57 Millionen $. Dazu gehören etwa 53,05 Millionen $ an ETH-Shorts, 26,66 Millionen $ an BTC-Shorts und 17,84 Millionen $ an SOL-Shorts.
• Laut Onchain Lens hat Garrett Jin eine etwa drei Monate gehaltene ZEC-Short-Position geschlossen und dabei einen Verlust von etwa 36,13 Millionen $ realisiert. Die Adresse hält noch etwa 1.330 BTC long im Wert von rund 108 Millionen $.
Blockchain-Schlagzeilen
• Am 18. September (ET) verzeichneten US-Spot-Bitcoin-ETFs Nettozuflüsse von etwa 433 Millionen $, der zweite Handelstag in Folge mit Zuflüssen. Fidelitys FBTC verzeichnete etwa 311 Millionen $ an Nettozuflüssen, während BlackRocks IBIT etwa 108 Millionen $ verzeichnete.
• Am 18. September (ET) verzeichneten US-Spot-Ethereum-ETFs Nettozuflüsse von etwa 144 Millionen $, darunter etwa 114 Millionen $ in BlackRocks ETHA. Die Fonds verzeichneten jedoch für die Woche insgesamt immer noch etwa 140 Millionen $ an Nettoabflüssen und beendeten damit eine vierwöchige Serie von Zuflüssen.
• ZetaChain-Vorschlag 68 wurde mit 99,4 % Zustimmung angenommen. Die Community stimmte zu, die bestehende Layer 1 schrittweise abzuschalten und ZETA im Verhältnis 1:1 auf Solana zu migrieren. Die genaue Snapshot-Höhe und der Zeitpunkt der Abschaltung müssen noch durch Folgevorschläge bestätigt werden.
• Laut The Wall Street Journal war die US-Plattform von Polymarket in diesem Jahr mit Betrugsversuchen in Höhe von mindestens 10 Millionen $ konfrontiert. Polymarket erklärte, man habe seitdem die Betrugsbekämpfungssysteme und die Managementstruktur gestärkt, und fügte hinzu, eine interne Überprüfung habe ergeben, dass das Unternehmen die relevanten regulatorischen Anforderungen erfülle.
• Kalshi hat die Einführung unbefristeter Kontrakte auf einzelne US-Aktien beantragt. Die vorgeschlagenen Produkte haben kein festes Ablaufdatum und würden die zugrunde liegenden Aktienkurse über einen Funding-Rate-Mechanismus abbilden. Der Vorschlag wartet noch auf die Genehmigung der CFTC.
• Vietnam plant, 2026 die ersten Lizenzen für Krypto-Asset-Dienstleister auszugeben, und tauscht Erfahrungen zur Regulierung digitaler Vermögenswerte und zur Marktaufsicht mit der österreichischen Finanzmarktaufsicht aus.
• Das Distributed-Ledger-Settlement-Projekt Pontes der EZB soll am 21. September starten. Durch die Verbindung von Markt-DLT-Plattformen mit TARGET Services wird es ermöglicht, dass damit verbundene Transaktionen in Zentralbankgeld abgewickelt werden.
• HYPE durchbrach 94 $ und erreichte ein neues Allzeithoch, wobei der 24-Stunden-Gewinn kurzzeitig etwa 9,3 % erreichte. Im gleichen Zeitraum legten die Sektoren Layer 1, DeFi und RWA-bezogene Anlagen breit zu.
• Bis zum 18. September stieg die Zahl der Inhaber von On-Chain-RWA-Assets auf 4,436 Millionen, ein Anstieg von 85,84 % gegenüber dem Vorjahreszeitraum. Die gesamte Stablecoin-Marktkapitalisierung betrug etwa 303,35 Milliarden $.
Institutionelle Einsichten · Tägliche Auswahl
• Bank of America: BofA erwartet weiterhin, dass die Fed die Zinsen im Oktober und Dezember um jeweils 25 Basispunkte anhebt. Die nominalen US-Konsumausgaben wüchsen um etwa 6,3 % im Jahresvergleich, immer noch über dem Niveau, das typischerweise mit einer Kerninflation über dem Zielwert vereinbar ist, was bedeute, dass die Nachfrage weiter gedämpft werden müsse.
• Goldman Sachs: Anshul Sehgal, globaler Co-Leiter von FICC, sagte, dass in einem Umfeld, in dem die Renditen langfristiger Staatsanleihen nahe 5 % liegen, KI-Rechenleistung, Rechenzentren und die damit verbundene Infrastruktur weiterhin starke Wachstumschancen bieten. Gleichzeitig müsse der Druck, den eine anhaltend straffe Geldpolitik auf den breiteren Aktienmarkt ausüben könne, weiterhin beachtet werden.
• Commonwealth Bank of Australia: Der Leiter der Rohstoffforschung, Vivek Dhar, sagte, dass sich nach den Störungen der saudischen Ost-West-Pipeline die geschätzte Dauer, die die globalen Rohöl- und Raffinerieproduktbestände abdecken können, auf etwa 5–10 Wochen verkürzt habe, verglichen mit etwa 15–20 Wochen vor zwei Wochen.
• OpenTrade: Mitgründer und CEO David Sutter sagte, die reale Nachfrage nach Stablecoins in Schwellenländern beschleunige sich. Auch wenn der US-amerikanische CLARITY Act zuletzt nicht vorangekommen sei, entwickle sich die kommerzielle Nachfrage nach institutionellen DeFi- und Stablecoin-Anwendungen weiter.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.