


Mein Heiliger Gral für DeFi
 chaincatcher
Autor: timzz
Früher stützte sich die Dominanz des US-Dollars auf das US-Militär und die amerikanische Propaganda, um die globalen Finanzen zu beherrschen.
Heute ist die Blockchain das US-Militär und die amerikanische Propaganda der neuen Ära.
Die groß angelegte On-Chain-Integration von US-Aktien sowie die künftige Emission von hybriden Anlagen (neue Anlageformen, die traditionelle und Krypto-Anlagen kombinieren) haben DeFi neue Impulse verliehen. Nach der Emission neuer Anlagen profitieren zuerst handelsbezogene Protokolle. Mit der Aktivierung des Gebührenschalters von Uniswap hat sich die vollständig verwässerte Bewertung von Uniswap in den letzten Monaten verdreifacht. Dieser Artikel untersucht vor allem die Trends nach dem Handel und den Heiligen Gral von DeFi, den ich mir vorstelle.
Warum DeFi nötig ist
Bevor wir über DeFi sprechen, zunächst dazu, warum DeFi nötig ist.
Früher stützte sich die Dominanz des US-Dollars auf das US-Militär und die amerikanische Propaganda. Der Anteil des Dollars an den globalen Devisenreserven ist in der folgenden Grafik dargestellt. Obwohl der Anteil im letzten Jahrzehnt von 65 % auf 58 % gesunken ist, bleibt der Dollar die dominierende internationale Reservewährung. In den letzten zehn Jahren erreichte das Emissionsvolumen von US-Staatsanleihen 40 Billionen Dollar; für 2025 wird ein Haushaltsdefizit von 1,8 Billionen Dollar erwartet, für 2026 ebenfalls über 2 Billionen Dollar. Das Haushaltsdefizit liegt mit etwa 5,8 % deutlich über dem BIP-Wachstum von etwa 1,9–2,2 %. Einige Volkswirtschaften haben bereits begonnen, Risiken gegenüber dem Dollar und US-Staatsanleihen abzubauen. Für den Dollar könnte die Blockchain eine weitere Lebensader sein: Die USA können die Blockchain-Technologie nutzen, um US-Staatsanleihen und dollarbezogene Anlagen zu vertreiben. Stablecoin-Emission, Handel, Kreditvergabe und Derivate rund um DeFi sind dabei die wichtigsten wirksamen Substanzen dieser Lebensader. (Eine ausführliche Diskussion finden Sie hier)
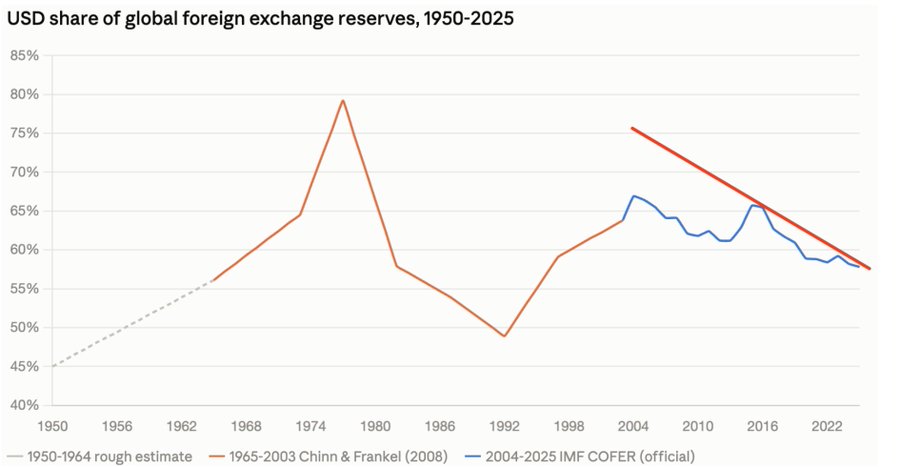
Devisenreserven
Entwicklungen verlaufen oft nicht linear. Schon 2017 hofften manche, dass Security Token Offerings (STOs) der Digitalwährungsbranche neue Narrative und Kapital bringen würden. Erst 2026, mit dem Anstieg von KI-Aktien sowie der Tokenisierung von Aktien durch Binance und Robinhood, begann diese Erzählung wirklich. In den letzten Wochen haben sowohl die SEC als auch die CFTC entsprechende Ausnahmegenehmigungen für Innovationen veröffentlicht. Zum „Clarity Act“ denke ich: „Besser spät als nie“, denn die Blockchain ist das US-Militär und die amerikanische Propaganda der neuen Ära. Die Frage ist nur, wer die Waffen herstellt, nicht ob Waffen hergestellt werden.
Die fünf zentralen Geschäftsmodelle von DeFi
Nach dieser Einleitung kommen wir zum Kern – meinem Heiligen Gral von DeFi.
Die fünf zentralen Geschäftsmodelle von DeFi sind: Stablecoin-/Anlagenemission, Kreditvergabe, Vermögensverwaltung/Ertragsaggregation, Handel und Derivate.
Nach dem Umsatzranking der Top-15-Protokolle von DeFillama gibt es fünf Stablecoin-Emittenten, die 79,8 % der 30-Tage-Einnahmen der Top-15-Protokolle ausmachen; danach folgen DEXs mit 11,8 %, da der Handel oft die erste Wachstumsdividende der Anlagenemission einfängt; Derivate, vor allem Hyperliquid, machen 6,6 % aus; danach folgt die Kreditvergabe mit 1,8 %. Der geringe Anteil liegt vor allem daran, dass die Gewinne der Protokolle aus der Zinsmarge stammen: Der Großteil der von Kreditnehmern gezahlten Zinsen geht an die Kreditgeber, und das Protokoll erhält nur einen Teil als Gewinn. Da wir uns derzeit in einer frühen Haussephase befinden, sind Vermögensverwaltung und Ertragsaggregation noch nicht in den Top 15 vertreten, aber es wird erwartet, dass Protokolle, die traditionellen Geldmarktfonds von Banken ähneln, künftig in die Top 15 aufsteigen.
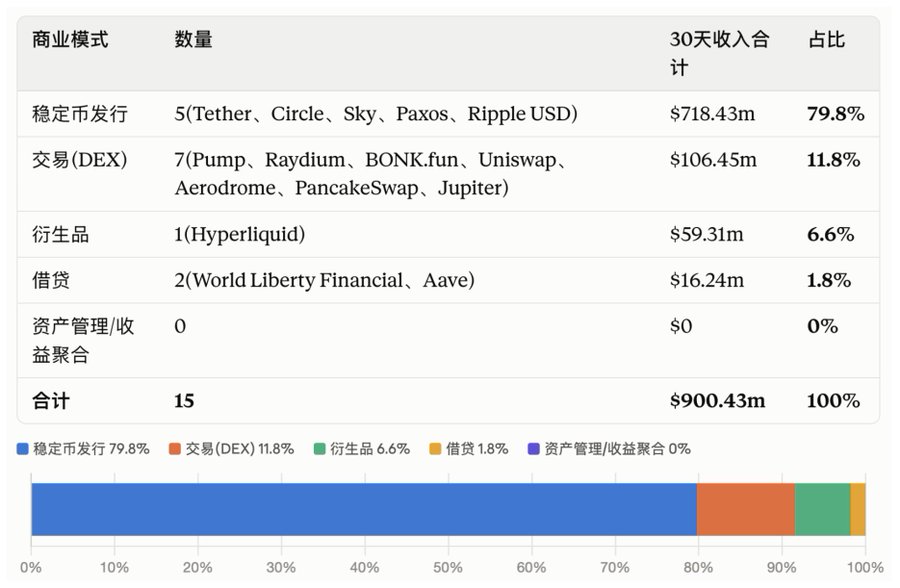
Top 15 Protokollumsätze – Defillama
Der Heilige Gral von DeFi ist das Recht der Geldemission
Die Stablecoin-/Anlagenemission erzielt Einnahmen direkt aus Reserveanlagen oder Zinsen auf überbesicherte Kredite. Nach Erreichen einer gewissen Größe sind die Grenzkosten extrem niedrig, und es besteht ein First-Mover-Vorteil.
Derzeit sind die drei größten Emittenten nach Umlaufvolumen Tether, Circle und Sky.
Circle und Tether emittieren Stablecoins, indem sie kurzfristige US-Staatsanleihen und Dollar als Sicherheiten hinterlegen und dann entsprechende Stablecoins ausgeben. Die Gewinne der Protokolle stammen hauptsächlich aus dem SOFR und sind in einem Hochzinsumfeld beträchtlich. Es kann jedoch auch zu Situationen wie um 2021 kommen, als SOFR und kurzfristige Staatsanleiherenditen bei null lagen und die Protokollgewinne stark beeinträchtigt wurden.
Der Stablecoin-Emissionsmechanismus von Sky beruht hauptsächlich auf Überbesicherung und folgt dem nativen DeFi-Modell. In den letzten Jahren hat Sky aufgrund gestiegener SOFR-Zinsen den Anteil von Real World Assets (RWA) an der Sicherheitenstruktur erhöht, ist aber im Vergleich zu Tether und Circle flexibler und kann je nach Marktlage zwischen RWA und DeFi wechseln. Darüber hinaus macht das subDAO-Governance-Modell das Protokoll widerstandsfähiger.
Stablecoins stehen vor einem unmöglichen Dreieck: Dezentralisierung, Kapitaleffizienz und Preisstabilität. Tether, Circle und Sky haben jeweils Stärken in diesem Dreieck. Allerdings operiert nur Sky in einem relativ dezentralen Modell und nicht als einzelne Entität.
„Zentralbanken“ emittieren Anlagen, „Geschäftsbanken“ vertreiben Anlagen
Der Heilige Gral von DeFi ist das Recht der Geldemission, und der Vertrieb der emittierten Anlagen hat für die großen „Zentralbanken“ höchste Priorität. Dieser Vertrieb umfasst Liquidität, Handel, Kreditvergabe und Zahlungen von Stablecoins.
Der Vertrieb von USDT hat einen First-Mover-Vorteil; der Handel an großen zentralisierten Börsen und Zahlungen außerhalb Nordamerikas sind die Markteintrittsbarrieren von USDT.
Der Vertrieb von USDC umfasst den Derivatehandel auf Coinbase und Hyperliquid. Die Fragen sind jedoch, ob dies ohne implizite Subventionen dauerhaft aufrechterhalten werden kann und welche Wettbewerbsbarrieren Circle hat, wenn künftig viele „USDC“ emittiert werden.
Der Vertrieb von USDS/DAI erfolgt durch die tiefe Integration verschiedener DeFi-Kanäle und die Expansion über subDAOs wie Spark. Das subDAO-Modell ermöglicht es Sky, die Funktion einer Zentralbank zu behalten und gleichzeitig unabhängige Teams für die Expansion von USDS/DAI einzusetzen.
Spark stützt sich als „Geschäftsbank“ auf die „Zentralbank“ und verfügt über ein relativ vollständiges Kapitalvertriebsmodell (Spark-Liquiditätsschicht + Sparklend-Kreditvergabe). Mit USDS als Vermittlungsschicht wird eine Devisenebene für Stablecoins aufgebaut, die Liquiditätsumtausch für neue Stablecoins wie RLUSD und pyUSD bietet.
DeFi hat gerade erst begonnen
DeFi hat gerade erst begonnen; die nächsten vier Jahre werden eine Phase der tiefen Integration von DeFi und dem US-Finanzsystem sein. Die USA werden über die Blockchain US-Anlagen vertreiben und einen Teil der Gewinne aus US-Aktien in BTC- und Goldanlagen umwandeln, wodurch ein sich selbst verstärkender Wachstumszyklus entsteht.
Die „Zentralbanken“ von DeFi und die darauf aufbauenden Geschäftsbanken werden eine bedeutende Entwicklungsphase erleben.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.