


GSR: Warum Token mit geringem Umlauf und hoher FDV schwer fallen
 chaincatcher
Autor: Josh Riezman, Chief Legal and Strategy Officer bei GSR; Slater Santer, Research Analyst bei GSR
Zusammengestellt von: Jiahua, ChainCatcher
Kernpunkte
Das GSR-Research-Team hat in Zusammenarbeit mit dem Consulting-Team die Token-Listing-Aufzeichnungen großer Börsen seit 2013 systematisch ausgewertet, über 2.300 Token-Emissionen erfasst und die Performance jeder Emission, die anfängliche Umlaufquote, die vollständig verwässerte Bewertung (FDV) sowie den zugehörigen Sektor dokumentiert.
Seit der Ära öffentlicher Token-Angebote hat sich die anfängliche Umlaufquote zum Zeitpunkt des Listings halbiert. Die mediane anfängliche Umlaufquote beim Listing sank von 38 % im Jahr 2017 auf 13 % im Jahr 2020 und erholte sich seither nur teilweise.
Je höher die Emissionsbewertung, desto niedriger die mediane anfängliche Umlaufquote beim Listing: Token mit einer Listing-FDV unter 10 Millionen US-Dollar wiesen eine mediane anfängliche Umlaufquote von 97 % auf; bei Token mit einer Listing-FDV über 1 Milliarde US-Dollar lag diese Quote bei 14 %.
Token mit einer Listing-FDV über 1 Milliarde US-Dollar schnitten am schlechtesten ab, mit einer medianen Rendite von -81 % nach einem Jahr. Token mit einer anfänglichen Umlaufquote unter 20 % verzeichneten nach einem Jahr einen Rückgang von etwa 75 %; solche mit einer anfänglichen Umlaufquote zwischen 30 % und 50 % erlebten einen Rückgang von etwa 45 %.
Dies ist längst kein alleiniges Problem der Kryptobranche mehr. Auch der Aktienmarkt bewegt sich allmählich in ein ähnliches Muster: Unternehmen bleiben länger privat, Insider akkumulieren kontinuierlich Anteile, bevor die Öffentlichkeit kaufen kann, und seit 2019 haben IPOs über einen Dreijahreszeitraum hinweg durchweg schlechter abgeschnitten als der Markt.
GSR beteiligt sich aktiv an Token-Emissionen und Sekundärmarktgeschäften, einschließlich Market-Making- und Liquiditätsunterstützung für Stiftungen, Projektteams und frühe Investoren sowie Emissions- und Listing-Beratung, außerbörsliche Handelsausführung und Block-Trading-Dienstleistungen.
Die Performance von Token mit niedrigen anfänglichen Umlaufquoten und hohen FDVs wurde in Hunderten von Fällen wiederholt beobachtet. Ein Token kann zu einer hohen vollständig verwässerten Bewertung (FDV) gelistet werden, während nur ein kleiner Teil des Angebots in Umlauf gelangt. Die Preise mögen kurzfristig steigen, doch über die gesamte Stichprobe hinweg sinken sie letztlich allmählich.
Wir möchten jedoch die Mechanismen hinter diesem Prozess besser verstehen, sowohl um unseren Kunden zu dienen als auch um den Markt, in dem wir uns befinden, besser zu verstehen: Bestimmt die anfängliche Umlaufquote die durchschnittliche Rendite nach dem Listing eines Tokens? Gibt es einen Zusammenhang mit der FDV? Wie sollte dieses Emissionsmodell verbessert werden?
In Zusammenarbeit mit dem GSR-Research-Team und dem Consulting-Team haben wir alle Token-Listing-Aufzeichnungen großer Börsen seit 2013 zusammengestellt und damit den ersten Datensatz dieser Art in der Branche geschaffen, der über 2.300 Token-Emissionen umfasst.
Die Forschungsergebnisse sind nicht optimistisch. Da wir alle Token-Emissionen verfolgt haben, enthält der Datensatz auch Token, die den aktiven Handel verloren haben oder delisted wurden, sodass diese Zahlen nicht durch Survivorship Bias überschätzt werden. Im Median fallen Token innerhalb von drei Tagen nach dem Listing unter ihren Ausgabepreis, mit einem Rückgang von 50 % innerhalb von 90 Tagen.
Offensichtlich haben die jüngsten Token-Emissionen die Käufer enttäuscht. Warum ist diese Emissionsstruktur fast zwangsläufig dazu bestimmt, solche Ergebnisse zu erzielen? Wie sollten bessere Token-Emissionen aussehen?
Anfängliche Umlaufquote beim Listing halbiert, Bewertung nicht gleichzeitig gesunken
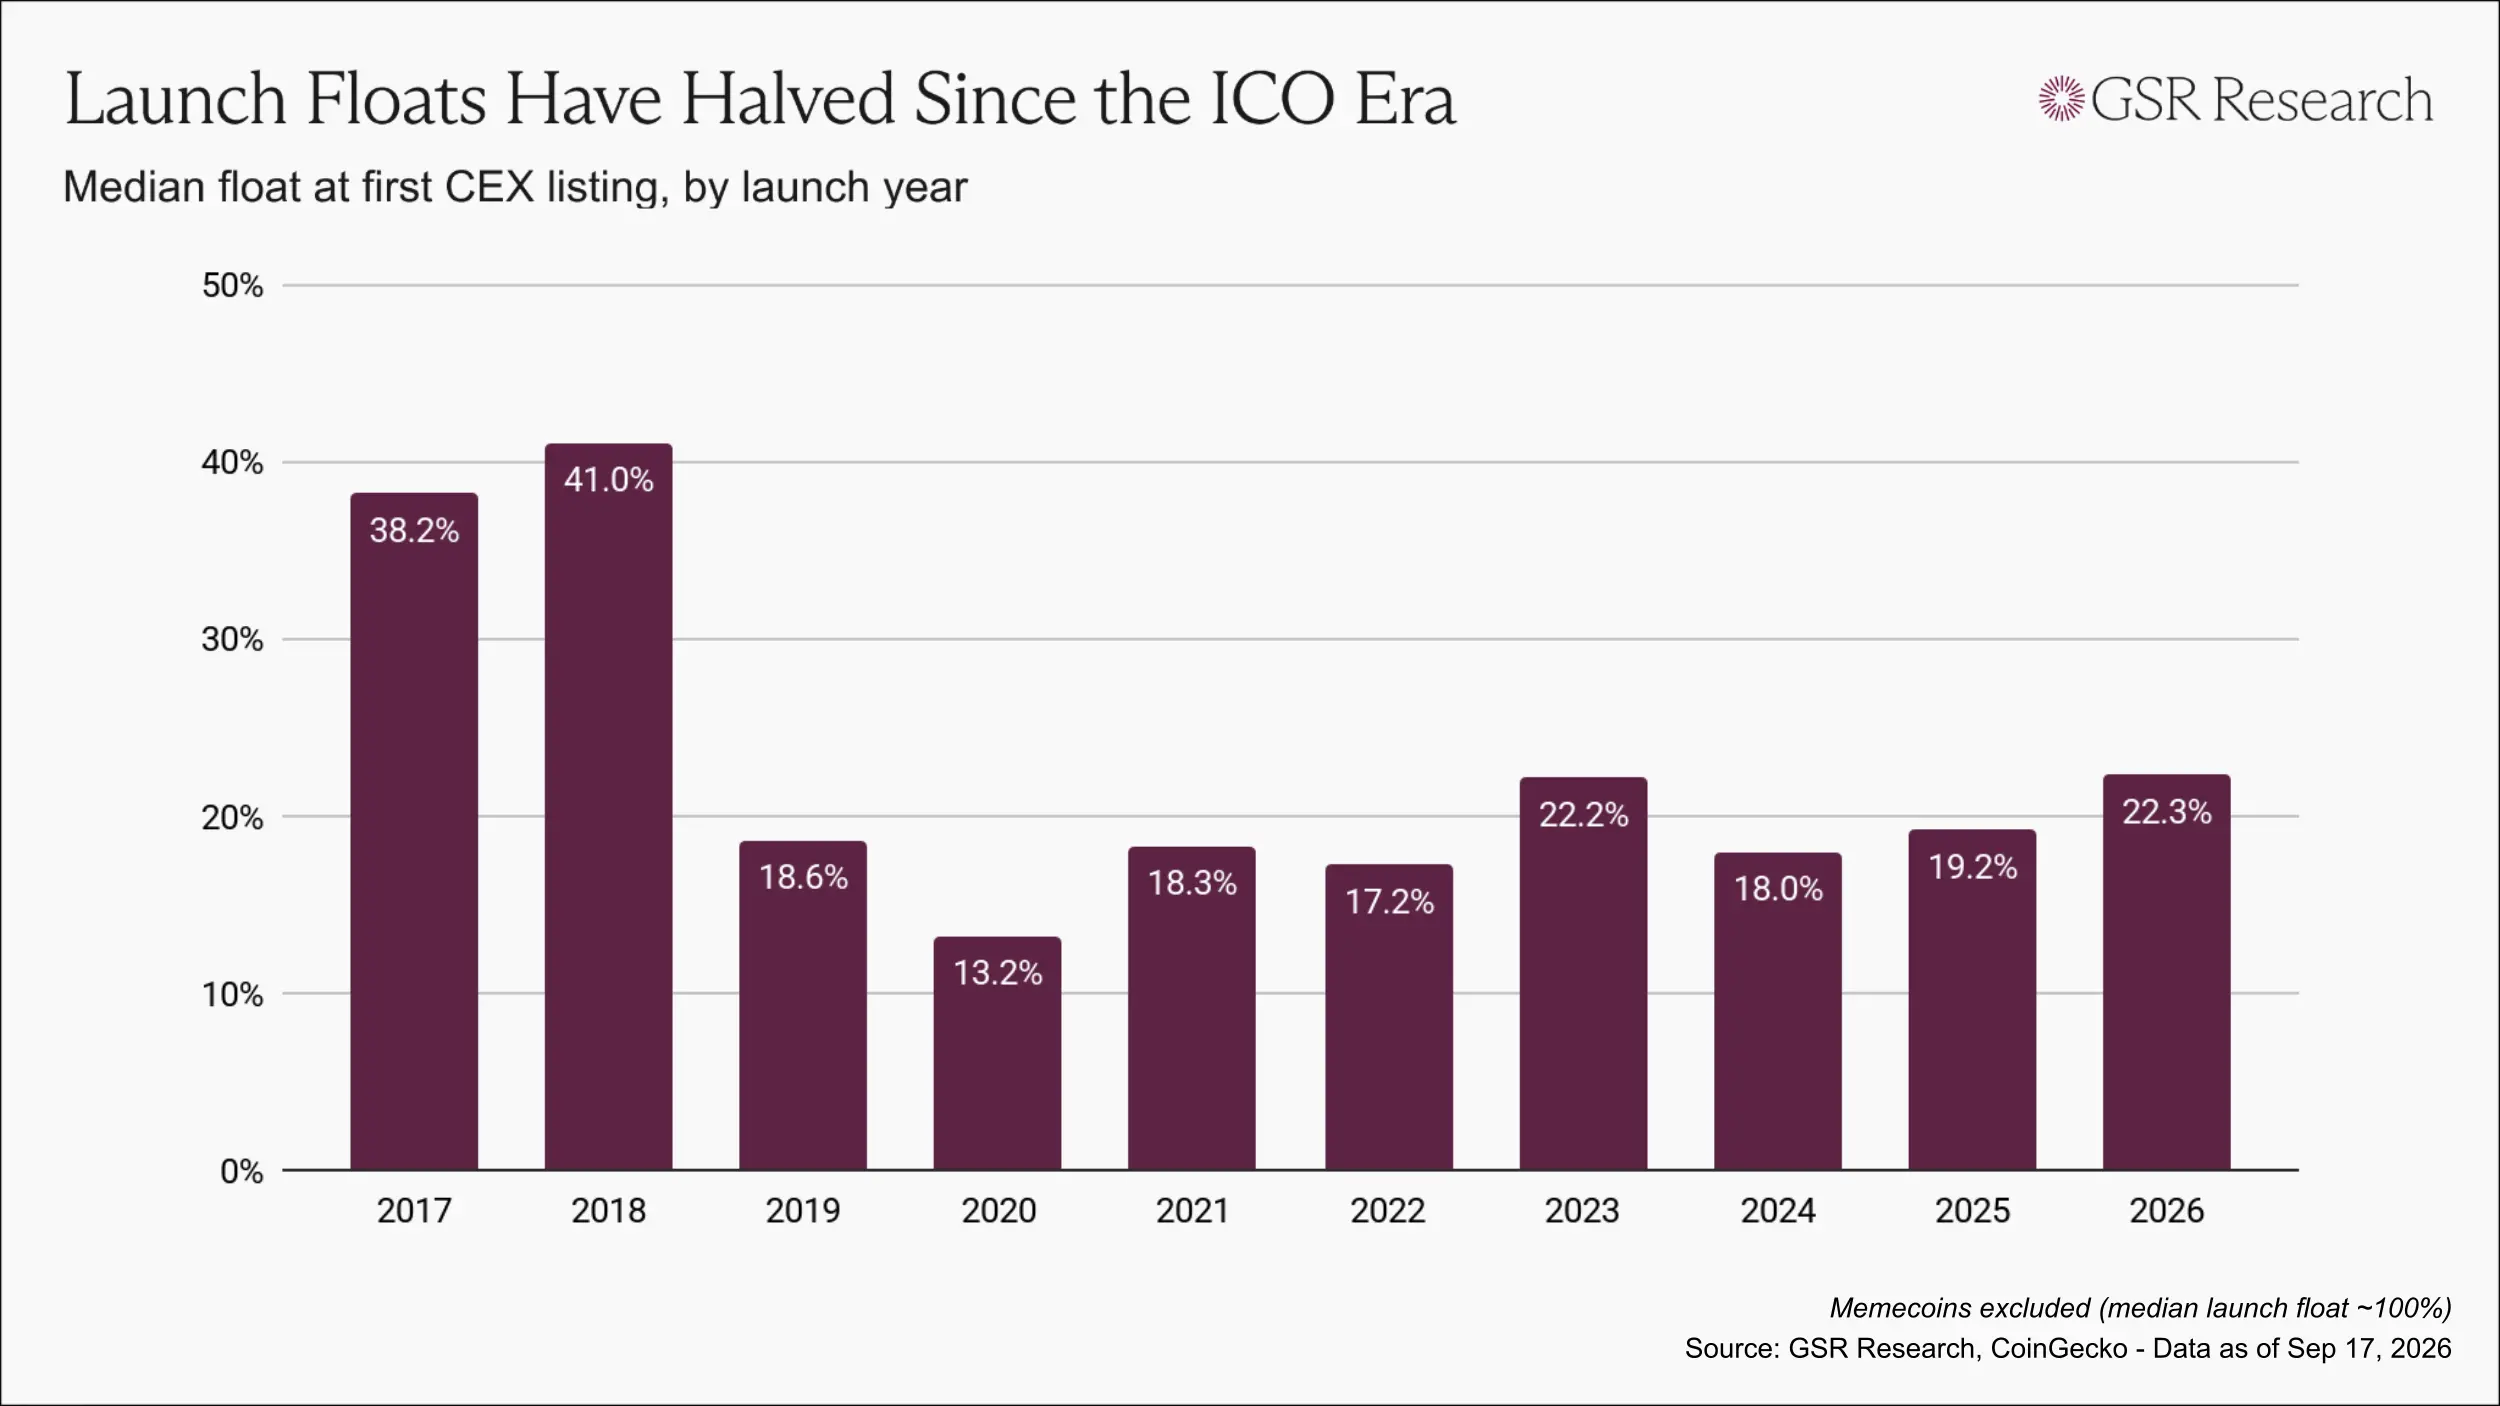
Die frühe Ära der Token-Emissionen hatte viele Probleme, aber sie ermöglichte es zumindest, dass Token früher in die Hände der Öffentlichkeit gelangten. In den Jahren 2017 und 2018 lag die mediane anfängliche Umlaufquote beim ersten Listing zwischen 38 % und 41 %.
Mit der Verschärfung der regulatorischen Durchsetzung verlagerte sich die Finanzierung allmählich auf Privatplatzierungen, und das Token-Emissionsmodell kehrte sich um: Die Bewertungen wurden durch Venture-Capital-Runden festgelegt, und Punkte- und Airdrop-Pläne ersetzten öffentliche Verkäufe. Bis 2020 war die mediane anfängliche Umlaufquote beim Listing auf etwa 13 % gesunken.
Seitdem hat sich die anfängliche Umlaufquote etwas erholt, bleibt aber in den meisten Jahren auf einem Niveau von wenigen Prozentpunkten bis knapp über 20 %.
Die alleinige Betrachtung der anfänglichen Umlaufquote unterschätzt jedoch das Problem, da die Umlaufquote in Verbindung mit der Bewertung beurteilt werden muss. Die Auswirkungen eines Tokens mit einer FDV unter 50 Millionen US-Dollar, der 5 % seines Angebots freigibt, sind völlig anders als die eines Tokens mit einer FDV von 1 Milliarde US-Dollar, der 5 % seines Angebots freigibt.
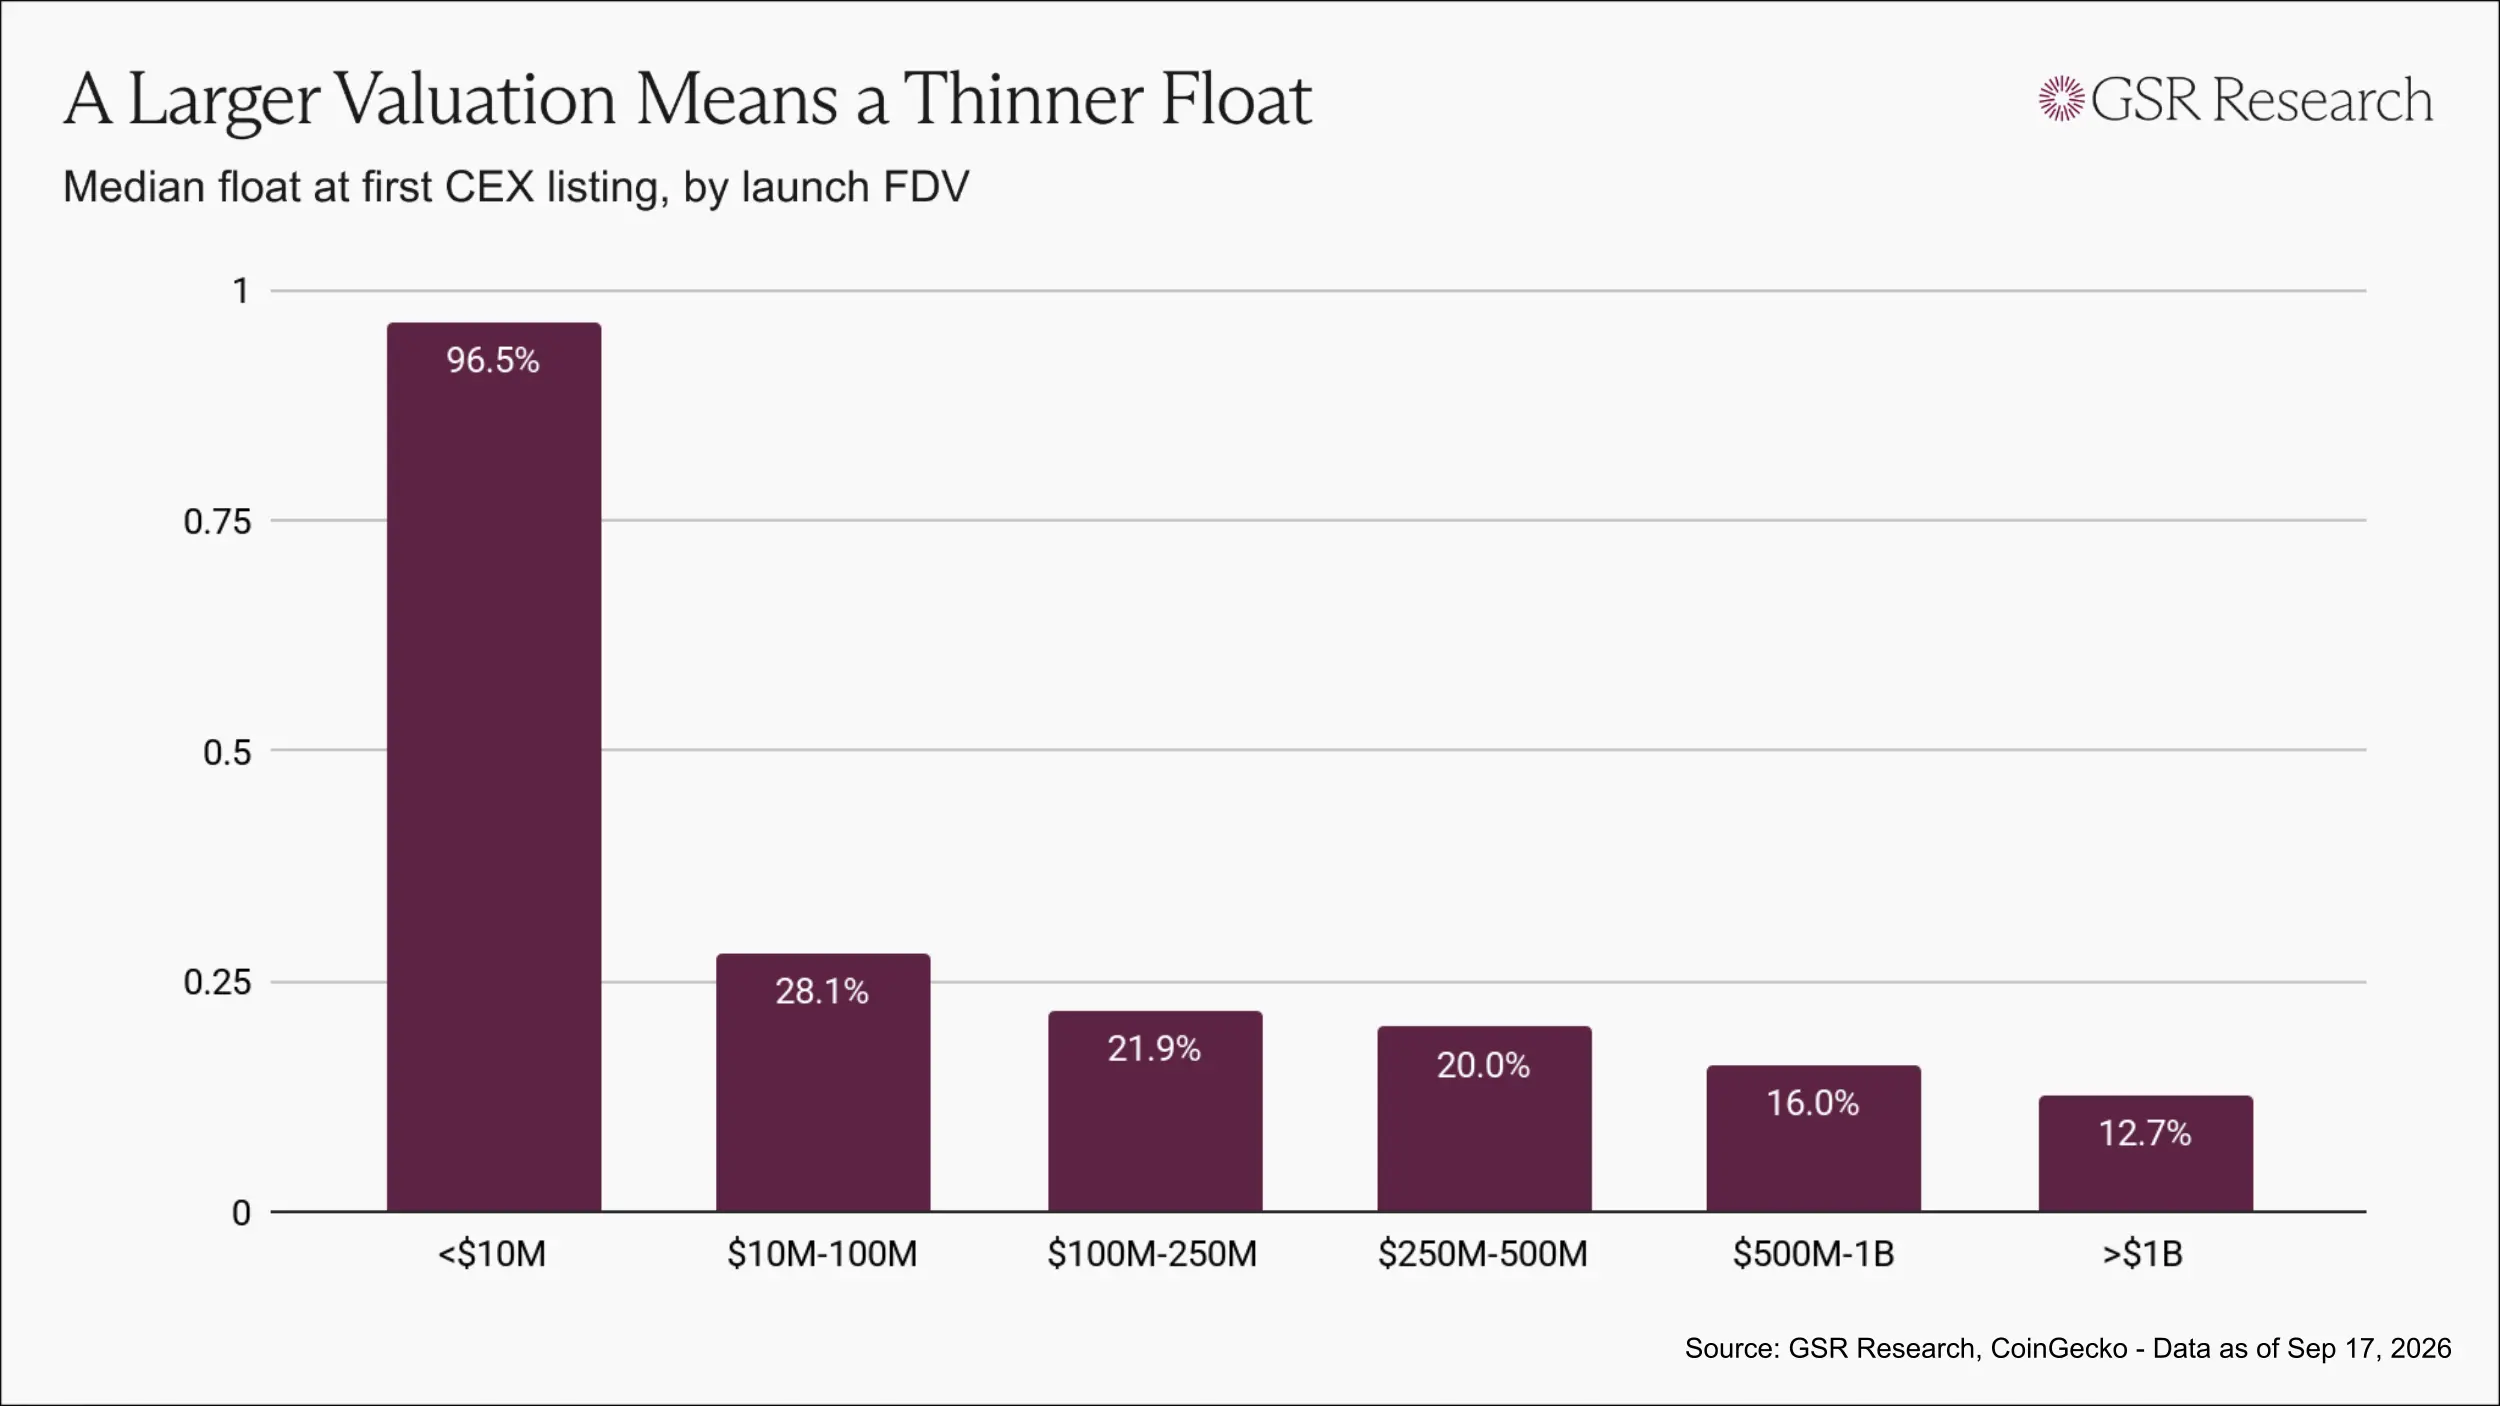
Je höher die Listing-FDV, desto niedriger die mediane anfängliche Umlaufquote beim Listing: Token mit einer Listing-FDV unter 10 Millionen US-Dollar wiesen eine mediane anfängliche Umlaufquote von 97 % auf; solche zwischen 10 und 100 Millionen US-Dollar eine Quote von 28 %; solche zwischen 500 Millionen und 1 Milliarde US-Dollar eine Quote von 16 %; und Token über 1 Milliarde US-Dollar eine Quote von 13 %.
Dies ist eindeutig kein Zufall, sondern ein allmählich entstandenes Emissionsmuster in der Branche: Je höher die Bewertung, desto dünner der Umlauf.
Warum diese Token weiter fallen
Wenn nur eine kleine Menge des Angebots in den Handel gelangt, kann selbst eine begrenzte Nachfrage die Gesamtbewertung des Tokens in die Höhe treiben.
Alle an der Emission beteiligten Parteien können am ersten Tag profitieren. Die Bestände der Venture-Capital-Geber werden zum Listing-Preis neu bewertet, und die vom Team gehaltenen Token werden ebenfalls zu diesem Preis berechnet, während Handelsplattformen einen prominent hoch bewerteten Vermögenswert listen können. Die einzigen, die von einem niedrigeren Token-Preis profitieren, sind die Käufer.
Anschließend tritt der Unlocking-Zeitplan in Kraft. Token, die nicht Teil des anfänglichen Umlaufs waren, gelangen nach und nach gemäß dem öffentlich bekannt gegebenen Zeitplan in den Markt und werden zu Preisen verkauft, die durch den begrenzten anfänglichen Umlauf entdeckt wurden.
Dieses Ergebnis erfordert keine böswillige Absicht von irgendjemandem. Die Emissionsstruktur selbst reicht aus, um alle Parteien zu motivieren, letztlich dasselbe Ergebnis zu erzielen.
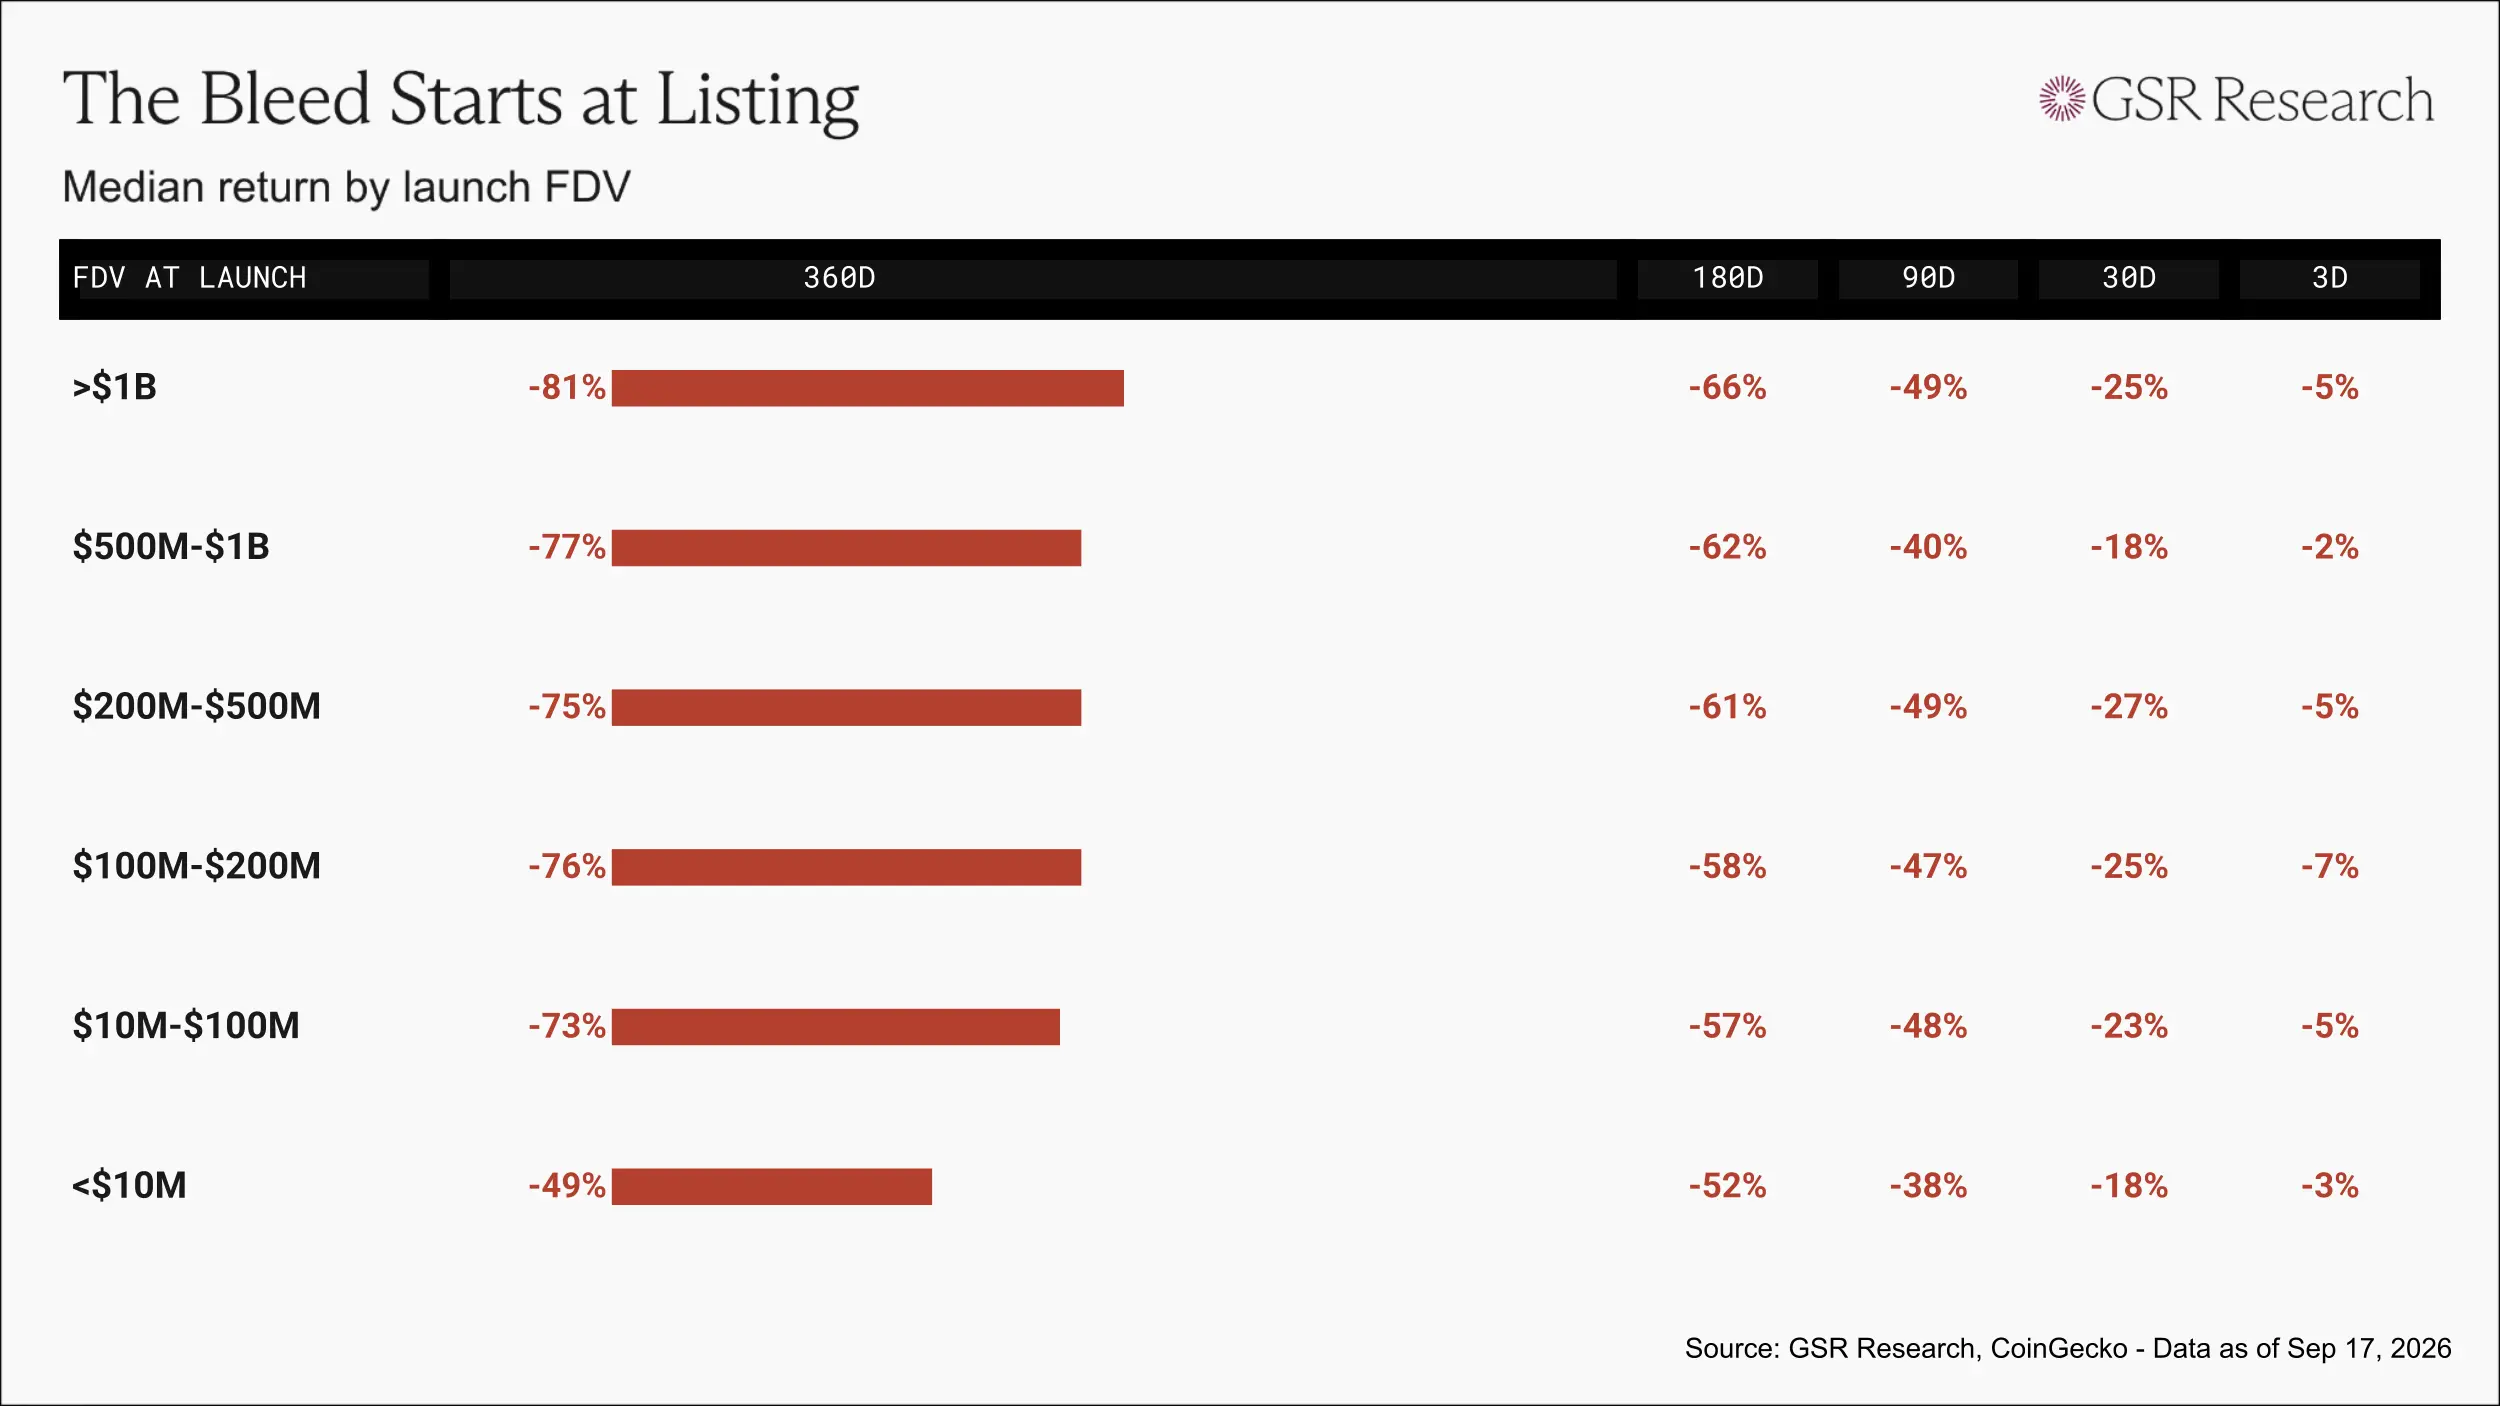
Aus medianer Performance-Sicht fallen Token innerhalb von drei Tagen nach dem Listing unter ihren Ausgabepreis, mit einem Rückgang von etwa 20 % bis 25 % nach einem Monat und einem Rückgang von nahezu 50 % nach 90 Tagen.
Bei Projekten mit einer Listing-FDV über 1 Milliarde US-Dollar hat jeder investierte US-Dollar nach 360 Tagen einen Medianwert von nur 0,19 US-Dollar.
Auch der Aktienmarkt folgt demselben Weg
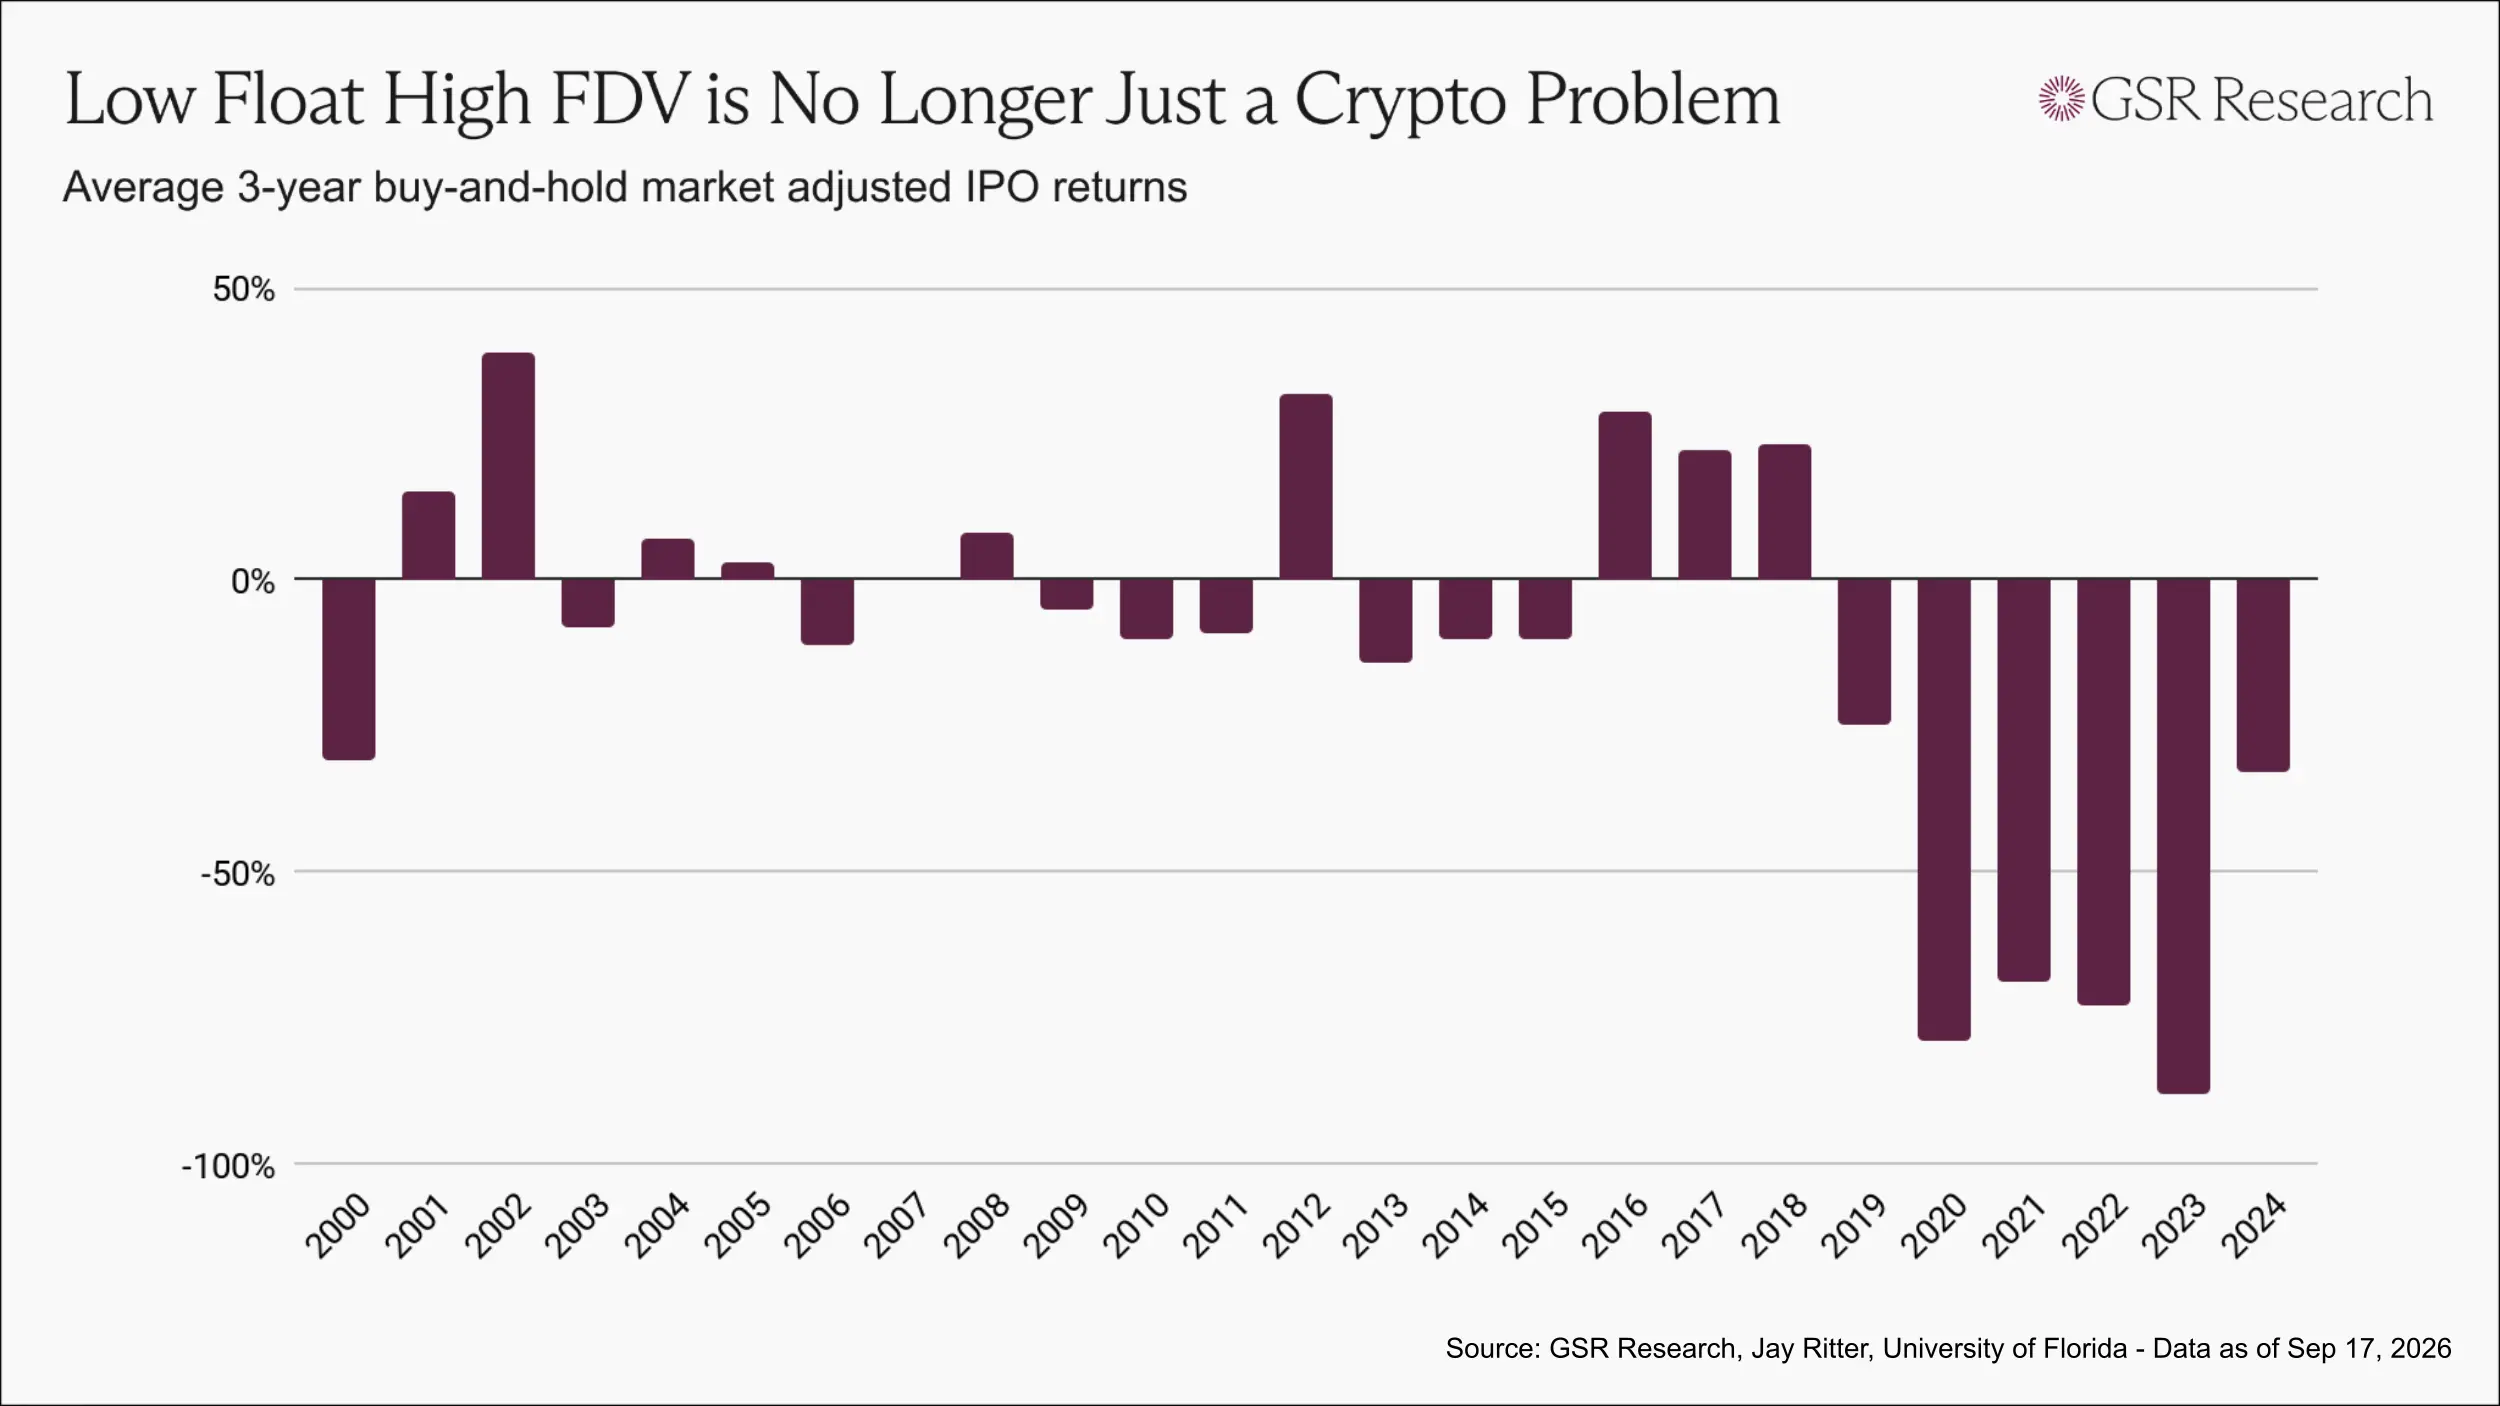
Das Modell der niedrigen anfänglichen Umlaufquote und hohen FDV wird oft als ein Problem angesehen, das nur in der Kryptobranche vorkommt. In den letzten Jahren hat sich jedoch auch der Aktienmarkt allmählich in eine ähnliche Struktur bewegt.
Unternehmen wie SpaceX sind bis zu zehn Jahre lang privat geblieben, wobei Insider und spätere Fonds kontinuierlich Anteile bei steigenden Bewertungen akkumulieren und schließlich nur einen kleinen Teil der Aktien zum Zeitpunkt des Listings an die Öffentlichkeit abgeben.
Basierend auf der Performance bei Kauf und Halten über drei Jahre haben IPO-Stichproben aus jedem Jahr seit 2019 durchweg schlechter abgeschnitten als der Markt, wobei die jüngsten Jahrgänge auf historisch niedrigem Niveau liegen.
Die Token-Emissionsprobleme in der Kryptobranche sind tatsächlich gemeinsame Probleme moderner neuer Emissionsmärkte, mit dem einzigen Unterschied, dass Token-Unlocks schneller erfolgen und weniger Informationen offengelegt werden.
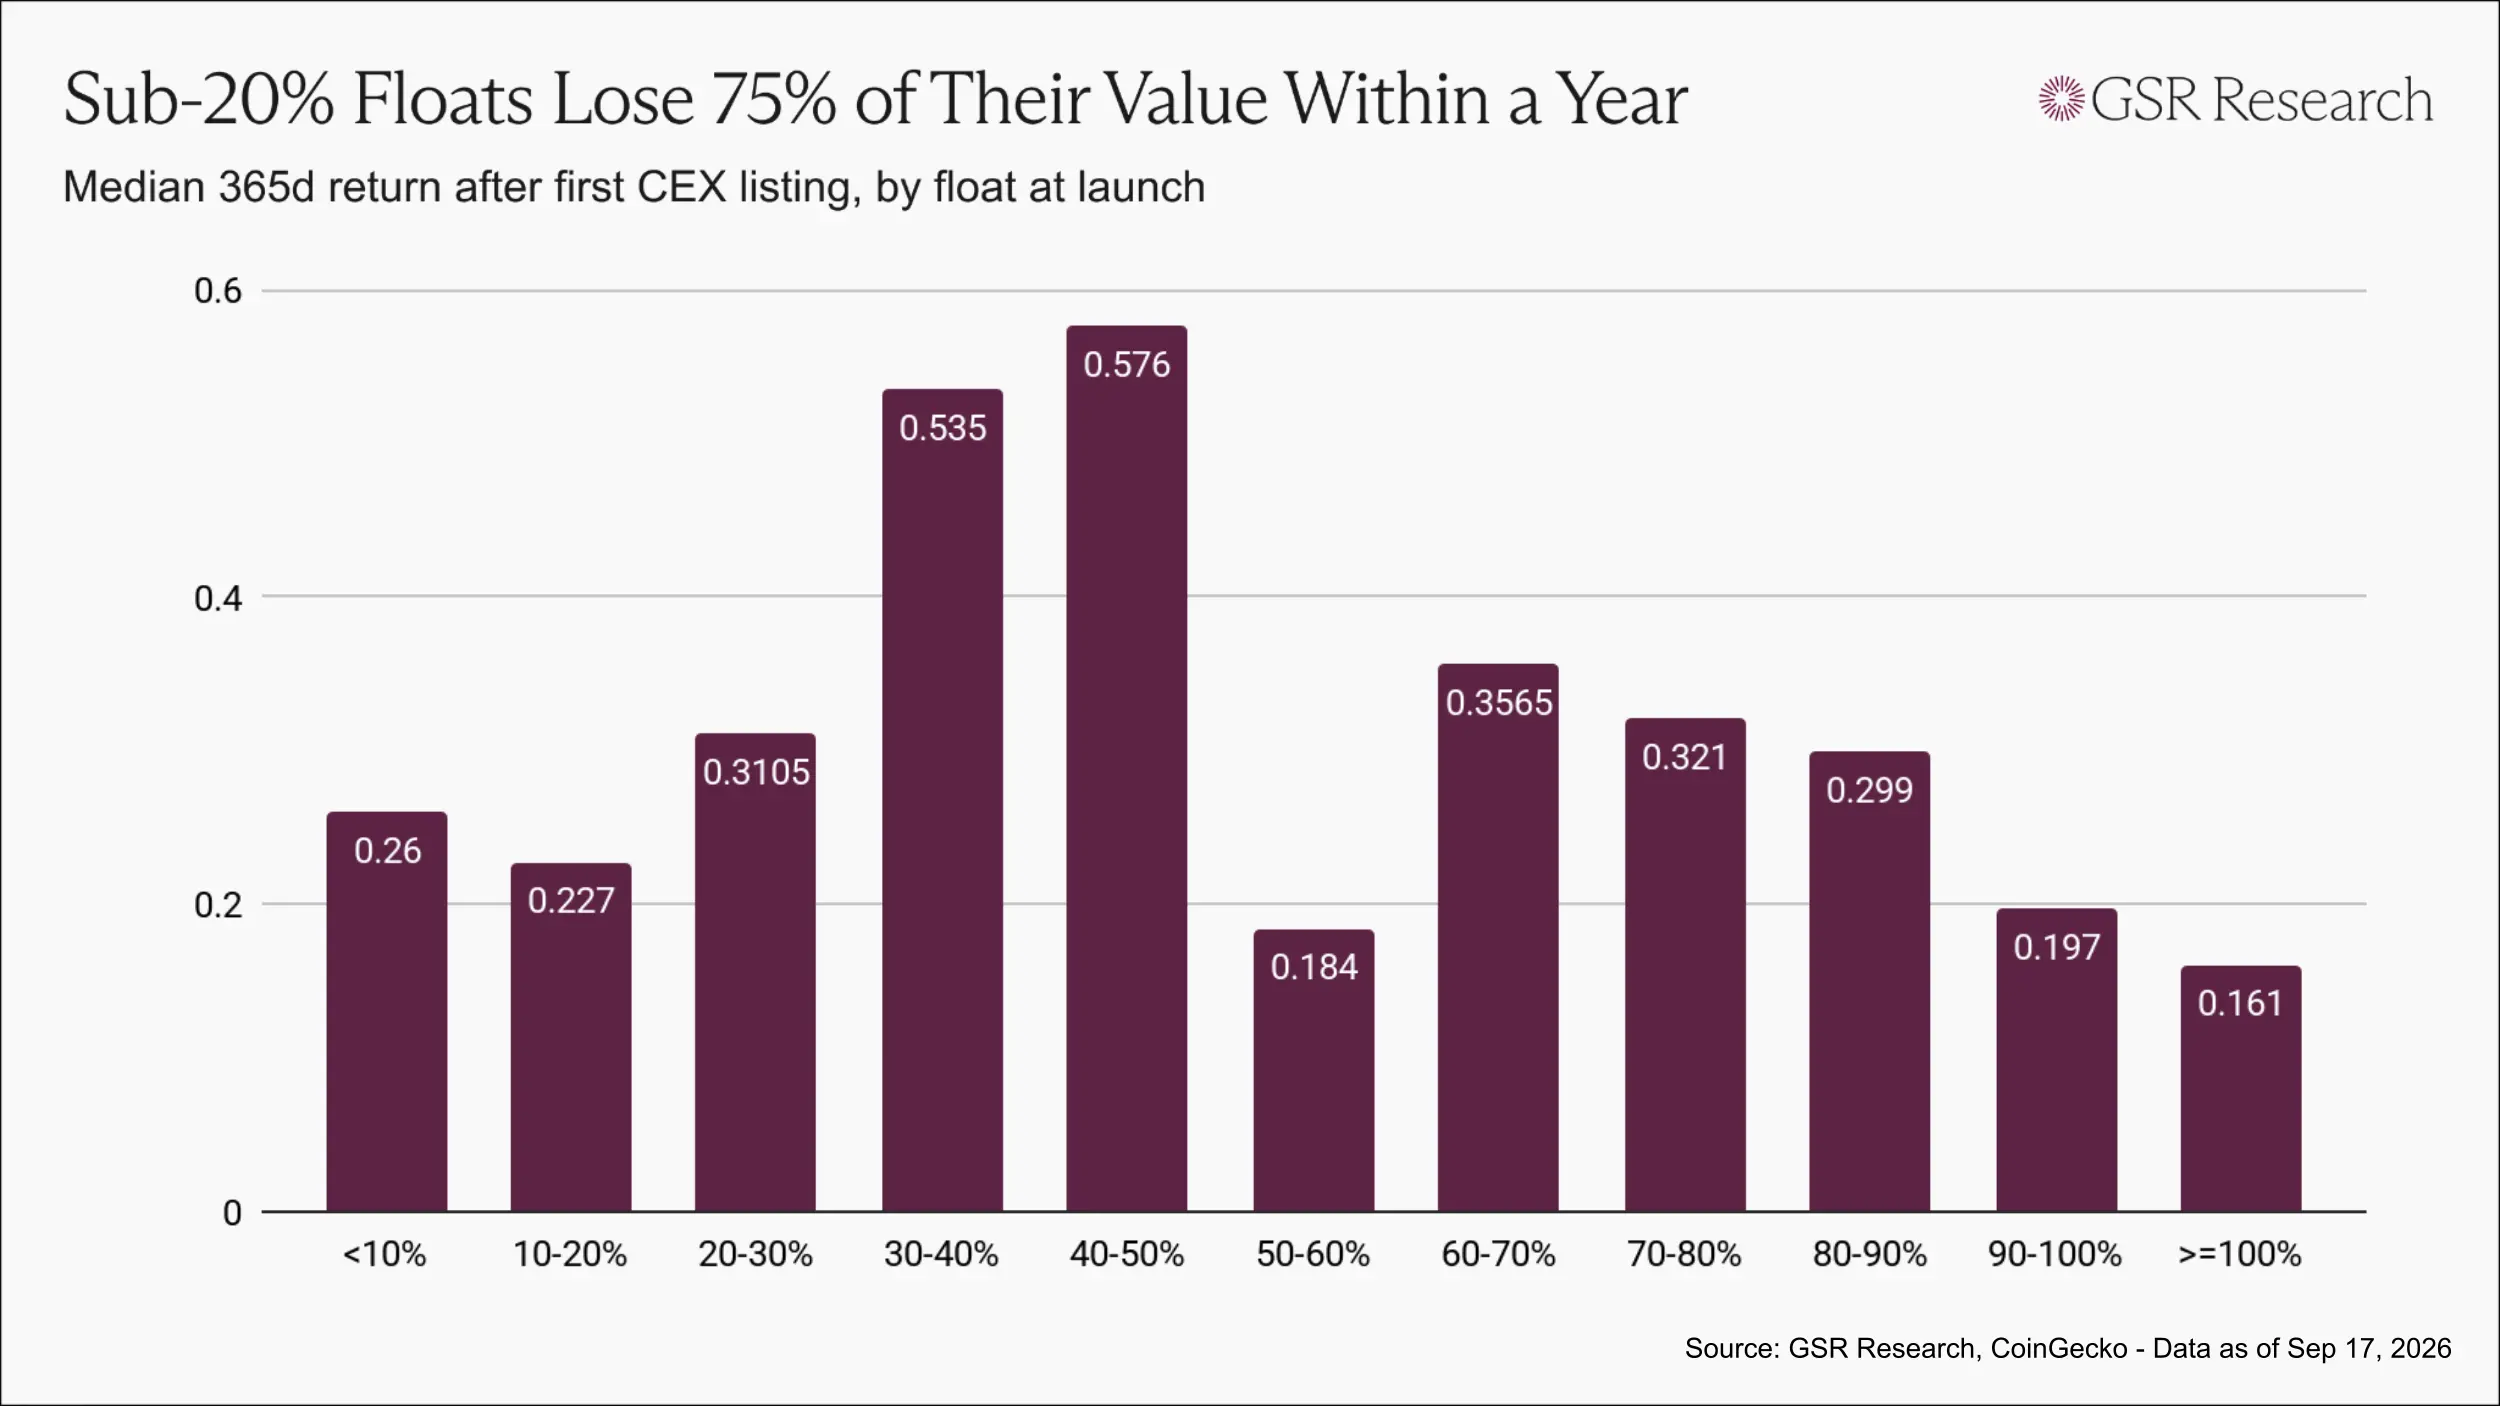
Auf dem Kryptomarkt haben Token mit einer anfänglichen Umlaufquote unter 20 % nach einem Jahr einen Medianwert von etwa 0,23 bis 0,26 US-Dollar pro investiertem US-Dollar.
Token mit einer anfänglichen Umlaufquote zwischen 30 % und 50 % haben nach einem Jahr einen Medianwert von etwa 0,55 US-Dollar pro investiertem US-Dollar, mehr als das Doppelte des ersteren.
Im Bereich nahe 100 % anfänglicher Umlaufquote gilt dieser Zusammenhang jedoch nicht mehr, da es sich bei diesen Token hauptsächlich um Low-Cap-Token und Meme-Coins handelt.
Dennoch schneiden innerhalb des Emissionsbereichs von Projekten, die vom Markt stärker bevorzugt werden, Projekte mit höheren anfänglichen Umlaufquoten und breiterer Token-Verteilung besser ab als solche, die durch niedrigen Umlauf bewusst Knappheit erzeugen.
Was ist eine bessere Emissionsmethode
Es gibt keine einzelne Lösung, die alle Probleme beheben kann, und wir glauben nicht, dass irgendjemand wirklich eine pauschale Antwort liefern kann. Basierend auf Hunderten von Token-Emissionen lassen sich jedoch mehrere Schlüsselbereiche für Anpassungen identifizieren.
Erstens sollte die Emissionspreisgestaltung sowohl Haltern als auch Händlern zugutekommen.
Communities, die in dieser Branche die Zeit überdauern, bilden sich oft um einige wenige Vermögenswerte, die die Öffentlichkeit früh zu einem niedrigeren Preis kaufen kann. Einfach ausgedrückt: Solange Halter profitieren, ist es einfacher, eine Community zu bilden.
Wenn ein Projekt die anfängliche öffentliche Token-Zuteilung auf die höchste Privatplatzierungsbewertung setzt, ist das Ergebnis genau das Gegenteil: Es zieht Halter an, die wahrscheinlich von Anfang an zu einem enttäuschenden Preis kaufen, was auch Händler vertreibt.
Ein Token, der vom ersten Tag an kontinuierlich fällt, kann keinen nachhaltigen zweiseitigen Handel bilden und bietet nicht genügend Gründe, um kurzfristige Händler anzuziehen. Wenn Halter verkaufen wollen, wird es nicht genügend Kaufinteresse im Markt geben.
Diese beiden Teilnehmertypen ergänzen sich. Händler liefern die Liquidität und Preisvolatilität, die Halter benötigen, während Halter eine stabile Nachfragebasis bieten, die den Markt handelbar macht.
Wenn der Emissionspreis nur Insidern zugutekommt, gehen letztlich beide Teilnehmertypen verloren. Projekte sollten Token früher und zu einem niedrigeren Preis an die Community verkaufen, anstatt zu warten, bis die Bewertung ihren Höhepunkt erreicht hat, um der Öffentlichkeit erstmals Zugang zu dem Vermögenswert zu ermöglichen.
Zweitens sollte ausreichend Angebot freigegeben werden, damit der Markt eine echte Preisfindung erreichen kann.
Diese Quote sollte deutlich über den niedrigen Niveaus von 13 % bis 20 % liegen, die zwischen 2020 und 2022 zu beobachten waren, und sie muss in Verbindung mit der Bewertung beurteilt werden, nicht isoliert von der anfänglichen Umlaufquote.
Als Referenz bieten Aktien-IPOs in der Regel etwa 30 % der Aktien der Öffentlichkeit an, wobei 50 % bereits als hohes Niveau gelten. Bei großen Vermögenswerten auf dem Kryptomarkt ist es in der Regel nicht angemessen, mehr als die Hälfte des Angebots beim Listing freizugeben.
Das Ziel ist sicherzustellen, dass der Umlauf am ersten Tag groß genug ist, damit der Preis am ersten Tag wirklich aussagekräftig ist.
Schließlich sollte der Kreis der Teilnehmer erweitert werden, damit mehr Menschen früher teilnehmen können.
Die Teilnahmemöglichkeiten sind ebenso wichtig wie die anfängliche Umlaufquote. In den letzten Jahren haben sich Co-Investment-Plattformen entwickelt und an Beliebtheit gewonnen, die es Kleinanlegern ermöglichen, sich zu Venture-Capital-Konditionen an Projekten zu beteiligen. Darüber hinaus gibt es Modelle wie Token-Kontingente auf Basis von Reputationsprüfungen für echte Nutzer, öffentliche Verkaufsplattformen, On-Chain-Auktionen und vollständig liquide faire Emissionen.
Diese Modelle haben jeweils ihre Kompromisse, fördern aber alle eine breitere Beteiligung.
Darüber hinaus hat sich auch das rechtliche und regulatorische Umfeld erheblich verbessert.
In Europa hat die Markets in Crypto-Assets Regulation (MiCA) es Emittenten ermöglicht, Token direkt an die Öffentlichkeit zu verkaufen. In den Vereinigten Staaten erwägt der aktuelle Entwurf des CLARITY Act, Direktverkäufe an Privatanleger mit Obergrenzen zuzulassen.
Sollte der Gesetzentwurf verabschiedet werden, wird die Überzeugungskraft der Aussage „Das Wertpapierrecht zwingt Projekte zu einem Privatplatzierungs-Akkumulationsmodell“ erheblich geschwächt. Zu diesem Zeitpunkt wird sich die Token-Emissionsstruktur auch von einem passiven Ergebnis unter regulatorischen Zwängen zu einer Lösung wandeln, die die Projektparteien aktiv wählen können.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.