


GSR : pourquoi les tokens à faible circulation et FDV élevée peinent à éviter la baisse ?
 chaincatcher
Auteur : Josh Riezman, directeur juridique et stratégique chez GSR ; Slater Santer, analyste de recherche chez GSR
Compilé par : Jiahua, ChainCatcher
Points clés
L'équipe de recherche de GSR a collaboré avec l'équipe de conseil pour passer systématiquement en revue les enregistrements de cotation de tokens des principales plateformes d'échange depuis 2013, couvrant plus de 2 300 émissions de tokens et documentant la performance de chaque émission, le ratio de circulation initial, la valorisation entièrement diluée (FDV) et le secteur auquel elles appartiennent.
Depuis l'ère des offres publiques de tokens, le ratio de circulation initial au moment de la cotation a été réduit de moitié. Le ratio de circulation initial médian à la cotation est passé de 38 % en 2017 à 13 % en 2020, avec seulement une reprise partielle depuis lors.
Plus la valorisation d'émission est élevée, plus le ratio de circulation initial médian à la cotation est faible : les tokens avec une FDV de cotation inférieure à 10 millions de dollars avaient un ratio de circulation initial médian de 97 % ; pour les tokens avec une FDV de cotation supérieure à 1 milliard de dollars, ce ratio était de 14 %.
Les tokens avec une FDV de cotation supérieure à 1 milliard de dollars ont enregistré les pires performances, avec un rendement médian de -81 % un an plus tard. Les tokens avec un ratio de circulation initial inférieur à 20 % ont connu une baisse d'environ 75 % après un an ; ceux avec un ratio de circulation initial entre 30 % et 50 % ont subi une baisse d'environ 45 %.
Ce n'est plus un problème propre à l'industrie des cryptomonnaies. Le marché boursier évolue également progressivement vers un schéma similaire : les entreprises restent privées plus longtemps, les initiés accumulent continuellement des participations avant que le public ne puisse acheter, et depuis 2019, les introductions en bourse sous-performent systématiquement le marché sur une période de détention de trois ans.
GSR participe activement à l'émission de tokens et aux opérations sur le marché secondaire, notamment en fournissant un soutien de tenue de marché et de liquidité aux fondations, aux équipes de projet et aux premiers investisseurs, ainsi que des services de conseil en émission et en cotation, d'exécution de transactions de gré à gré et de transactions en bloc.
La performance des tokens avec de faibles ratios de circulation initiaux et des FDV élevées a été observée à maintes reprises dans des centaines de cas. Un token peut être coté à une valorisation entièrement diluée (FDV) élevée mais avec seulement une petite partie de l'offre entrant en circulation. Les prix peuvent brièvement augmenter, mais sur l'ensemble de l'échantillon, ils finissent par décliner progressivement.
Cependant, nous espérons mieux comprendre les mécanismes derrière ce processus, à la fois pour servir nos clients et pour mieux comprendre le marché dans lequel nous évoluons : le ratio de circulation initial détermine-t-il le rendement moyen après la cotation d'un token ? Existe-t-il une corrélation avec la FDV ? Comment ce modèle d'émission devrait-il être amélioré ?
En collaboration avec l'équipe de recherche et l'équipe de conseil de GSR, nous avons compilé tous les enregistrements de cotation de tokens des principales plateformes d'échange depuis 2013, créant ainsi le premier ensemble de données de ce type dans l'industrie, couvrant plus de 2 300 émissions de tokens.
Les résultats de la recherche ne sont pas optimistes. Étant donné que nous avons suivi toutes les émissions de tokens, les données incluent également les tokens qui ont perdu leur négociation active ou ont été radiés, de sorte que ces chiffres ne sont pas surestimés en raison d'un biais de survie. Sur une base médiane, les tokens passent sous leur prix d'émission dans les trois jours suivant la cotation, avec une baisse de 50 % dans les 90 jours.
De toute évidence, les émissions récentes de tokens ont déçu les acheteurs. Pourquoi cette structure d'émission est-elle presque vouée à produire de tels résultats ? À quoi devraient ressembler de meilleures émissions de tokens ?
Le ratio de circulation initial a été réduit de moitié à la cotation, la valorisation n'a pas diminué simultanément
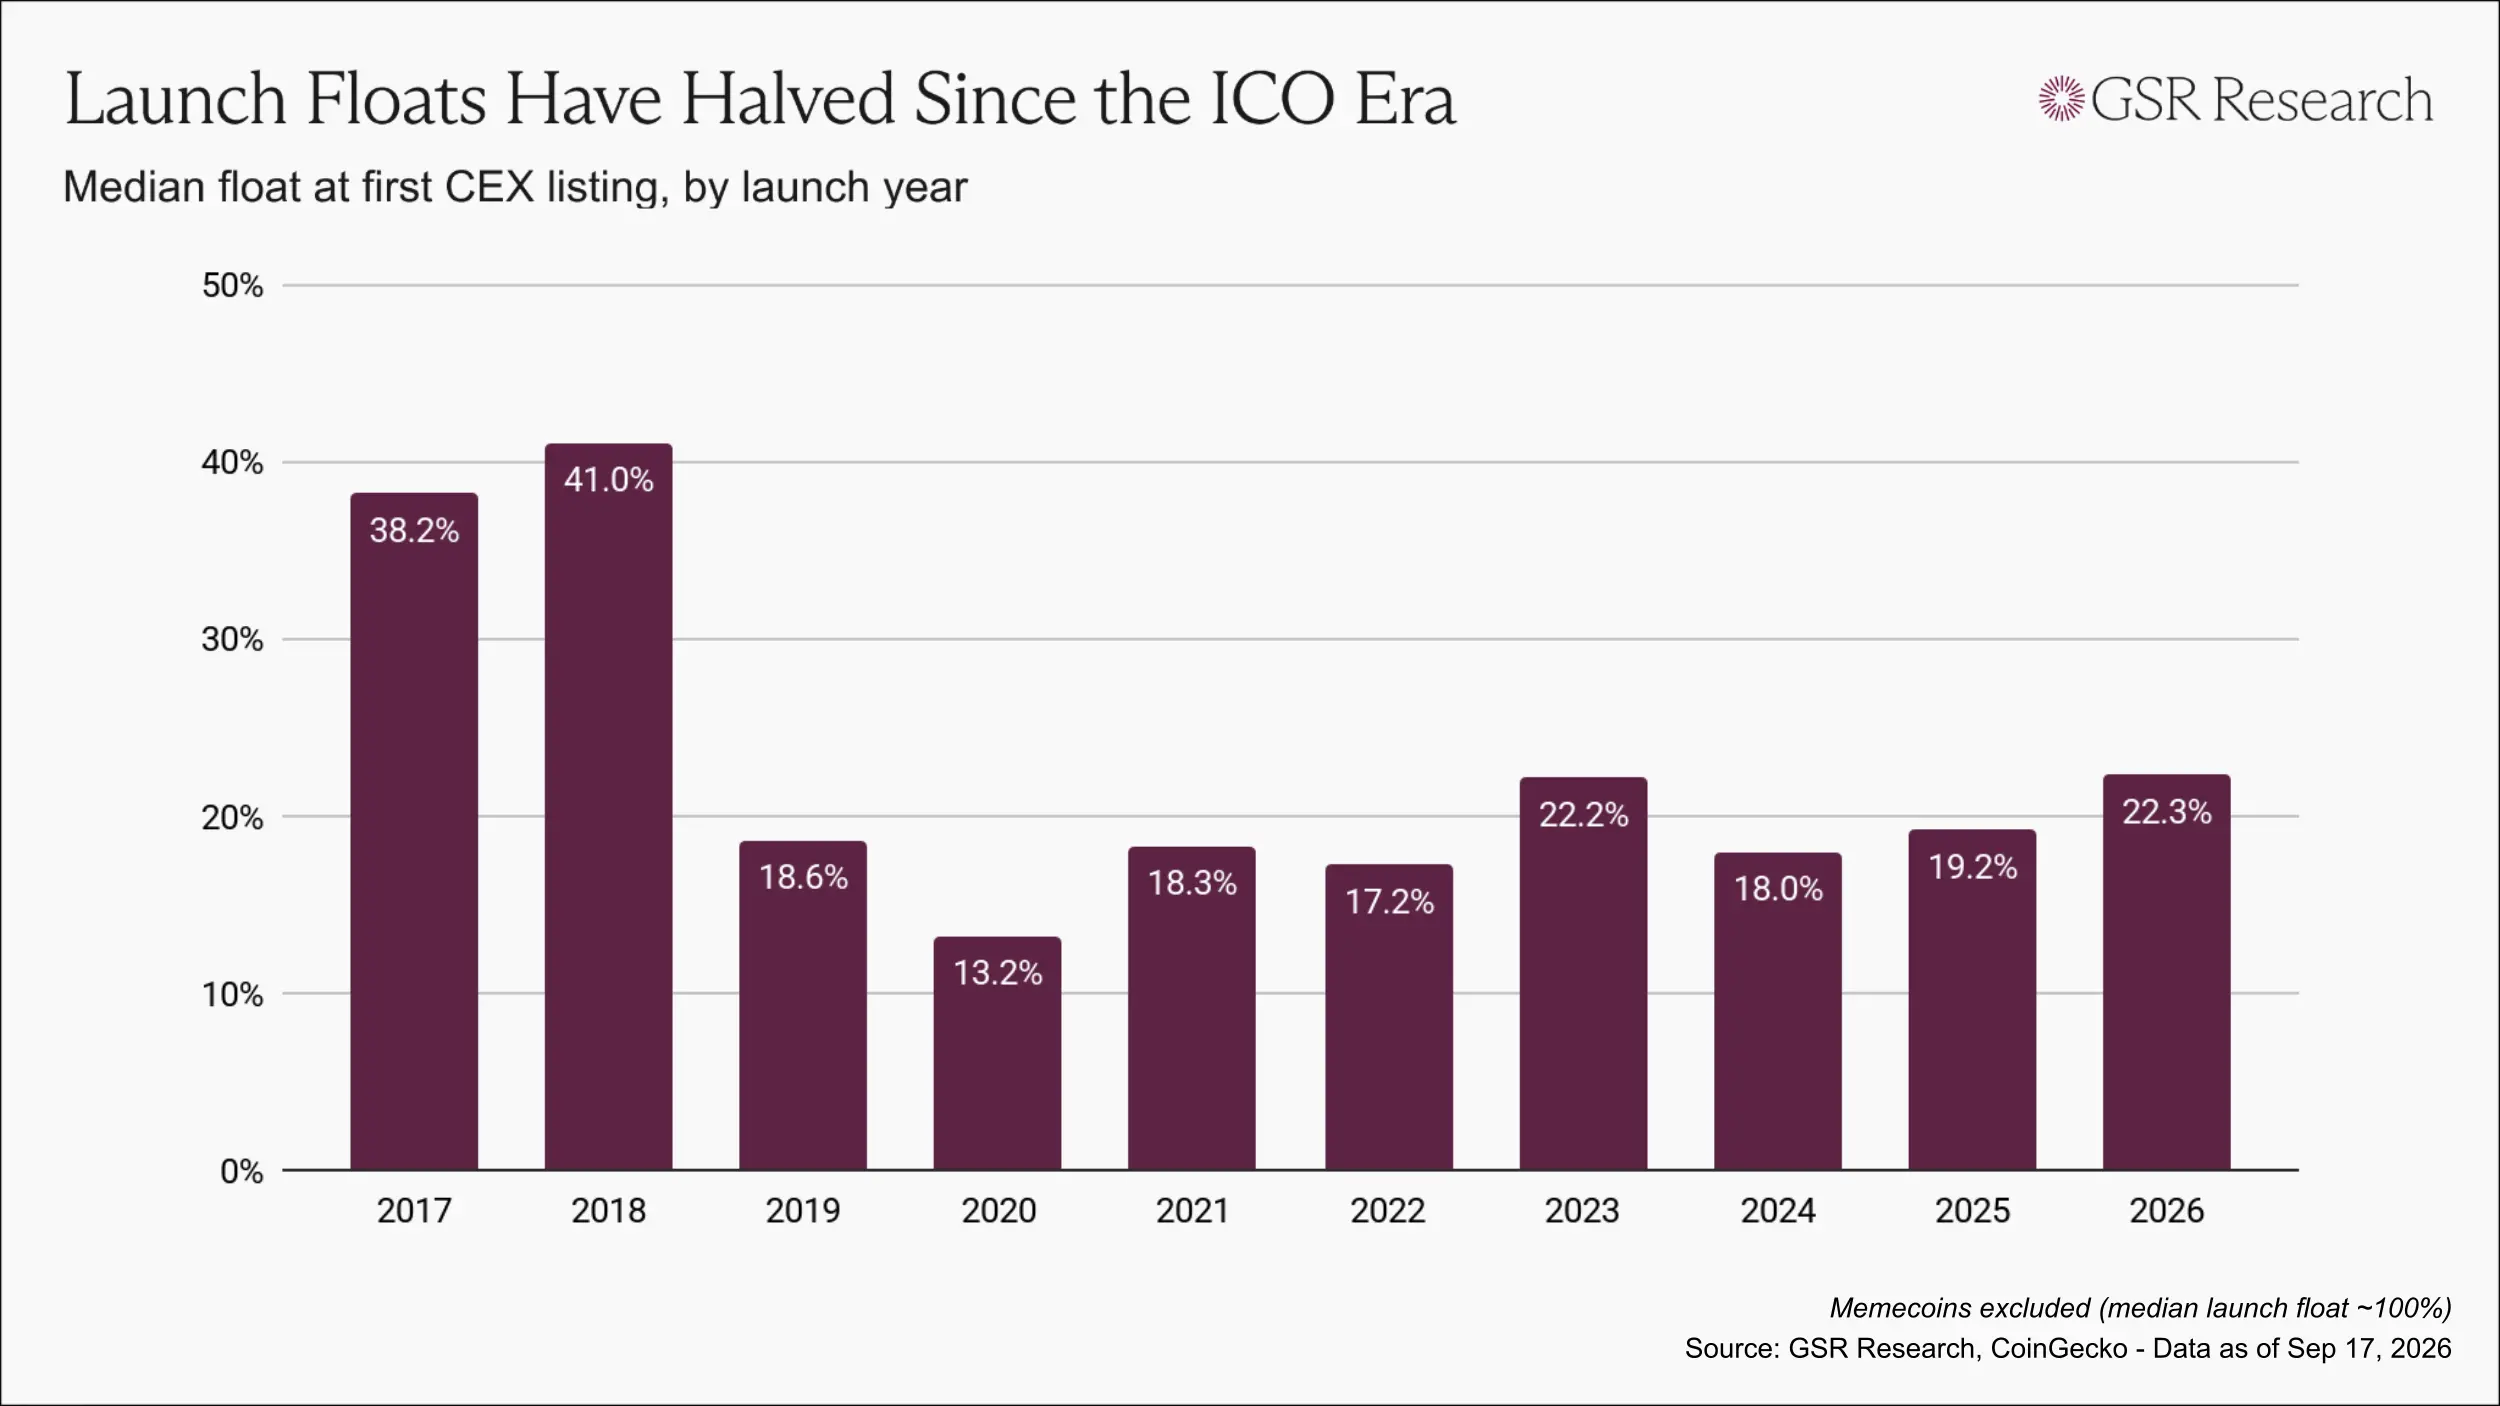
La première ère des émissions de tokens présentait de nombreux problèmes, mais elle permettait au moins aux tokens d'atteindre plus tôt les mains du public. En 2017 et 2018, le ratio de circulation initial médian lors de la première cotation se situait entre 38 % et 41 %.
À mesure que l'application de la réglementation s'est renforcée, le financement s'est progressivement déplacé vers des placements privés, et le modèle d'émission de tokens s'est inversé : les valorisations étaient fixées par les tours de capital-risque, les points et les plans de distribution remplaçant les ventes publiques. En 2020, le ratio de circulation initial médian à la cotation était tombé à environ 13 %.
Depuis lors, le ratio de circulation initial a connu une certaine reprise, mais la plupart des années restent à des niveaux à peine supérieurs de quelques points de pourcentage à un peu plus de 20 %.
Cependant, observer uniquement le ratio de circulation initial sous-estime le problème, car le ratio de circulation doit être évalué en conjonction avec la valorisation. L'impact d'un token avec une FDV inférieure à 50 millions de dollars libérant 5 % de son offre est entièrement différent de celui d'un token avec une FDV atteignant 1 milliard de dollars libérant 5 % de son offre.
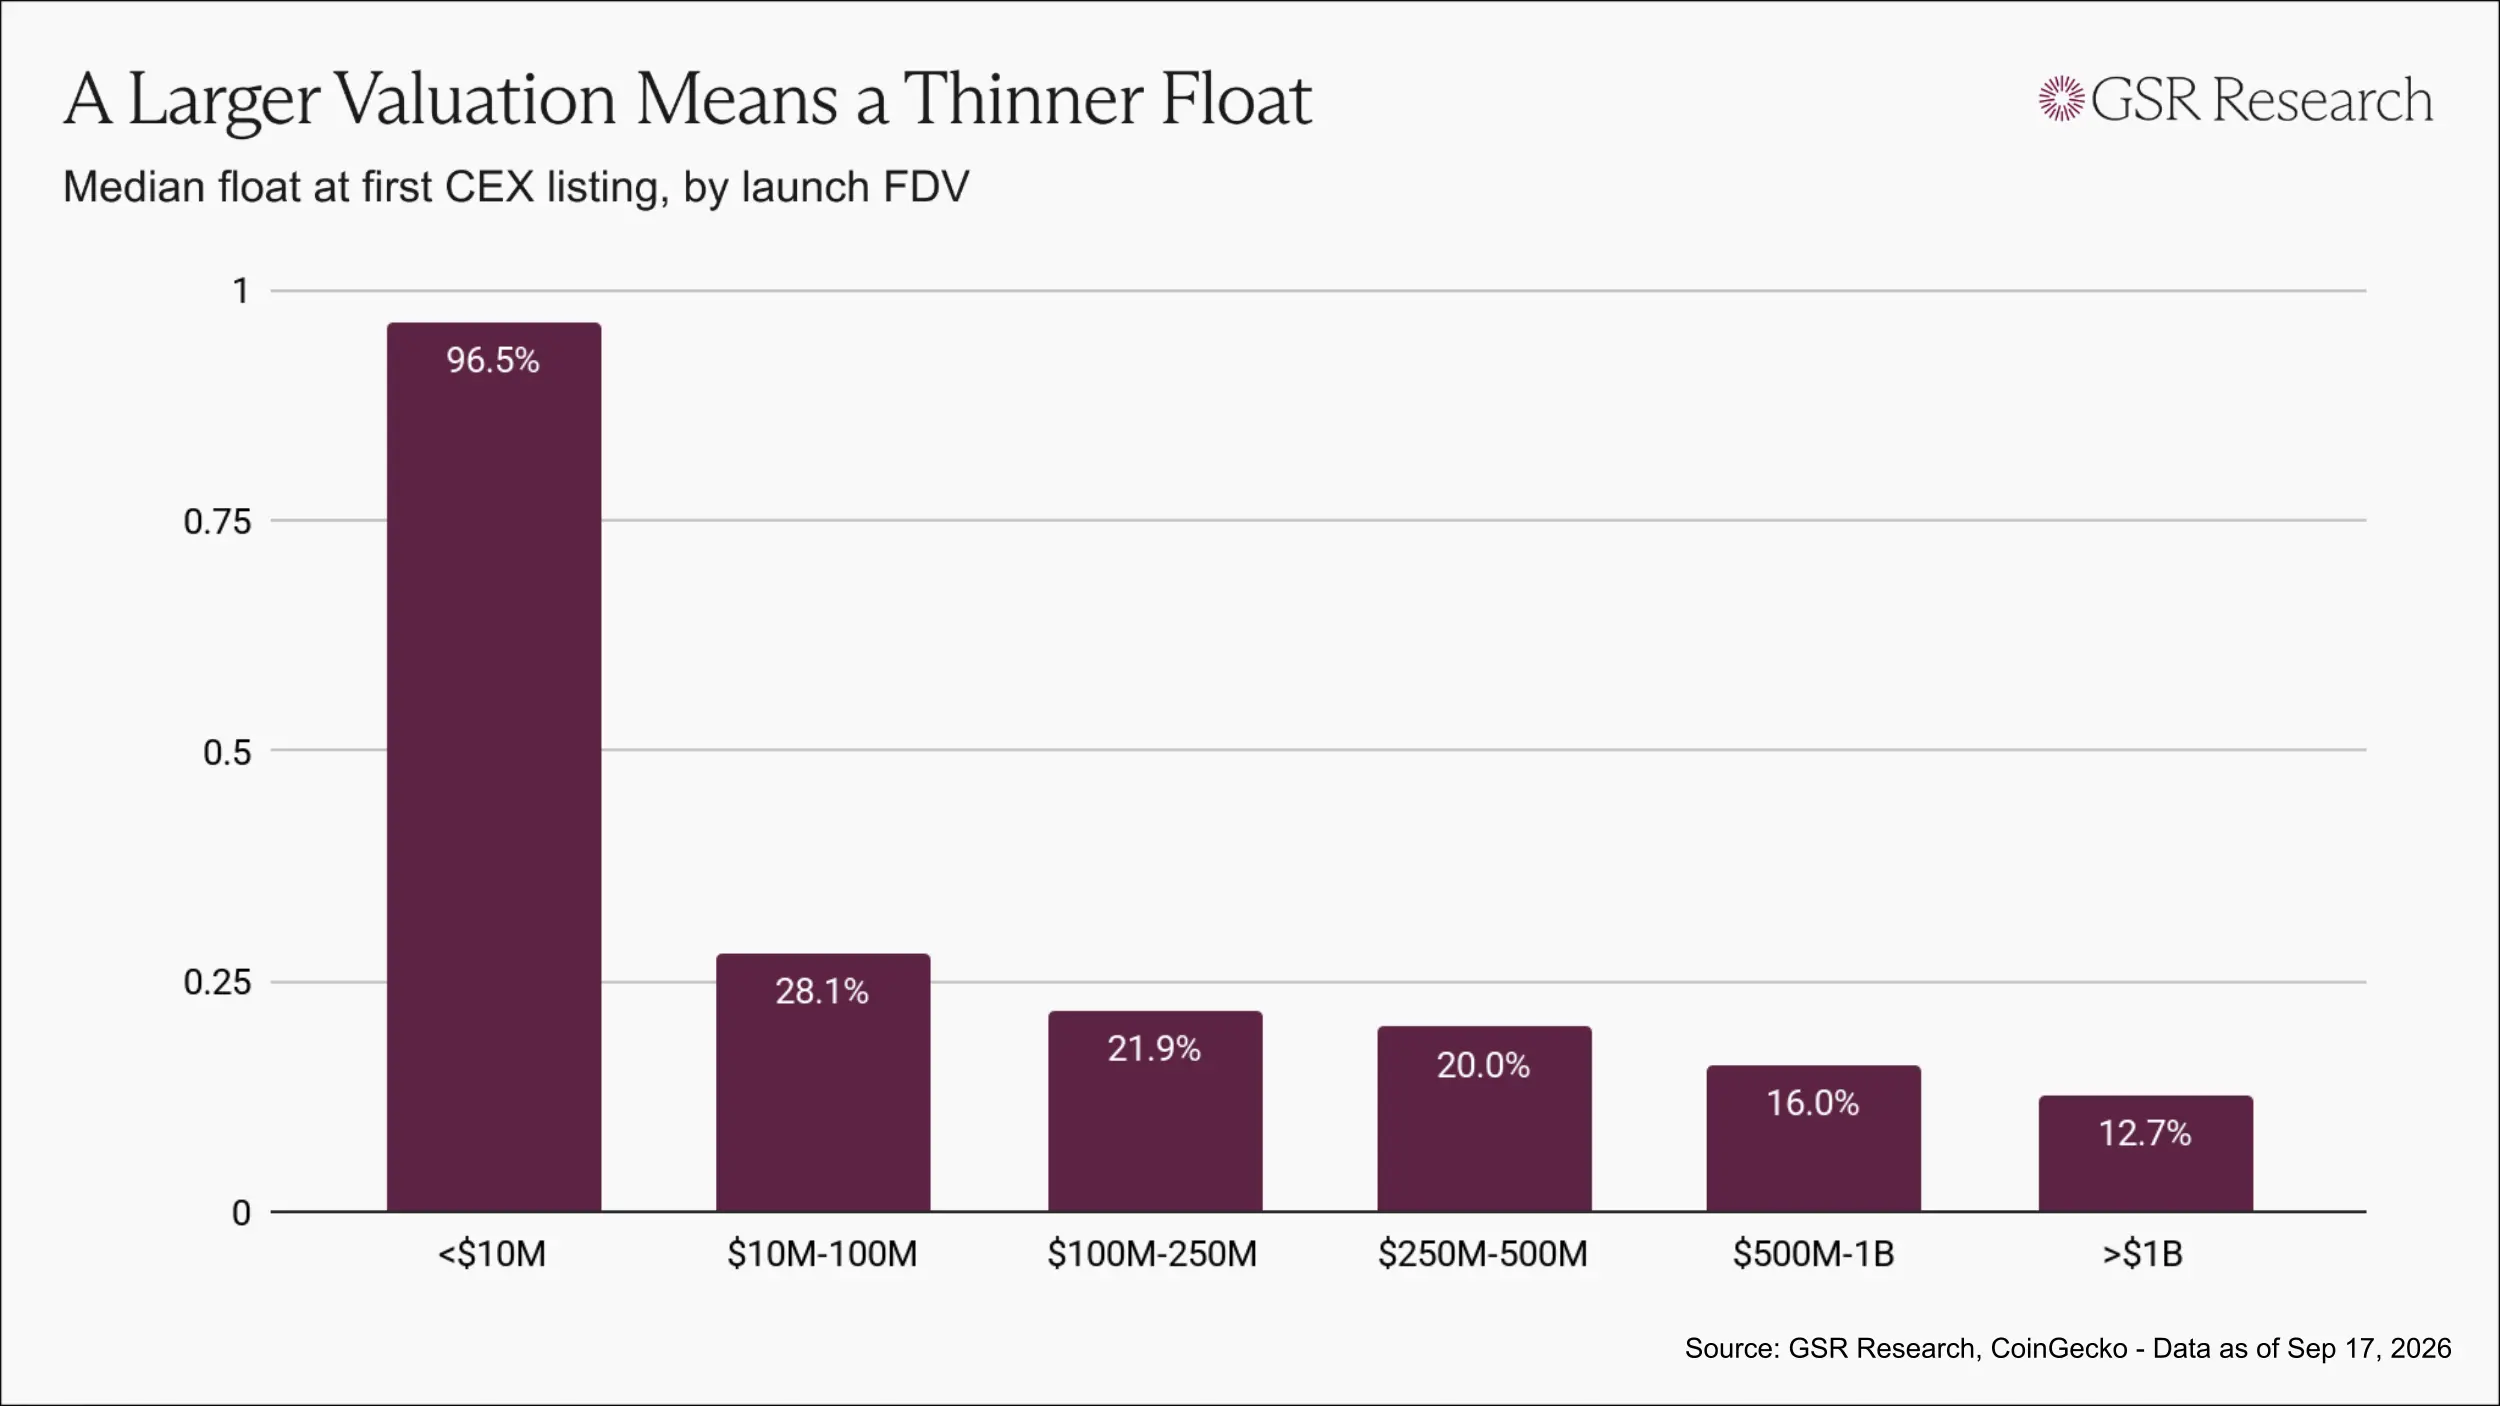
Plus la FDV de cotation est élevée, plus le ratio de circulation initial médian à la cotation est faible : les tokens avec une FDV de cotation inférieure à 10 millions de dollars avaient un ratio de circulation initial médian de 97 % ; ceux entre 10 millions et 100 millions de dollars avaient un ratio de 28 % ; ceux entre 500 millions et 1 milliard de dollars avaient un ratio de 16 % ; et les tokens de plus de 1 milliard de dollars avaient un ratio de 13 %.
De toute évidence, ce n'est pas une coïncidence mais plutôt un modèle d'émission progressivement formé dans l'industrie : plus la valorisation est élevée, plus la circulation est mince.
Pourquoi ces tokens continuent de baisser
Lorsque seule une petite quantité d'offre entre en négociation, même avec une demande limitée, cela peut encore faire grimper la valorisation globale du token.
Toutes les parties impliquées dans l'émission peuvent en bénéficier dès le premier jour. Les participations des capital-risqueurs sont réévaluées au prix de cotation, et les tokens détenus par l'équipe sont également calculés au même prix, tandis que les plateformes de négociation peuvent coter un actif à la valorisation ostensiblement élevée. Les seuls à bénéficier d'un prix de token plus bas sont les acheteurs.
Par la suite, le calendrier de déblocage commence à prendre effet. Les tokens qui ne faisaient pas partie de la circulation initiale entreront progressivement sur le marché selon le calendrier divulgué publiquement et seront vendus aux prix découverts par la circulation initiale limitée.
Ce résultat ne nécessite aucune malveillance de la part de quiconque. La structure d'émission elle-même suffit à inciter toutes les parties à produire finalement le même résultat.
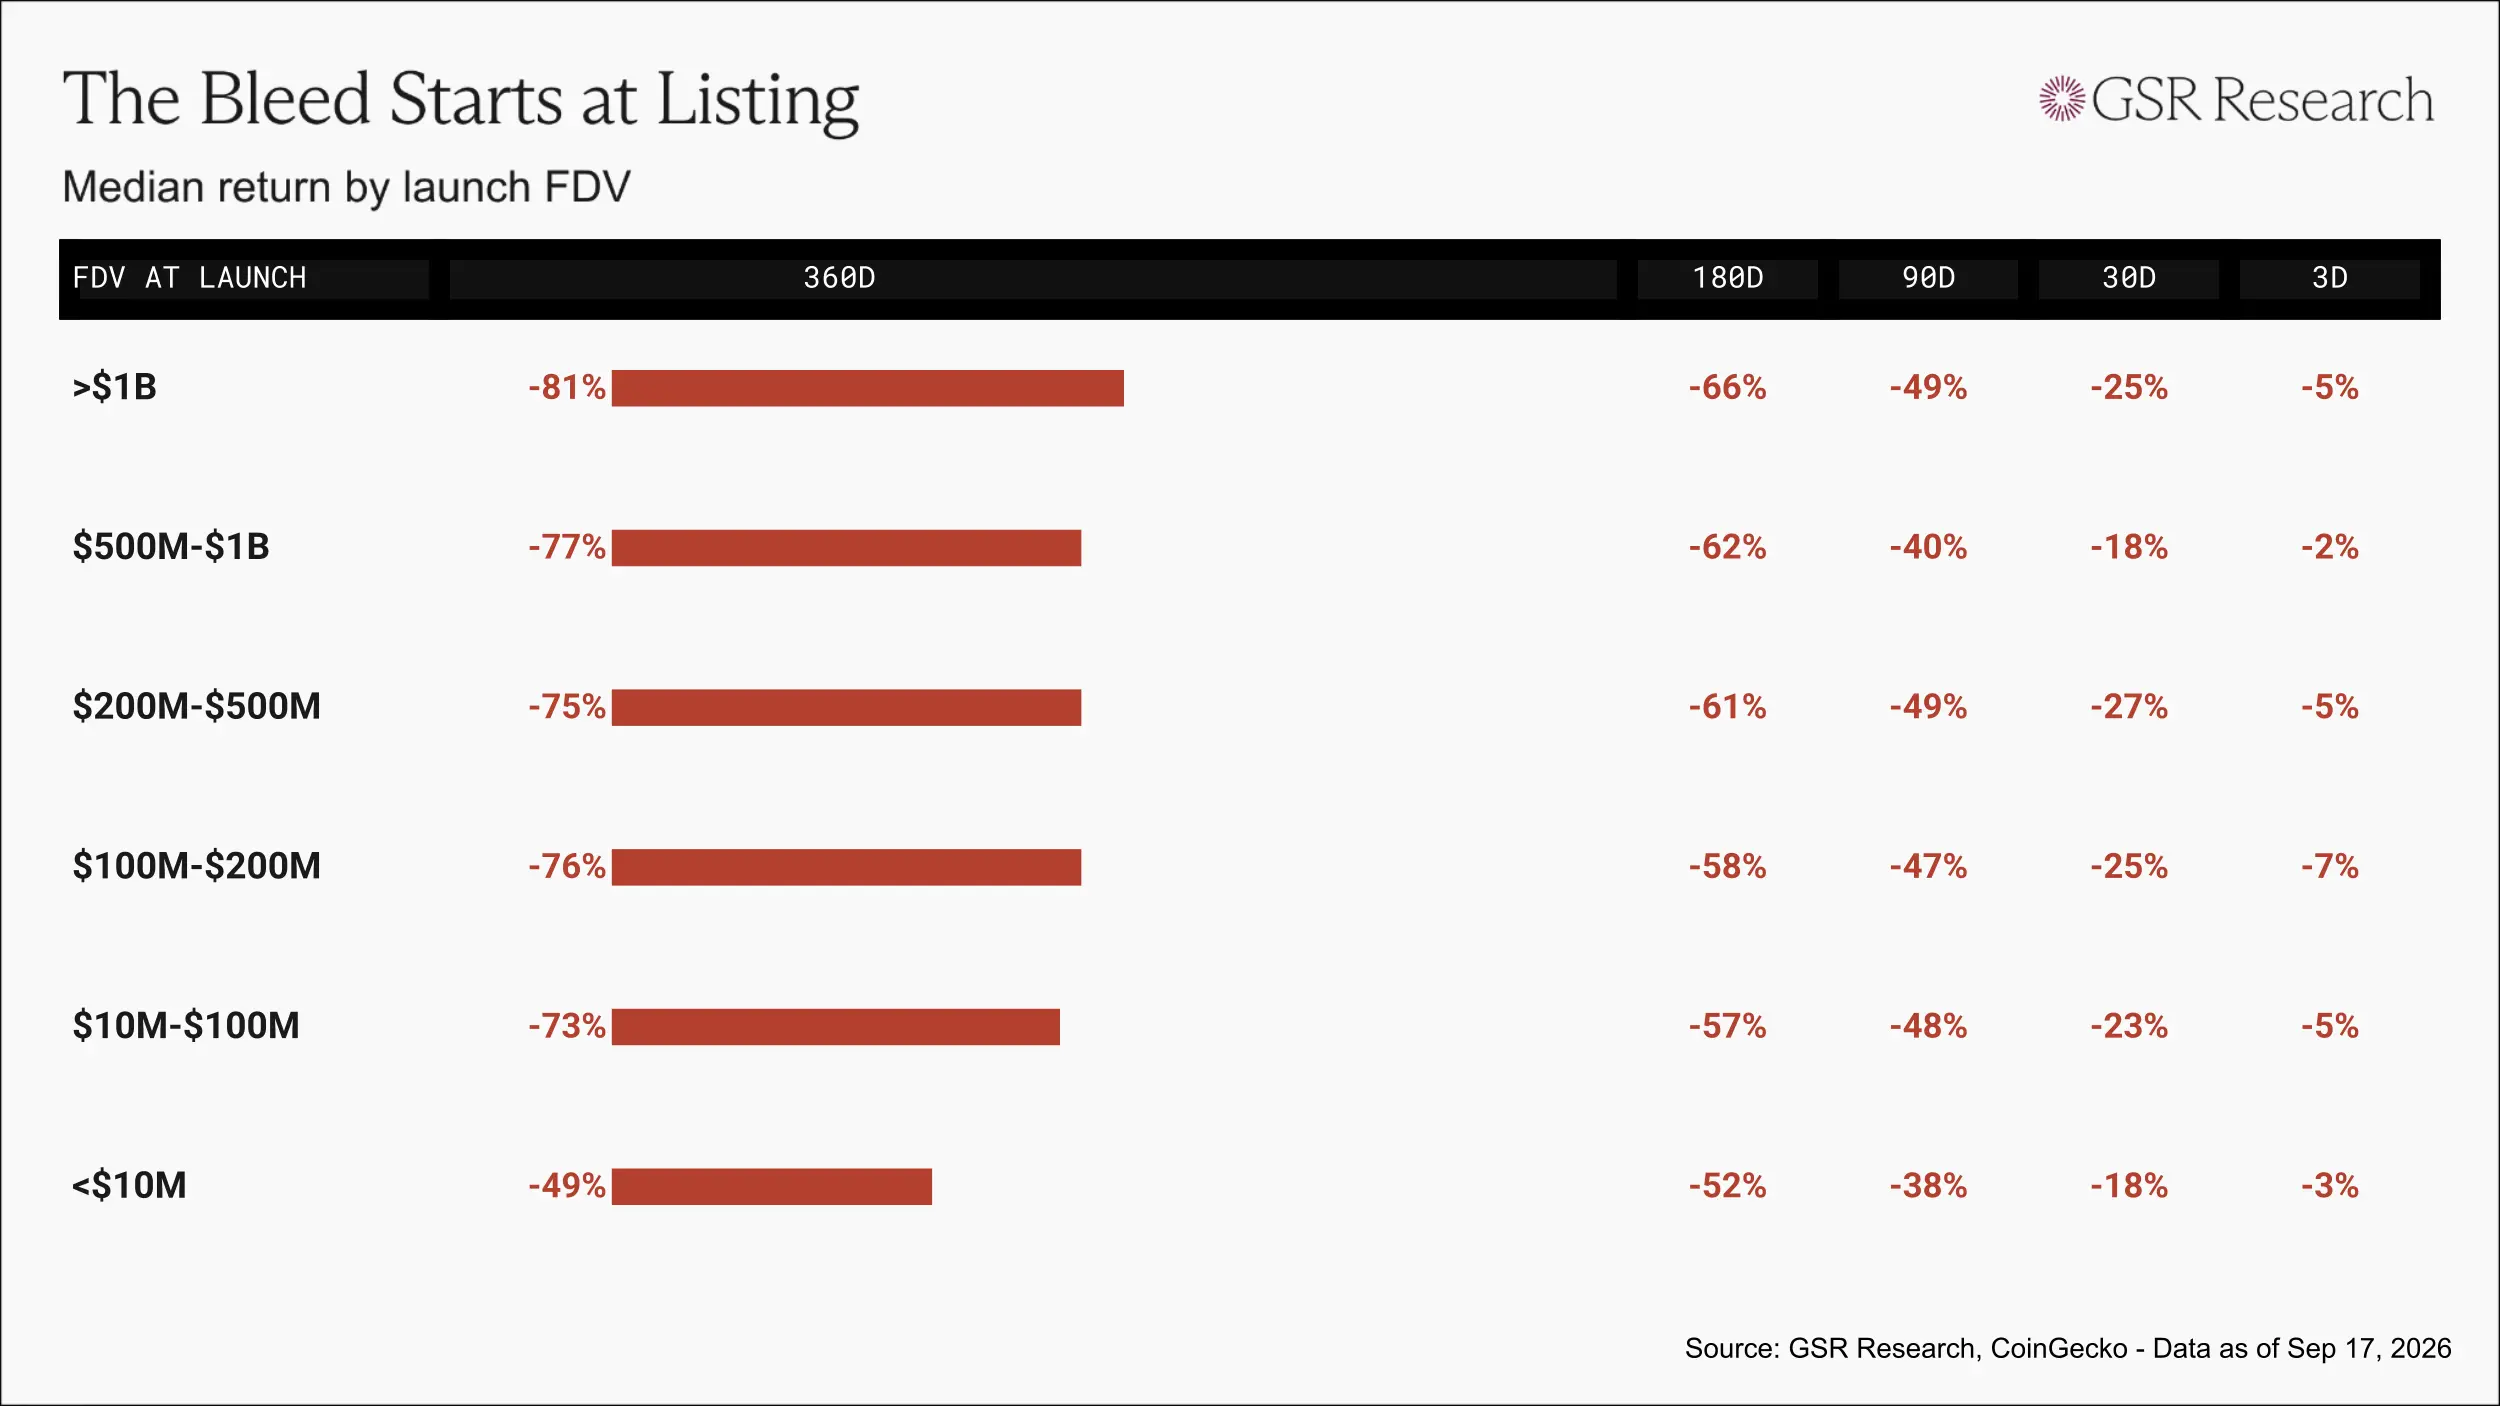
Du point de vue de la performance médiane, les tokens passent sous leur prix d'émission dans les trois jours suivant la cotation, avec une baisse d'environ 20 % à 25 % après un mois, et une baisse approchant 50 % après 90 jours.
Parmi les projets avec une FDV de cotation supérieure à 1 milliard de dollars, chaque dollar investi a une valeur médiane de seulement 0,19 $ après 360 jours.
Le marché boursier suit également le même chemin
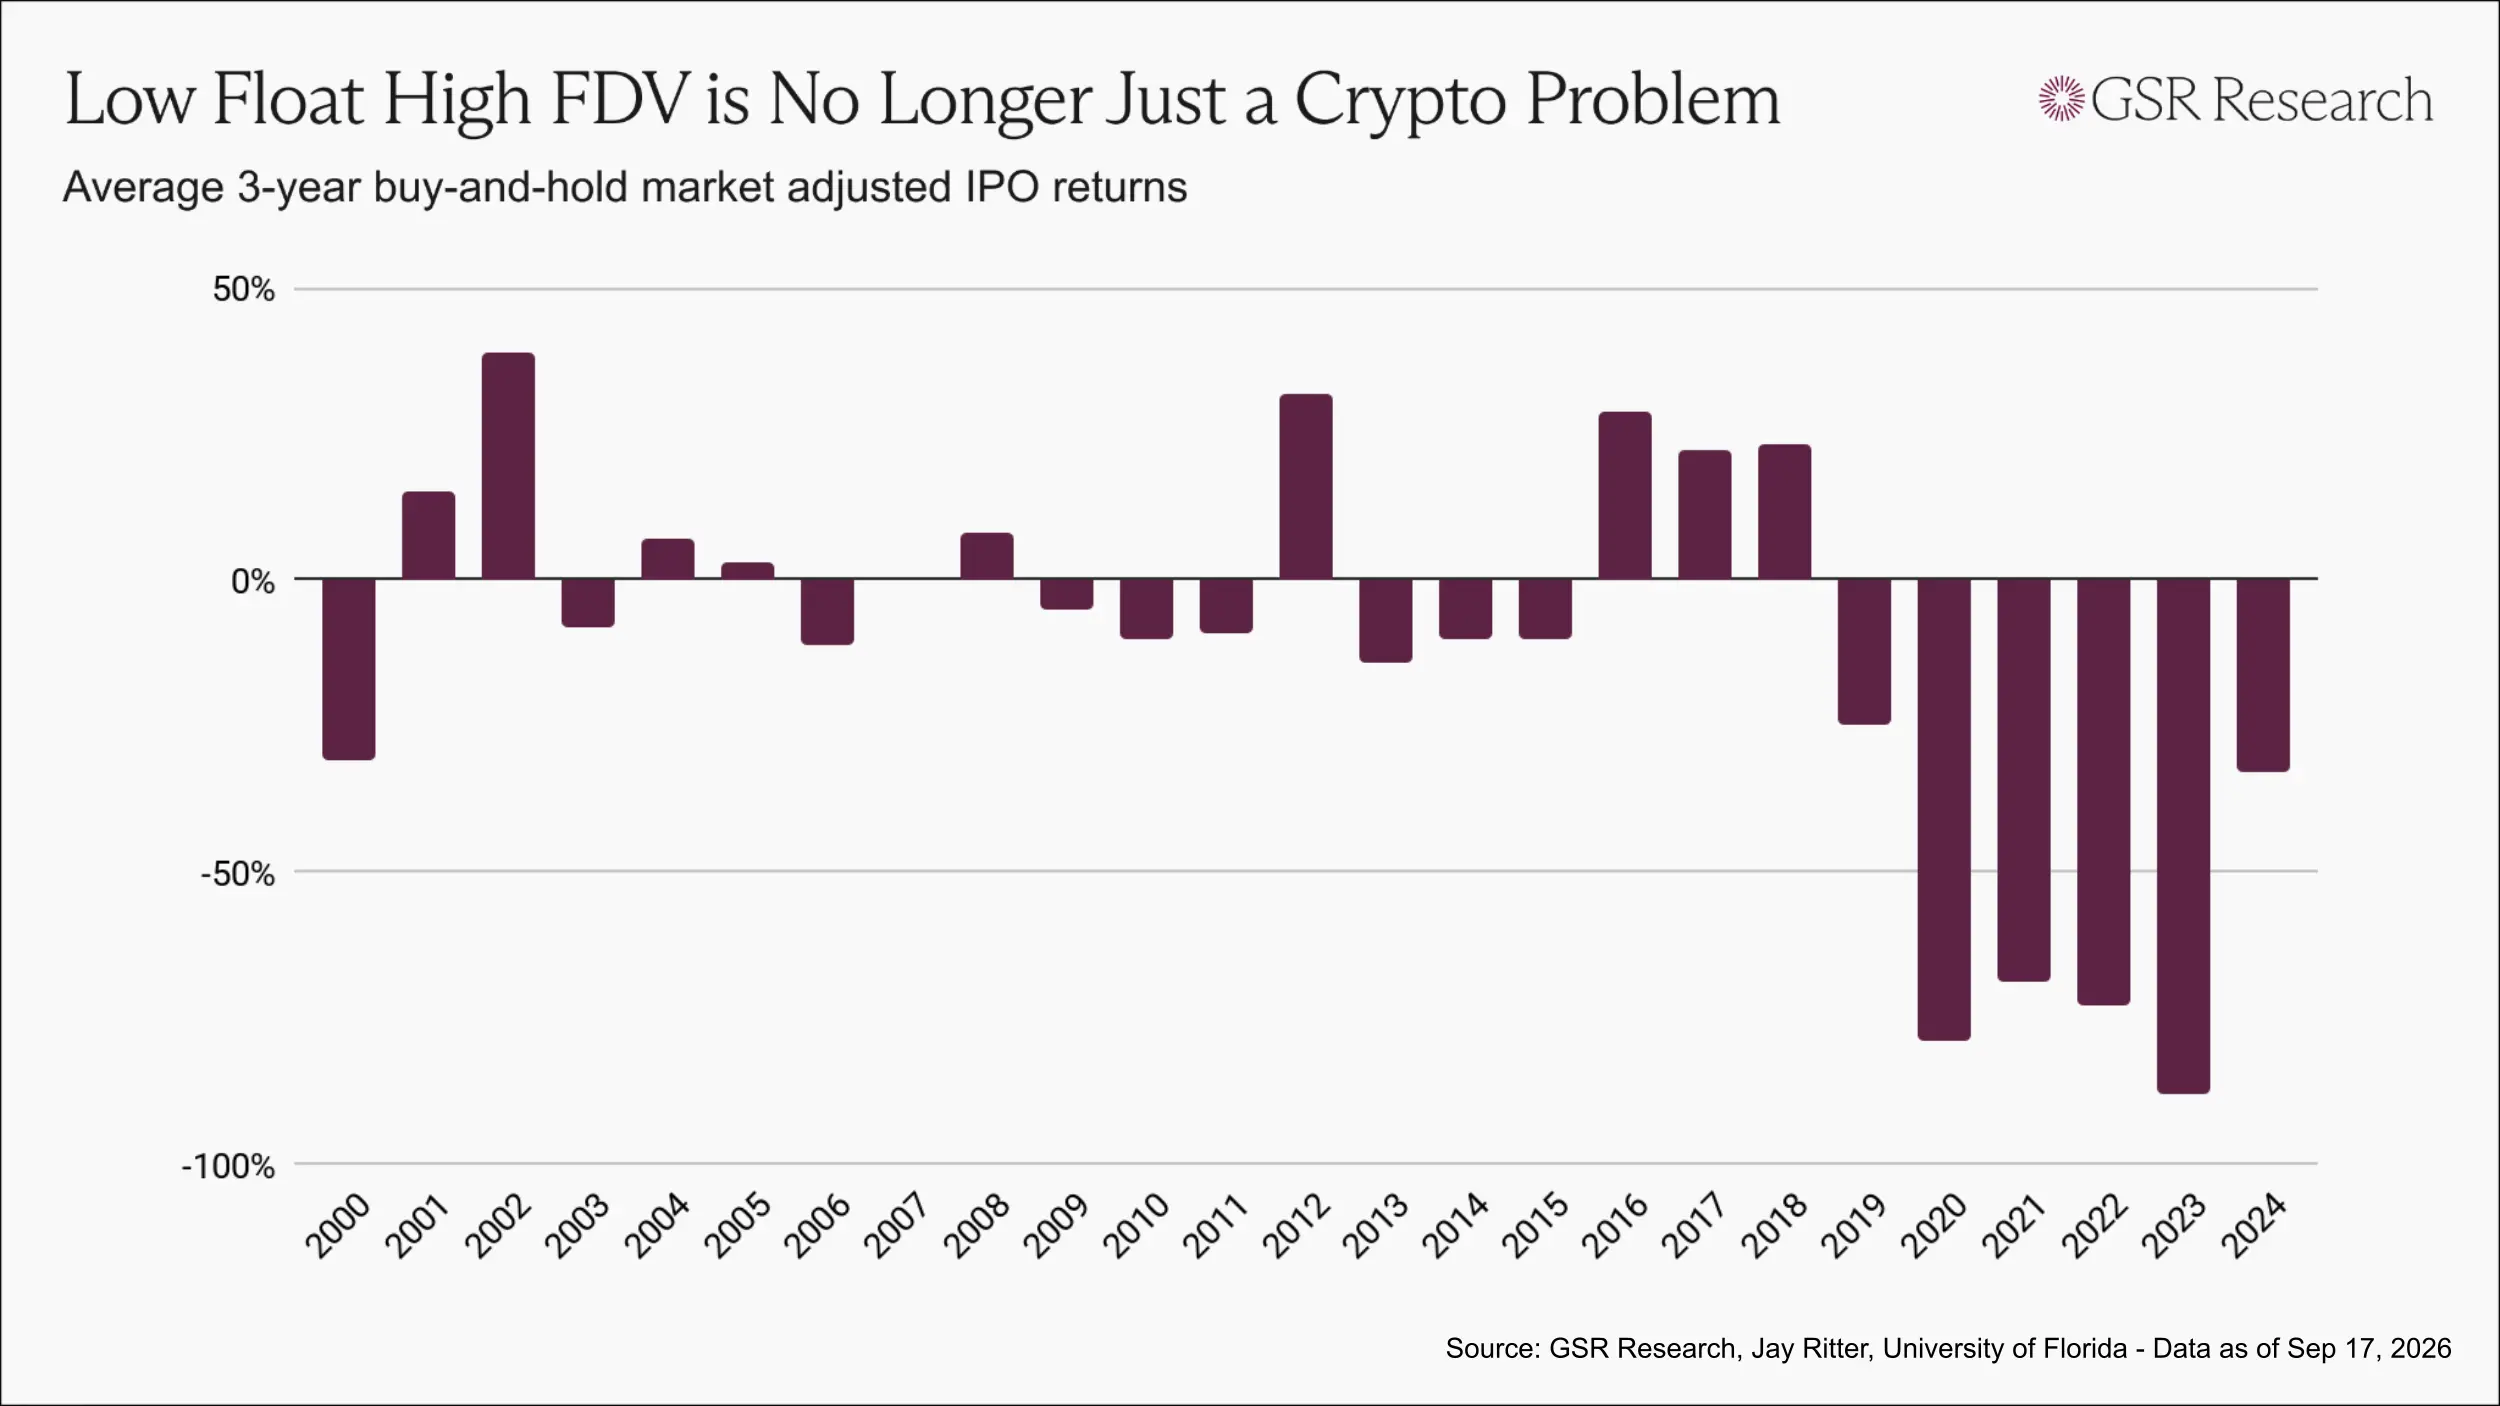
Le modèle de faible ratio de circulation initial et de FDV élevée est souvent considéré comme un problème propre à l'industrie des cryptomonnaies. Cependant, ces dernières années, le marché boursier a également progressivement évolué vers une structure similaire.
Des entreprises comme SpaceX sont restées privées jusqu'à dix ans, les initiés et les fonds de stade avancé accumulant continuellement des participations à mesure que les valorisations augmentent, ne libérant finalement qu'une petite partie des actions au public au moment de la cotation.
Sur la base de la performance d'achat et de conservation pendant trois ans, les échantillons d'introductions en bourse de chaque année depuis 2019 ont systématiquement sous-performé le marché, les lots les plus récents se situant à des niveaux historiquement bas.
Les problèmes d'émission de tokens dans l'industrie des cryptomonnaies sont en réalité des problèmes communs auxquels sont confrontés les marchés modernes de nouvelles émissions, la seule différence étant que les déblocages de tokens se produisent plus rapidement et qu'il y a moins de divulgation d'informations.
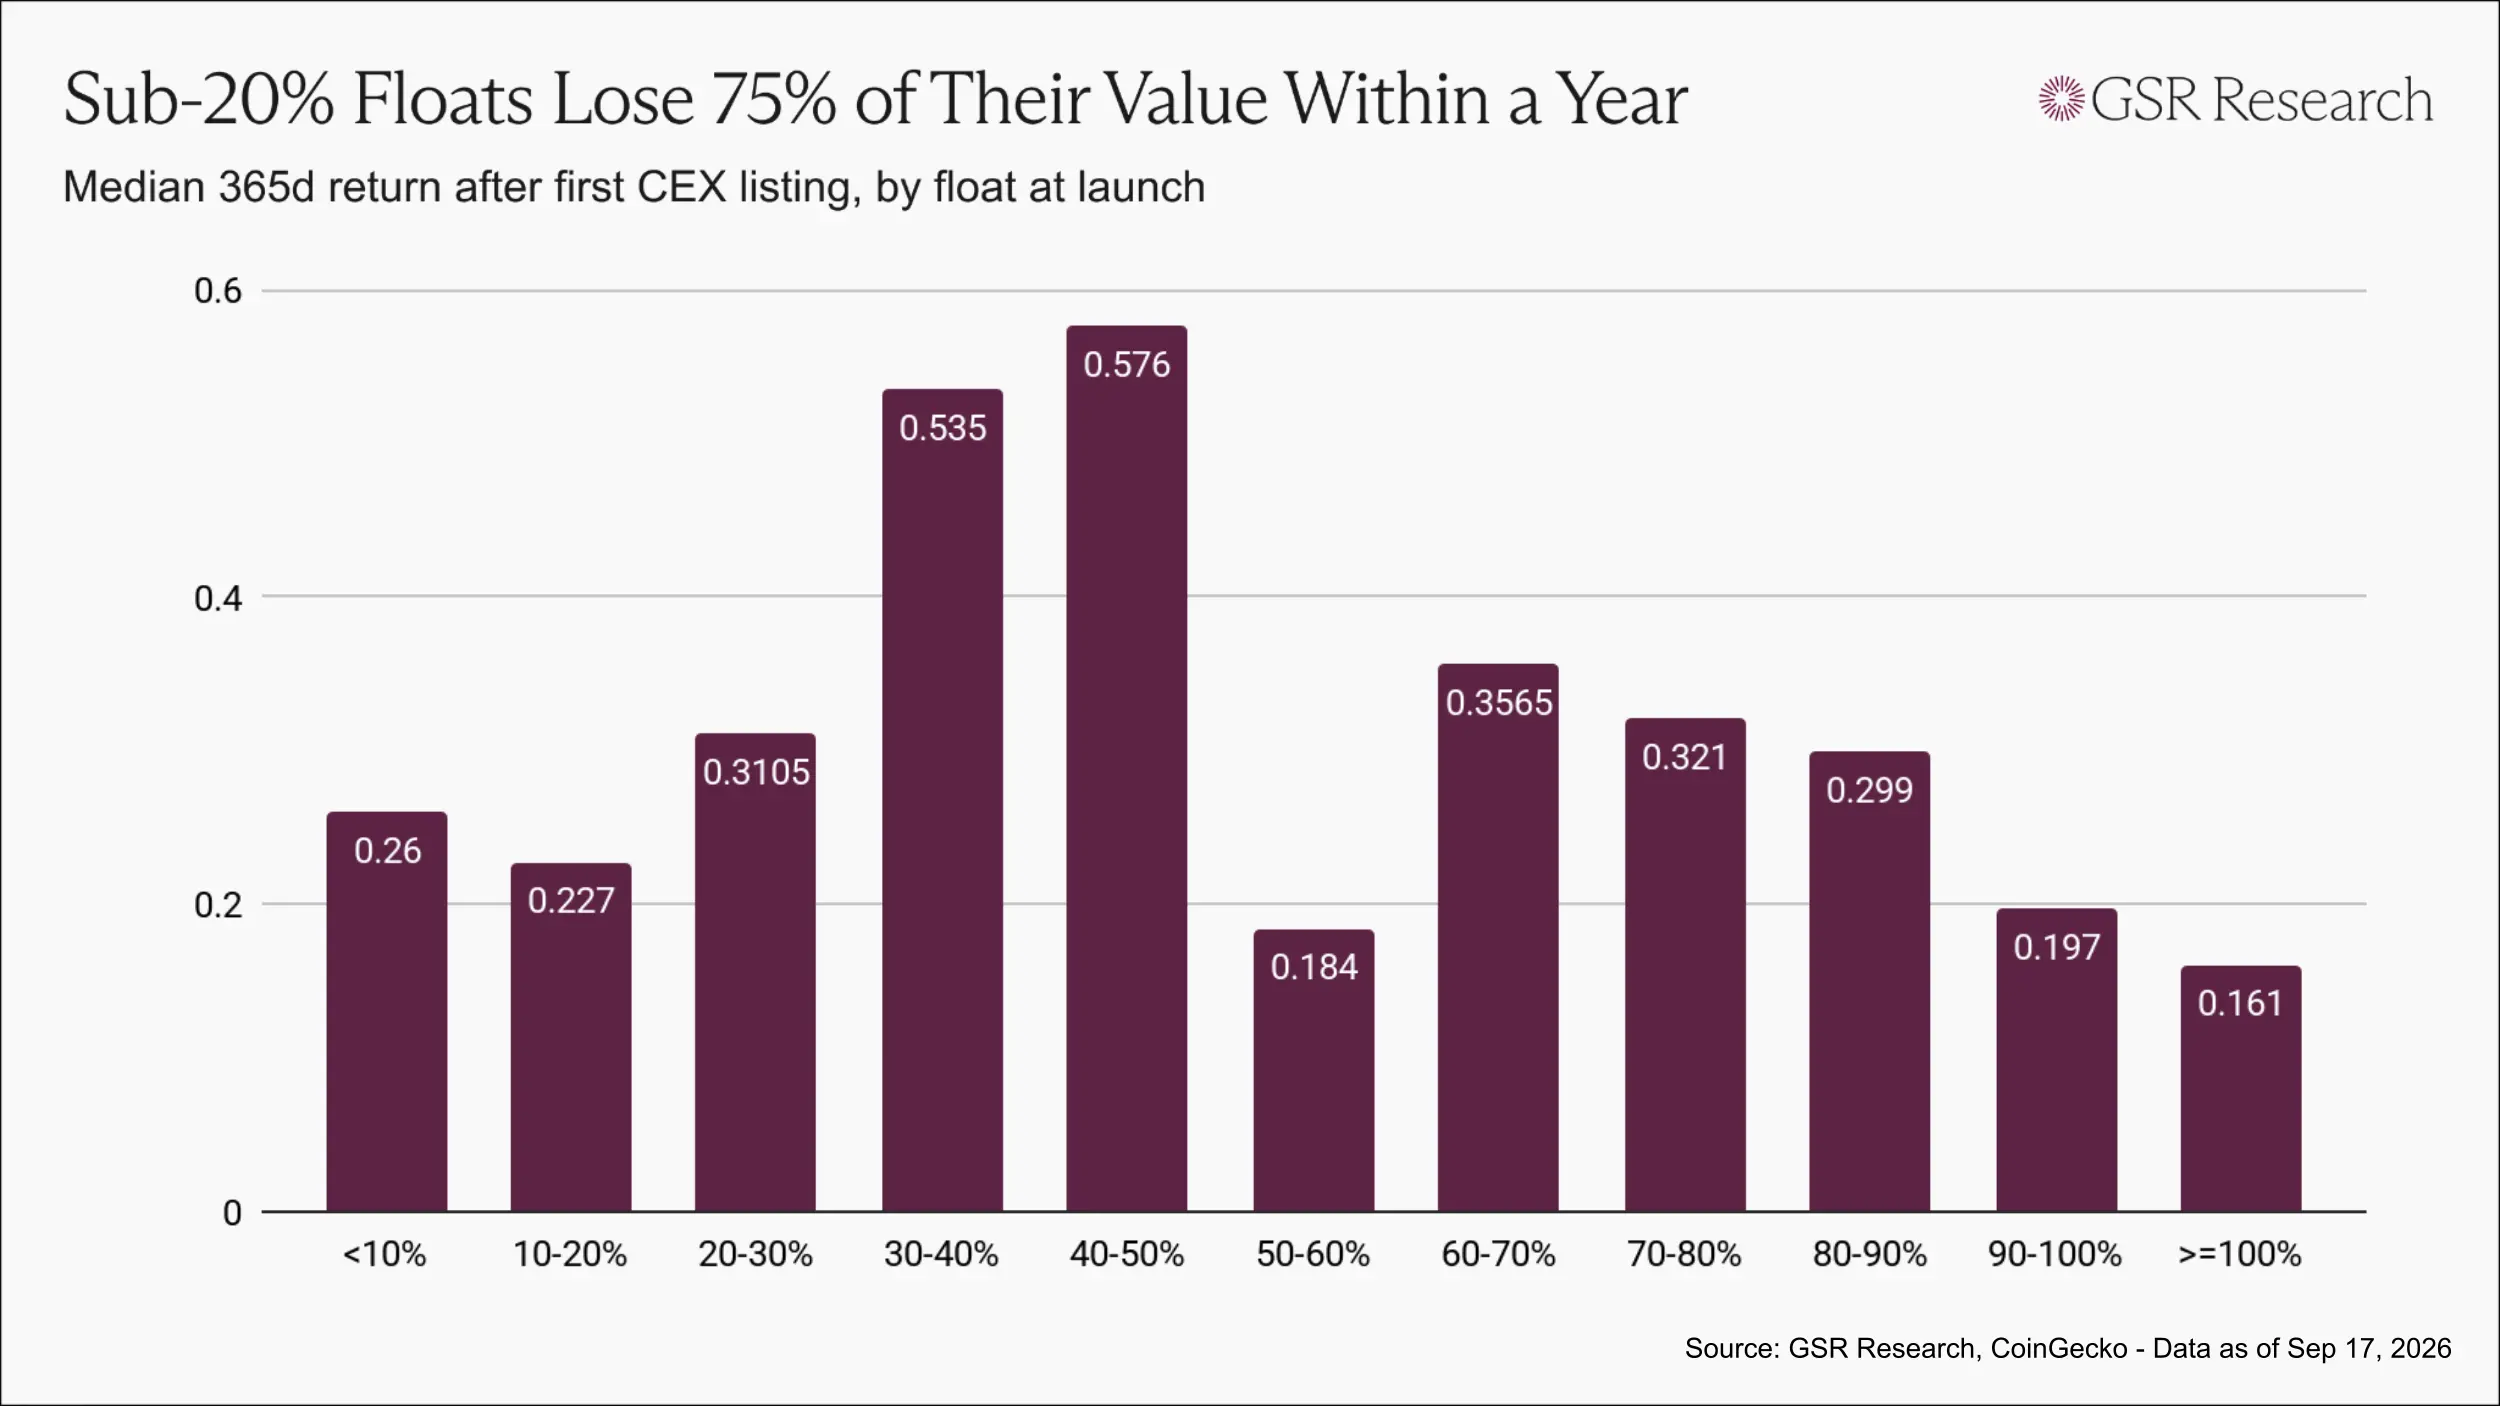
Sur le marché des cryptomonnaies, les tokens avec un ratio de circulation initial inférieur à 20 % ont une valeur médiane d'environ 0,23 $ à 0,26 $ pour chaque dollar investi après un an.
Les tokens avec un ratio de circulation initial entre 30 % et 50 % ont une valeur médiane d'environ 0,55 $ pour chaque dollar investi après un an, soit plus du double de celle des premiers.
Cependant, dans la fourchette où le ratio de circulation initial est proche de 100 %, cette relation ne tient plus, car ces tokens sont principalement des tokens à faible capitalisation boursière et des meme coins.
Néanmoins, dans la fourchette d'émission des projets les plus favorisés par le marché, les projets avec des ratios de circulation initiaux plus élevés et une distribution de tokens plus large performent mieux que ceux qui créent délibérément une rareté par une faible circulation.
Quelle est une meilleure méthode d'émission
Il n'existe pas de solution unique capable de résoudre tous les problèmes, et nous ne pensons pas que quiconque puisse réellement fournir une réponse universelle. Cependant, sur la base de centaines d'émissions de tokens, plusieurs domaines clés d'ajustement peuvent être identifiés.
Premièrement, la tarification de l'émission devrait permettre à la fois aux détenteurs et aux traders d'en bénéficier.
Les communautés qui peuvent résister à l'épreuve du temps dans cette industrie se forment souvent autour de quelques actifs que le public peut acheter tôt à un prix inférieur. En termes simples, tant que les détenteurs en bénéficient, il est plus facile qu'une communauté se forme.
Si un projet fixe l'allocation publique initiale de tokens à la valorisation de placement privé la plus élevée, le résultat sera entièrement opposé : il attire des détenteurs susceptibles d'acheter à un prix décevant dès le départ, ce qui éloignera également les traders.
Un token qui baisse continuellement dès le premier jour ne peut pas former de négociation bidirectionnelle soutenue et manque de raisons suffisantes pour attirer les traders à court terme. Lorsque les détenteurs veulent vendre, il n'y aura pas assez d'intérêt d'achat sur le marché.
Ces deux types de participants se complètent. Les traders fournissent la liquidité et la volatilité des prix dont les détenteurs ont besoin, tandis que les détenteurs fournissent une base de demande stable qui rend le marché digne d'être négocié.
Si le prix d'émission ne profite qu'aux initiés, les deux types de participants seront finalement perdus. Les projets devraient vendre des tokens à la communauté plus tôt et à un prix inférieur, plutôt que d'attendre que la valorisation atteigne son pic pour permettre au public d'accéder pour la première fois à l'actif.
Deuxièmement, une offre suffisante devrait être libérée pour permettre au marché de réaliser une véritable découverte des prix.
Ce ratio devrait être nettement supérieur aux faibles niveaux de 13 % à 20 % observés entre 2020 et 2022, et il doit être évalué en conjonction avec la valorisation, et non isolément du ratio de circulation initial.
À titre de référence, les introductions en bourse offrent généralement environ 30 % des actions au public, 50 % étant déjà considéré comme un niveau élevé. Pour les grands actifs du marché des cryptomonnaies, il n'est généralement pas approprié de libérer plus de la moitié de l'offre à la cotation.
L'objectif est de garantir que la circulation le premier jour soit suffisamment importante pour que le prix du premier jour soit véritablement significatif.
Enfin, la gamme des participants devrait être élargie, permettant à davantage de personnes de participer plus tôt.
Les opportunités de participation sont aussi importantes que le ratio de circulation initial. Ces dernières années, les plateformes de co-investissement se sont développées et ont gagné en popularité, permettant aux petits investisseurs de participer à des projets selon les conditions du capital-risque. De plus, il existe des modèles tels que des quotas de tokens basés sur un filtrage de réputation pour les utilisateurs réels, des plateformes de vente publique, des enchères en chaîne et des émissions équitables entièrement liquides.
Ces modèles ont chacun leurs compromis mais favorisent tous une participation plus large.
De plus, l'environnement juridique et de conformité s'est également considérablement amélioré.
En Europe, le règlement sur les marchés de crypto-actifs (MiCA) a permis aux émetteurs de vendre des tokens directement au public. Aux États-Unis, la version actuelle du projet de loi CLARITY Act envisage d'autoriser les ventes directes aux investisseurs particuliers avec des limites.
Si le projet de loi est adopté, le pouvoir de persuasion de la déclaration « la loi sur les valeurs mobilières oblige les projets à adopter un modèle d'accumulation par placement privé » s'affaiblira considérablement. À ce moment-là, la structure d'émission de tokens passera également d'un résultat passif sous contraintes réglementaires à une solution que les porteurs de projet peuvent activement choisir.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.