


Le Saint Graal de la DeFi selon moi
 chaincatcher
Auteur : timzz
Autrefois, l'hégémonie du dollar reposait sur l'armée américaine et la propagande américaine pour dominer la finance mondiale.
Aujourd'hui, la blockchain est la nouvelle armée américaine et la nouvelle propagande américaine.
L'intégration à grande échelle des actions américaines sur la chaîne, ainsi que l'émission future d'actifs fusionnés (de nouveaux actifs combinant actifs traditionnels et actifs cryptographiques), ouvrent de nouvelles perspectives pour la DeFi. Après l'émission de ces nouveaux actifs, les protocoles liés au trading en sont les premiers bénéficiaires. Avec l'activation du fee switch d'Uniswap, la valorisation entièrement diluée d'Uniswap a triplé au cours des derniers mois. Cet article explore principalement les tendances après le trading, ainsi que le Saint Graal de la DeFi selon moi.
Pourquoi la DeFi est-elle nécessaire ?
Avant de discuter de la DeFi, parlons d'abord de la raison pour laquelle elle est nécessaire.
Autrefois, le maintien de l'hégémonie du dollar reposait sur l'armée américaine et la propagande américaine. La part du dollar dans les réserves de change mondiales est illustrée ci-dessous. Bien que cette part soit passée de 65 % à 58 % au cours de la dernière décennie, le dollar reste la monnaie de réserve internationale dominante. Au cours des dix dernières années, l'émission de dette du Trésor américain a atteint 40 000 milliards de dollars, avec un déficit budgétaire prévu de 1 800 milliards de dollars en 2025 et de plus de 2 000 milliards de dollars en 2026. Le ratio déficit budgétaire/PIB est bien supérieur au taux de croissance du PIB (environ 5,8 % contre environ 1,9-2,2 %). Certaines économies ont déjà commencé à réduire leur exposition au dollar et à la dette américaine. Pour le dollar, la blockchain pourrait être une autre bouée de sauvetage ; les États-Unis peuvent utiliser la technologie blockchain pour distribuer la dette du Trésor américain et les actifs liés au dollar, et l'émission de stablecoins, le trading, le prêt et les produits dérivés autour de la DeFi constituent les principaux éléments efficaces de cette bouée de sauvetage. (Discussion détaillée ici)
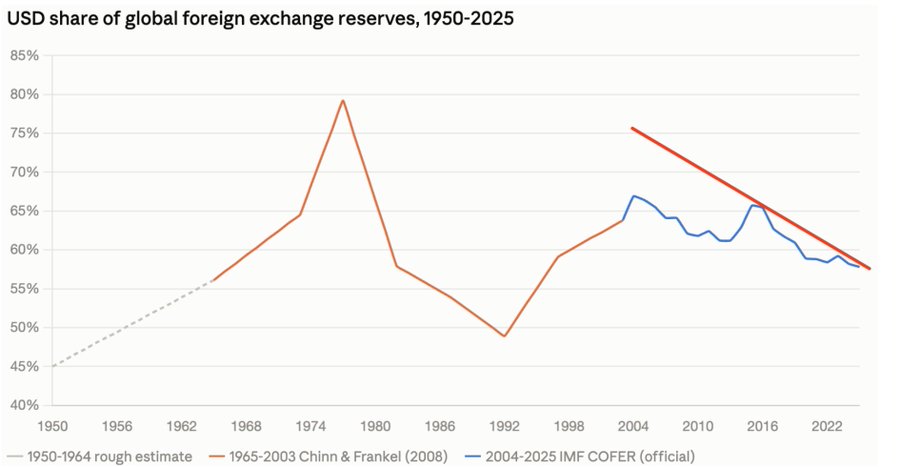
Réserves de change
L'évolution des choses n'est souvent pas linéaire. Dès 2017, certains espéraient que les Security Token Offerings (STO) apporteraient un nouveau récit et des capitaux à l'industrie des monnaies numériques. Ce n'est qu'en 2026, avec la hausse des actions liées à l'IA et la tokenisation des actions par Binance et Robinhood, que ce récit a véritablement commencé. Ces dernières semaines, la SEC et la CFTC ont publié des projets de loi d'exemption pour l'innovation. Concernant le « Clarity Act », mon avis est « mieux vaut tard que jamais », car la blockchain est la nouvelle armée américaine et la nouvelle propagande américaine. La seule question à considérer ici est de savoir qui fabriquera les armes, et non s'il faut les fabriquer.
Les cinq principaux modèles économiques de la DeFi
Après tout cela, entrons dans le vif du sujet : mon Saint Graal de la DeFi.
Les cinq principaux modèles économiques de la DeFi sont : l'émission de stablecoins/actifs, le prêt, la gestion d'actifs/l'agrégation de rendement, le trading et les produits dérivés.
Selon le classement des revenus des 15 premiers protocoles de DeFillama, on compte 5 émetteurs de stablecoins, représentant 79,8 % des revenus sur 30 jours des 15 premiers protocoles ; viennent ensuite les DEX avec 11,8 %, car le trading capte souvent la première vague de croissance liée à l'émission d'actifs ; les produits dérivés, dominés par Hyperliquid, représentent 6,6 % ; puis le prêt avec 1,8 %. Cette faible part s'explique principalement par le fait que les profits des protocoles proviennent de l'écart de taux des prêts, la majeure partie des intérêts payés par les emprunteurs revenant aux prêteurs, le protocole ne conservant qu'une partie comme profit. Comme nous sommes actuellement au début d'un marché haussier, les protocoles de gestion d'actifs et d'agrégation de rendement ne figurent pas encore dans le top 15, mais on s'attend à ce que des protocoles similaires aux fonds monétaires des banques traditionnelles y entrent à l'avenir.
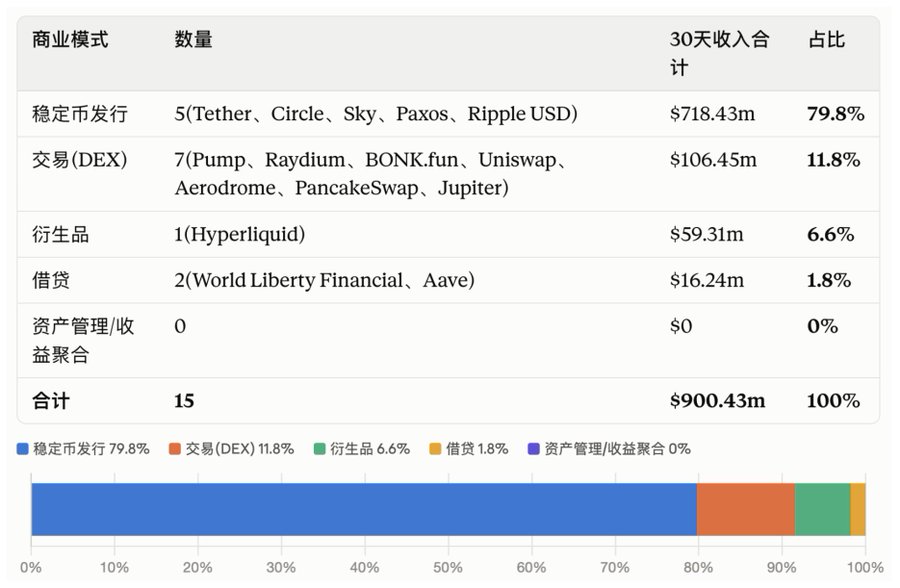
Top 15 des revenus des protocoles - Defillama
Le Saint Graal de la DeFi est le droit de battre monnaie
L'émission de stablecoins/actifs génère des revenus directement à partir des actifs de réserve ou des intérêts des prêts surcollatéralisés. Une fois à l'échelle, le coût marginal est extrêmement faible et confère un avantage de premier entrant.
Actuellement, en termes de volume d'émission, les trois premiers sont Tether, Circle et Sky.
Parmi eux, le modèle d'émission de stablecoins de Circle et Tether consiste à utiliser des bons du Trésor américain à court terme et des dollars comme garantie, puis à émettre les stablecoins correspondants. Les profits des protocoles proviennent principalement du SOFR, qui est considérable dans un environnement de taux élevés. Mais il peut aussi se produire une situation similaire à celle autour de 2021, où le SOFR et les rendements des bons du Trésor à court terme étaient à 0, ce qui a gravement nui aux profits des protocoles.
Le mécanisme d'émission de stablecoins de Sky repose principalement sur la surcollatéralisation, suivant le modèle natif de la DeFi. Ces dernières années, en raison de la hausse des taux SOFR, Sky a augmenté la part des actifs du monde réel (RWA) dans la structure des garanties, mais par rapport à Tether et Circle, il est plus flexible et peut basculer entre RWA et DeFi selon les conditions du marché. De plus, le modèle de gouvernance subDAO rend le protocole plus résilient.
Les stablecoins sont confrontés à un trilemme : décentralisation, efficacité du capital et stabilité des prix. Tether, Circle et Sky ont chacun leurs avantages dans ce trilemme. Cependant, seul Sky fonctionne selon un modèle relativement décentralisé, plutôt que comme une entité unique.
Les « banques centrales » émettent les actifs, les « banques commerciales » les distribuent
Le Saint Graal de la DeFi est le droit de battre monnaie, et la distribution des actifs après leur création est également une priorité absolue pour les grandes « banques centrales ». Cette distribution comprend la liquidité des stablecoins, le trading, le prêt, les paiements, etc.
La distribution de l'USDT bénéficie d'un avantage de premier entrant, les échanges centralisés et les paiements hors Amérique du Nord constituant les barrières de l'USDT.
La distribution de l'USDC comprend Coinbase et le trading de produits dérivés sur Hyperliquid, mais la question ici est de savoir si cela peut être maintenu sans subventions implicites, et quelles seront les barrières concurrentielles de Circle après l'émission de nombreux futurs « USDC ».
La distribution de l'USDS/DAI provient d'une intégration profonde avec divers canaux DeFi, et s'appuie sur des subDAO comme Spark pour son expansion. Le modèle subDAO permet à Sky de conserver la fonction de banque centrale tout en mobilisant d'autres équipes indépendantes pour servir l'objectif principal d'expansion de l'USDS/DAI.
Spark, en tant que « banque commerciale » de la « banque centrale », dispose d'un modèle de distribution de capital relativement complet (couche de liquidité Spark + prêt Sparklend), et utilise l'USDS comme couche intermédiaire pour établir une couche de change pour les stablecoins, fournissant des échanges de liquidité pour les stablecoins émergents comme RLUSD et pyUSD.
La DeFi ne fait que commencer
La DeFi ne fait que commencer ; les quatre prochaines années seront une période d'intégration profonde entre la DeFi et la finance américaine. Les États-Unis distribueront des actifs américains via la blockchain, et convertiront une partie des profits des actions américaines en BTC et en actifs aurifères, formant un cycle de croissance mutuelle.
Les « banques centrales » de la DeFi et les banques commerciales qui en dépendent connaîtront une période de développement majeure.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.