


シティのFOMCプレビュー:利上げだが、新たな引き締めサイクルではない
 Blockbeats
TL;DR
·シティは今週のFOMCで25bpの利上げを行い、3.75%~4.00%に引き上げると予想。ただし、少数の委員が据え置きを主張する可能性もある。
·これは「リスク管理型の利上げ」であり、新たな利上げサイクルの始まりではない。最近のコアPCEは強めだが、シティは一時的な要因が含まれており、コアCPIは2.4%まで低下し5年ぶりの低水準だと指摘する。
·ドットチャートは年内にもう一度25bpの利上げを示唆する可能性があるが、シティ自身の判断は、今週の利上げ後は年内に追加利上げはないというもの。
·シティは金利経路の上方修正とインフレ予想の下方修正を予想。基本シナリオは、1回の利上げ後に長期の据え置き期間を経て、2027年6月に利下げを再開するというもの。
なぜ今利上げなのか:短期的なインフレとエネルギー価格が政策圧力を高める
シティは、米連邦準備制度理事会(FRB)が今週の会合で25ベーシスポイントの利上げを行い、フェデラルファンド金利の誘導目標レンジを3.50%~3.75%から3.75%~4.00%に引き上げると予想している。
今回の利上げを後押ししているのは、主にいくつかの短期的な要因だ。
まず、直近2か月のコアPCEの前月比が依然として高めだ。7月のコアPCEは前月比0.25%上昇、8月は0.29%上昇した。次に、エネルギー価格が再び上昇していること、さらに世界市場でよりタカ派的な中央銀行政策が織り込まれていることが、FRBが今週「何もしない」ことを難しくしている。
しかしシティは、これらのデータは米国の基調的なインフレが再加速していることを示すには不十分だと強調する。
例えば、7月のコアPCEの前月比0.25%の上昇のうち、約11bpはポートフォリオ管理手数料という推計価格によるもので、この項目は統計手法の変更によりまもなく下方修正される見込みだ。8月の約0.29%の上昇のうち、約10bpは携帯電話プラン価格の記録的な上昇によるものだ。
一方で、より広範な価格動向を把握できるコアCPIの前年同月比は2.4%まで低下し、5年ぶりの低水準となっている。エネルギー価格は再び上昇しているものの、その影響がより広範な消費価格に波及しているという明確な証拠は今のところない。
言い換えれば、シティのロジックは「インフレが再び制御不能になった→FRBは利上げを再開しなければならない」というものではなく、「一部の短期的なインフレ指標が依然として高め+エネルギーリスクの高まり→雇用市場が安定している状況下で、FRBは保険的に一度利上げできる」というものに近い。
重要なのは利上げそのものではなく、これが新たな利上げサイクルではないこと
これこそが、このレポート全体で最も注目すべき点だ。
シティは、FRB議長が今回の行動を一連のタカ派的な政策行動の始まりではなく、むしろ「キャリブレーション(調整)」と表現する可能性が高いとみている。
その理由は、現在の米労働市場が依然として安定していることにある。こうした状況下では、利上げに慎重な委員がいたとしても、25bpの「リスク管理型の利上げ」を受け入れる可能性がある。経済への限界的な影響は限定的であり、将来インフレがさらに低下したり失業率が上昇したりすれば、今回の利上げはいつでも撤回できるからだ。
つまり、市場は「FRBの利上げ」と「利上げサイクルの再来」という全く異なる二つの概念を区別する必要がある。
もしFRBが記者会見で会合ごとの判断や限定的なフォワードガイダンスを強調し、その後の連続利上げを示唆することを意図的に避ければ、たとえ今週実際に25bpの利上げを行ったとしても、政策シグナルは表面的に見えるほどタカ派的ではないかもしれない。
シティは、「利上げ+ハト派的なコミュニケーション」が、むしろ委員会の全会一致での決定を後押しする可能性もあるとみている。最終的には全会一致となるか、あるいは最大で2名が金利据え置きを主張する可能性がある。
ドットチャートは依然タカ派:年内にもう一度の利上げ余地を残す可能性
これは、このレポートの中で特に取り上げる価値のある点だ。
シティは、今年のFOMC会合が残り2回しかないため、大半の委員のドットチャートは「今年の残り期間は据え置き」か「あと1回25bpの利上げ」のいずれかに集中する可能性が高いと予想する。
10月と12月の連続利上げを支持する委員は少数にとどまる見込みだ。その結果、2026年末時点のドットチャートの中央値は、今週の利上げ後に年内あと1回の25bp利上げを示す可能性がある。
しかし、これはシティ自身の基本シナリオではない。
シティは、今後のインフレ指標が比較的落ち着いたものになると予想しており、10月と12月の会合では追加利上げは行われないとみている。2027年に入ると、年初に季節的に高めのコアインフレ指標が再び現れる可能性があるため、FRBはすぐには利下げせず、2027年6月まで待ってから利下げを再開すると予想する。
したがって、ここには実際には二つの経路が存在する。
·FRBのドットチャート:今週+25bp → 年内にもう一度+25bpの可能性
·シティの予測:今週+25bp → 据え置き → 2027年6月に利下げ
もし会合の結果が本当にこのようになれば、市場が判断すべきは「今週利上げがあるかどうか」ではなく、ドットチャートが示す追加利上げのシグナルを信じるべきか、それともインフレの低下が続き最終的に2回目の利上げが見送られると信じるべきか、ということになる。
SEPはむしろハト派に:金利は上方修正、インフレ予想は下方修正
シティは、今回の経済予測サマリー(SEP)のマクロ部分は全体としてむしろハト派的になると予想している。
2026年のGDP成長率予測は2.2%で据え置かれる見込み。失業率予測は6月時点の4.3%から4.2%に下方修正される可能性がある。
より注目すべきはインフレだ。
シティは、2026年のPCEインフレ予測が3.6%から3.4%に、コアPCEは3.3%から3.1%に下方修正されると予想する。つまり、FRBが利上げを選択したとしても、自身のインフレ見通しに対する判断は3か月前よりも楽観的になっている可能性があるということだ。
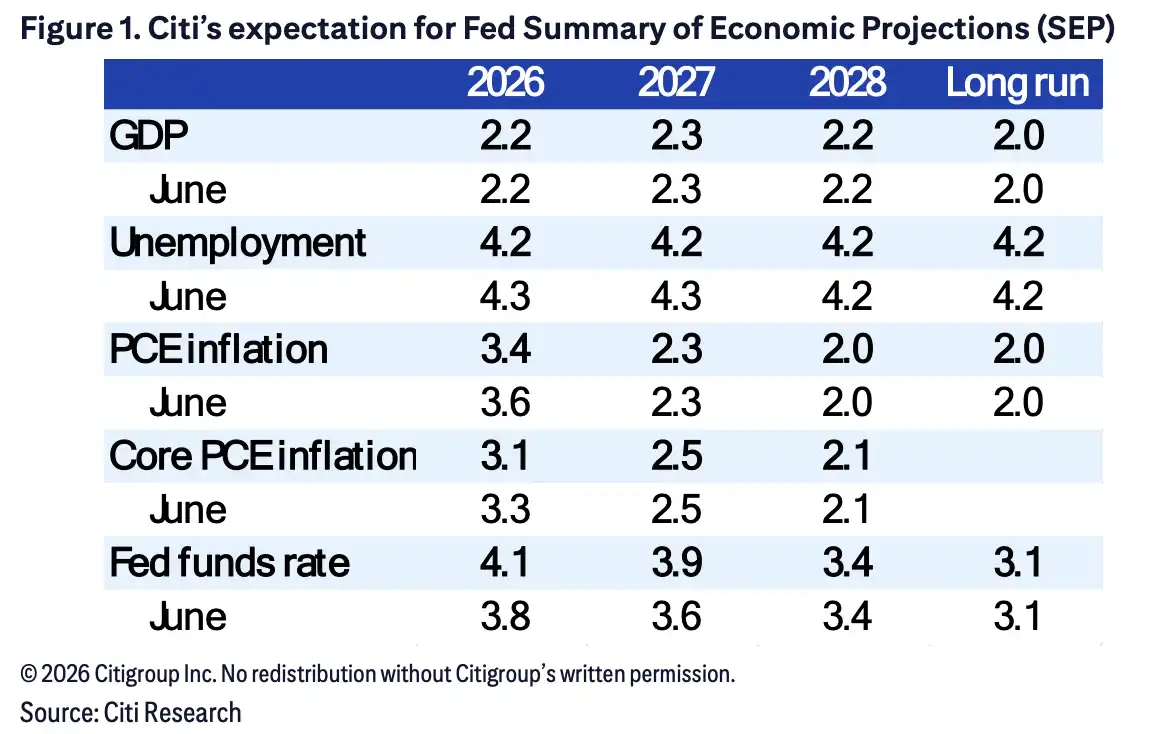
グラフは、この矛盾した組み合わせを最も直感的に示している。シティは、2026年末のフェデラルファンド金利予測が6月時点の3.8%から4.1%に、2027年は3.6%から3.9%に引き上げられると予想する一方で、2026年のコアPCE予測は3.3%から3.1%に引き下げられるとみている。
これは、FRBが短期的にはインフレリスクを管理するために高金利を採用するものの、中長期的なインフレ判断を上方修正したわけではない、と解釈できる。
シティの基本シナリオ:1回の利上げ、長期の据え置き、2027年6月に利下げ
したがって、このレポートを単純に「シティは利上げに強気」と要約することはできない。
より正確には、シティは今週の利上げが合理的なリスク管理上の行動になったとみているが、米国経済が継続的な金融引き締めを必要とする段階に再び入ったとは考えていない。
今後の政策経路を本当に決定するのは、依然として次の3つの要素だ。基調的なインフレが低下し続けるかどうか、エネルギー価格の上昇がサービスやコア商品に実際に波及するかどうか、そして労働市場が安定を維持できるかどうか。
もしコアインフレがさらに鈍化すれば、今週の利上げは最終的に一回限りの政策調整となる可能性がある。もし雇用が悪化しインフレの低下がより速ければ、シティは利下げが2027年6月よりも早まる可能性さえあるとみている。逆に、年初の季節的なインフレが再び強まれば、高金利がより長く維持される可能性がある。
したがって、今回のFOMCにとって、25bpそのものは最大の変数ではないかもしれない。市場が本当に取引すべきは、パウエル議長が今回の利上げをどのように定義するか、そしてドットチャートに示される「次の利上げ」が実際の政策ガイダンスなのか、それとも単に政策の選択肢を残しているだけなのか、ということだ。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。