


BTCC デイリー(9.17)|米SECが24時間株式取引の円卓会議を開催、ZECは1,370ドルへ上昇
 BTCC著者: jett
主要ハイライト
• FRBは全会一致で25bpの利上げを決定し、2023年7月以来初の利上げとなった。16人の当局者は年内に少なくともあと1回の利上げを見込んでいる。
• BTCは7.64万ドル付近へ反発した。米東部時間9月16日、米国の現物ビットコインETFは2.96億ドルの純流出を記録した。
• 国際原油価格は引き続き下落し、ブレント原油は104ドル付近まで低下した。
グローバル・マクロ & 政策見通し
本日の主な予定
• イングランド銀行政策金利発表
• 米国新規失業保険申請件数
• 米国9月フィラデルフィア連銀製造業景況指数
• 米SECが24時間株式取引に関する円卓会議を開催
マクロ・ヘッドライン
1、FRBが全会一致で25bp利上げ、16人の当局者が年内少なくとも1回の追加利上げを予想
FRBはフェデラルファンド金利の誘導目標レンジを3.50%〜3.75%から3.75%〜4.00%へ引き上げ、2023年7月以来初の利上げとなった。決定は全会一致だった。最新のドットプロットでは、18人の当局者のうち16人が2026年末までに少なくともあと1回の利上げを見込んでおり、年末の政策金利予測中央値は約4.1%となった。
2、米国債利回り曲線がフラット化、ドル指数は7週間ぶり高値へ
FRBが追加引き締めの可能性を示した後、米短期国債利回りは大きく上昇し、2年国債利回りは4.7%付近へ上昇した。一方、10年国債利回りは再び5%付近で推移している。ドル指数は一時約7週間ぶり高値を付け、市場が織り込む10月の25bp追加利上げ確率は約5割となっている。
3、イングランド銀行が本日決定発表、市場は3.75%据え置きを広く予想
イングランド銀行は本日、最新の政策金利を発表する。ロイター調査では、市場は政策金利を3.75%で据え置くとの見方が広がっている。ただし、エネルギー価格の上昇と8月CPIの3.1%への上昇を受け、年内の追加引き締めの可能性にも改めて注目が集まっている。
4、日銀は金曜日に25bp利上げし1.25%へ引き上げる見通し
日銀の9月政策会合は金曜日に結果が発表される予定で、市場では政策金利を1.00%から1.25%へ引き上げるとの見方が広がっている。FRBの利上げ後、円は再び1ドル=155〜156円付近へ下落しており、市場は日銀が政策正常化をさらに加速させるシグナルを示すかに注目している。
5、サウジが代替輸送による供給を増加、ブレント原油は104ドル付近へ下落
国際原油価格は2営業日連続で下落した。サウジアラビアがアジアの製油所向けに、オマーン経由で輸送される追加原油供給を提供したことで、中東供給途絶への懸念が一部和らいだ。ブレント原油は約1.8%下落して1バレル103.95ドル、WTI原油は約1.7%下落して100.66ドルとなった。
グローバル資産動向
• 株式市場:日経225指数は約0.33%高で終了した。韓国KOSPI指数は0.04%安で終了。米株式市場のプレマーケットでは投資家心理が改善し、ナスダック100先物、ダウ先物、S&P500先物はいずれも約0.6%〜0.8%上昇した。
• 暗号資産:市場全体の時価総額は約2.62兆ドルで、過去24時間に約1.1%上昇した。市場の恐怖・強欲指数は51で中立圏。BTCは76,400ドル付近で推移し、24時間で約0.7%上昇。ETHは約2,440ドル。ZECは強い動きを継続し、24時間で約22%上昇して1,370ドルを上回った。
• エネルギー・金属:ブレント原油は約1.8%下落して1バレル103.95ドル、WTI原油は約1.7%下落して100.66ドルとなった。現物金は約1.2%上昇して4,315ドル/オンス付近、現物銀は63.58ドル/オンス付近へ反落した。
(以上データは9月17日15:00 HKT時点)
暗号資産市場スナップショット
1、先物資金フロー分析
9月17日、Coinglassデータによると、過去24時間でZEC、ETH、SPCX、SKHYNIX、NEARなどの先物取引における純流入が目立っており、取引機会が存在する可能性がある。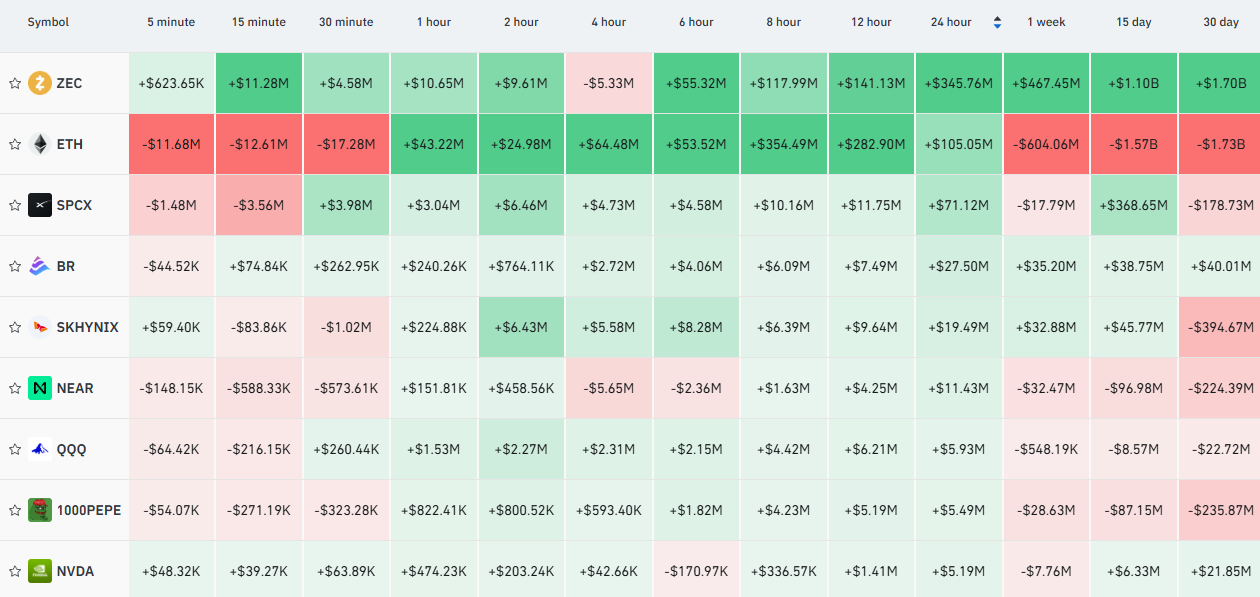
2、ビットコイン清算マップ
9月17日、Coinglassデータによると、ビットコイン取引所清算マップでは、図中の現在価格76,472ドルを基準に、ビットコインが7.5万ドルを下回った場合、主要CEXにおける累計ロング清算強度は6.8億ドルに達する見込み。反対に、ビットコインが7.8万ドルを突破した場合、主要CEXにおける累計ショート清算強度は9.7億ドルに達する見込み。相場変動時に大規模清算を引き起こさないよう、レバレッジ比率を適切に管理することが推奨される。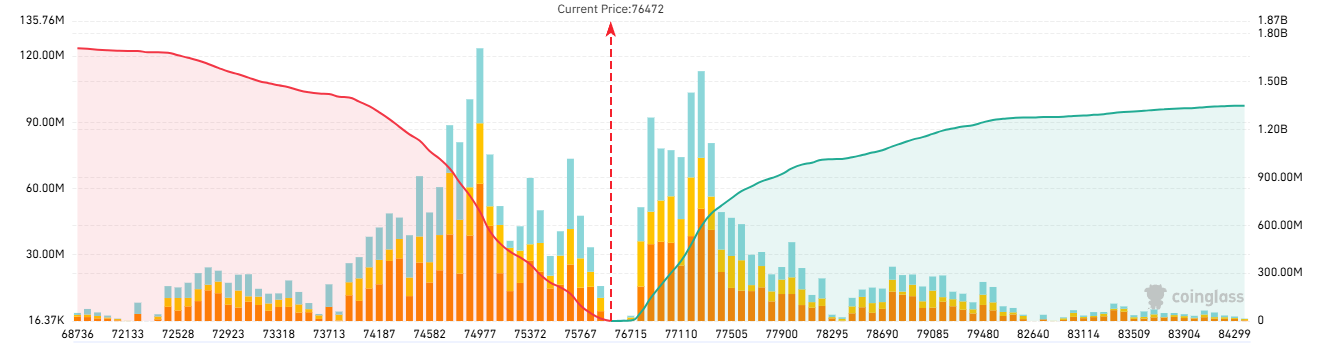
3、ビットコイン先物ロング・ショート比率
Coinglassデータによると、9月17日16時HKT時点で、全体のビットコイン・ロング/ショート比率は1.2939となっている。現在、ロング勢が相対的に優勢であることを示している。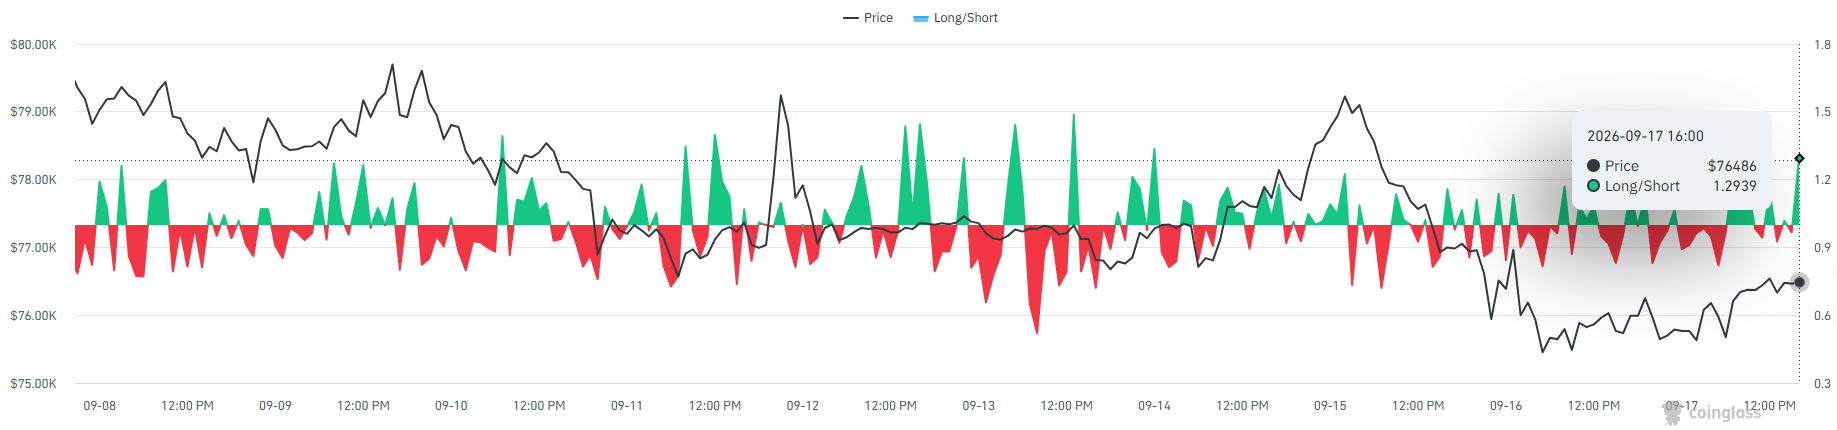
4、TradFi先物動向
9月17日、SPCXは6.38%上昇して上昇率トップとなり、SOXLは2.21%、MUは0.67%上昇した。エネルギーは明確に弱く、CLは3.09%下落。貴金属も同時に反落し、XAUとXAGはそれぞれ0.40%、0.71%下落した。OIではXAUが9.49%増加した一方、CLは9.90%減少し、エネルギーの強気ムードが明確に後退した。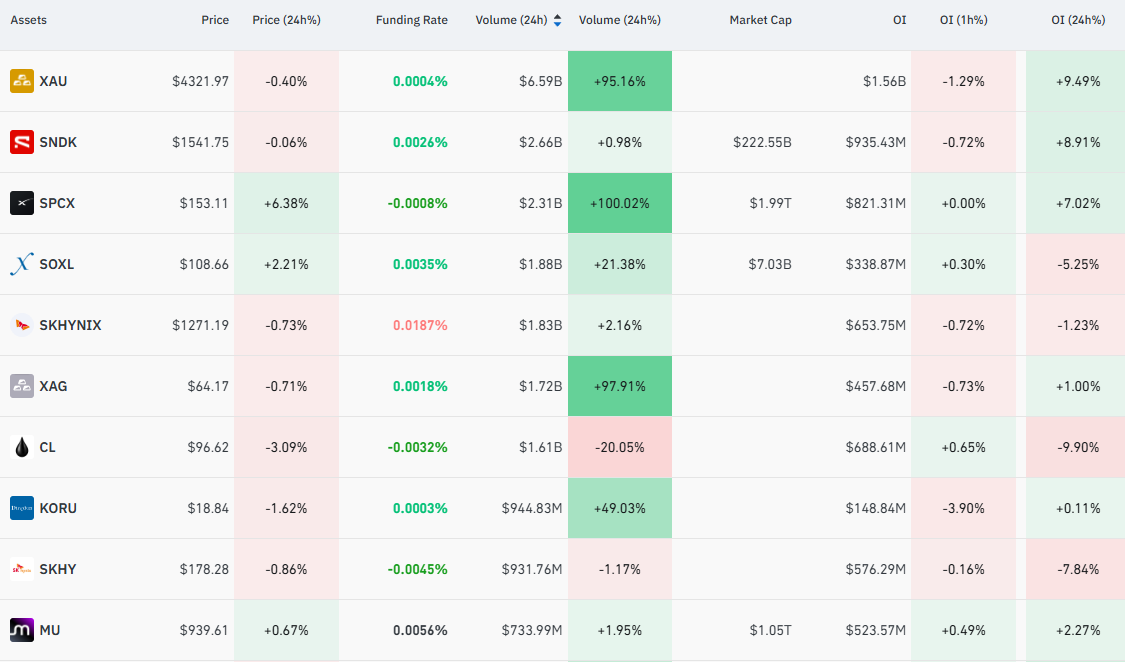
5、オンチェーン監視情報
• Onchain Lensの監視によると、WintermuteはBinanceへ2,550 BTC、約1.93億ドル相当を送金した。
• オンチェーンアナリストEmberの監視によると、Garrett Jin関連アドレスは再びZECショートを積み増し、現在約37,760 ZECのショートポジションを保有している。ポジション価値は約5,099万ドルで、含み損は約2,585万ドルへ拡大した。
• Lookonchainの監視によると、あるアドレスはZECロングを決済した後、767.2 ZEC、約100万ドル規模のショートへ転じたが、その後このショートポジションは全額清算された。
ブロックチェーン主要ニュース
• 米東部時間9月16日、米国の現物ビットコインETFは2.96億ドルの純流出を記録した。このうちBlackRockのIBITは1.44億ドルの純流出。ETF総純資産は約951.85億ドル。
• 米東部時間9月16日、米国の現物イーサリアムETFは2.24億ドルの純流出を記録した。このうちBlackRockのETHAは1.10億ドル、FidelityのFETHは約5,558万ドルの純流出。
• Circle傘下のLayer 1ネットワークArcのパブリックメインネットが正式に稼働開始した。初日からAave V4、Morpho、Uniswapなどのアプリケーションが利用可能で、BlackRock、DTCC、ICE、Mastercard、Visaなどがバリデーターとして参加している。
• 香港の2026年施政方針演説では、仮想資産ライセンスおよびトークン化投資商品の規制枠組みを整備し、金などのRWAを認可プラットフォームで発行・取引する方針が示された。香港金融管理局は年末までに外貨基金証券のトークン化を試験する計画。
• 米上院議員Thom Tillis氏は、CLARITY Actが49対50で審議入りできなかった後、再審議動議を提出した。これにより、上院では今後も再度の手続き上の採決を行う可能性が残された。
• 米SECとCFTCは、CLARITY Actが審議入りできなかった後も、既存の権限に基づきデジタル資産関連の規則策定を続けると表明した。
• Bitcoin Core 32.0は最終テスト段階に入っており、正式版は10月10日にリリース予定。主な内容は検証速度、手数料推定、安全性の改善であり、ビットコインのコンセンサスルールは変更しない。
• AaveはAvalanche上で専用のRWAレンディング市場を立ち上げる計画。機関投資家がトークン化金融資産を担保にステーブルコインを借り入れられるようにし、USATが主要なドル流動性源となる。
• 英FCAは9月30日に新たな暗号資産規制制度の認可申請窓口を開設する予定。新制度は2027年10月25日に正式発効する見込み。
• 米SECは9月17日、24時間株式取引に関する円卓会議を開催し、取引時間延長後の市場監視、流動性、清算・決済、投資家保護などの議題について議論した。
機関視点・デイリーピック
• Goldman Sachs:同社はFRBの9月利上げ後に予想を修正し、現在は10月にも25bpの追加利上げを見込んでいる。FRBがインフレをより迅速に2%目標へ戻したいのであれば、2会合連続の利上げは自然な政策経路だとみている。
• BBVA Research:同社は、FRBが今回のサイクルでさらに25bpを1回追加利上げすると予想しているが、時期は12月となる可能性が高いとみている。その後、2027年を通じて政策金利を据え置くと予想。最新のドットプロットは、従来より明確に高い政策金利経路へ傾いたと指摘した。
• J.P. Morgan Asset Management:ストラテジストTai Hui氏は、FRBの引き締め気味の政策が2027年まで続く場合、市場は株式バリュエーション、特にテックセクターを再評価する可能性があると述べた。ただし、米政策金利が5%を上回る可能性はなお限定的だとみている。
• Bernstein:アナリストは、CLARITY Actが停滞した後、米国デジタル資産規制の短期的な焦点はSECとCFTCによる具体的な規則策定へ移る可能性があるとみている。対象には、トークン分類、DeFi、自己管理、トークン化株式などが含まれる。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。