


BTCC デイリー(9.18)|日銀が1.25%へ利上げ、米SECがトークン化株式に5年間の免除措置
 BTCC著者: jett
主要ハイライト
• 日銀は政策金利を25bp引き上げ、1.25%とした。これは31年ぶりの高水準。決定後、円はむしろ1ドル=157.5円付近へ下落した。
• アジアのテック株は大きく反発し、日経225指数は1.38%高、韓国KOSPIは2.66%高で終了した。SK Hynixは6.42%、Samsung Electronicsは3.37%上昇した。
• BTCは7.8万ドル付近へ反発した。米東部時間9月17日、米国の現物ビットコインETFは約1.59億ドルの純流入を記録し、現物イーサリアムETFは約3,924万ドルの純流出となった。
グローバル・マクロ & 政策見通し
本日の主な予定
• 米国8月鉱工業生産
• FRB理事Bowman氏が講演
• カンザスシティ連銀Schmid総裁が講演
マクロ・ヘッドライン
1、日銀が25bp利上げし1.25%へ、31年ぶり高水準
日銀は7対2の賛成多数で政策金利を1.00%から1.25%へ引き上げ、約31年ぶりの高水準とした。植田和男総裁は、今回の利上げ後も日本の実質金利はなお低く、金融環境は引き続き緩和的だと述べた。今後の政策調整については固定的なスケジュールを設けず、各会合ごとにデータを踏まえて判断するとした。
2、FRBが3年ぶりの利上げを実施、米10年国債利回りは4.93%付近へ低下
FRBは今週、フェデラルファンド金利の誘導目標レンジを25bp引き上げ、3.75%〜4.00%とした。これは3年ぶりの利上げとなる。18人の政策当局者のうち16人は、2026年末までに少なくともあと1回の利上げを見込んでいる。これまで急速に上昇していた米10年国債利回りは、金曜日に4.93%付近へ低下した。
3、イングランド銀行は金利据え置き、エネルギーインフレがなお主要リスク
イングランド銀行は9月17日、政策金利を据え置き、英国債の積極的な売却も一時停止した。中銀は、エネルギー価格の上昇により、英国のインフレ率が2027年初めに4%を上回る可能性があると予想している。Bailey総裁は、中東紛争とエネルギーショックが続く場合、金融政策をさらに引き締める必要が生じる可能性があると述べた。
4、ECB当局者:追加利上げ観測は主にエネルギー価格に左右されている
ECB副総裁のBoris Vujcic氏は、足元の市場によるECB追加利上げの織り込みは主にエネルギー価格の上昇に driven されているが、中銀はエネルギー要因だけを根拠に政策判断を下すことはないと述べた。現在のECB政策金利は2.50%で、市場では今後数カ月間に追加利上げが行われる可能性への織り込みが始まっている。
5、国際原油価格は3営業日連続下落、ブレント原油は103ドル付近へ
サウジ原油供給途絶への懸念が和らぎ、国際原油価格は続落した。ブレント原油は約2%下落して1バレル102.68ドル、WTI原油は約1.8%下落して100.08ドルとなり、3営業日連続の下落となった。サウジがオマーン経由の原油積み出しを増やしたことに加え、米国、シンガポール、欧州の在庫増加も短期的な供給圧力を緩和した。
グローバル資産動向
• 株式市場:日経225指数は1.38%高の65,018.95ポイントで終了した。韓国KOSPI指数は2.66%高の6,894.23ポイントとなり、SK Hynixは6.42%、Samsung Electronicsは3.37%上昇した。米株式市場のプレマーケットでは、ナスダック100先物が約0.6%高、S&P500先物が約0.3%高、ダウ先物が約0.2%高となった。
• 暗号資産:CoinMarketCapデータによると、暗号資産市場の恐怖・強欲指数は65で、強欲圏にある。市場全体の時価総額は約2.66兆ドルで、過去24時間に約1.9%上昇した。BTCは78,300ドル付近で推移し、24時間で約1.3%上昇。ETHは約2,510ドルで、約1.5%上昇した。注目銘柄では、NEARが約32.2%、UNIが約24.2%上昇した。
• エネルギー・金属:ブレント原油は約2.0%下落して1バレル102.68ドル、WTI原油は約1.8%下落して100.08ドルとなった。現物金は約0.5%上昇して4,364ドル/オンス付近、現物銀は約1.7%上昇して66.29ドル/オンス付近となった。
(以上データは9月18日15:00 HKT時点)
暗号資産市場スナップショット
1、先物資金フロー分析
9月18日、Coinglassデータによると、過去24時間でBTC、ETH、ZEC、SOL、SPCX、NEARなどの先物取引における純流入が目立っており、取引機会が存在する可能性がある。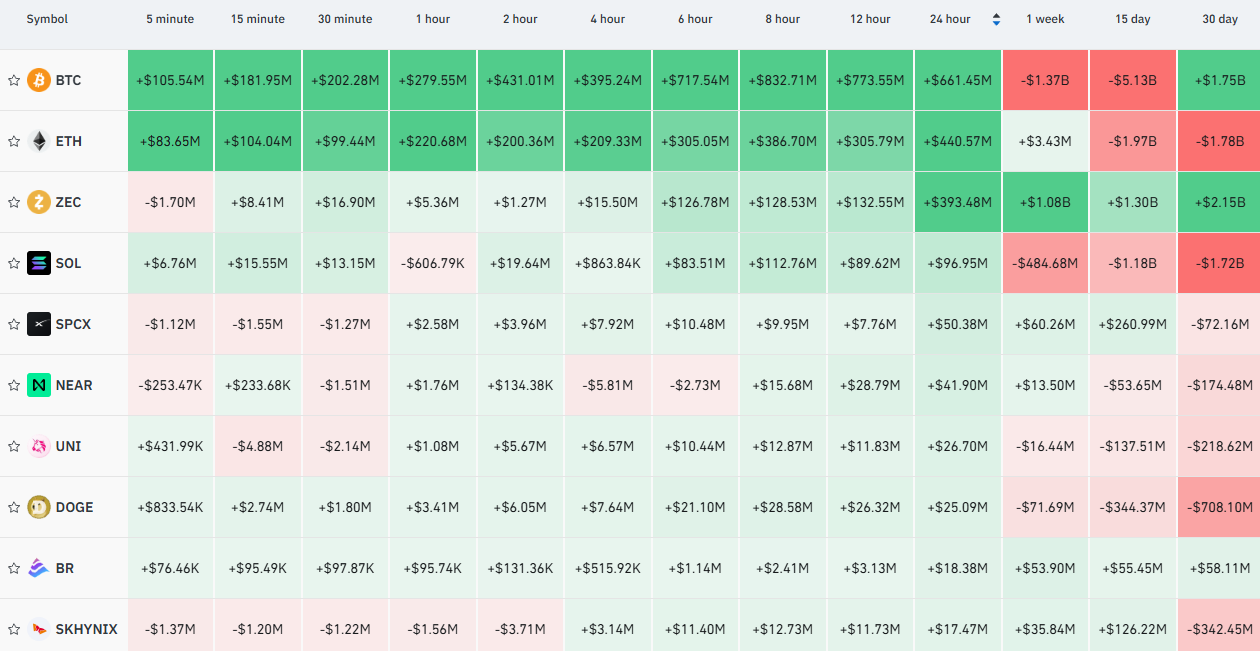
2、ビットコイン清算マップ
9月18日、Coinglassデータによると、ビットコイン取引所清算マップでは、図中の現在価格78,306ドルを基準に、ビットコインが7.6万ドルを下回った場合、主要CEXにおける累計ロング清算強度は10.6億ドルに達する見込み。反対に、ビットコインが8万ドルを突破した場合、主要CEXにおける累計ショート清算強度は6.3億ドルに達する見込み。相場変動時に大規模清算を引き起こさないよう、レバレッジ比率を適切に管理することが推奨される。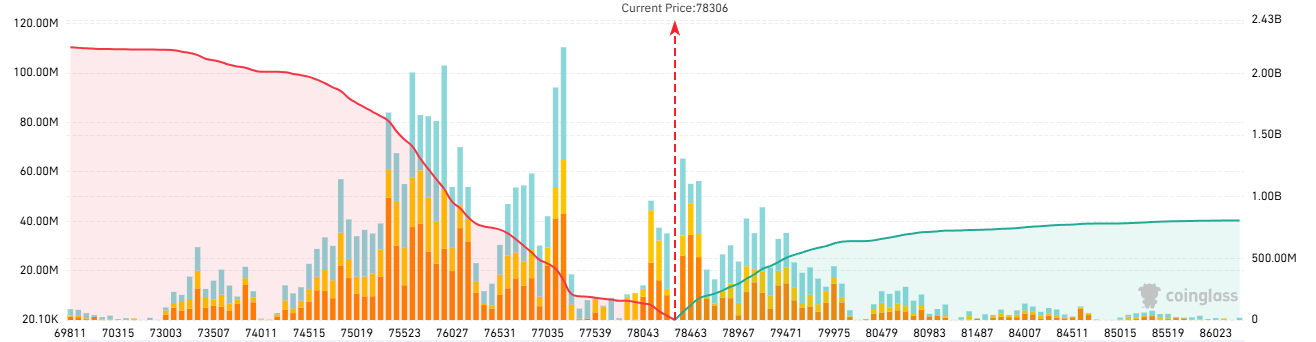
3、ビットコイン先物ロング・ショート比率
Coinglassデータによると、9月18日17時HKT時点で、全体のビットコイン・ロング/ショート比率は1.0247となっている。現在、ロング勢が相対的に優勢であることを示している。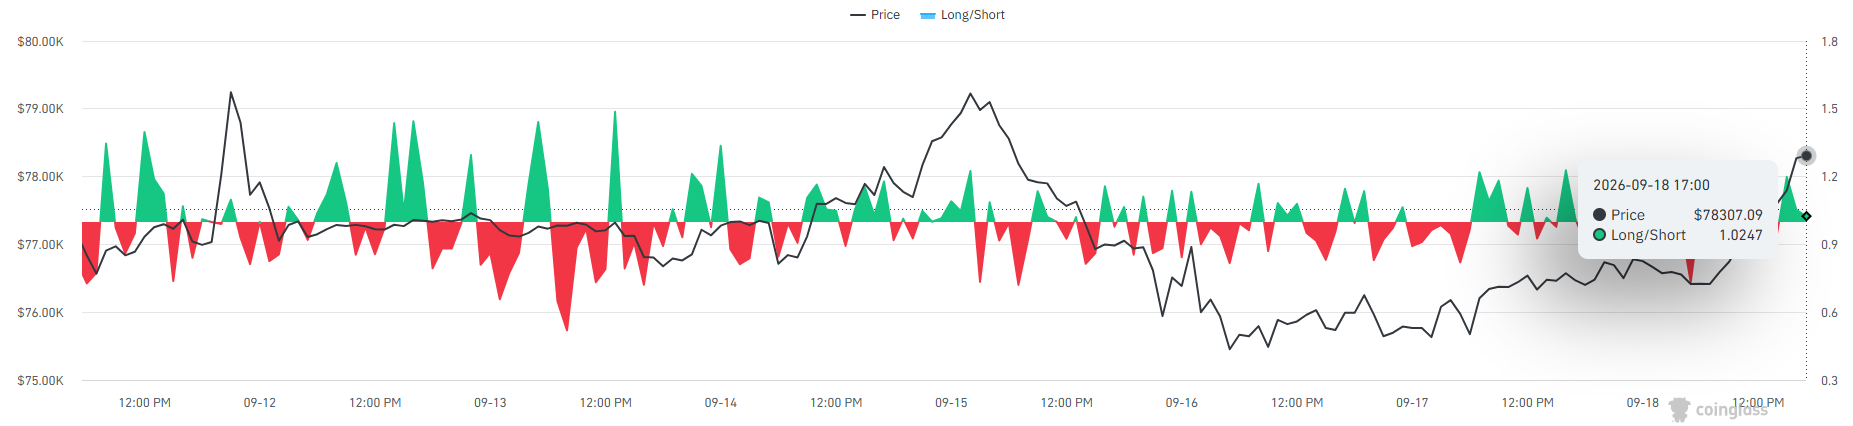
4、TradFi先物動向
9月18日、TradFi先物は全体的に強含んだ。テック関連と貴金属が上昇を主導し、SOXLは7.59%、SNDKは5.82%、CRCLは5.59%、銀XAGは5.07%、金XAUは1.83%上昇した。一方、エネルギーは相対的に弱く、CLは1.38%下落した。OIでは、KORU、SPCX、CRCLがそれぞれ5.77%、4.70%、4.64%増加した一方、SNDKとMUの建玉は明確に減少した。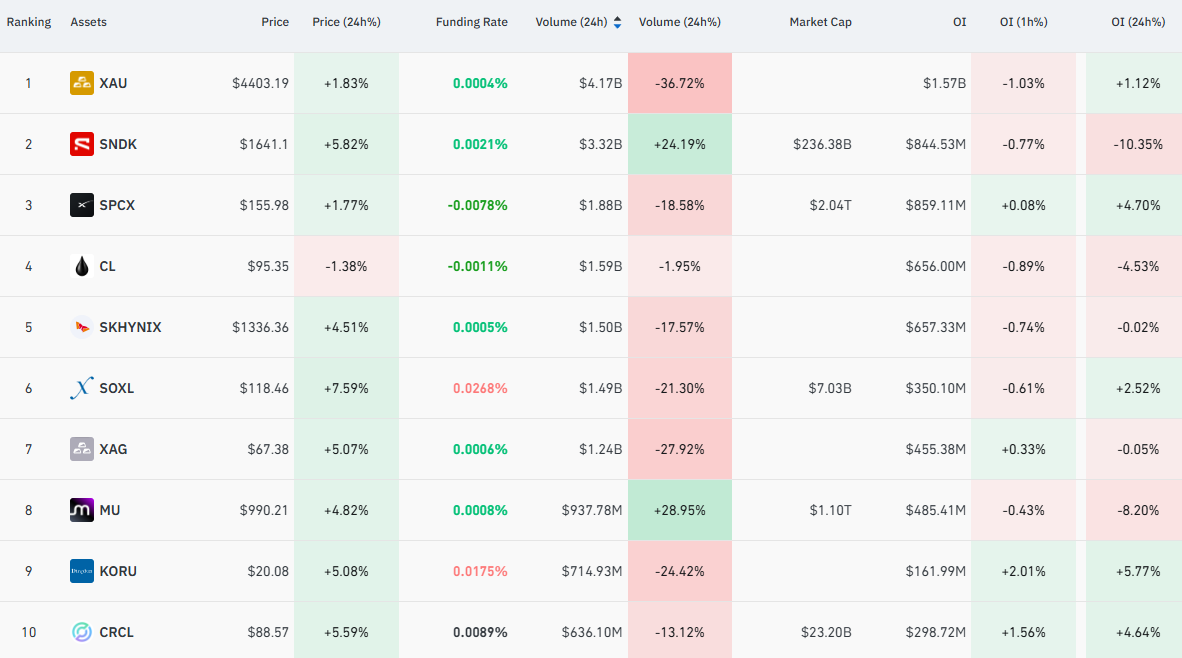
5、オンチェーン監視情報
• Lookonchainの監視によると、過去3日間に作成された11の新規アドレスは同一クジラにより管理されている可能性がある。このクジラはHyperliquidで約602 BTCを売却する一方、18,780 ETHを購入しており、双方の規模はいずれも約4,583万ドル。
• Onchain Lensの監視によると、あるHYPEクジラは現在、約138万HYPEのロングポジションを保有しており、価値は約1.19億ドル、未実現利益は約6,574万ドル。
• 4つの新規アドレスが累計6,972 ETH、約1,715万ドル相当を購入した。平均購入価格は約2,460.69ドルで、その後、関連ETHをLidoに入金してステーキングした。
ブロックチェーン主要ニュース
• 米東部時間9月17日、米国の現物ビットコインETFは約1.59億ドルの純流入を記録した。このうちBlackRockのIBITは約1.84億ドルの純流入、FidelityのFBTCは約1,664万ドルの純流出。
• 米東部時間9月17日、米国の現物イーサリアムETFは約3,924万ドルの純流出となり、3営業日連続の純流出を記録した。このうちETHAは約4,286万ドルの純流出。
• 米SECは、トークン化株式取引に対する5年間の規制免除措置を導入した。関連トークンには従来の株式と同等の株主権利を付与することを求め、株価のみを追跡する合成型トークンは対象外とした。
• 米CFTCはノーアクション・ポジションを公表し、特定条件を満たす場合、ソフトウェア開発者が紹介ブローカーとして登録していないことだけを理由に執行措置を勧告しないとした。
• 米上院のCLARITY Actをめぐる重要な手続き上の採決は49対50で前進できず、超党派議員はなお市場構造法案について協議を続けている。
• S&P Globalはスマートコントラクトセキュリティ企業OpenZeppelinの買収に合意した。取引金額は非公表。
• ステーブルコイン決済企業dtcpayは2,500万ドルのシリーズA資金調達を完了し、SBI Groupなどが出資した。
• Worldは「World Money」アプリを公開し、ステーブルコインとStripeの決済インフラを統合するとともに、決済およびリワード機能を追加した。
機関視点・デイリーピック
• JPMorgan:同社は、ETF関連のヘッジ圧力がさらに緩和されれば、ビットコインは金に対してより多くの市場支持を得る可能性があるとみている。
• Goldman Sachs Asset Management:Simon Dangoor氏は、イングランド銀行の政策担当者の多くは現在もインフレ上振れリスクに注目しているが、エネルギーショックがより持続的な二次的影響を生むかどうかを見極めたいと述べた。インフレ圧力が広がれば、政策環境が中銀にさらなる引き締めを迫る可能性がある。
• UBS:同社は、財政赤字の拡大、政府債務の増加、ドルの長期的な下落可能性、そして来年FRBが緩和方向へ転じる可能性が、金の中長期需要を引き続き支えるとみている。
• Daiwa Capital Markets:Chris Scicluna氏は、日本のインフレと国内需要が底堅さを維持する場合、日銀が年末までに政策金利をさらに1.50%へ引き上げる可能性は、市場が注視すべきシナリオだと述べた。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。