


Masayoshi Son volta a pedir emprestado: 10 mil milhões de dólares para continuar a apostar na OpenAI
 Blockbeats
Título original: 《孫正義又去借錢了,百億美元繼續押注OpenAI》
Autor original: 動察Beating
Masayoshi Son voltou a pedir dinheiro emprestado.
Desta vez são 10 mil milhões de dólares, mais mil milhões de euros, tudo para comprar OpenAI.
A 21 de setembro, a Reuters desenterrou os documentos mais recentes de emissão de dívida da SoftBank. O Citigroup e o J.P. Morgan aparecem lado a lado na coluna dos bookrunners, prontos para vender estas notas de alto risco no mercado público. O rating de crédito da SoftBank continua em BB+, uma forma mais elegante de dizer que são obrigações de alto rendimento, ou seja, junk bonds.
O calendário da emissão é apertado: a taxa de juro é fixada a 24 de setembro, o dinheiro entra a 29 e, logo a 1 de outubro, tem de ser transferido integralmente para a conta da OpenAI. É a terceira tranche do investimento acordado entre as duas partes.
Mais de 10 mil milhões de dólares passam pela SoftBank e ficam apenas dois dias na sua conta.
Um visionário tecnológico que afirma ver os próximos trinta anos está agora a contar o seu fluxo de caixa ao dia.
Antigamente, não tinha esta pressa nos grandes negócios. Em 1999, quando conheceu Jack Ma, investiu 20 milhões de dólares. Na altura, todos o achavam louco, mas era dinheiro próprio, ganhasse ou perdesse, e podia esperar quinze anos.
Nessa altura, o tempo era seu aliado.
Agora é o contrário. Em cima da mesa continua a grande narrativa de mudar o mundo, mas por baixo, ele corre contra o calendário antes de cada prazo de pagamento.
Fichas trancadas na gaveta
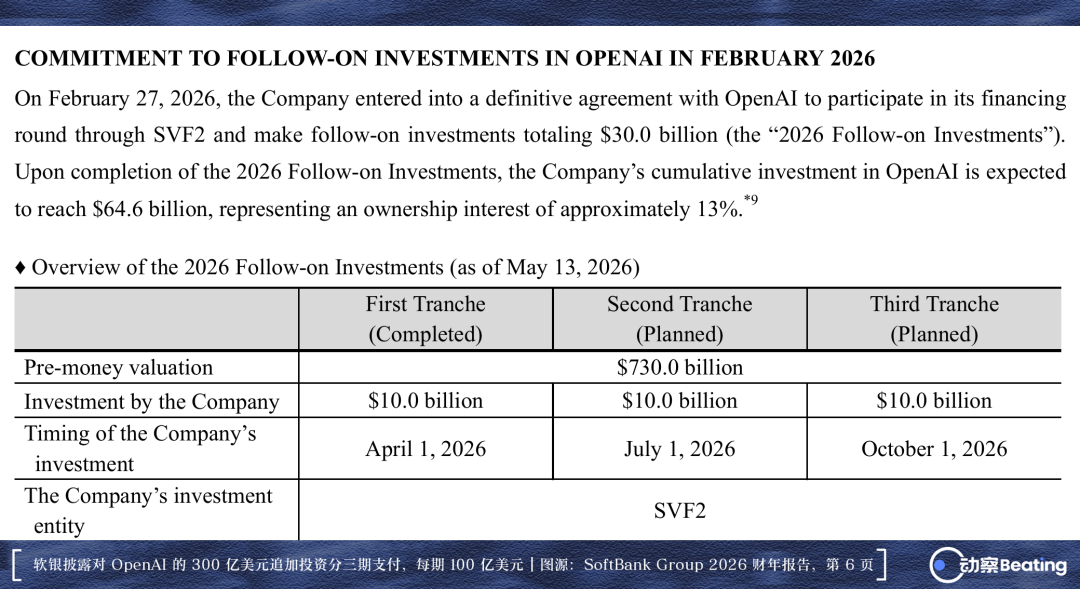
A 27 de fevereiro, a SoftBank assinou o acordo final com a OpenAI.
O investimento adicional total de 30 mil milhões de dólares foi dividido em três tranches de exatamente 10 mil milhões cada, com entregas a 1 de abril, 1 de julho e 1 de outubro. Quando o último pagamento for concluído, o dinheiro que a SoftBank terá investido nesta empresa chegará a 64,6 mil milhões de dólares, cerca de 13% do capital.
64,6 mil milhões de dólares é o dobro do que a SoftBank pagou pela Arm em 2016.
Nesta ronda, a avaliação pré-money da OpenAI disparou para 730 mil milhões de dólares, deixando a capitalização bolsista da própria SoftBank muito para trás. O pagamento faseado foi um compromisso: a OpenAI garantiu financiamento para o próximo ano e meio, e a SoftBank ganhou algum espaço para respirar.
Mas o preço é que, a cada três meses, a SoftBank tem de arranjar mais dez mil milhões de dólares junto das instituições financeiras.
O que levou Masayoshi Son a tomar a decisão foi um documento de roadshow preparado para investidores de topo.
O documento mostra que a OpenAI prevê receitas de 36 mil milhões de dólares em 2026, que deverão crescer para 350 mil milhões até 2030, acumulando 840 mil milhões em cinco anos. A ronda gigante de 122 mil milhões fechada em março elevou a sua avaliação para 852 mil milhões. Com a concorrente Anthropic a preparar uma entrada em bolsa, Son acompanha de perto a rápida expansão das avaliações e acredita ter garantido um lugar crucial na era da superinteligência.
Mas por trás deste documento há buracos sem fundo.
O mesmo documento prevê que, entre 2026 e 2030, a OpenAI acumule um fluxo de caixa livre negativo de 278 mil milhões de dólares. Só as despesas com capacidade de computação e infraestruturas de data centers vão consumir 856 mil milhões, um valor que, por si só, ultrapassa a soma de todas as receitas estimadas para os cinco anos.
Cada passo da evolução tecnológica sangra centenas de mil milhões.
É por isso que precisa de Son. Uma empresa de ambição gigantesca, mas que continua a perder dinheiro, precisa desesperadamente de um comprador disposto a usar o crédito de todo um conglomerado para a financiar.
O ativo que a SoftBank recebe em troca é, por enquanto, um ativo sem liquidez.
O acordo é claro: todas as ações subscritas são preferenciais e não podem ser convertidas em ações livremente negociáveis antes da entrada em bolsa. Fora do mercado, praticamente nenhuma instituição tem apetite para absorver dezenas de mil milhões de dólares. Convertidos em 64,6 mil milhões de dólares, os certificados de participação são, até à verdadeira entrada em bolsa, apenas uma pilha de papéis trancados num cofre.
Son não é estranho à espera.
Em 1995, a aposta na Yahoo! chegou a render mais de trezentas vezes em ganhos não realizados, levando-o brevemente ao topo da lista dos mais ricos do mundo; os 20 milhões investidos na Alibaba ficaram submersos durante mais de uma década até ao toque do sino na Bolsa de Nova Iorque.
Estas duas vitórias moldaram a sua fé nas grandes tendências, mas também o fizeram ignorar um pressuposto: tanto na Yahoo! como na Alibaba, o dinheiro por baixo era todo dele.
Com dinheiro próprio, podia dar-se ao luxo de esperar; o pior cenário era assumir a perda e sair. Enquanto não saísse da mesa, havia sempre a possibilidade de esperar por um milagre.
No anúncio oficial de 27 de fevereiro, não mostrou hesitação:
«A IA está a mudar o mundo a uma velocidade sem precedentes. A OpenAI é o líder claro, com tecnologia de classe mundial e uma base global de utilizadores incomparável. Estamos confiantes no seu crescimento contínuo.»
Explicou bem porque está otimista, mas não disse uma palavra sobre a origem do dinheiro.
A grande visão pertence à era; o custo de a concretizar está escrito noutro contrato cheio de cláusulas de empréstimo.
Ponte flutuante de quarenta mil milhões
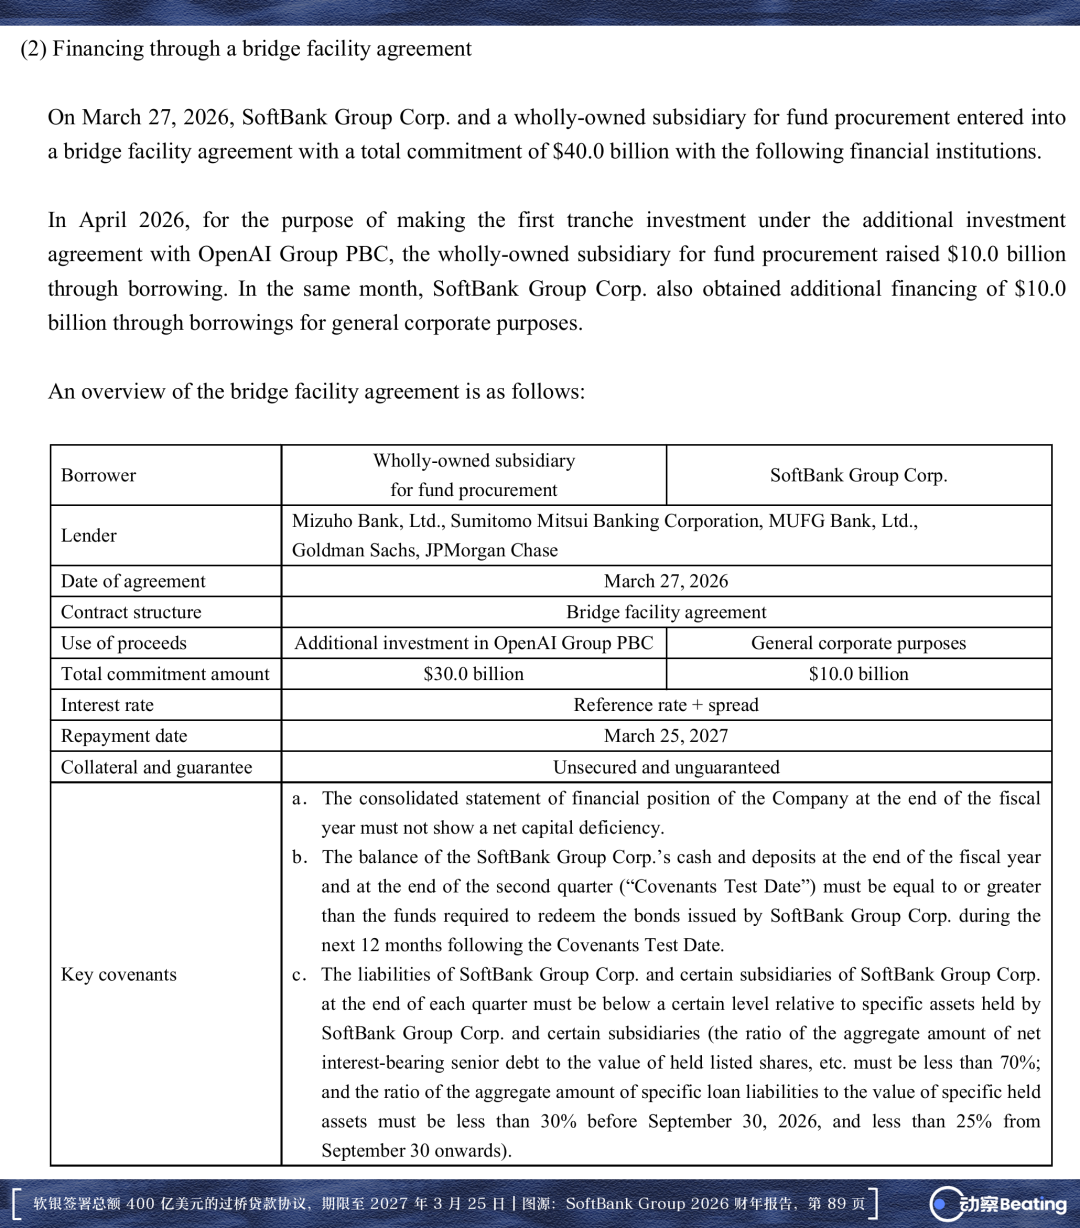
A 27 de março, a SoftBank assinou um empréstimo-ponte não garantido de 40 mil milhões de dólares.
À frente estavam J.P. Morgan, Goldman Sachs, Mizuho, Sumitomo Mitsui e MUFG, seguidos por um sindicato de mais de vinte grandes bancos internacionais. O empréstimo não tem qualquer garantia real, o prazo é de apenas um ano e o vencimento está marcado para 25 de março de 2027.
Wall Street aprovou esta exposição gigantesca apenas com base no crédito empresarial da SoftBank e na Arm, que está na base do balanço. No mercado de crédito, um empréstimo-ponte é, por natureza, um instrumento de transição temporária; o seu objetivo é apenas tapar o buraco até chegar financiamento de longo prazo.
Mas a SoftBank levantou o dinheiro muito depressa.
A 1 de abril levantou 10 mil milhões para a primeira tranche e, a 1 de julho, mais 10 mil milhões para a segunda. Em abril, levantou ainda 10 mil milhões adicionais como reserva de liquidez. Dos 40 mil milhões disponíveis, 30 mil milhões foram utilizados num instante.
Mais subtil é o mês de setembro.
A 9 de setembro, a SoftBank anunciou que iria reembolsar antecipadamente 25,9 mil milhões de dólares do saldo em dívida a 15 de setembro. O empréstimo não foi totalmente liquidado; ficou um remanescente de cerca de 4,1 mil milhões no balanço. Quanto à origem dos fundos para pagar os mais de vinte mil milhões, o anúncio oficial não diz uma palavra.
A substituição não foi um ato de pânico. Já no anúncio de investimento inicial de 27 de fevereiro, a SoftBank tinha escrito que os pagamentos seriam primeiro cobertos pelo empréstimo-ponte e depois substituídos por ativos existentes e financiamento de longo prazo.
No final de agosto, o mercado noticiou que o Mizuho estava a liderar um empréstimo de 10 mil milhões de dólares a dois anos, com um spread de cerca de 275 pontos base, diretamente destinado a substituir o empréstimo-ponte. O CFO Yoshimitsu Goto disse numa conferência telefónica que a SoftBank não tinha qualquer razão para adiar a resolução até perto do vencimento; a substituição seria feita antecipadamente.
O que a SoftBank está a fazer é trocar dívida de curto prazo de um ano por obrigações públicas de três anos e meio ou até sete anos e meio.
O único objetivo é empurrar os prazos de reembolso para a frente.
Son subscreveu capital de risco que pode demorar dez anos ou mais a concretizar-se, mas o que tem para pagar as contas é dívida rígida que vence dentro de um ano.
É a sua jogada preferida: usar quantias enormes para esmagar a probabilidade e forçar o milagre. Já comparou o seu estilo de investimento a pescar com uma rede grande, em vez de cana.
Mas até as redes grandes têm buracos.
O Vision Fund investiu 11 mil milhões de dólares na WeWork, que acabou em liquidação, e no ano fiscal de 2023 a SoftBank perdeu mais de 32 mil milhões de dólares. Mesmo com um custo tão pesado, o que se consumiu foi capital próprio e quotas do fundo; à porta não estava um sindicato de credores a cobrar.
O rastilho pendurado na avaliação
O que realmente solda a visão tecnológica de longo prazo à pressão de caixa imediata é o empréstimo assinado a 5 de agosto.
Esta operação arrastou-se nos bastidores desde a primavera. O objetivo inicial da SoftBank era pedir 10 mil milhões de dólares, mas os financiadores tinham muitas reservas. Avaliar o capital de uma empresa ainda não cotada, cujo modelo de negócio nem sequer está fechado, é um risco muito difícil de medir. As negociações chegaram a um impasse e o montante foi reduzido à força para 6 mil milhões de dólares.
Só em julho, quando Son interveio pessoalmente e decidiu que a SoftBank Group daria uma garantia corporativa total, é que o sindicato cedeu e voltou a elevar o montante para 10 mil milhões.
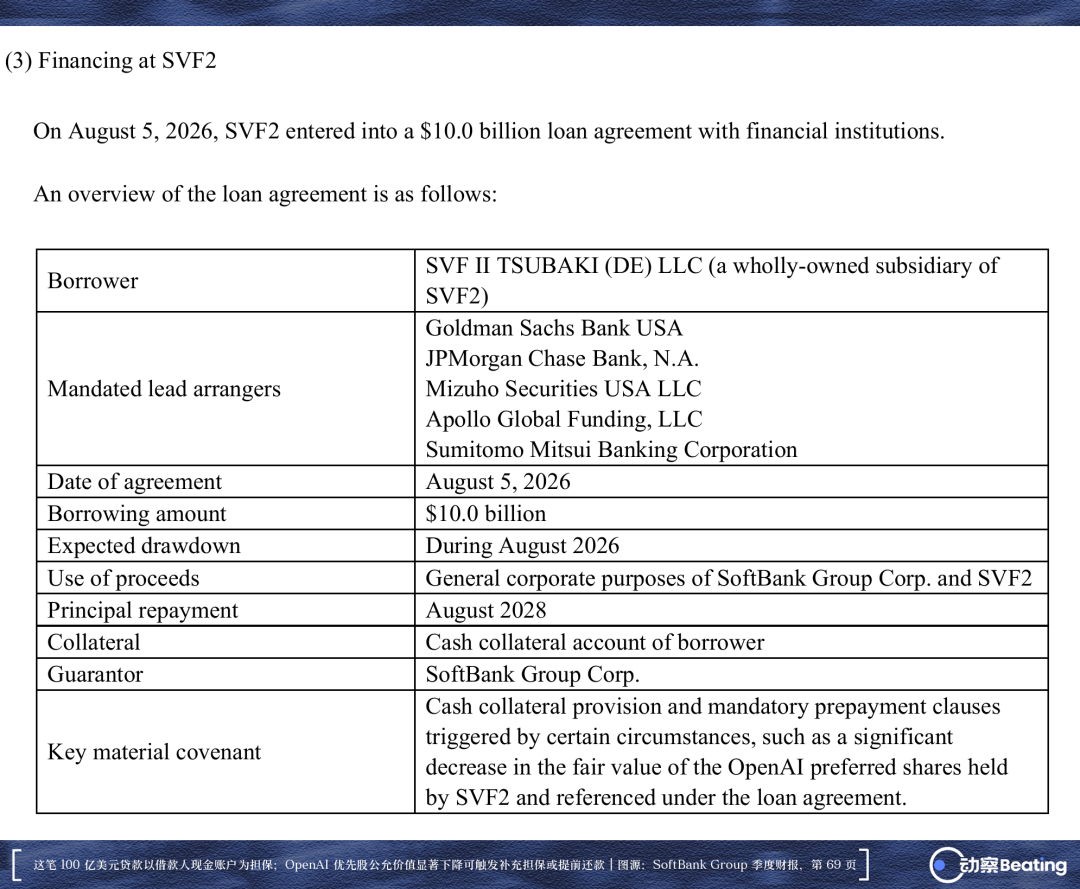
A assinatura formal foi a 5 de agosto. O mutuário é a SVF II TSUBAKI (DE) LLC, registada em Delaware, uma subsidiária integral do Vision Fund 2, com prazo de dois anos e vencimento em agosto de 2028. O sindicato líder é profundo: Goldman Sachs, J.P. Morgan, Mizuho Securities, Apollo e Sumitomo Mitsui.
O spread cotado nas negociações chegou a ser de 425 pontos base, 150 pontos base mais caro do que os empréstimos normais usados para substituir o empréstimo-ponte. É o prémio de risco que Wall Street cobra por capital privado sem liquidez. A finalidade declarada no contrato não é injeção direta de capital, mas usos corporativos gerais da SoftBank Group e do Vision Fund 2, para necessidades correntes de liquidez.
Quando a imprensa noticiou a operação, a maioria resumiu-a como a SoftBank a penhorar ações da OpenAI para pedir 10 mil milhões emprestados.
Mas as demonstrações financeiras registam uma estrutura completamente diferente. A garantia legal prevista no acordo é, do início ao fim, apenas uma conta de garantia em dinheiro em nome do mutuário; as ações da OpenAI nunca foram efetivamente penhoradas.
Esse ativo trancado na gaveta funciona, em toda a arquitetura, como um cursor tenso. O contrato estipula claramente que, se o justo valor das ações preferenciais da OpenAI referenciadas no acordo sofrer uma queda significativa, serão acionadas cláusulas de reposição de garantia em dinheiro e de reembolso antecipado obrigatório.
As ações não foram entregues ao banco, mas a etiqueta de preço das ações foi transformada em alvo.
Basta a avaliação encolher para os credores terem o direito de exigir que a SoftBank mobilize rapidamente dinheiro real para a conta de garantia, ou de recuperar diretamente o capital e os juros do empréstimo. E nesse momento, as ações preferenciais trancadas no cofre continuam sem qualquer via legal de liquidação. As ações não foram entregues, mas a avaliação tornou-se um gatilho que o banco pode premir a qualquer momento.
Extremamente perigoso.
Quando a bolha da internet rebentou em 2000, as ações da SoftBank caíram 90%. Depois disso, o próprio Son chegou a penhorar ações da SoftBank para pedir dinheiro a bancos, mas eram ações em seu nome pessoal; as perdas ficavam apenas na sua conta pessoal e não afetavam o grupo.
Desta vez é completamente diferente. Nenhuma ação foi penhorada, mas o preço das ações da SoftBank passou a ser usado pelos bancos como bitola para medir a segurança do empréstimo. Antes, quando as ações caíam, era apenas um número menor no relatório; agora, se caírem demasiado, obrigam diretamente a SoftBank a desembolsar dinheiro para repor garantias.
Isto fica ainda mais claro quando se compara com outro empréstimo com margem da SoftBank garantido por ações da Arm. Esse não tem recurso contra o grupo; se o banco perder, só pode ir atrás das ações da Arm. Já neste da OpenAI, a SBG é fiadora. Nas palavras exatas de Goto na conferência telefónica, «há recurso contra a SBG». No cálculo do LTV (rácio entre dívida e valor), esta dívida é integralmente contabilizada como dívida da SoftBank Group, sem qualquer ajuste.
Por outras palavras, para pedir os mesmos 10 mil milhões de dólares, desta vez o banco exige que todo o balanço da SoftBank Group sirva de retaguarda.
Goto disse na conferência telefónica que considera a almofada de segurança «mais do que suficiente». Mas as cláusulas contratuais não seguem sentimentos: se o preço das ações cair abaixo do nível acordado, a SoftBank ou reforça a margem ou paga antecipadamente.
Mais problemático é o facto de a liquidez ficar imediatamente congelada. No dia em que for preciso repor a margem, a SoftBank terá de transferir dinheiro real para a conta de garantia, e esse dinheiro fica instantaneamente bloqueado: não pode ser usado para novos investimentos nem para pagar outras dívidas.
Esperar custa dinheiro
Se as ações caírem, é preciso repor a margem; mas isso é um problema que só surge quando algo corre mal. O custo mais quotidiano são os juros: enquanto o dinheiro estiver em dívida, os juros acumulam-se trimestre após trimestre.
Nos três meses de abril a junho de 2026, a SoftBank Group e as suas subsidiárias de financiamento registaram despesas com juros de 281,65 mil milhões de ienes, mais 147,3 mil milhões do que no mesmo período do ano anterior. À taxa de câmbio de 150, são cerca de 1,88 mil milhões de dólares.
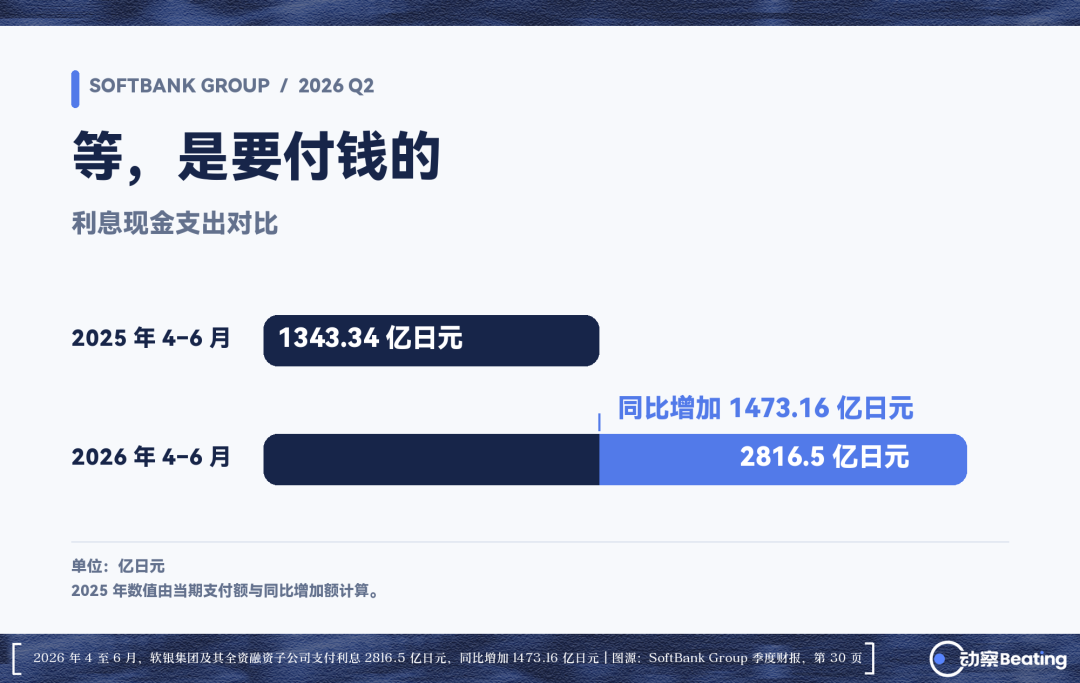
O empréstimo com margem de 11,5 mil milhões de dólares garantido por ações da Arm, contraído em dezembro de 2025, os 20 mil milhões do empréstimo-ponte levantados em abril de 2026, o aumento do saldo de obrigações e a subida das taxas de juro globais. Várias dívidas gigantescas sobrepuseram-se e os juros subiram um degrau de uma só vez.
A SoftBank esperava que a OpenAI entrasse em bolsa rapidamente, convertesse o capital em dinheiro e ligasse essa dívida rígida.
Mas Sam Altman disse à Fortune em setembro que, por preocupações com a segurança da IA, entrar em bolsa agora seria «mau timing».
As palavras «mau timing», na contabilidade da SoftBank, significam dinheiro real.
O empréstimo-ponte vence em março de 2027 e o empréstimo indexado à avaliação em agosto de 2028. Só por manter 10 mil milhões de dólares de dívida por mais um ano, a uma taxa de 8%, são 800 milhões de dólares em juros.
Mais difícil ainda: a própria OpenAI não consegue parar.
Um buraco de fluxo de caixa acumulado de 278 mil milhões de dólares em cinco anos dá mais de 55 mil milhões por ano. Com esta queima, a OpenAI tem de fazer rondas de financiamento atrás de rondas para se aguentar.
A SoftBank é quem mais dinheiro lá mete. A sua capacidade de recuperar o investimento depende inteiramente de a OpenAI conseguir chegar à entrada em bolsa. Se a próxima ronda da OpenAI falhar, tudo o que a SoftBank lá meteu vai a zero.
Por isso, não pode deixar de ajudar: por um lado, continua a pagar juros sobre o dinheiro já emprestado; por outro, tem de continuar a arranjar dinheiro para a próxima ronda, para manter vivo o seu investimento até à entrada em bolsa.
A carta na manga
Com tanta dívida, porque é que Wall Street ainda lhe empresta dezenas de mil milhões de dólares?
A resposta é a Arm.
Esta empresa de design de arquitetura de chips, sediada em Cambridge, no Reino Unido, detém praticamente o monopólio de 99% da arquitetura dos processadores de smartphones a nível mundial. Em 2016, Son vendeu uma grande parte das ações da Alibaba para reunir 32 mil milhões de dólares em dinheiro e privatizá-la. Quando voltou a cotar-se nos EUA no outono de 2023, apanhando a procura febril por eficiência energética na computação de base para chips de IA, as ações da Arm dispararam cerca de 270% nesse ano e a capitalização bolsista chegou a ultrapassar os 300 mil milhões de dólares.
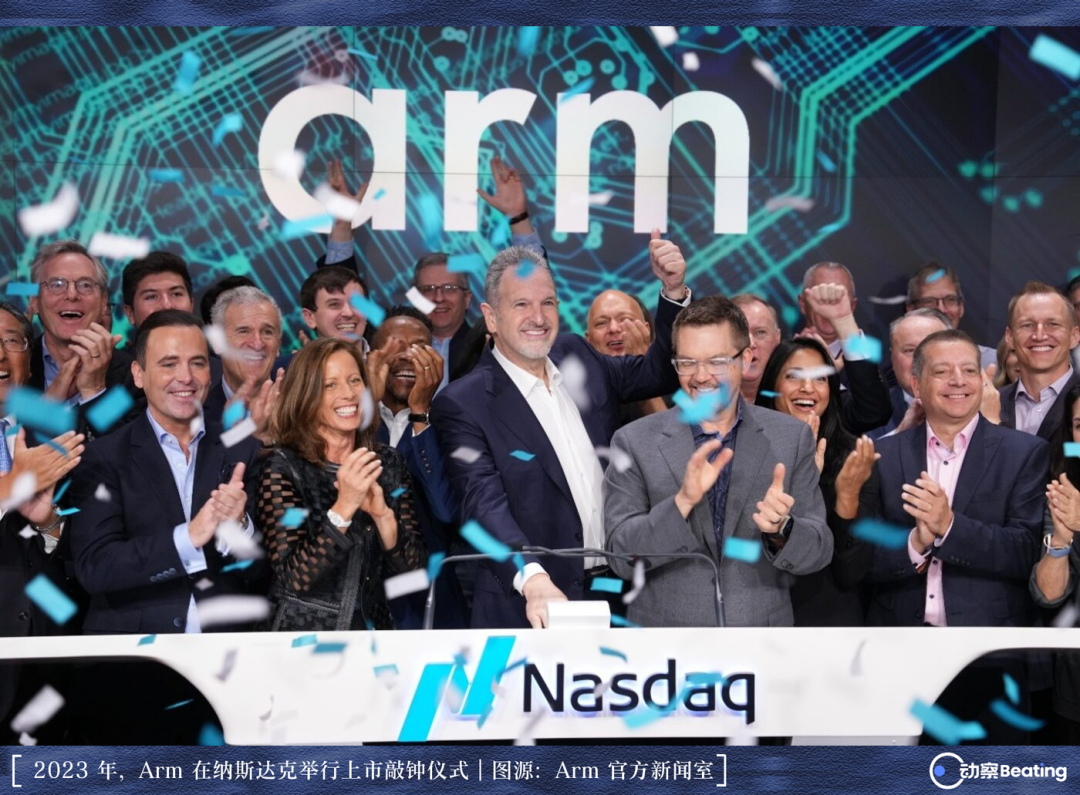
A SoftBank continua a deter firmemente 90% do capital da Arm, e este ativo gera ganhos não realizados superiores a 220 mil milhões de dólares.
Os bancos não querem saber da profundidade dos grandes modelos de linguagem; o que reconhecem é a moeda forte que a SoftBank tem nas mãos.
A gestão da SoftBank gosta de mostrar ao mercado um indicador, o LTV (dívida líquida dividida pelo valor das participações), para medir a proporção da dívida face ao património. Entre março e junho deste ano, este número desceu de 17% para 13%. À superfície, a alavancagem parece ter convergido.
Mas é apenas um jogo de números.
No mesmo período, a dívida líquida da SoftBank subiu de 8,2 biliões de ienes para 10,8 biliões. O dinheiro emprestado não diminuiu; pelo contrário, aumentou em 2,6 biliões. A alegada descida da alavancagem deve-se pura e simplesmente à subida explosiva das ações da Arm, que inflacionou o denominador da fórmula.
Mas a valorização dos ativos não é dinheiro em caixa. O dinheiro e equivalentes no balanço da SoftBank não só não aumentou como caiu de 3,5 biliões de ienes para 2,3 biliões. O dinheiro está a sair em grandes quantidades: para pagar as tranches do investimento na OpenAI e para pagar dívidas antigas.
Graças a este denominador que incha passivamente, a SoftBank pinta nos relatórios uma sensação de segurança respeitável. O nível de 13% ainda está longe da linha vermelha interna de 25% do grupo, e a S&P aproveitou para subir a perspetiva de rating de «negativa» para «estável».
Mas isso não esconde o pico de reembolsos que se aproxima.
Nos próximos dois anos, a SoftBank tem cerca de 1,5 biliões de ienes em obrigações a vencer, cerca de 9 mil milhões de dólares, uma parte no próximo ano e outra no seguinte. A gigante de private equity Apollo também está em negociações para expandir um empréstimo NAV do Vision Fund 2 de 5,4 mil milhões para 9 mil milhões de dólares.
Wall Street ainda gosta de andar à volta da SoftBank porque, na base do balanço, continua lá a Arm, a carta que pode ser convertida em dinheiro.
Os reguladores do Reino Unido e da União Europeia travaram a fusão entre a Arm e a Nvidia, deixando a Son apenas uma taxa de separação de 1,25 mil milhões de dólares. Depois de tantas voltas, esta empresa de chips tornou-se o último pilar que sustenta toda a sua cadeia de crédito.
A 24 de setembro, estas obrigações de alto risco de 10 mil milhões de dólares terão a sua taxa final fixada. Esse número é o preço que o mercado público atribui à pergunta «quanto tempo mais terá Son de esperar pela OpenAI?». Quanto mais alto for o preço, mais Wall Street acha que esta espera está cheia de perigo.
Liquidação a 29 de setembro, transferência a 1 de outubro. Depois, o ponteiro continua a girar.
Ele espera pelo toque do sino da OpenAI; os credores esperam que ele pague capital e juros em março de 2027.
O dinheiro não espera por ninguém.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.