


Warsh: Tăng lãi suất thể hiện đồng thuận vững chắc trong FOMC; lạm phát quá cao và kéo dài quá lâu, hạ lạm phát không cần hy sinh việc làm (toàn văn)
 chaincatcher
Tác giả: Yang Chen
Fed đã tăng lãi suất 25 điểm cơ bản trong bối cảnh lạm phát vẫn cao hơn mục tiêu nhưng nền kinh tế và thị trường lao động Mỹ cho thấy khả năng phục hồi. Chủ tịch Warsh tuyên bố rõ ràng rằng ưu tiên hàng đầu hiện nay là đưa lạm phát trở lại mục tiêu 2% một cách kịp thời hơn, đồng thời từ chối cung cấp hướng dẫn định hướng về lộ trình lãi suất trong tương lai.
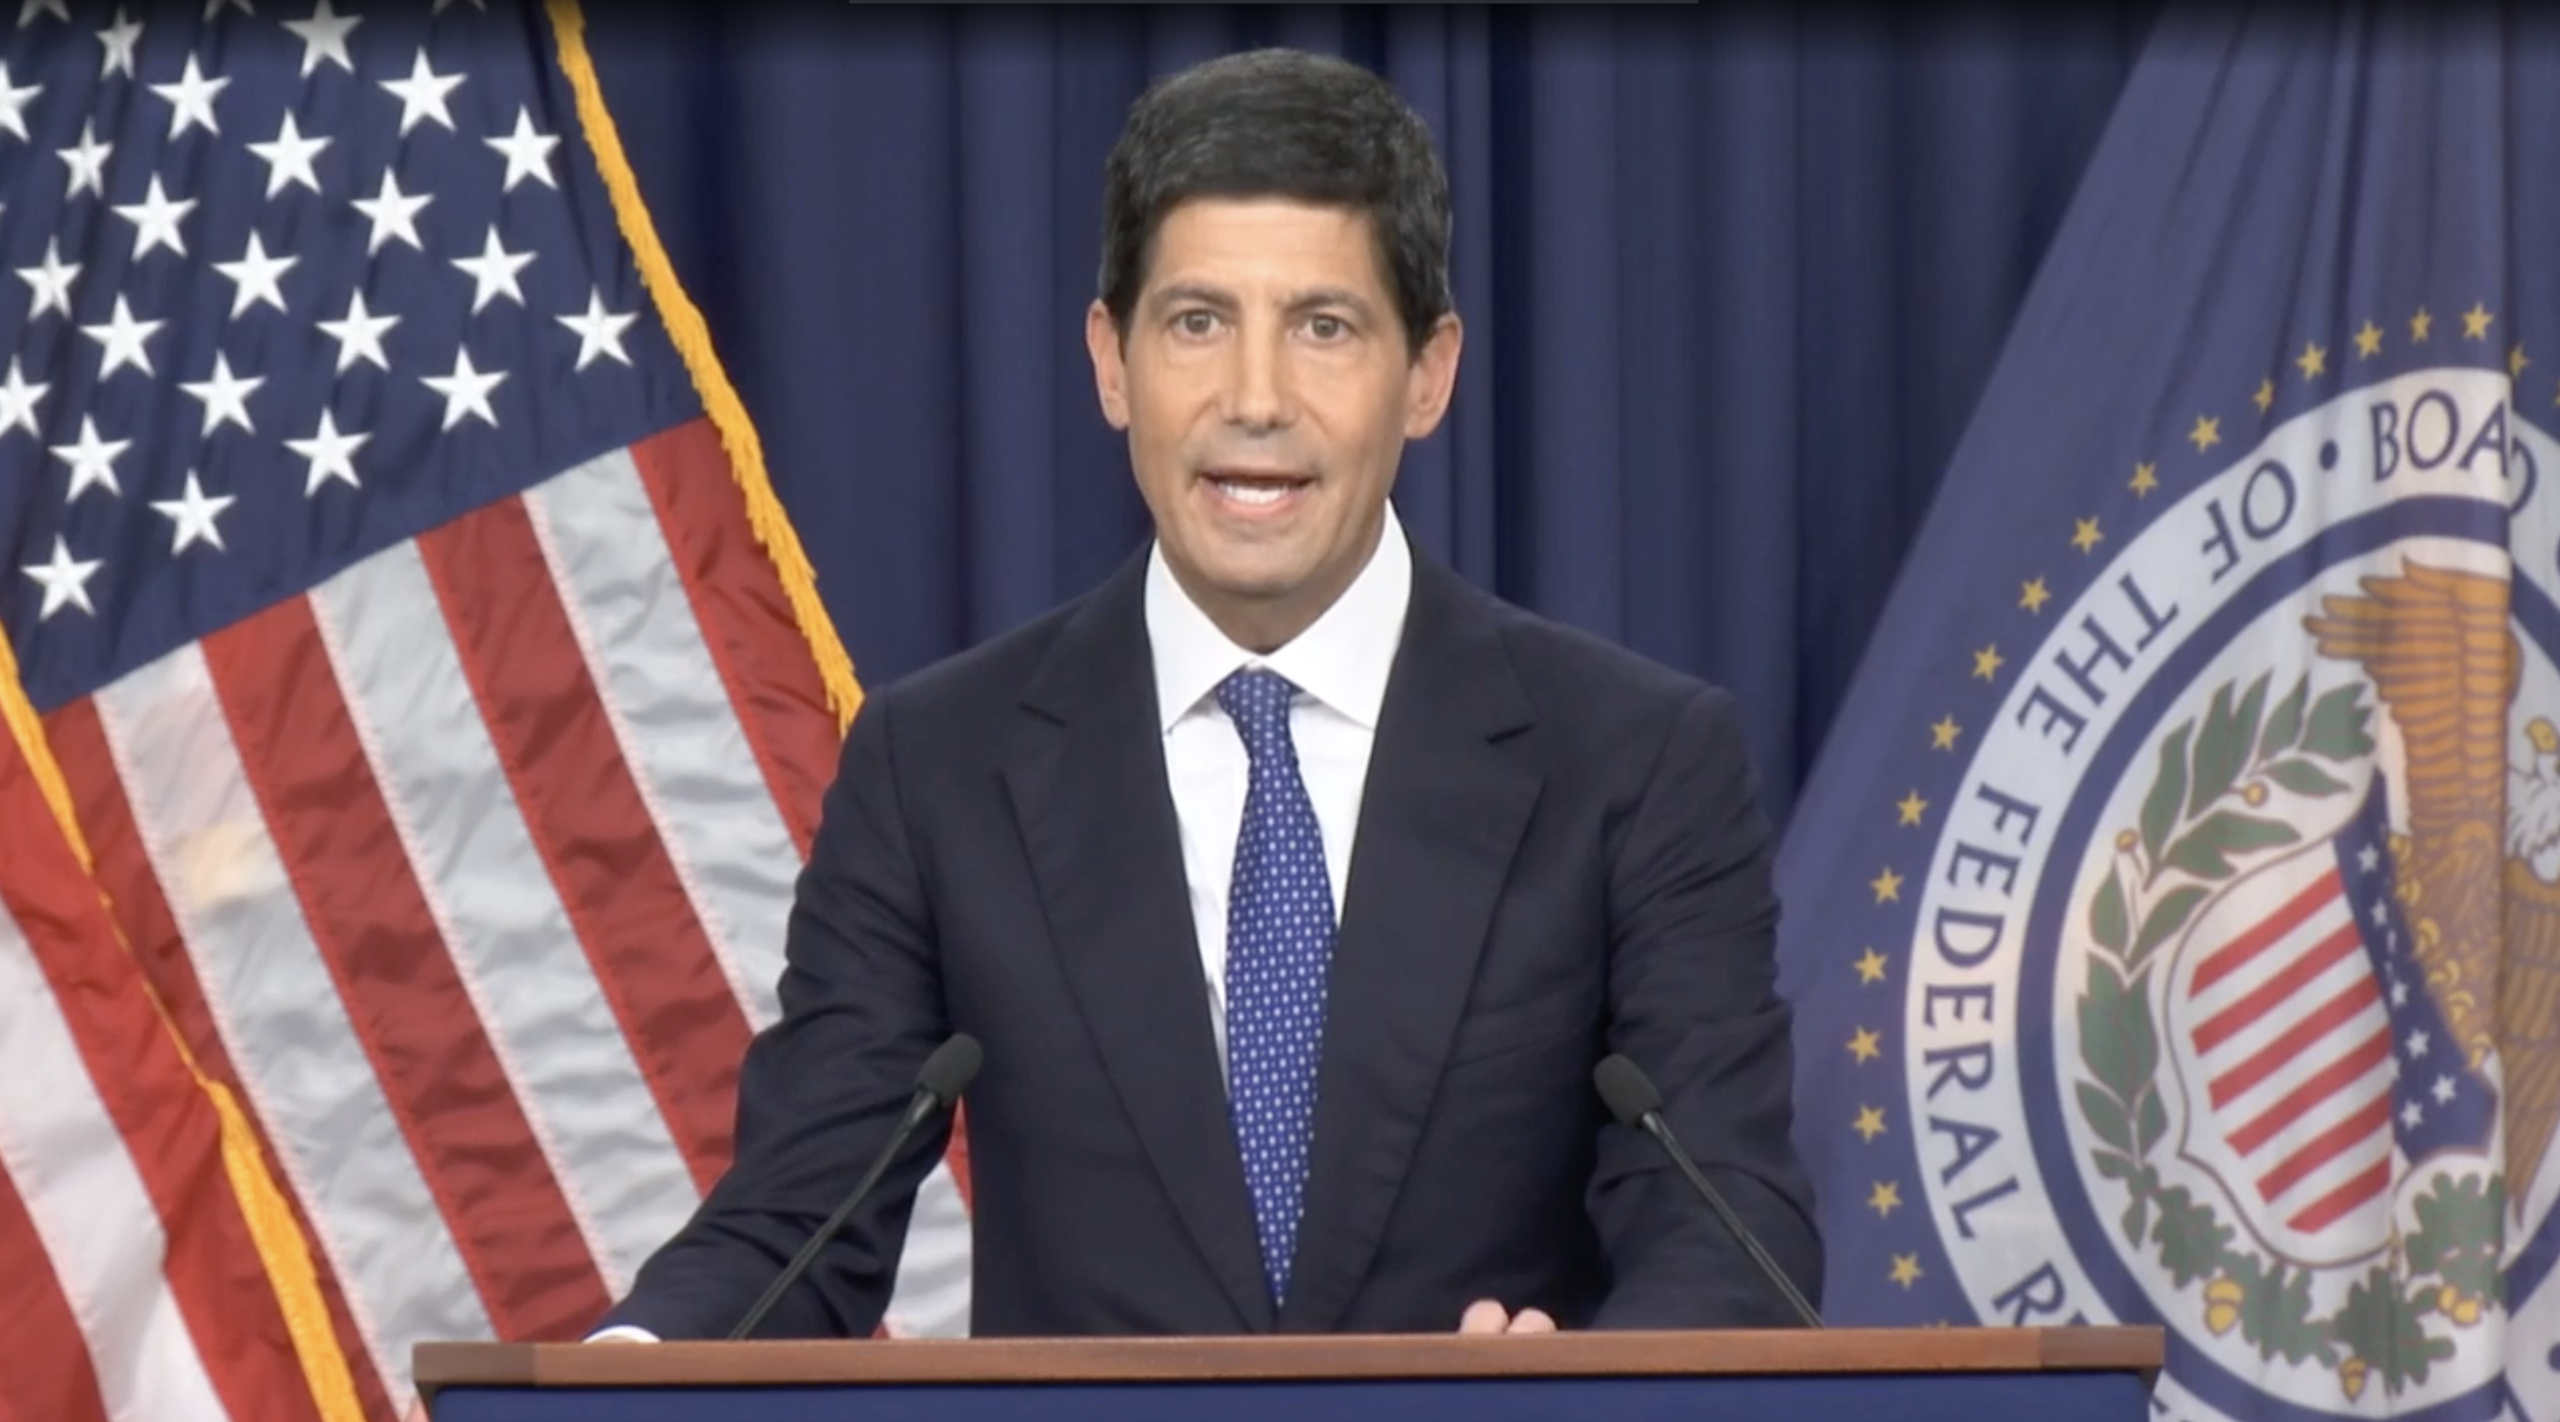
Tại cuộc họp báo sau cuộc họp chính sách tiền tệ, Chủ tịch Fed Warsh cho biết Fed quyết định tăng phạm vi mục tiêu lãi suất quỹ liên bang thêm 25 điểm cơ bản để hỗ trợ nhiệm vụ kép của mình. Ông nhấn mạnh nền kinh tế Mỹ đang mạnh lên, thị trường lao động gần như ở mức toàn dụng, nhưng lạm phát "quá cao và kéo dài quá lâu".
Warsh chỉ ra rằng chi tiêu trong nước hiện tại có khả năng phục hồi, tăng trưởng năng suất mạnh mẽ, đầu tư vốn vẫn vững chắc, tín dụng, đặc biệt là tín dụng doanh nghiệp, luôn "rất mạnh mẽ". Đồng thời, ông cho rằng các điều kiện tài chính rộng rãi hiện tại không mang tính hạn chế.
"Tôi rất khó để mô tả các điều kiện tài chính rộng rãi là mang tính hạn chế," Warsh nói. Ông cho biết các thành viên ủy ban nhìn chung đồng tình với đánh giá này, vì vậy Fed quyết định "giảm bớt một phần các biện pháp nới lỏng" để đưa các điều kiện tài chính và tín dụng gần hơn với mục tiêu chính sách.
Lạm phát vẫn là vấn đề cốt lõi
Warsh đã nhiều lần nhấn mạnh tại cuộc họp báo rằng lạm phát là nguyên nhân cốt lõi của hành động chính sách lần này.
"Sự thật hiển nhiên là lạm phát quá cao và kéo dài quá lâu."
Nhưng ông cho biết, "Dựa trên dữ liệu CPI và PPI mới nhất, xu hướng cơ bản đã có sự cải thiện đáng kể." Tỷ lệ tăng giá PCE tổng thể tháng 8 so với cùng kỳ năm trước có thể ở mức khoảng 3,6% (tháng 7 là 3,7%), PCE lõi và CPI lần lượt khoảng 3,2% (tháng 7 là 3,3%) và 2,4%.
Trước đó tại hội nghị Jackson Hole, ông đã đề cập rằng Fed cần quan sát xu hướng lạm phát thay vì chỉ tập trung vào một điểm dữ liệu đơn lẻ. Tại cuộc họp báo lần này, ông nhắc lại:
"Xu hướng rất quan trọng. Các điểm dữ liệu có nhiều nhiễu, phụ thuộc vào điểm dữ liệu là cách tiếp cận nguy hiểm."
Warsh cho biết trong khoảng mười năm qua, những người tham gia thị trường và các nhà báo đã quen với việc "hồi hộp chờ đợi một điểm dữ liệu đơn lẻ", nhưng đó không phải là cách ra quyết định của ông. "Tôi sẽ không hồi hộp vì bất kỳ dữ liệu cụ thể nào, dù là doanh số bán lẻ sáng nay hay CPI tuần trước."
Tại sao lợi suất trái phiếu chính phủ Mỹ kỳ hạn dài tăng? Warsh đưa ra "ba lý do chính"
Về việc lợi suất trái phiếu chính phủ Mỹ kỳ hạn dài tăng mạnh trong những tháng gần đây, đặc biệt là trong những tuần gần đây, Warsh cho biết ông muốn để thị trường trái phiếu "kể cho tôi bất kỳ câu chuyện nào chúng muốn kể", và phân tích các nguyên nhân đằng sau biến động lợi suất.
Ông đưa ra ba yếu tố chính.
Thứ nhất là nền kinh tế Mỹ mạnh lên. Warsh cho biết một phần nguyên nhân khiến lợi suất kỳ hạn dài tăng là do sức mạnh kinh tế gia tăng.
Thứ hai là cạnh tranh vốn. Ông đặc biệt đề cập đến sự gia tăng mạnh chi tiêu vốn và hiện tượng các doanh nghiệp lớn huy động vốn trên thị trường. "Cạnh tranh vốn là có thật. Tôi nghĩ điều này phần nào giải thích sự gia tăng lợi suất."
Thứ ba là các yếu tố địa chính trị. Warsh chỉ ra rằng các điểm nóng địa chính trị toàn cầu đang đẩy lợi suất kỳ hạn dài lên cao.
Ông nhấn mạnh rằng tác động này không chỉ là sự tăng giá giao ngay của các hàng hóa như năng lượng, ngô, đậu tương hay lúa mì, mà còn liên quan đến sự thay đổi giữa các mức giá giao ngay này và cái gọi là "chênh lệch crack", cũng như tác động cuối cùng đến giá hàng hóa tại các cửa hàng trên toàn quốc.
"Đây là một tập hợp các vấn đề phức tạp, đang ảnh hưởng đến tài sản quan trọng nhất thế giới."
Ông cũng đề cập rằng trái phiếu chính phủ Mỹ là tài sản phi rủi ro, "hầu như mọi tài sản trên thế giới đều liên quan đến nó."
Hạ lạm phát không cần hy sinh việc làm
Về việc liệu tăng lãi suất cuối cùng có thể khiến tăng trưởng kinh tế thấp hơn mức tiềm năng và làm xấu đi thị trường việc làm hay không, câu trả lời của Warsh tương đối rõ ràng.
"Tôi không nghĩ chúng ta cần làm tổn thương thị trường lao động để đạt được mục tiêu."
Ông cho biết tỷ lệ thất nghiệp hiện tại của Mỹ về cơ bản phù hợp với mức toàn dụng, ổn định giá cả và toàn dụng lao động trong trung hạn không nhất thiết xung đột với nhau.
Warsh cho rằng chỉ cần duy trì ổn định giá cả, chúng ta có thể tạo điều kiện cho tăng trưởng kinh tế bền vững hơn.
"Tăng trưởng kinh tế có nghĩa là đảm bảo tăng trưởng kinh tế liên tục, bền vững và lâu dài; đó là ngành nghề của chúng tôi, và cũng là công việc chúng tôi đang làm hôm nay."
Ông đặc biệt nhấn mạnh tầm quan trọng của ổn định giá cả đối với nhóm thu nhập thấp.
Những người "ít giàu có nhất" mà Warsh đề cập chủ yếu bao gồm những người không có tài sản tài chính, giá trị nhà ở hoặc tài sản 401(k), "họ sống bằng tiền lương."
Ông cho biết nếu lạm phát có thể trở lại gần mục tiêu 2%, những người này có thể có được mức tăng thu nhập thực tế tốt hơn từ tiền lương.
AI rất quan trọng, nhưng các quyết định chính sách không thuộc thẩm quyền của Fed
Khi được hỏi về sự phát triển nhanh chóng của AI và những cảnh báo từ giới trong ngành về rủi ro mất kiểm soát, Warsh cho biết ông đã dành nhiều thời gian suy nghĩ về AI và tác động kinh tế của nó.
"Chúng tôi rất quan tâm đến những gì đang xảy ra với trí tuệ nhân tạo. Chúng tôi rất quan tâm đến tác động của nó đối với nhu cầu kinh tế và cuối cùng là đối với nguồn cung kinh tế."
Ông tiết lộ Fed đã thành lập một nhóm công tác đặc biệt, dự kiến sẽ nộp báo cáo trước cuối năm để giúp Fed suy nghĩ về tác động tiềm tàng của AI đối với môi trường chính sách trong tương lai.
Nhưng Warsh nhấn mạnh, "Các rủi ro, lợi ích và lựa chọn chính sách liên quan đến AI thuộc phạm vi quyết định của các cơ quan chính phủ khác. Đối với Fed, trọng tâm cần đặt vào việc các quyết định chính sách đó cuối cùng ảnh hưởng như thế nào đến công việc hàng ngày của mình."
Toàn văn cuộc họp báo của Chủ tịch Fed Warsh
Phát biểu khai mạc của Warsh:
Xin chào mọi người, Ủy ban Thị trường Mở Liên bang đã quyết định tăng phạm vi mục tiêu lãi suất quỹ liên bang thêm một phần tư điểm phần trăm, lên 3,75% đến 4%, để hỗ trợ nhiệm vụ kép của Fed. Ủy ban tiếp tục duy trì chính sách dự trữ dồi dào cho hệ thống ngân hàng. Như đã nêu trong tuyên bố chính sách mới nhất, hoạt động kinh tế đang mở rộng với tốc độ mạnh mẽ, trong khi sự không chắc chắn vẫn ở mức cao, một phần do các diễn biến địa chính trị.
Chi tiêu trong nước có khả năng phục hồi, tăng trưởng năng suất mạnh mẽ, đầu tư vốn vững chắc, tăng trưởng việc làm theo kịp tăng trưởng lực lượng lao động, tỷ lệ thất nghiệp ít thay đổi, nhưng lạm phát vẫn ở mức cao. Hành động chính sách hôm nay sẽ hỗ trợ việc quay trở lại kịp thời mục tiêu 2% của Ủy ban. Ủy ban này sẽ đạt được ổn định giá cả. Bây giờ, để hiểu rõ hơn chi tiết, quyết định của chúng tôi được đưa ra vào thời điểm nền kinh tế Mỹ dường như đang tăng cường tuyển dụng mới, thu nhập khu vực tư nhân và đầu tư vốn doanh nghiệp. Các chỉ số này đã cải thiện trong những tháng gần đây và chỉ theo hướng tích cực.
Tín dụng luôn rất mạnh mẽ, đặc biệt là đối với doanh nghiệp. Như tôi đã đề cập tại hội thảo chính sách Jackson Hole, tôi rất khó để mô tả các điều kiện tài chính rộng rãi là mang tính hạn chế. Các thành viên ủy ban nhìn chung đồng tình với quan điểm này, đó là lý do chúng tôi giảm bớt một phần các biện pháp nới lỏng. Trước những cú sốc và sự không chắc chắn do tình hình địa chính trị mang lại, mọi người bắt đầu cảm nhận được khả năng phục hồi của nền kinh tế Mỹ. Với khả năng phục hồi đó và tiềm năng hoạt động lớn hơn, sự lạc quan chính là điều tôi đã nghe được trong hai ngày qua tại FOMC.
Tình trạng thị trường lao động Mỹ là chỉ số cơ bản của sức mạnh. Tỷ lệ thất nghiệp duy trì ở mức thấp khoảng 4,1%, số lượng vị trí tuyển dụng và giờ làm việc hàng tuần đang tăng, tỷ lệ thất nghiệp trung bình động bốn tuần phù hợp với mức toàn dụng. Do đó, Fed đang ở trạng thái tốt về mặt lao động theo ủy quyền của Quốc hội. Tuy nhiên, lạm phát đã vượt mức mục tiêu trong hơn 5 năm.
Vì vậy, ưu tiên hàng đầu của chúng tôi là ổn định giá cả như một phần của nhiệm vụ. Sự thật hiển nhiên là lạm phát quá cao và kéo dài quá lâu. Dữ liệu lạm phát mùa hè này không cho tôi biết điều đó. Dựa trên dữ liệu CPI và PPI mới nhất, xu hướng cơ bản đã có sự cải thiện đáng kể. Tỷ lệ tăng giá PCE tổng thể tháng 8 so với cùng kỳ năm trước có thể ở mức khoảng 3,6%.
Giá PCE lõi và CPI lần lượt khoảng 3,2% và 2,4%. Vẫn còn quá nhiều hạng mục báo cáo mức tăng trên 3% trong 6 tháng và 12 tháng. Tôi đã chỉ ra tại Jackson Hole rằng giá hàng hóa tổng thể cũng đáng chú ý, vì trong các giai đoạn gián đoạn, giá của nhiều đầu vào quan trọng đã tăng.
Từ cuộc họp FOMC đầu tiên của tôi với tư cách Chủ tịch vào tháng 6, tôi và các đồng nghiệp đã luôn cam kết rõ ràng với ổn định giá cả và mục tiêu lạm phát PCE 2%. Tại cuộc họp tháng 7, tất cả chúng tôi đều đồng ý rằng lạm phát vẫn còn quá cao và bày tỏ sẵn sàng hành động tập thể tùy theo tình hình. Hầu hết các đồng nghiệp của tôi cho rằng sẽ khôn ngoan hơn nếu chờ đợi thông tin mới trong giai đoạn chuyển tiếp. Tháng trước, khi tôi ở Wyoming, tôi đã bày tỏ sự tôn trọng đối với kỷ luật chính sách tiền tệ, chứ không phải ủng hộ một quyết định cụ thể. Tôi đã xác định tiêu chuẩn cho hành động.
Chúng tôi phải tin chắc rằng lạm phát tiềm ẩn đang tiến rõ ràng về mục tiêu của chúng tôi với tốc độ đủ nhanh. Hôm nay, FOMC quyết định rằng tiêu chuẩn này chưa được đáp ứng. Cuộc bỏ phiếu nhất trí của Ủy ban cho thấy quyết tâm của chúng tôi trong việc đạt được ổn định giá cả kịp thời hơn. Mục tiêu của chúng tôi là đảm bảo các điều kiện tín dụng và tài chính duy trì sự nhất quán theo thời gian, nhiệm vụ của chúng tôi là đảm bảo những thay đổi giá tương đối trong một số lĩnh vực kinh tế không lan rộng, phần bù lạm phát trong giá thị trường duy trì ở mức thấp, và kỳ vọng lạm phát vẫn được neo giữ tốt.
Chiều nay, các bạn cũng đã nhận được Bản tóm tắt dự báo kinh tế. Nó phản ánh quan điểm của các đồng nghiệp trong Ủy ban, nhưng giống như tháng 6, tôi không đưa ra dự báo của riêng mình. Nhưng cũng giống như tháng 6, tôi đã nói rằng tôi sẽ trung thành thực hiện bản tóm tắt dự báo của họ. Vì vậy, hãy bắt đầu. Trong bản tóm tắt dự báo trung vị, tăng trưởng GDP thực tế năm nay là 2,3%, năm tới là 2,4%. Lạm phát PCE tổng thể năm nay là 3,7%, năm tới giảm xuống 2,3%. Tỷ lệ thất nghiệp ổn định ở mức khoảng 4,1%. Người tham gia trung vị đánh giá rằng lãi suất quỹ liên bang phù hợp vào cuối năm nay là 4,1%, và giữ nguyên vào năm tới.
Rủi ro lạm phát nghiêng về phía tăng, trong khi rủi ro lao động gần như cân bằng, như tôi đã quan sát trong những tuần gần đây tại hội nghị G20 ở Jackson Hole Asheville, do Mỹ chủ trì, và tại hội nghị ngân hàng trung ương ở Basel, rõ ràng hầu hết các nền kinh tế phát triển đều đang đối mặt với áp lực giá cả. Các ngân hàng trung ương của họ đang đưa ra những đánh giá riêng trong phạm vi quyền hạn của mình.
Quyết định hôm nay phản ánh đánh giá tốt nhất của chúng tôi để thực hiện nhiệm vụ. Fed đóng vai trò trong việc duy trì tiến bộ kinh tế hiện tại của Mỹ và các cơ hội ngày càng tăng liên quan đến nó. Những người ít giàu có nhất có thể hưởng lợi nhiều nhất từ sự mở rộng liên tục, thị trường lao động vững chắc và giá cả ổn định. Fed chúng tôi kiên định theo đuổi các mục tiêu quan trọng và trực tiếp của mình: toàn dụng lao động và ổn định giá cả, cùng một nền kinh tế Mỹ thịnh vượng đặt ra tiêu chuẩn cho thế giới.
Phần hỏi đáp
Câu hỏi 1
Việc tăng lãi suất 25 điểm cơ bản sẽ không mở lại eo biển Hormuz, vậy tôi muốn biết ông nghĩ những đợt tăng lãi suất nhỏ hơn này sẽ hiệu quả như thế nào, vì chúng không nhất thiết giải quyết được khía cạnh cung năng lượng trong áp lực lạm phát?
Warsh
Câu hỏi hay. Chúng tôi không thể tác động đến bất kỳ mức giá riêng lẻ nào, dù là giá dầu hay thực phẩm trong cửa hàng tạp hóa, nhưng điều chúng tôi có thể và sẽ làm là đảm bảo rằng bất kỳ thay đổi giá tương đối nào cũng không lan rộng, không gây ra các hiệu ứng thứ cấp và thứ ba đối với nền kinh tế. Đó là nhiệm vụ của chúng tôi, và đó là điều chúng tôi sẽ làm.
Câu hỏi 2
Colby Smith từ The New York Times. Khi Fed bắt đầu tăng lãi suất, thường sẽ trải qua một loạt các đợt tăng. Liệu đánh giá hôm nay về tình hình kinh tế có gì khác biệt cho thấy mô hình điển hình có thể không áp dụng? Thứ hai, nếu phần lớn yếu tố duy trì lạm phát cao đến từ các cú sốc cung, ông dự kiến việc tăng lãi suất sẽ có tác động gì vào thời điểm quan trọng này?
Warsh
Vậy chúng tôi đang cố gắng tiếp cận nhiều người hơn. Vì vậy, tôi sẽ chọn câu hỏi tôi thích nhất từ bạn, Colby, điều này không nên làm bạn ngạc nhiên. Tôi không thực hiện hướng dẫn định hướng. Quyết định chúng tôi đưa ra hôm nay là một quyết định bình tĩnh, một quyết định nghiêm túc, một quyết định có trách nhiệm, điều mà tôi đã chuẩn bị và suy nghĩ trong 110 hoặc 120 ngày ở đây. Bạn thực sự đã nghe dự báo của họ từ những người khác. Tôi sẽ không phán đoán trước bất kỳ quyết định nào chúng tôi đưa ra trong tương lai. Bạn có thể đã nghe tôi nói tại Jackson Hole rằng tôi cam kết với một bộ nguyên tắc có kỷ luật. Tôi cam kết nhìn ra ngoài cửa sổ, quan sát những gì tôi có thể quan sát. Đó là điều tôi đã làm tại Jackson Hole. Đó là điều chúng tôi đã làm hôm nay. Câu hỏi 3
Edward Lawrence từ Fox Business. Thị trường hiện định giá khả năng tăng lãi suất hôm nay là 90%. Ông không muốn Fed dẫn dắt thị trường. Đây có phải là một đợt tăng lãi suất do thị trường dẫn dắt không? Và lợi suất trái phiếu có tăng vì điều đó không? Nợ có phải là một phần của vấn đề này không?
Warsh
Fed có quyền lực to lớn. Đây là những quyết định do chúng tôi đưa ra, nhưng hiểu đúng mối quan hệ giữa thị trường tài chính và Fed là một sự cân bằng, điều mà tôi từ lâu đã cho rằng có thể đạt được tốt hơn. Quyết định chúng tôi đưa ra hôm nay dựa trên đánh giá của chúng tôi về tình hình, dựa trên đánh giá của chúng tôi về quỹ đạo việc làm, dựa trên phán đoán của chúng tôi về sức mạnh kinh tế. Đôi khi thị trường cố gắng phán đoán trước kết quả của chúng tôi. Tôi sẽ quan sát giá thị trường để xem chúng nói gì. Nhưng hôm nay là quyết định của chúng tôi.
Câu hỏi 4
Elizabeth Schulze từ ABC News, tôi muốn biết ông có thể cho chúng tôi biết hành động hôm nay có ý nghĩa gì đối với người tiêu dùng Mỹ không? Và tôi buộc phải hỏi, ông có điều gì muốn nói với Tổng thống Trump, người đã nhiều lần kêu gọi giảm lãi suất thay vì tăng lãi suất?
Warsh
Trong các cuộc thảo luận với Tổng thống, tôi không có gì để cung cấp cho bạn, nhưng tôi sẽ không coi đây là câu hỏi bạn đặt ra cho người dân Mỹ. Như tôi đã nói trong bài phát biểu đã chuẩn bị, những người ít giàu có nhất được hưởng lợi nhiều nhất từ giá cả ổn định. Quyết định chúng tôi đưa ra hôm nay là quyết định đúng đắn để thực hiện trách nhiệm mà Quốc hội giao cho chúng tôi là đảm bảo ổn định giá cả. Ngoài ra, tôi muốn nói rằng, nhờ sức mạnh tiềm ẩn của nền kinh tế, vì hành động của chúng tôi về cơ bản phù hợp với toàn dụng lao động, chúng tôi có thể tập trung vào ổn định giá cả. Vài tháng trước, tôi đã nói rằng chúng tôi sẽ cung cấp giá cả ổn định. Hành động hôm nay phù hợp với điều đó.
Câu hỏi 5
Ông có thể cho chúng tôi biết thêm điều gì đã thay đổi kể từ cuộc họp tháng 7 không? Như ông đã chỉ ra, Fed đã duy trì lập trường cho đến hôm nay. Trong khuôn khổ đó, ông có thể cho chúng tôi biết liệu báo cáo doanh số bán lẻ hôm nay có cho thấy nhu cầu đang nóng lên và có thể đe dọa giá cao hơn không?
Warsh
Cảm ơn, vậy bạn có thể biết tôi không phải là người phụ thuộc vào dữ liệu, vì vậy tôi sẽ không phản ứng theo một cách nào đó với dữ liệu xuất hiện trước cửa nhà chúng tôi.
Nhưng về câu hỏi đầu tiên của bạn, tôi nghĩ điều quan trọng hơn là xem xét những gì đã xảy ra trong bảy tuần kể từ lần gặp trước của chúng ta, và tôi sẽ nói là hầu hết mọi người. Bảy tuần trước, các đồng nghiệp của tôi cho rằng bảy tuần là một khoản đầu tư tốt, một cách để câu giờ, để chúng tôi có thể đưa ra quyết định sáng suốt. Tôi muốn nhấn mạnh ba điều đã xảy ra trong khoảng thời gian đó.
Thứ nhất, bảy tuần trước tôi có thể đã có một phán đoán về sức mạnh kinh tế. Có một tập hợp dữ liệu khá rộng, bao gồm thị trường lao động đã được củng cố.
Bạn có thể đã nghe tôi nói vài tuần trước tại Jackson Hole. Đây là phán đoán của tôi, Ủy ban còn có xu hướng lạm phát thứ hai. Tôi đã nói tại Jackson Hole rằng xu hướng rất quan trọng. Tôi đã nói tại Jackson Hole rằng chúng ta cần nhìn ra ngoài cửa sổ, hỏi điều gì là thật. Phán đoán của tôi vài tuần trước là lạm phát. Xu hướng mùa hè đã không vượt qua bài kiểm tra. Tôi thấy rất ít thông tin có thể khiến tôi thay đổi quyết định đó. Tôi giữ vững lập trường. Điều thứ ba thay đổi trong bảy tuần là địa chính trị. Chúng ta không thể tránh khỏi các điểm nóng trên khắp thế giới, và phán đoán của chúng tôi về các tình huống địa chính trị có khả năng xảy ra nhất hoặc ít xảy ra nhất đã thay đổi.
Ba điều này đã dẫn đến quyết định kiên định và nhất trí ngày hôm nay.
Câu hỏi 6
Financial Times, ông nói quyết định hôm nay loại bỏ một mức độ nới lỏng nhất định, có lẽ ông có thể chia sẻ quan điểm của mình trên bàn đàm phán. Lãi suất hiện có ở mức hạn chế như ông mô tả không?
Warsh
Cảm ơn? Tôi đã mô tả trước đây rằng tôi thấy khó để mô tả các điều kiện tài chính là mang tính hạn chế. Tôi nghĩ tôi đã nói rằng tôi thấy khó. Những gì tôi nghe được trong vài ngày qua là các đồng nghiệp của tôi cũng khó mô tả như vậy. Chúng tôi đã giảm bớt một số biện pháp nới lỏng để các điều kiện tài chính và tín dụng phù hợp hơn với mục tiêu cuối cùng của chúng tôi. Đây là quyết định của chúng tôi. Đây là phán đoán của chúng tôi, và chúng tôi sẽ tiếp tục đánh giá điều này một cách hướng tới tương lai.
Câu hỏi 7
CNBC, tôi muốn tiếp tục câu hỏi này. Trước đây, hầu hết các quan chức Fed mô tả lãi suất là hạn chế ở mức vừa phải. Nếu ông đã loại bỏ nới lỏng, ông có thể cho chúng tôi biết quan điểm của ông về lãi suất quỹ liên bang so với lãi suất trung lập không? Nếu ông không phiền, ông có lãi suất trung lập ngắn hạn và lãi suất trung lập dài hạn không, ông nhìn nhận thế nào? Về những khía cạnh đó?
Warsh
Nói ngắn gọn, không. Tôi muốn nói vài lời. Tôi luôn quan tâm đến lãi suất trung lập, coi đó là một câu hỏi học thuật. Khi tôi học kinh tế, chúng tôi từng coi nó là lãi suất "Wicksell", lãi suất cân bằng thực sự. Điều này hữu ích về mặt học thuật. Nó có bất kỳ ảnh hưởng hoạt động nào đến quyết định chúng tôi đưa ra hôm nay không? Không, tôi không biết.
Câu hỏi 8
Ông đã nói rằng ông không thích phụ thuộc vào dữ liệu, kể cả hôm nay. Nhưng trước cuộc họp này, có rất nhiều người chú ý đến CPI tháng 8. Tôi muốn biết ông có nghĩ điều này là phù hợp với thị trường không, hoặc ông đã cân nhắc cách truyền đạt như thế nào chưa.
Warsh
Những người tham gia thị trường và các nhà báo, tôi nghĩ trong khoảng mười năm qua, đã quen với việc hồi hộp chờ đợi một điểm dữ liệu. Đó không phải là quan điểm của tôi. Tôi sẽ không hồi hộp chờ đợi bất kỳ dữ liệu cụ thể nào, dù là doanh số bán lẻ hôm nay hay dữ liệu CPI tuần trước. Tôi chỉ muốn nhắc lại rằng xu hướng rất quan trọng. Các điểm dữ liệu có nhiều nhiễu, phụ thuộc vào dữ liệu là cách tiếp cận nguy hiểm. Đó không phải là điều tôi quan tâm. Theo thời gian, thị trường sẽ dần hiểu cách Fed ra quyết định, điều gì liên quan và điều gì không. Ngoài ra, tôi không muốn biên tập những điều đó cho họ.
Câu hỏi 9
Tôi chỉ tò mò, vài tuần trước, Tổng thống đã đăng một thông điệp, về cơ bản đe dọa cắt giảm thương mại với một số quốc gia trừ khi giảm lãi suất. Rõ ràng, quyết định nhất trí là làm ngược lại. Ông sẽ nói gì với những nhà đầu tư coi đây là một thử thách khác đối với tính độc lập của Fed? Lần cuối cùng ông nói chuyện với Tổng thống là khi nào? Ông có dự kiến sẽ có cuộc họp sau quyết định không? Hoặc.
Warsh
Bạn đã cho tôi một thực đơn dài để lựa chọn? Tất cả đều hấp dẫn. Về các cuộc thảo luận với Tổng thống, tôi không có gì để cung cấp cho bạn, tôi không phải là người truyền đạt của Phố Wall, một phần của tính độc lập của Fed là chúng tôi kiên định với lộ trình của mình. Tính độc lập là hai chiều. Chúng tôi sẽ để những người hoạch định chính sách thương mại và tài khóa cũng kiên định với lộ trình của họ. Đó là cách chúng tôi đứng ở đây, trình bày trung thực những gì chúng tôi thấy.
Câu hỏi 10
Ông có thể giải thích ai là những người ít giàu có nhất, và việc tăng lãi suất có tác dụng gì khi những người này có thể bị chèn ép bởi lãi suất thế chấp cao hơn, giá xăng cao hơn, giá hàng tạp hóa cao hơn và giờ là lãi suất cao hơn nói chung?
Đây là một câu hỏi công bằng. Trong kinh tế vĩ mô, chúng ta có xu hướng tập trung vào các tổng lượng ở đây, tổng sản phẩm quốc nội (GDP), xu hướng thị trường lao động tổng thể, tình hình lạm phát. Ở Washington, nhiều người dành nhiều thời gian cho các kết quả phân phối, đó là công việc và hoạt động của họ. Những người ít giàu có nhất mà tôi đề cập thường là những người không có tài sản tài chính, được gọi là những người có thu nhập thấp hơn một chút so với trung vị quốc gia, nhà của họ không có giá trị ròng. Kế hoạch 401(k) của họ không có giá trị ròng. Vì vậy, họ sống bằng tiền lương.
Warsh
Chúng tôi có thể làm hai điều phù hợp với nhiệm vụ của mình. Hãy tự hỏi bản thân, với tư cách là một quốc gia ít nhiều đang ở mức toàn dụng, chúng tôi đã đạt được điều này, điều đó không có nghĩa là các cá nhân không tìm việc. Nhưng nhìn chung, chúng tôi ít nhiều đang ở mức toàn dụng. Nếu vậy, chúng tôi có thể nhìn vào mặt còn lại của nhiệm vụ, biến nó thành trọng tâm của chúng tôi và ổn định giá cả, một môi trường có tỷ lệ lạm phát phù hợp với mục tiêu 2% của chúng tôi mang lại tin tốt, bởi vì khi họ nhận lương, họ có thể xoay xở để kiếm sống và đạt được tăng trưởng thu nhập thực tế. Chúng tôi không chịu trách nhiệm hoàn toàn về điều này, nhưng chúng tôi chịu trách nhiệm về giá cả ổn định. Như tôi đã nói trước đây, lạm phát là một sự lựa chọn, và hôm nay chúng tôi đã tiến một bước hướng tới việc đạt được nó.
Câu hỏi 11
Ông có quan điểm gì về hành động của Ngân hàng Trung ương Châu Âu? Họ đã tăng lãi suất hai lần trong năm nay, nhưng không liên tiếp.
Warsh
Cảm ơn. Ừm, tôi sẽ không yêu cầu họ phán đoán trước các quyết định sắp tới của chúng tôi, vì vậy tôi sẽ không phán đoán trước các quyết định họ đã đưa ra, nhưng tôi sẽ nói điều này. Tôi đã dành thời gian với các đồng nghiệp ngân hàng trung ương nước ngoài, không chỉ trong 20 năm qua, mà còn trong vài tuần qua. Như tôi đã đề cập tại hội nghị G20 ở Jackson Hole, chúng tôi đã chủ trì một hội nghị ngân hàng trung ương ở Bắc Carolina và Basel.
Điều tôi nghe được từ hầu hết các nền kinh tế phát triển là họ cũng đang đối phó với áp lực giá cả. Họ đang đưa ra những lựa chọn riêng trong phạm vi quyền hạn của mình. Điều này cho tôi biết vài điều. Một là khi Fed đưa ra lựa chọn chính sách, nó không chỉ quan trọng đối với nền kinh tế Mỹ mà còn lan tỏa ở một mức độ nào đó sang phần còn lại của thế giới. Đối với họ cũng vậy; khi các ngân hàng trung ương nước ngoài đưa ra quyết định khi đối mặt với giá cao hơn, họ chọn tăng lãi suất theo cách phù hợp với quyền hạn của mình, họ đang giúp kiềm chế lạm phát trong nước. Và có các hiệu ứng lan tỏa theo cả hai hướng, thậm chí đằng sau các hiệu ứng lan tỏa còn có các hiệu ứng lan tỏa khác. Ngoài ra, tôi sẽ không bình luận về những gì các ngân hàng trung ương khác có thể chọn làm trong tuần này hoặc sau đó.
Câu hỏi 12
The Wall Street Journal, thưa Chủ tịch, mùa thu năm ngoái ông đã bày tỏ lo ngại rằng Fed sắp phạm phải sai lầm lớn thứ sáu hoặc thứ bảy, cho rằng nền kinh tế quá mạnh đến mức không thể biện minh cho việc giảm lãi suất. Bây giờ, hôm nay, ông đã tăng lãi suất. Ông có thể cảm nhận được điều gì đã thay đổi trong đánh giá của ông về nền kinh tế Mỹ từ lúc đó đến bây giờ không?
Warsh
Vậy tôi không nhớ toàn bộ bối cảnh, nhưng tôi có thể cho bạn biết tình hình tăng trưởng, Nick. Bây giờ, khi tôi xuất hiện cách đây 110 hoặc 120 ngày, phỏng đoán của tôi là nền kinh tế Mỹ cũng đã mạnh lên trong vài tuần qua. Tôi nghĩ hiện tại chúng ta có dữ liệu được định nghĩa rộng rãi cho thấy nền kinh tế thực sự đã được củng cố, tốc độ tăng trưởng tiềm năng cao hơn, lạm phát là vấn đề. Vấn đề ổn định giá cả đã tồn tại hơn 5,5 năm. Do đó, Ủy ban hôm nay quyết định hành động để đảm bảo chúng ta quay trở lại mục tiêu ổn định giá cả nhanh hơn. Ổn định giá cả là nền tảng của tăng trưởng kinh tế, tôi tin rằng hôm nay chúng ta đã tiến một bước quan trọng. Chúng tôi làm điều này một phần bằng cách giảm bớt các biện pháp nới lỏng mà tôi đã đề cập trước đó.
Câu hỏi 13
Lợi suất trái phiếu kỳ hạn dài đã tăng mạnh trong vài tháng qua, đặc biệt là vài tuần gần đây. Ông nghĩ thị trường trái phiếu đang nói gì với ông, đặc biệt là về triển vọng tăng trưởng, lãi suất trung lập và tác động đến chính sách tiền tệ?
Warsh
Hãy để tôi nói về lịch sử, giá thị trường trái phiếu biến động như thế nào. Tôi muốn chúng làm vậy. Tôi muốn chúng kể cho tôi bất kỳ câu chuyện nào chúng muốn kể. Tôi muốn cố gắng tìm hiểu điều đó. Nhưng tại sao lợi suất tăng từ cuộc họp FOMC trước đến nay? Tôi sẽ cho bạn ba lý do, nhưng tôi sẽ nói rằng những điều này thường do nhiều yếu tố quyết định.
Đây là một tập hợp các vấn đề phức tạp, đang ảnh hưởng đến tài sản quan trọng nhất thế giới. Một nghìn tỷ đô la trái phiếu chính phủ, một tài sản phi rủi ro, liên quan đến hầu như mọi loại tài sản trên thế giới. Vì vậy, tôi sẽ nói ba điều. Đầu tiên là sức mạnh kinh tế. Chúng ta thấy một phần nguyên nhân khiến lợi suất kỳ hạn dài năm 2026 tăng là do nền kinh tế được củng cố. Lý do thứ hai, cạnh tranh vốn, sự gia tăng mạnh chi tiêu vốn mà tôi đã đề cập trong bình luận là có thật, cái gọi là các doanh nghiệp lớn đang huy động vốn trên thị trường. Do đó, cạnh tranh vốn là có thật. Tôi nghĩ điều này phần nào giải thích sự gia tăng lợi suất.
Thứ ba là địa chính trị, các điểm nóng trên khắp thế giới đang đẩy lợi suất kỳ hạn dài. Đây không chỉ là giá giao ngay của năng lượng hay ngô, đậu tương hoặc lúa mì, mà là sự khác biệt giữa các mức giá giao ngay này và cái gọi là "chênh lệch crack". Điều này có nghĩa là nó có ý nghĩa gì đối với các sản phẩm vào các cửa hàng trên toàn quốc, tôi nghĩ đây là ba giải thích chính, nhưng chắc chắn không phải là danh sách đầy đủ.
Câu hỏi 14
Ông đã đề cập tại Jackson Hole rằng ông muốn thấy lạm phát giảm rõ ràng với tốc độ đủ nhanh, đó là một tiêu chuẩn, nhưng không nhất thiết là một ngưỡng có thể đo lường được. Lý do tôi hỏi câu hỏi này là, hôm nay ông nói hành động chính sách hôm nay sẽ hỗ trợ việc quay trở lại kịp thời hơn mục tiêu 2% của Ủy ban. Tuy nhiên, trong Bản tóm tắt dự báo kinh tế, mức trung vị đã lùi thời gian biểu đạt mục tiêu 2% thêm hai năm đến năm 2029. Tôi muốn biết ông dung hòa hai điều này như thế nào.
Warsh
Một cách đơn giản để giải quyết vấn đề này là, đó không phải là dự báo của tôi. Đây là dự báo của 18 đồng nghiệp của tôi, và tôi đang cố gắng đại diện cho họ một cách có trách nhiệm và thẳng thắn.
Công việc của tôi không phải là cung cấp hướng dẫn định hướng, nhưng cam kết của tôi là với người dân Mỹ, với bất kỳ ai đang lắng nghe, tái khẳng định rằng chúng tôi sẽ đạt được ổn định giá cả. Cam kết của tôi vào tháng 7 là nói rằng chúng tôi muốn câu thêm một chút thời gian. Chúng tôi muốn đánh giá những gì đang xảy ra trên một loạt các khía cạnh. Điều tôi đã nói tại Jackson Hole là chúng tôi cam kết với kỷ luật, chứ không phải với một quyết định cụ thể. Hành động hôm nay bắt đầu cho thấy chúng tôi rất nghiêm túc về vấn đề này, và chúng tôi sẽ đạt được mục tiêu ổn định giá cả. Như tuyên bố đã nói, chúng tôi sẽ làm điều đó kịp thời hơn. Đây là quyết định của chúng tôi. Khi chúng tôi tiếp tục thảo luận trong những tuần và tháng tới, chúng tôi sẽ có nhiều điều hơn để nói, nhưng tôi sẽ không phán đoán trước các hành động trong tương lai.
Câu hỏi 15
Ông đã nói trước đây về những tác động tích cực tiềm tàng của việc áp dụng rộng rãi trí tuệ nhân tạo. Nếu có, ông lo ngại đến mức nào về những cảnh báo ngày càng đáng báo động từ các nhà lãnh đạo AI rằng việc mất kiểm soát đối với công nghệ mạnh mẽ này có thể gây ra thiệt hại trong thế giới thực ảnh hưởng đến nền kinh tế thực?
Warsh
Vậy tôi đã dành rất nhiều thời gian suy nghĩ về AI. Trước khi nhận công việc này, tôi đã dành rất nhiều thời gian thảo luận công khai về nó. Tính độc lập của Fed nằm ở việc ở lại trên quỹ đạo của chính mình.
Chúng tôi rất quan tâm đến những gì đang xảy ra với trí tuệ nhân tạo. Chúng tôi rất quan tâm đến tác động của nó đối với nhu cầu kinh tế và cuối cùng là đối với nguồn cung kinh tế. Tôi rất lo ngại. Tôi nghĩ điều rất quan trọng là chúng tôi đã thành lập một nhóm công tác đặc biệt, dự kiến sẽ báo cáo trước cuối năm, để giúp chúng tôi suy nghĩ về tác động đối với tình hình chính sách trong tương lai. Nhưng các quyết định chính sách về rủi ro và lợi ích, thách thức và cơ hội là quyết định của các cơ quan chính phủ khác. Tôi sẽ để họ đưa ra những quyết định chính trị đó, những quyết định chính sách đó. Tác động của những quyết định này rõ ràng có một số ảnh hưởng đến công việc hàng ngày của chúng tôi, và đó là nơi chúng tôi cần tập trung.
Câu hỏi 16
Lạm phát chủ yếu do giá năng lượng tăng và thuế quan, một số người cho rằng đây là một cú sốc cung, không thể giải quyết bằng cách tăng lãi suất, miễn là kỳ vọng lạm phát vẫn ổn định, nó sẽ tự điều chỉnh. Bây giờ lãi suất của ông cao, ông có cần đẩy tăng trưởng xuống dưới mức tiềm năng, vô tình làm suy yếu thị trường việc làm để giảm lạm phát không? Với nền kinh tế hiện tại do AI thúc đẩy, những động lực này diễn ra như thế nào?
Warsh
Vậy có rất nhiều nội dung ở đây. Để tôi xem tôi có thể xử lý một số không. Đầu tiên, chúng tôi cho rằng tỷ lệ thất nghiệp về cơ bản phù hợp với toàn dụng. Tôi không nghĩ chúng ta cần làm tổn thương thị trường lao động để đạt được mục tiêu. Tôi không nghĩ hai phần của nhiệm vụ của chúng tôi—ổn định giá cả và toàn dụng lao động—là loại trừ lẫn nhau trong trung hạn. Vì vậy, tăng trưởng kinh tế, tức là đảm bảo tăng trưởng kinh tế liên tục, bền vững và lâu dài, là trọng tâm của chúng tôi, và cũng là công việc chúng tôi đang làm hôm nay, chúng tôi sẽ tiếp tục đảm bảo ổn định giá cả, điều đó có nghĩa là tăng trưởng kinh tế bền vững, lâu dài có thể kéo dài hơn. Nền kinh tế có thể trở nên mạnh hơn. Như tôi đã đề cập trước đó, những người ít giàu có nhất có thể hưởng lợi từ điều này.
Nội dung này chỉ mang tính chất tham khảo và cung cấp thông tin, không phải lời khuyên đầu tư liên quan đến BTCC. BTCC luôn cố gắng cung cấp thông tin chính xác, nhưng không đảm bảo tuyệt đối về tính xác thực, độ chính xác hoặc bản quyền nội dung trên.