


私が考えるDeFiの聖杯
 chaincatcher
著者:timzz
かつて、ドルの覇権は米軍と米国のプロパガンダに依存して世界の金融を支配していた。
今や、ブロックチェーンは新時代の米軍であり、米国のプロパガンダである。
米国株の大規模なオンチェーン統合と、将来的な統合資産(伝統的資産と暗号資産を組み合わせた新しい資産)の発行は、DeFiに新たな発展をもたらした。新興資産の発行後、最初に恩恵を受けるのは取引関連プロトコルである。Uniswapのフィースイッチが有効化されると、Uniswapの完全希薄化評価額はここ数カ月で3倍に増加した。本稿では、取引後のトレンドの行方と、私が考えるDeFiの聖杯について主に考察する。
なぜDeFiが必要なのか
DeFiについて議論する前に、まずなぜDeFiが必要なのかを考えてみたい。
かつて、ドルの覇権を維持するには米軍と米国のプロパガンダに依存していた。世界の外貨準備に占めるドルのシェアは下図の通りである。過去10年間でシェアは65%から58%に低下したものの、依然として国際準備通貨の中で支配的な通貨である。ここ10年で米国債の発行額は40兆ドルに達し、2025年の財政赤字は1.8兆ドル、2026年の財政赤字も2兆ドルを超えると予想されている。財政赤字の対GDP比はGDP成長率(約5.8%対約1.9~2.2%)を大きく上回っている。一部の経済圏ではすでにドルと米国債のリスク低減を開始している。ドルにとって、ブロックチェーンはもう一つの生命線となり得る。米国はブロックチェーン技術を活用して米国債とドル関連資産を流通させることができ、DeFiを中心としたステーブルコインの発行、取引、貸付、デリバティブがこの生命線の主要な有効成分となる。(詳細な議論はこちら)
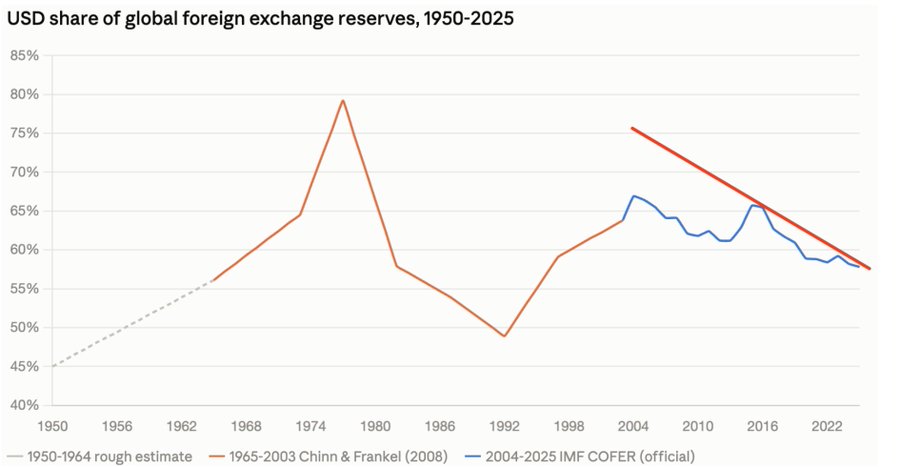
外貨準備
物事の発展はしばしば非線形である。2017年には早くも、セキュリティトークンオファリング(STO)がデジタル通貨業界に新たな物語と資金をもたらすことを期待する声があった。2026年になり、AI株の上昇と、BinanceとRobinhoodによる株式のトークン化によって、この物語がようやく本格的に始まった。ここ数週間、SECとCFTCはそれぞれ対応するイノベーション免除法案を発表している。「明確化法案」についての私の考えは「遅くてもないよりはまし」というものだ。なぜなら、ブロックチェーンは新時代の米軍であり、米国のプロパガンダだからである。ここで考慮すべき問題は、誰が武器を製造するかであって、武器を製造するかどうかではない。
DeFiの5つの中核的ビジネスモデル
前置きが長くなったが、本題に入ろう——私のDeFiの聖杯である。
DeFiの5つの中核的ビジネスモデルは、ステーブルコイン/資産発行、貸付、資産運用/利回り集約、取引、デリバティブである。
DeFillamaの上位15プロトコルの収益ランキングによると、ステーブルコイン発行者は5社あり、上位15プロトコルの30日間収益の79.8%を占めている。次いでDEXが11.8%を占めるが、これは取引が資産発行の第一波の成長ボーナスを捉えやすいためである。デリバティブはHyperliquidが中心で6.6%、続いて貸付が1.8%となっている。ここで貸付の割合が小さいのは、プロトコルの利益が貸出金利のスプレッドに由来し、借り手が支払う利息の大部分は貸し手に帰属し、プロトコルはその一部のみを利益として得るためである。現在は強気相場の初期段階にあるため、資産運用と利回り集約のタイプはまだ上位15位に入っていないが、将来的には従来の銀行マネーマーケットファンドに類似したプロトコルが上位15位に入ると予想される。
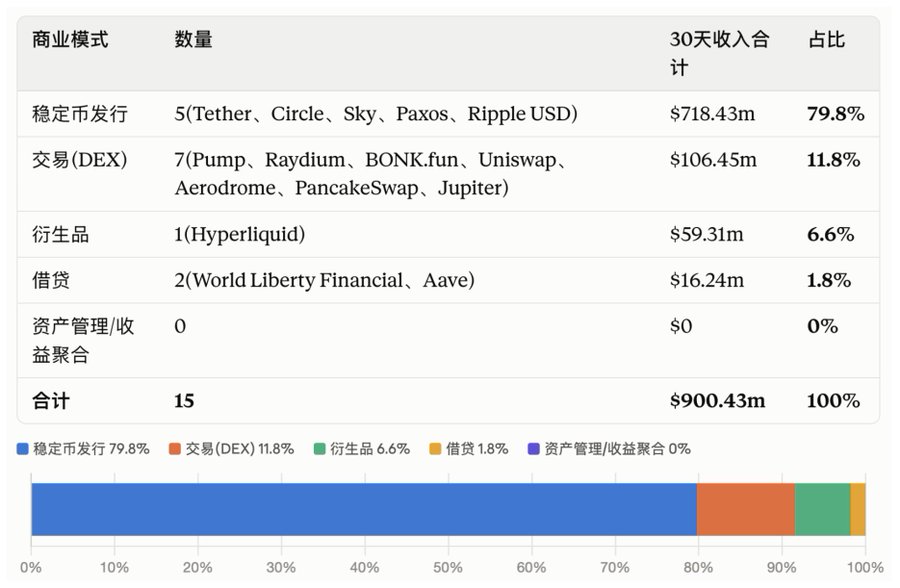
プロトコル収益上位15位 - Defillama
DeFiの聖杯は通貨発行権である
ステーブルコイン/資産発行は、準備資産または過剰担保ローンの利息から直接収益を生み出す。規模化すれば限界費用は極めて低く、先行者優位性を持つ。
現在、発行量で上位3社はTether、Circle、Skyである。
このうち、CircleとTetherのステーブルコイン発行モデルは、短期米国債とドルを担保として、対応するステーブルコインを発行するというものだ。プロトコルの利益は主にSOFRから得られ、高金利環境下ではかなりの額になる。しかし、2021年前後のようにSOFRと短期米国債の利回りが0となり、プロトコルの利益が深刻な打撃を受ける可能性もある。
Skyのステーブルコイン発行メカニズムは主に過剰担保によるもので、DeFiネイティブなモデルに従っている。近年、SOFR金利の上昇に伴い、Skyは担保構成における現実世界資産(RWA)の比率を高めたが、TetherやCircleと比較すると、より柔軟で、市場状況に応じてRWAとDeFiの間で切り替えることができる。さらに、subDAOガバナンスモデルにより、プロトコルの回復力も高まっている。
ステーブルコインは、分散化、資本効率、価格安定という不可能な三角形に直面している。Tether、Circle、Skyはそれぞれ不可能な三角形において強みを持つ。しかし、単一の主体ではなく、比較的分散化されたモデルで運営されているのはSkyだけである。
「中央銀行」が資産を発行し、「商業銀行」が資産を流通させる
DeFiの聖杯は通貨発行権であり、発行後の資産流通も各「中央銀行」にとって最優先事項である。この流通には、ステーブルコインの流動性、取引、貸付、決済などが含まれる。
USDTの流通は先行者優位性を持ち、主要な中央集権型取引所での取引と非北米地域での決済がUSDTの参入障壁となっている。
USDCの流通には、CoinbaseとHyperliquidでのデリバティブ取引が含まれるが、ここでの問題は、暗黙の補助金なしで持続可能かどうか、そして将来多くの「USDC」が発行された後のCircleの競争障壁である。
USDS/DAIの流通は、さまざまなDeFiチャネルへの深い統合と、SparkなどのsubDAOによる拡大に依存している。subDAOモデルにより、Skyは中央銀行の機能を維持しながら、他の独立したチームを動員してUSDS/DAIの拡大という主軸に貢献させることができる。
Sparkは「中央銀行」の「商業銀行」として、比較的完全な資本流通モデル(Spark流動性レイヤー + Sparklend貸付)を持ち、USDSを中間レイヤーとして、ステーブルコインの外国為替レイヤーを構築し、RLUSDやpyUSDなどの新興ステーブルコインに流動性交換を提供している。
DeFiはまだ始まったばかり
DeFiはまだ始まったばかりであり、今後4年間はDeFiと米国金融の深い統合の時期となるだろう。米国はブロックチェーンを通じて米国資産を流通させ、米国株の利益を通じて、その一部をBTCや金資産に変換し、相互成長の循環を形成するだろう。
DeFiの「中央銀行」とそれに依存する商業銀行は、大きな発展期を迎えるだろう。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。