


ゴールドマン・サックスは金に強気:利上げでも止まらず、2027年目標価格は5400ドルを直指!
 Panewslab
著者:董静
ゴールドマン・サックスは金の2027年末目標価格5400ドルを堅持し、中央銀行の金購入と財政懸念が堅固な下値を形成するとみている。利上げは短期的に上昇を抑えるだけで、年末の公正価値は4650ドルを見込み、同時にショートスクイーズとボラティリティのリスクを指摘する。
利上げの影響は限定的:FRBの引き締めは短期的な上昇ペースを鈍らせるが、最終目標は変わらない。2026年末の公正価値予測は4650ドルに下方修正されたが、依然として現価を上回り、利上げはすでに市場に織り込まれている。
核心的な原動力は中央銀行:中央銀行の金購入が長期強気相場の主因であり、モデルによると月平均購入量は91トンに達し、2022年以前と比べて5倍以上に急増した。ゴールドマンは2026~2027年の需要予測を月平均60トンに上方修正した。
コールオプションが下支え:金のコールオプション建玉は過去平均の3倍で、G10諸国の財政への懸念を反映している。マーケットメーカーのヘッジが機械的に上昇を増幅し、金価格を予測以上に押し上げる可能性がある。
リスク警告:極端なタカ派政策により金価格が短期的に4070ドルまで下落する可能性がある。米中間選挙前には逃避資金が金価格を5%押し上げる可能性があるが、選挙後には急激な売りが起こり得る。
FRBが利上げを発表したばかりで、ゴールドマンのエコノミストは10月に再利上げを見込んでいるにもかかわらず、ゴールドマンのグローバル商品調査チームは金の2027年末目標価格5400ドルを堅持している。
追風交易台の情報によると、ゴールドマンは9月18日付の最新貴金属リサーチで市場に明確なシグナルを送った。引き締め政策は金の短期的な上昇ペースを鈍らせるだけで、長期強気トレンドを終わらせることは決してない。短期的な利上げ圧力はすでに大部分が市場に織り込まれており、金にはなお上昇余地がある。
報告書は、現在、世界の中央銀行による構造的な金購入ブームとG10諸国の財政持続可能性への懸念から生じるコールオプション需要が、金価格に極めて堅固な下値を形成していると述べている。
ゴールドマンは、今年末の金の公正価値は4650ドル/オンスに達すると予想している(現在の約4350ドルのスポット価格を大幅に上回る)。さらに、投資家はオプション市場のディーラーのヘッジ行動がもたらす可能性のある機械的な急騰(ショートスクイーズ)リスクと、米中間選挙前後の投機的な激しい変動に高い警戒が必要だ。
利上げの影響は限定的:当面の道筋は鈍化するが、最終目標は不変
ゴールドマンは報告書で、FRBが3年ぶりの利上げを発表し、ゴールドマンのエコノミストが10月に追加利上げを見込んでいるにもかかわらず、金の2027年末目標価格5400ドル/オンスは維持されると明言した。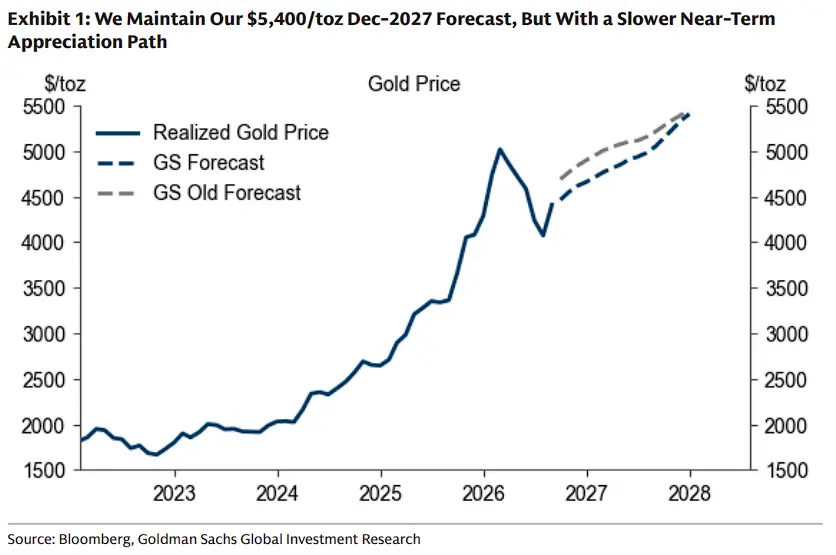
ゴールドマンの判断ロジックは、金融引き締めの影響は主に金の当面の上昇経路の鈍化として現れ、最終価格の引き下げではないというものだ。ゴールドマンのエコノミストは、FRBが2027年9月から2028年3月の間に3回の利下げを実施し、最終金利予測は3.25%~3.5%で据え置かれると予想している。
そのため、ゴールドマンは2026年末の金の公正価値予測を従来の4900ドル/オンスから4650ドル/オンスに下方修正したが、この数字は依然として現在の約4350ドル/オンスのスポット価格を大幅に上回る。報告書は同時に、予想される金融引き締めはすでにETF需要にかなり織り込まれていると指摘しており、これは金利上昇による金価格への限界的な抑制効果が弱まっていることを意味する。
中央銀行の金購入:金強気相場の最も核心的な構造的要因
ゴールドマンの報告書は、中央銀行による継続的な金購入を金強気ロジックの最も主要な構造的推進要因と位置づけ、2027年末までの予想上昇率約23%の大部分に寄与しているとしている。
ゴールドマンの中央銀行金購入リアルタイム追跡モデル(Nowcast)によると、現在の中央銀行の金購入ペースは約91トン/月(季節調整済み3か月平均)で、2022年以前の17トン/月という歴史的平均を大幅に上回り、5倍以上の伸びとなっている。
この加速傾向に基づき、ゴールドマンは中央銀行の需要前提を上方修正した:
従来予測:2026年50トン/月、2027年40トン/月
最新予測:2026~2027年平均60トン/月
ゴールドマンは、2022年のロシア中央銀行資産凍結を契機に生じた世界の中央銀行による外貨準備の分散需要は循環的ではなく構造的な変化であり、最近の複数の中央銀行とのコミュニケーションでも金への持続的で強い需要が確認されたとみている。
コールオプション需要の底堅さが金価格を追加的に下支え
報告書は金のコールオプション市場の動向に特に注目している。現在の金コールオプション建玉は約過去平均の3倍で、FRBの利上げと比較的タカ派的な記者会見の後も、この建玉水準は異例の底堅さを示している。
ゴールドマンはこの現象を、G10諸国の財政持続可能性への懸念が、金をマクロ政策ヘッジ手段として求める需要を支え続けていると解釈している。
注目すべきは、ゴールドマンの5400ドル目標価格は現在のコールオプション建玉水準がおおむね安定していることを前提としており(GLDのネットコールオプション未決済建玉約230万枚)、コールオプションのポジションがさらに増加することによる追加的な価格増幅効果は基準予測に織り込んでいない。
ゴールドマンの試算では、現在の約230万枚の建玉水準では、確信度の高い需要が100トン増えるごとに金価格の上昇率は約6.8%となるが、通常の建玉水準では約2%にとどまる。これはマーケットメーカーのヘッジ行動が金価格の上昇を機械的に増幅する可能性があることを意味し、金価格をゴールドマンの基準予測を大幅に上回る水準へ押し上げる可能性がある。
テールリスク警告:極端なタカ派シナリオと選挙前の「待合室」効果
ゴールドマンはリサーチノートで、調整を引き起こす可能性のある2つのシナリオを明確に指摘している:
下振れリスク(極端なタカ派シナリオ): FRBが年末までに予想を超えて追加で3回の利上げを行い、より高い最終金利を示唆した場合、先進国中央銀行の独立性に対する市場の疑念は後退し、マクロヘッジ需要の一部が解消される可能性がある。
金利に敏感なETF保有者のネット売却も重なり、金価格は短期的に約4070ドル/オンスの底値まで下落する可能性がある。ただし、中央銀行の継続的な金購入が価格の下限を押し上げ続けるため、金価格は2026年末までに約4200ドル/オンスへ徐々に回復する見込みだ。
イベント性の変動(米中間選挙の「待合室」効果): 投機的資金は、結果が不確実な重要イベントの前に金を逃避先の「待合室」資産として選好する傾向がある。
ゴールドマンは、米中間選挙前には投機的なポジション構築により金価格が一時的に約5%上昇する可能性があると指摘している(ネット運用ファンドのポジションが現在より約250トン高く、2014年以来の90パーセンタイルである685トンに達すると仮定)。しかし、選挙結果が確定し、資金が再配分されると、金価格は急激な売りに見舞われる可能性がある。この現象は2016年の英国EU離脱(ブレグジット)や2024年の米大統領選挙後に実際に起きている。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。