


孫正義、また借金——100億ドルをOpenAIに追加投入
 Blockbeats
原文タイトル:《孫正義、また借金——100億ドルをOpenAIに追加投入》
原文著者:動察Beating
孫正義がまた借金をした。
今回は100億ドル、さらに10億ユーロ。すべてOpenAIへの投資に充てる。
9月21日、ロイターはソフトバンクの最新の起債書類を掘り起こした。シティとJPモルガンがブックランナーとして並び、この高リスク債を公開市場で売りさばこうとしている。ソフトバンクの本体信用格付けは依然BB+。ハイイールド債券というのは、より上品な言い方をすれば、つまりジャンクボンドだ。
起債のスケジュールは極めてタイトだ。9月24日に利率を決定し、29日に資金が入金され、続く10月1日には、この金をそのままOpenAIの口座に振り込まなければならない。これは双方が合意した第3回目の投資資金の払い込みだ。
百億ドル超の資金が通過するだけで、ソフトバンクの口座に留まるのはわずか2日間。
30年先の未来を見通せると豪語するテクノロジーに取り憑かれた男が、今や日単位でキャッシュフローを計算している。
かつて彼は大きな取引でこんなに時間を急ぐことはなかった。1999年に馬雲(ジャック・マー)と会い、2000万ドルを投じた。あの時は誰もが彼を狂人だと思ったが、彼が投じたのは自己資金であり、勝ち負けは自分次第で、丸15年待つ余裕があった。
あの頃、時間は彼の味方だった。
今はすべてが逆転した。表向きは世界を変える壮大な物語。しかしその裏で、彼はあらゆる返済期限が来る前に、日程に追われている。
引き出しに閉じ込めたチップ
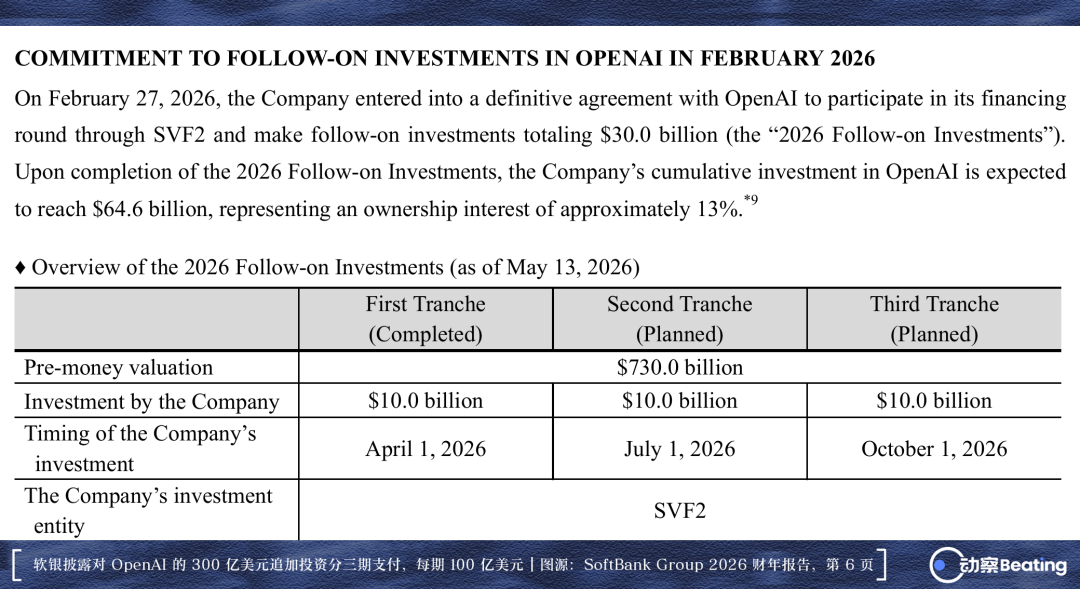
2月27日、ソフトバンクはOpenAIと最終契約を結んだ。
総額300億ドルの追加投資は3回に分割され、各回ちょうど100億ドル。4月1日、7月1日、10月1日に順次払い込む。最後の支払いが完了すれば、ソフトバンクがこの会社に投じた資金は646億ドルに達し、約13%の株式を取得する計算になる。
646億ドルは、ソフトバンクが2016年にArmを買収した際の買収額の2倍に相当する。
今回のラウンドで、OpenAIの投資前評価額は7300億ドルに跳ね上がり、ソフトバンクグループ自身の時価総額をはるかに引き離した。分割払いは妥協の産物だ。OpenAIは今後半年以上の運転資金を確保し、ソフトバンクは息継ぎの猶予を得た。
しかしその代償として、3カ月ごとにソフトバンクは金融機関から100億ドルをかき集めなければならない。
孫正義に決断を促したのは、トップ投資家向けの投資家向けプレゼン資料だった。
資料によると、OpenAIは2026年の収入を360億ドルと予想し、2030年には3500億ドルに膨らみ、5年間の累計収入は8400億ドルに達する見込みだ。3月にまとまった1220億ドルの巨額資金調達により、評価額は8520億ドルに押し上げられた。ライバルのAnthropicは上場を準備中で、孫正義は急膨張する評価額を注視し、自らがスーパーインテリジェンス時代の最重要ポジションを確保したと確信している。
だが、この資料の裏側には底なしの穴が広がっている。
同じ資料は、2026年から2030年までの5年間で、OpenAIの負のフリーキャッシュフローが累計2780億ドルに達すると予測している。計算能力とデータセンターのインフラ支出だけで8560億ドルを飲み込み、この単一項目の支出は5年間の推定収入の合計を直接上回る。
技術革新の一歩一歩が、百億ドル単位で出血を伴う。
だからこそOpenAIは孫正義を必要としている。巨大な野心を持ちながら出血が続く企業には、財閥全体の信用を使ってでも資金を立て替えてくれる買い手が不可欠だ。
ソフトバンクが手に入れた資産は、今のところ死に金だ。
契約書には明確に記されている。引き受けるのはすべて優先株であり、公開上場の鐘が鳴るまでは自由に流通する株式に転換できない。市場外でも、数百億ドル規模のポジションを引き受ける機関はほとんど存在しない。646億ドル相当の保有証券は、実際に上場するまでは、金庫にしまわれた紙切れにすぎない。
孫正義は待つことに慣れている。
1995年にYahoo!に賭け、含み益は一時300倍を超え、彼を一瞬世界一の富豪に押し上げた。アリババに投じた2000万ドルも、ニューヨーク証券取引所の鐘が鳴り響くまで、10年以上も水面下で眠っていた。
二度の成功体験が彼の大きなトレンドへの信仰を形作ったが、同時に一つの前提を見落とさせた。当時のYahoo!もアリババも、その下に敷かれていたのは自己資金だった。
自己資金なら待つ余裕がある。最悪の結末は損失を認めて撤退することであり、テーブルに座り続ける限り、奇跡が起きるまで耐え抜く可能性が常にある。
2月27日の公式発表で、彼は一切の迷いなくこう語った。
「AIはかつてないスピードで世界を変えつつある。OpenAIは明確なリーダーであり、世界最高水準の技術と比類なきグローバルユーザーベースを持つ。我々はその持続的成長に強い自信を持っている」
彼はなぜ強気なのかを語り尽くしたが、資金源については一切口を閉ざした。
壮大な構想は時代に属する。それを実現する代償は、借入条項がびっしりと並ぶ別の契約書に記されている。
400億ドルの浮橋
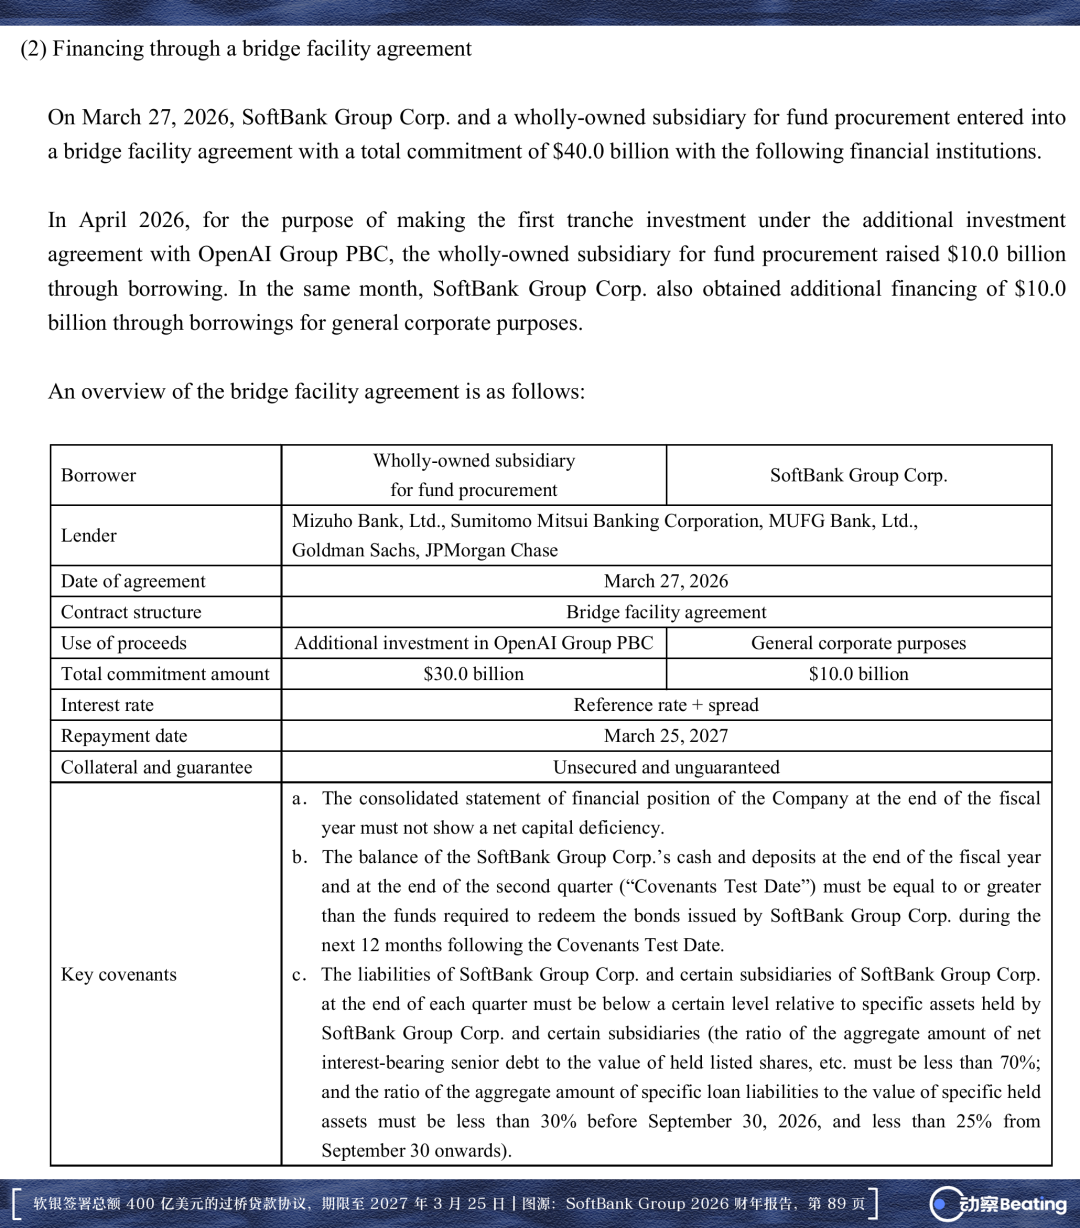
3月27日、ソフトバンクは総額400億ドルの無担保ブリッジローンに署名した。
主幹事はJPモルガン、ゴールドマン・サックス、みずほ、三井住友、三菱UFJ。その後ろに20行以上の国際的大手行からなるシンジケート団が続く。この借入には一切の物的担保が設定されておらず、期間はわずか1年、満期日は2027年3月25日。
ウォール街がこれほどの巨額エクスポージャーを許容した根拠は、ソフトバンクの企業信用と、バランスシートの底に眠るArmだけだ。クレジット市場において、ブリッジローンは本来、一時的なつなぎの手段であり、長期資金が調達できるまでの穴を埋めることが目的だ。
しかしソフトバンクの引き出しは極めて速かった。
4月1日に100億ドルを引き出して第1回払込を実行し、7月1日にさらに100億ドルを引き出して第2回払込を実行した。ソフトバンクは4月に追加で100億ドルを流動性準備として引き出している。400億ドルの枠のうち、あっという間に300億ドルを引き出した。
さらに微妙なのは9月だ。
9月9日、ソフトバンクは9月15日に未返済残高のうち259億ドルを期限前返済すると発表した。この借入は完済されておらず、帳簿上には約41億ドルの残高が残る。この200億ドル超を埋めた資金源について、公式発表は一言も触れていない。
借り換えは慌てての行動ではない。2月27日の当初の投資発表で、ソフトバンクはすでに明記していた。支払いはまずブリッジローンで立て替え、その後、保有資産と長期資金調達で置き換える、と。
8月末、市場ではみずほ銀行が100億ドル規模の2年物ローンを主導し、スプレッドは約275ベーシスポイント、ブリッジローンの借り換えに直接充当されるとの観測が流れた。CFOの後藤芳光は電話会見で、ソフトバンクが満期間際まで対応を引き延ばす理由は全くなく、借り換えは前倒しで行うと述べた。
ソフトバンクがやろうとしているのは、3年半、あるいは7年半の公募債で、1年物の短期債務を置き換えることだ。
目的はただ一つ、返済期限を先送りすること。
孫正義が引き受けたのは、実現まで10年以上かかるかもしれない最先端の株式。一方、支払いに使うのは、1年後に清算しなければならない硬直的な債務だ。
これは彼が最も得意とする戦法だ。天文学的な資金で確率をねじ伏せ、力ずくで奇跡を起こす。彼はかつて自らの投資スタイルを、釣り竿で釣るのではなく、大きな網で魚を捕るようなものだと例えた。
しかし大きな網にも、すくいきれない時がある。
かつてビジョン・ファンドはWeWorkに110億ドルを投じ、最終的に清算に追い込まれた。2023年度のソフトバンクの損失は320億ドルを超えた。たとえ代償が甚大でも、費やしたのは自己資本とファンドの持ち分であり、門の外に借金の取り立てに来るシンジケート団はいなかった。
評価額にぶら下がる導火線
長期的な技術ビジョンと目前のキャッシュプレッシャーを本当の意味で溶接したのは、8月5日に締結されたあのローンだ。
この取引は春先から水面下で綱引きが続いていた。ソフトバンクの当初の目標は100億ドルを借り入れることだったが、貸し手側には懸念が多かった。未上場で、しかもビジネスモデルがまだ閉じていない企業の株式評価を行うのは、リスクの測定が極めて難しい。交渉は一時暗礁に乗り上げ、融資額は60億ドルまで圧縮された。
7月になって孫正義が自ら動き、ソフトバンクグループが全額の法人保証を提供することを決めると、シンジケート団はようやく折れ、融資枠を100億ドルに戻した。
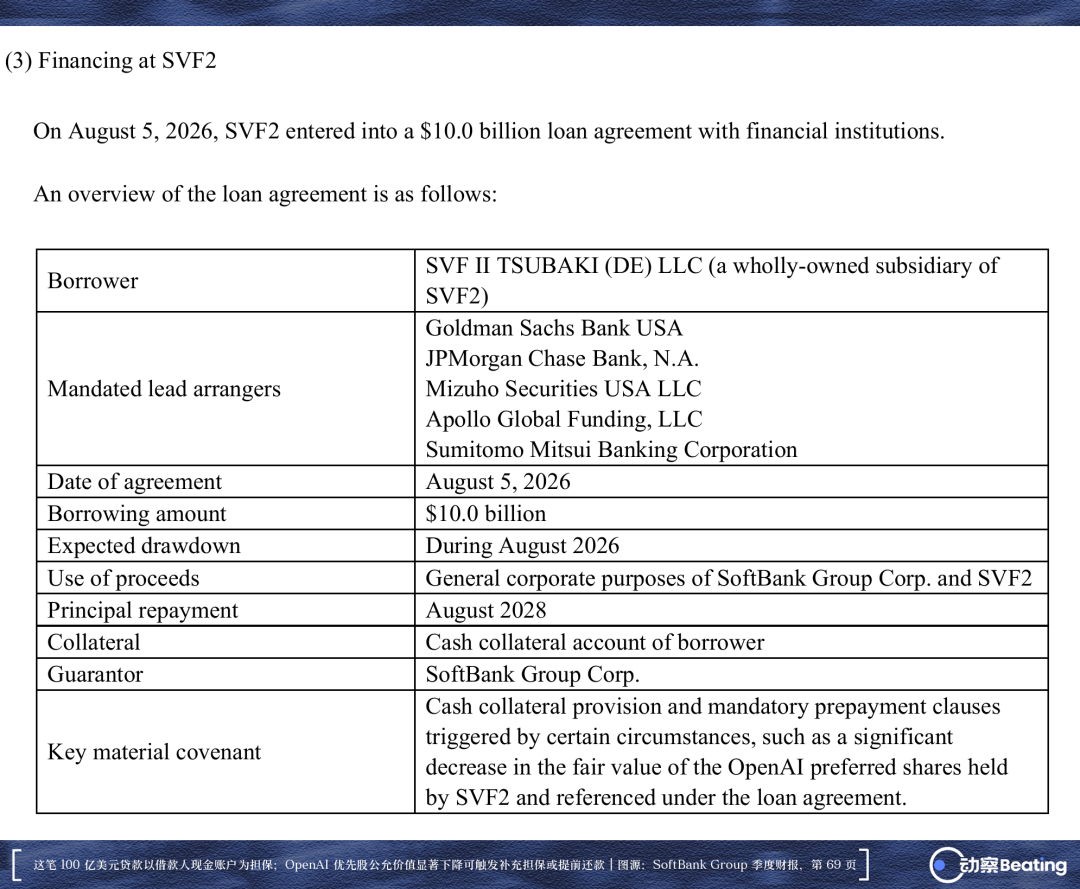
8月5日に正式調印。借入主体はデラウェア州登録のSVF II TSUBAKI (DE) LLC、ビジョン・ファンド2号の完全子会社で、期間は2年、2028年8月満期。主幹事の顔ぶれは厚く、ゴールドマン・サックス、JPモルガン、みずほ証券、アポロ、三井住友が名を連ねる。
この融資は交渉段階で提示されたスプレッドが一時425ベーシスポイントに達し、同時期にブリッジローン借り換えに使われた通常ローンより150ベーシスポイントも高かった。これはウォール街が流動性の低い未公開株式に課したリスクプレミアムだ。契約書に記載された資金使途は直接投資ではなく、ソフトバンクグループとビジョン・ファンド2号の一般事業目的、つまり日常の流動性運転資金だ。
外部メディアはこの取引を報じる際、たいてい慣例的に「ソフトバンクがOpenAI株を担保に100億ドルを借り入れた」と要約する。
しかし財務諸表にはまったく異なる構造が記録されている。契約上の法定担保は、最初から最後まで借入人名義の現金担保口座のみであり、OpenAIの株式は実際には一度も担保に差し入れられていない。
引き出しに閉じ込められたあの権益は、この仕組み全体の中で、張り詰めた引き金の役割を果たしている。契約には明確に定められている。契約が参照するOpenAI優先株の公正価値が著しく下落した場合、現金担保差入条項および強制的な期限前返済条項が発動される。
株式は銀行に渡っていないが、株式の値札は標的にされた。
評価額が目減りすれば、債権者はソフトバンクに対し、速やかに現金を担保口座に追加で差し入れるか、あるいは直接ローンの元利を回収する権利を持つ。そしてその局面で、ソフトバンクが金庫の底にしまった優先株には、依然として合法的な換金手段が一切ない。株式は渡していないのに、評価額は銀行がいつでも引ける引き金となった。
極めて危険だ。
2000年のインターネットバブル崩壊で、ソフトバンクの株価は9割下落した。その後、孫正義自身もソフトバンク株を担保に銀行から借金をしたことがあるが、担保に入れたのは彼個人名義の株式であり、損失は彼個人の勘定に限定され、グループには及ばなかった。
今回はまったく違う。株式自体は一枚も担保に出していないが、ソフトバンクの株価が、このローンの安全性を測る物差しとして銀行に使われている。かつて株価が下がっても、それは決算書上の数字が目減りするだけだった。今や株価が下がりすぎれば、ソフトバンクは直接現金を捻出して穴埋めすることを迫られる。
この点は、ソフトバンクがArm株を使って行っている別のマージンローンと比較すると、より明確になる。あちらはグループにとって非遡及型であり、銀行が損失を被ってもArm株にしか請求できない。一方、OpenAI向けのこのローンは、SBGが保証人であり、後藤が電話会見で述べた言葉を借りれば「SBGに対して遡及権がある」。LTV(ローン・トゥ・バリュー)を計算する際、この債務はソフトバンクグループの債務に全額算入され、一銭も調整されない。
言い換えれば、同じ100億ドルの借入でも、今回は銀行がソフトバンクグループのバランスシート全体を担保に要求しているのだ。
後藤は電話会見で、安全余裕は「十分すぎるほどある」と考えていると述べた。しかし契約条項は感覚に従ってはくれない。株価がいったん合意水準を下回れば、ソフトバンクは追証を差し入れるか、期限前返済に応じるしかない。
さらに厄介なのは、流動性がその場で凍結されることだ。本当に追証が必要になった日、ソフトバンクは現金を担保口座に振り込まなければならず、その金は瞬時に凍結され、新規投資にも、他の債務の返済にも使えなくなる。
待つことには金がかかる
株価が下がれば追証が必要になる。それは何か問題が起きた時にだけ生じる話だ。より日常的なコストは利息だ。この金が帳簿に載っている限り、利息は四半期ごとに増え続ける。
2026年4月から6月の3カ月間で、ソフトバンクグループとその資金調達子会社の利息支出は2816.5億円に達し、前年同期より1473億円増加した。為替レート150円で換算すると、約18.8億ドルに相当する。
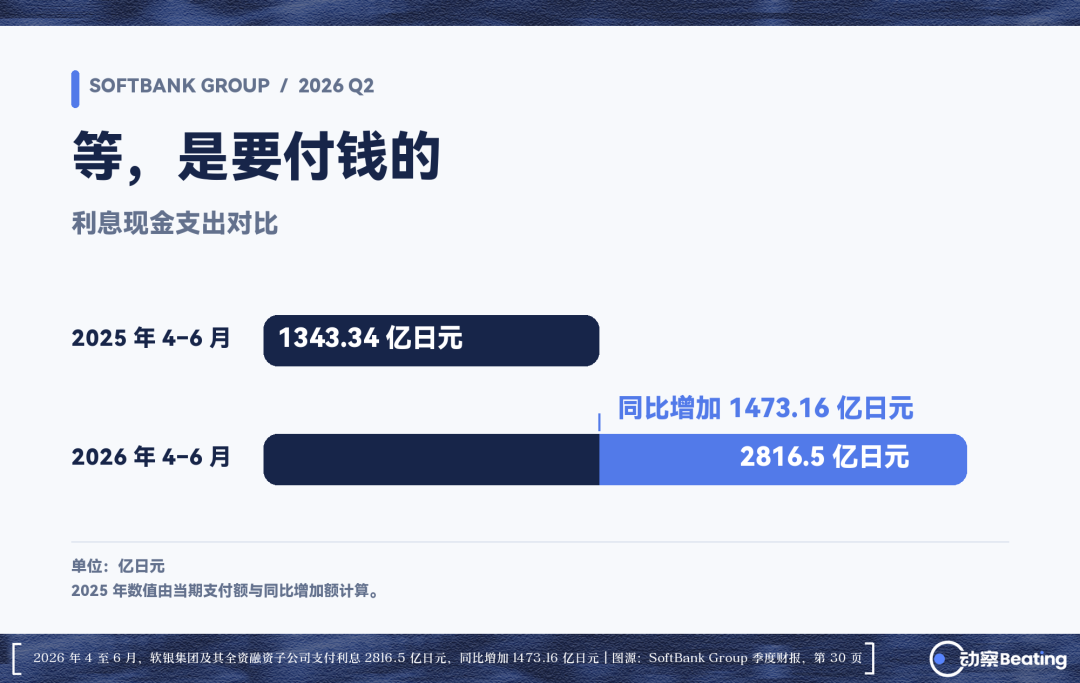
2025年12月に借り入れた115億ドルのArmマージンローン、2026年4月に引き出した200億ドルのブリッジローン、社債残高の増加、さらに世界的な金利上昇が重なった。いくつもの巨額の新規債務が積み重なり、利息は一段階跳ね上がった。
ソフトバンクがもともと期待していたのは、OpenAIが一刻も早く上場の鐘を鳴らし、株式を現金化して、この硬直的な債務に接続することだった。
しかしサム・アルトマンは9月、『Fortune』誌に対し、AIの安全性への懸念から、今上場するのは「時期尚早だ」と語った。
「時期尚早」というこの一言は、ソフトバンクの帳簿の上では、そのまま現金の支出に変わる。
ブリッジローンは2027年3月に迫り、評価額連動ローンは2028年8月に期限を迎える。100億ドルの債務が1年長引くだけで、金利8%で試算すれば、8億ドルの利息になる。
さらに難しいのは、OpenAI自身も止まれないことだ。
5年間で累計2780億ドルのキャッシュフローの穴は、年間に均せば550億ドル超。OpenAIのこの資金の燃やし方では、次々と資金調達を繰り返さなければ持ちこたえられない。
ソフトバンクは最も多くの金を注ぎ込んでいる当事者であり、自らが回収できるかどうかは、すべてOpenAIが上場までたどり着けるかどうかにかかっている。OpenAIの次のラウンドで資金が途切れれば、ソフトバンクがこれまで投じた分はすべてゼロになる。
だから助けないわけにはいかない。すでに借り出した金の利息を払い続ける一方で、次のラウンドの資金集めも続け、自分の投資を上場まで生かしておかなければならない。
切り札
これほど借金を重ねているのに、なぜウォール街はまだ数百億ドルを貸してくれるのか?
答えはArmだ。
英国ケンブリッジに本社を置くこのチップアーキテクチャ設計会社は、世界のスマートフォンプロセッサアーキテクチャの99%をほぼ独占している。2016年、孫正義はアリババ株の大量売却で320億ドルの現金をかき集め、同社を非公開化した。2023年秋に米国市場へ再上場した際には、AIチップが基盤となる計算能力のエネルギー効率に対して引き起こした熱狂的な需要に乗り、Armの株価は年内に約270%急騰し、時価総額は一時3000億ドルを突破した。
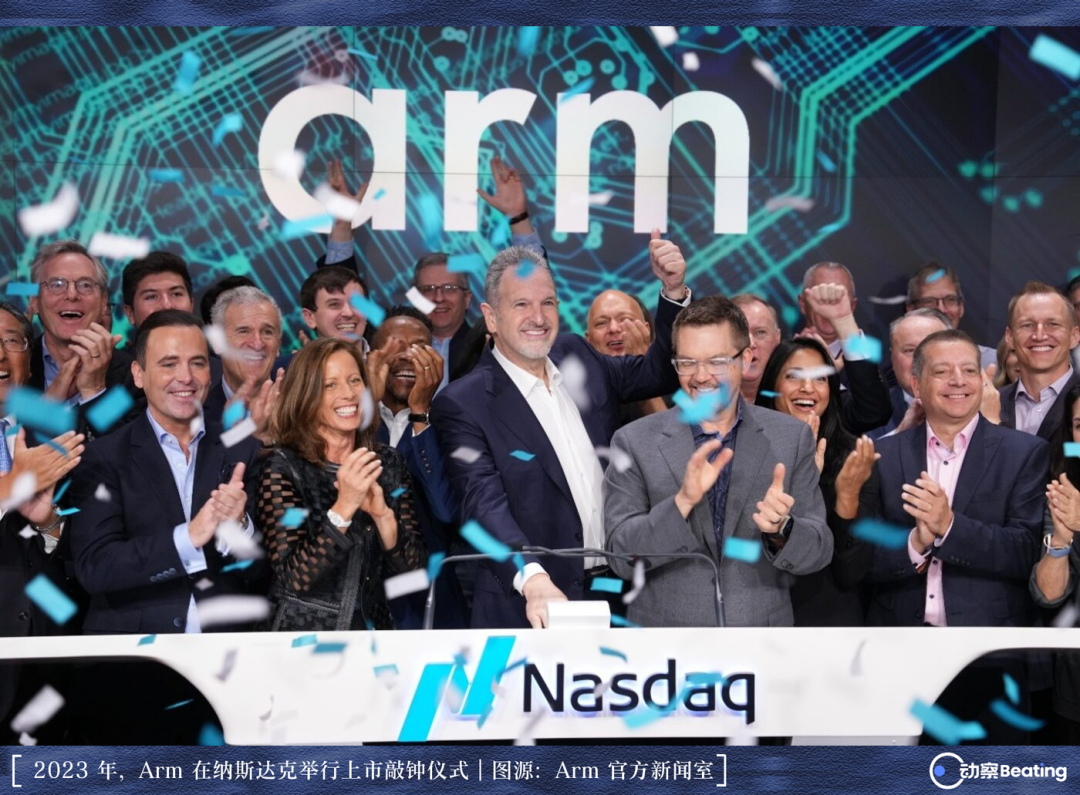
ソフトバンクは今もArmの株式の9割をしっかりと握っており、この資産がもたらす含み益は2200億ドルを超える。
銀行は大規模言語モデルがどれほど深遠かなど気にしない。彼らが認めるのは、ソフトバンクが握るハードカレンシーだけだ。
ソフトバンク経営陣が市場に示すのを最も好む指標がある。LTV(純負債を保有株式価値で割ったもの)で、借入が資産に占める割合を測る。今年3月から6月にかけて、この数字は17%から13%に低下した。表面的には、レバレッジは縮小したように見える。
しかしこれは数字のマジックにすぎない。
同じ期間に、ソフトバンクの純負債は実際には8.2兆円から10.8兆円に増加した。借金は減るどころか、2.6兆円も増えている。いわゆるレバレッジ低下は、純粋にArmの株価が急騰し、計算式の分母が大きくなっただけだ。
だが資産価値の上昇は現金の入金を意味しない。ソフトバンクの帳簿上の現金および現金同等物は増えるどころか、3.5兆円から2.3兆円に減少した。金は大量に流出し、OpenAIへの期日通りの投資払込に充てられ、旧債務の返済に充てられている。
この受動的に膨らんだ分母のおかげで、ソフトバンクは決算書の中で体面の良い安心感を描き出している。13%という水準はグループの内部レッドラインである25%からはまだ遠く、S&Pもこれに乗じて格付け見通しを「ネガティブ」から「安定的」に引き上げた。
しかしこれは、迫り来る返済のピークを覆い隠せない。
今後2年以内に、ソフトバンクには約1.5兆円の社債の償還が待っている。約90億ドルに相当し、来年と再来年にそれぞれ到来する。プライベートエクイティ大手のアポロも交渉中で、ビジョン・ファンド2号のNAVローンを54億ドルから90億ドルに拡大しようとしている。
ウォール街が今もソフトバンクの周りを離れないのは、そのバランスシートの最下層に、現金化可能な切り札であるArmがまだ眠っているからだ。
かつて英国とEUの規制当局がArmとNVIDIAの合併を阻止し、孫正義に残されたのは12.5億ドルの違約金だけだった。紆余曲折を経て、このチップ会社は今や彼の信用連鎖全体を支える最後の柱となった。
9月24日、この100億ドルの高リスク債の最終利率が決まる。この数字は、公開市場が孫正義に対して「あとどれだけOpenAIを待つのか」と突きつけた明確な値札だ。利率が高ければ高いほど、ウォール街がこの待機を危険に満ちていると見なしていることを示す。
9月29日に決済、10月1日に送金。そして、針は回り続ける。
彼はOpenAIの上場の鐘を待ち、債権者は彼が2027年3月に元利を返済するのを待つ。
金は待ってくれない。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。