


Antevisão da Citi para a FOMC: subida dos juros, mas não um novo ciclo de aperto
 Blockbeats
TL;DR
·A Citi prevê que a FOMC suba os juros em 25 pontos base esta semana, para 3,75%-4,00%, mas poderá haver alguns membros a defender a manutenção das taxas.
·Esta subida assemelha-se mais a um "aumento de gestão de risco"* do que ao início de um novo ciclo de subidas. Apesar de o PCE subjacente ter estado elevado recentemente, a Citi considera que existem perturbações pontuais e que o IPC subjacente já caiu para 2,4%, o valor mais baixo em cinco anos.
·O dot plot poderá sugerir mais uma subida de 25 pontos base ainda este ano, mas a avaliação da própria Citi é: após a subida desta semana, não haverá mais medidas este ano.
·A Citi prevê uma trajetória de taxas mais elevada e previsões de inflação mais baixas; o cenário base é uma subida única seguida de uma pausa prolongada, com novo corte de juros em junho de 2027.
Porquê subir agora: inflação de curto prazo e preços da energia aumentam a pressão sobre a política monetária
A Citi prevê que a Reserva Federal suba os juros em 25 pontos base na reunião desta semana, elevando o intervalo-alvo da taxa dos fundos federais de 3,50%-3,75% para 3,75%-4,00%.
Esta subida é impulsionada principalmente por vários fatores de curto prazo.
Em primeiro lugar, o PCE subjacente em termos mensais manteve-se elevado nos últimos dois meses. Em julho, o PCE subjacente subiu 0,25% em cadeia e, em agosto, 0,29%. Em segundo lugar, os preços da energia voltaram a subir e, juntamente com a reavaliação global de políticas dos bancos centrais mais hawkish, aumentaram a dificuldade de a Fed manter as taxas inalteradas esta semana.
Mas a Citi sublinha que estes dados não são suficientes para provar que a inflação subjacente nos EUA está a acelerar novamente.
Por exemplo, dos 0,25% de subida mensal do PCE subjacente em julho, cerca de 11 pontos base vieram das comissões de gestão de carteiras, um preço estimado que será revisto em baixa devido a alterações na metodologia; dos cerca de 0,29% de subida em agosto, cerca de 10 pontos base vieram de um aumento recorde dos preços dos tarifários de telemóvel.
Entretanto, o IPC subjacente homólogo, que reflete melhor as tendências gerais de preços, já caiu para 2,4%, o valor mais baixo em cinco anos. Embora os preços da energia tenham voltado a subir, não há ainda provas claras de que este choque se tenha transmitido aos preços no consumidor em geral.
Por outras palavras, a lógica da Citi não é: "a inflação está novamente fora de controlo → a Fed tem de retomar as subidas", mas sim: "alguns dados de inflação de curto prazo continuam quentes + risco energético acrescido → com o mercado de trabalho ainda estável, a Fed pode fazer uma subida preventiva".
O ponto-chave não é a subida, mas não ser um novo ciclo de subidas
Este é o aspeto mais relevante de todo o relatório.
A Citi considera que o presidente da Fed irá provavelmente descrever esta ação como uma "calibração", e não como o início de uma série de medidas hawkish.
A razão é que o mercado de trabalho dos EUA permanece estável. Neste contexto, mesmo que alguns membros hesitem quanto à subida, poderão aceitar uma subida de 25 pontos base de "gestão de risco": o impacto marginal na economia é limitado e, se a inflação continuar a cair ou o desemprego subir, esta subida pode ser revertida a qualquer momento.
Isto significa que o mercado precisa de distinguir dois conceitos completamente diferentes: "Fed hikes" não é igual a "hiking cycle is back".
Se a Fed, na conferência de imprensa, enfatizar decisões reunião a reunião, orientação futura limitada e evitar deliberadamente sugerir subidas consecutivas, então, mesmo que suba 25 pontos base esta semana, o sinal de política monetária poderá não ser tão hawkish como parece.
A Citi chega mesmo a considerar que "subida + comunicação dovish" poderá ajudar o comité a obter aprovação por unanimidade. O resultado final poderá ser unânime ou poderá haver no máximo dois votos a favor da manutenção das taxas.
Dot plot ainda hawkish: poderá abrir espaço para mais uma subida este ano
Este é o ponto que merece ser destacado isoladamente neste relatório.
A Citi prevê que, como restam apenas duas reuniões da FOMC este ano, a maioria dos membros distribuirá as suas projeções em duas opções: ou não agir mais este ano, ou subir mais 25 pontos base.
Apenas uma minoria poderá apoiar subidas consecutivas em outubro e dezembro. Assim, a mediana do dot plot para o final de 2026 poderá mostrar: após esta semana, haverá mais uma subida de 25 pontos base este ano.
Mas esta não é a avaliação base da própria Citi.
A Citi prevê que os próximos dados de inflação serão relativamente moderados, pelo que não haverá mais subidas em outubro e dezembro; entrando em 2027, devido a possíveis dados de inflação subjacente elevados devido a fatores sazonais no início do ano, a Fed também não cortará imediatamente, esperando até junho de 2027 para retomar os cortes.
Portanto, existem aqui duas trajetórias:
·Dot plot da Fed: +25 pontos base esta semana → possível +25 pontos base ainda este ano
·Previsão da Citi: +25 pontos base esta semana → pausa → corte em junho de 2027
Se o resultado da reunião for este, o que o mercado realmente precisa de avaliar não é "se haverá subida esta semana", mas se deve acreditar no sinal de mais subidas do dot plot ou acreditar que a inflação continuará a cair e acabará por anular a segunda subida.
SEP vira dovish: taxas sobem, previsões de inflação descem
A Citi prevê que a componente macro do Resumo das Projeções Económicas (SEP) será globalmente mais dovish.
A previsão de crescimento do PIB para 2026 deverá manter-se inalterada em 2,2%; a previsão de taxa de desemprego poderá ser revista em baixa de 4,3% em junho para 4,2%.
O mais relevante é a inflação.
A Citi prevê que a previsão de inflação PCE para 2026 possa ser revista em baixa de 3,6% para 3,4%, e o PCE subjacente de 3,3% para 3,1%. Ou seja, mesmo que a Fed opte por subir os juros, a sua avaliação das perspetivas de inflação poderá ser mais otimista do que há três meses.
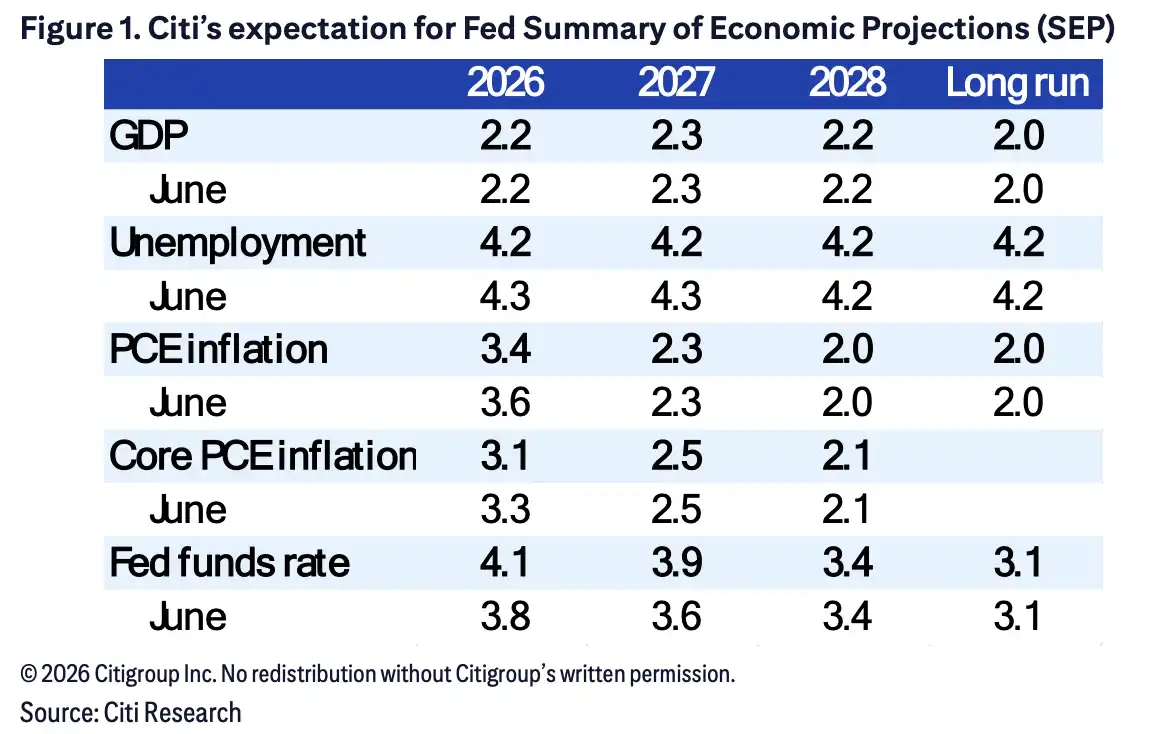
O gráfico mostra de forma mais intuitiva esta combinação contraditória: a Citi prevê que a previsão da taxa dos fundos federais para o final de 2026 suba de 3,8% em junho para 4,1%, e para 2027 de 3,6% para 3,9%; mas, ao mesmo tempo, a previsão do PCE subjacente para 2026 desce de 3,3% para 3,1%.
Isto pode ser entendido como: a Fed adota taxas mais elevadas no curto prazo para gerir o risco de inflação, mas não revê em alta a avaliação da inflação de médio e longo prazo.
Cenário base da Citi: uma subida, pausa longa, novo corte em junho de 2027
Portanto, este relatório não pode ser resumido simplesmente como "a Citi está otimista quanto a subidas".
A formulação mais precisa é: a Citi considera que a subida desta semana se tornou uma ação razoável de gestão de risco, mas não acredita que a economia dos EUA esteja a entrar novamente numa fase que exija um aperto monetário contínuo.
O que realmente determinará a trajetória política continuam a ser três fatores: se a inflação subjacente continua a cair, se o aumento dos preços da energia se transmite efetivamente aos serviços e bens essenciais, e se o mercado de trabalho se mantém estável.
Se a inflação subjacente continuar a arrefecer, a subida desta semana poderá acabar por ser um ajustamento político isolado; se o emprego se deteriorar e a inflação cair mais rapidamente, a Citi considera que os cortes poderão até ocorrer antes de junho de 2027. Inversamente, se a inflação sazonal do início do ano voltar a ser mais forte, as taxas elevadas poderão manter-se por mais tempo.
Assim, para esta FOMC, os 25 pontos base em si poderão não ser a maior variável. O que realmente merece ser transacionado pelo mercado é como Powell/o presidente define esta subida e se a "próxima subida" no dot plot é uma orientação política efetiva ou apenas uma opção mantida em aberto.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.