


Goldman Sachs lạc quan về vàng: Tăng lãi suất không cản nổi, mục tiêu 5.400 USD vào năm 2027!
 Panewslab
Tác giả: Đổng Tĩnh
Goldman Sachs kiên định duy trì mục tiêu giá vàng 5.400 USD vào cuối năm 2027, cho rằng hoạt động mua vàng của ngân hàng trung ương và lo ngại tài khóa tạo nền tảng vững chắc. Tăng lãi suất chỉ kìm hãm đà tăng trong ngắn hạn, giá trị hợp lý cuối năm có thể lên tới 4.650 USD, đồng thời cảnh báo rủi ro ép giá lên và biến động.
Tác động tăng lãi suất hạn chế: Việc thắt chặt của Fed tuy làm chậm nhịp tăng ngắn hạn, nhưng mục tiêu cuối cùng không đổi. Dự báo giá trị hợp lý cuối năm 2026 được điều chỉnh xuống 4.650 USD, vẫn cao hơn giá hiện tại, và việc tăng lãi suất phần lớn đã được thị trường hấp thụ.
Động lực cốt lõi từ ngân hàng trung ương: Mua vàng của ngân hàng trung ương là nguyên nhân chính của thị trường tăng giá dài hạn, mô hình cho thấy lượng mua trung bình hàng tháng đạt 91 tấn, tăng hơn 5 lần so với trước năm 2022. Goldman Sachs nâng dự báo nhu cầu 2026-2027 lên trung bình 60 tấn/tháng.
Quyền chọn mua hỗ trợ: Lượng nắm giữ quyền chọn mua vàng gấp ba lần trung bình lịch sử, phản ánh lo ngại của thị trường về tài khóa các nước G10. Hoạt động phòng hộ của nhà tạo lập thị trường có thể khuếch đại cơ học đà tăng, đẩy giá vàng vượt dự báo.
Cảnh báo rủi ro: Chính sách diều hâu cực đoan có thể khiến giá vàng giảm ngắn hạn xuống 4.070 USD; trước bầu cử giữa kỳ Mỹ, dòng tiền trú ẩn an toàn có thể đẩy giá vàng tăng 5%, nhưng sau bầu cử có thể xảy ra bán tháo mạnh.
Mặc dù Fed vừa công bố tăng lãi suất và các nhà kinh tế của Goldman Sachs dự kiến sẽ tăng lãi suất lần nữa vào tháng 10, nhóm nghiên cứu hàng hóa toàn cầu của Goldman Sachs vẫn kiên định duy trì mục tiêu giá vàng 5.400 USD vào cuối năm 2027 không đổi.
Theo thông tin từ bàn giao dịch theo xu hướng, trong báo cáo nghiên cứu kim loại quý mới nhất ngày 18 tháng 9, Goldman Sachs đã gửi tín hiệu rõ ràng tới thị trường: chính sách thắt chặt chỉ làm chậm nhịp tăng ngắn hạn của vàng, tuyệt đối không chấm dứt xu hướng tăng dài hạn. Áp lực tăng lãi suất ngắn hạn phần lớn đã được thị trường hấp thụ, vàng vẫn còn dư địa tăng.
Báo cáo cho biết, hiện tại, làn sóng mua vàng cơ cấu của các ngân hàng trung ương toàn cầu và nhu cầu quyền chọn mua do lo ngại về tính bền vững tài khóa của các nước G10 đang tạo nền tảng cực kỳ vững chắc cho giá vàng.
Goldman Sachs dự kiến, giá trị hợp lý của vàng cuối năm nay sẽ đạt 4.650 USD/ounce (cao hơn đáng kể so với giá giao ngay hiện tại khoảng 4.350 USD). Ngoài ra, nhà đầu tư cần hết sức cảnh giác với rủi ro tăng giá cơ học (ép giá lên) có thể phát sinh từ hành vi phòng hộ của các nhà giao dịch trên thị trường quyền chọn, cũng như biến động đầu cơ mạnh trước và sau bầu cử giữa kỳ Mỹ.
Tác động tăng lãi suất hạn chế: Lộ trình gần đây chậm lại, mục tiêu cuối cùng không đổi
Goldman Sachs chỉ rõ trong báo cáo rằng, mặc dù Fed công bố tăng lãi suất lần đầu tiên trong ba năm và các nhà kinh tế của Goldman Sachs dự kiến sẽ tăng lãi suất thêm một lần vào tháng 10, mục tiêu giá vàng cuối cùng 5.400 USD/ounce vào cuối năm 2027 vẫn không đổi.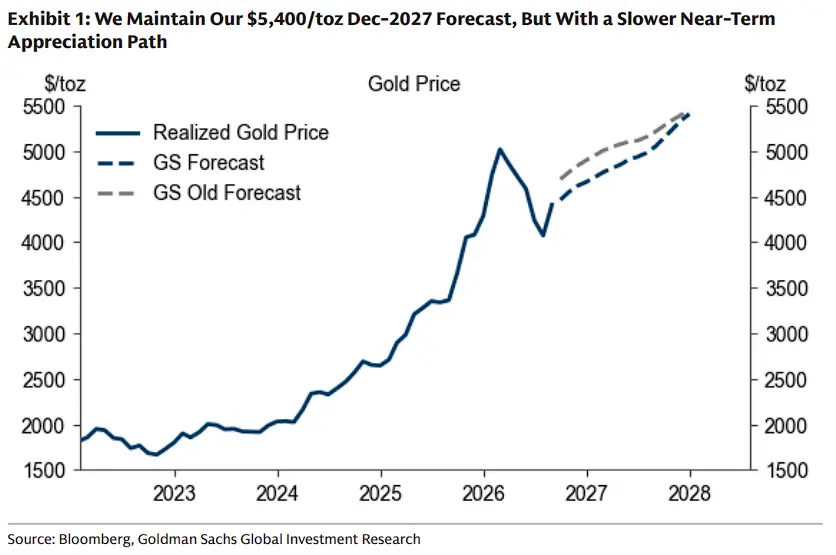
Logic đánh giá của Goldman Sachs là: tác động của việc thắt chặt chính sách tiền tệ sẽ chủ yếu thể hiện ở việc làm chậm lộ trình tăng giá gần đây của vàng, chứ không phải hạ thấp giá cuối cùng. Các nhà kinh tế của Goldman Sachs dự kiến Fed sẽ thực hiện ba lần cắt giảm lãi suất từ tháng 9 năm 2027 đến tháng 3 năm 2028, dự báo lãi suất cuối cùng duy trì ở mức 3,25%-3,5% không đổi.
Chính vì vậy, Goldman Sachs đã hạ dự báo giá trị hợp lý của vàng cuối năm 2026 từ 4.900 USD/ounce xuống 4.650 USD/ounce, nhưng con số này vẫn cao hơn đáng kể so với giá giao ngay hiện tại khoảng 4.350 USD/ounce. Báo cáo đồng thời chỉ ra rằng, việc thắt chặt chính sách tiền tệ dự kiến phần lớn đã được nhu cầu ETF hấp thụ, điều này có nghĩa là tác động kìm hãm biên của lãi suất tăng đối với giá vàng đang suy yếu.
Mua vàng của ngân hàng trung ương: Động lực cơ cấu cốt lõi nhất của thị trường vàng tăng giá
Báo cáo của Goldman Sachs xác định hoạt động mua vàng liên tục của ngân hàng trung ương là yếu tố cơ cấu chính thúc đẩy logic tăng giá vàng, đóng góp phần lớn trong mức tăng khoảng 23% dự kiến đến cuối năm 2027.
Mô hình theo dõi thời gian thực (Nowcast) về mua vàng của ngân hàng trung ương của Goldman Sachs cho thấy, tốc độ mua vàng hiện tại của các ngân hàng trung ương khoảng 91 tấn/tháng (trung bình ba tháng đã điều chỉnh theo mùa), vượt xa mức trung bình lịch sử 17 tấn/tháng trước năm 2022, tăng hơn 5 lần.
Dựa trên xu hướng tăng tốc này, Goldman Sachs đã nâng giả định nhu cầu của ngân hàng trung ương:
Dự báo trước đây: 50 tấn/tháng năm 2026, 40 tấn/tháng năm 2027
Dự báo mới nhất: trung bình 60 tấn/tháng giai đoạn 2026-2027
Goldman Sachs cho rằng, nhu cầu đa dạng hóa dự trữ của các ngân hàng trung ương toàn cầu được kích hoạt bởi sự kiện tài sản của Ngân hàng Trung ương Nga bị đóng băng năm 2022 là sự thay đổi mang tính cơ cấu chứ không phải chu kỳ, và các cuộc trao đổi gần đây với nhiều ngân hàng trung ương cũng xác nhận nhu cầu mạnh mẽ liên tục đối với vàng.
Nhu cầu quyền chọn mua bền bỉ, hỗ trợ thêm cho giá vàng
Báo cáo đặc biệt chú ý đến động thái của thị trường quyền chọn mua vàng. Lượng nắm giữ quyền chọn mua vàng hiện tại khoảng gấp ba lần trung bình lịch sử, và sau khi Fed tăng lãi suất cùng cuộc họp báo tương đối diều hâu, mức nắm giữ này thể hiện sự bền bỉ khác thường.
Goldman Sachs giải thích hiện tượng này là: lo ngại của thị trường về tính bền vững tài khóa của các nước G10 tiếp tục hỗ trợ nhu cầu sử dụng vàng như công cụ phòng hộ chính sách vĩ mô.
Đáng chú ý, mục tiêu giá 5.400 USD của Goldman Sachs giả định mức nắm giữ quyền chọn mua hiện tại duy trì tương đối ổn định (hợp đồng mở ròng quyền chọn mua GLD khoảng 2,3 triệu hợp đồng), và không đưa hiệu ứng khuếch đại giá bổ sung từ việc tăng thêm vị thế quyền chọn mua vào dự báo cơ sở.
Goldman Sachs ước tính, ở mức nắm giữ khoảng 2,3 triệu hợp đồng hiện tại, mỗi 100 tấn nhu cầu chắc chắn tăng thêm sẽ làm giá vàng tăng khoảng 6,8%, trong khi ở điều kiện nắm giữ bình thường con số này chỉ khoảng 2% — điều này có nghĩa là hành vi phòng hộ của nhà tạo lập thị trường có thể khuếch đại cơ học đà tăng của giá vàng, đẩy giá vàng vượt đáng kể so với dự báo cơ sở của Goldman Sachs.
Cảnh báo rủi ro đuôi: Lộ trình diều hâu cực đoan và hiệu ứng "phòng chờ" trước bầu cử
Goldman Sachs nêu rõ hai kịch bản có thể gây ra điều chỉnh giảm trong báo cáo nghiên cứu:
Rủi ro giảm giá (kịch bản diều hâu cực đoan): Nếu Fed tăng lãi suất thêm ba lần ngoài dự kiến trước cuối năm và ám chỉ lãi suất cuối cùng cao hơn, sự nghi ngờ của thị trường về tính độc lập của ngân hàng trung ương các nước phát triển có thể giảm bớt, dẫn đến việc đóng bớt một phần nhu cầu phòng hộ vĩ mô.
Cộng với việc bán ròng của các nhà đầu tư ETF nhạy cảm với lãi suất, giá vàng có thể giảm ngắn hạn xuống đáy khoảng 4.070 USD/ounce. Tuy nhiên, nhờ hoạt động mua vàng liên tục của ngân hàng trung ương không ngừng nâng mức sàn giá, giá vàng sẽ dần phục hồi lên khoảng 4.200 USD/ounce vào cuối năm 2026.
Biến động sự kiện (hiệu ứng "phòng chờ" của bầu cử giữa kỳ Mỹ): Dòng tiền đầu cơ thường coi vàng là tài sản "phòng chờ" trú ẩn an toàn trước các sự kiện lớn có kết quả không chắc chắn.
Goldman Sachs chỉ ra rằng, trước bầu cử giữa kỳ Mỹ, việc xây dựng vị thế đầu cơ có thể khiến giá vàng tăng tạm thời khoảng 5% (giả định vị thế ròng của quỹ quản lý cao hơn hiện tại khoảng 250 tấn, đạt phân vị 90 kể từ năm 2014 là 685 tấn). Tuy nhiên, một khi kết quả bầu cử được xác định, dòng tiền tái phân bổ, giá vàng có thể bị bán tháo mạnh, hiện tượng này đã từng xảy ra sau Brexit năm 2016 và bầu cử tổng thống Mỹ năm 2024.
Nội dung này chỉ mang tính chất tham khảo và cung cấp thông tin, không phải lời khuyên đầu tư liên quan đến BTCC. BTCC luôn cố gắng cung cấp thông tin chính xác, nhưng không đảm bảo tuyệt đối về tính xác thực, độ chính xác hoặc bản quyền nội dung trên.