


Goldman Sachs reste haussier sur l’or : les hausses de taux ne l’arrêteront pas, objectif de 5 400 $ en 2027
 Panewslab
Auteur : Dong Jing
Goldman Sachs maintient fermement son objectif de 5 400 $ pour l’or fin 2027, estimant que les achats des banques centrales et les inquiétudes budgétaires constituent un plancher solide. Les hausses de taux ne freinent la progression qu’à court terme, avec une juste valeur de 4 650 $ en fin d’année, tout en signalant des risques de short squeeze et de volatilité.
Impact limité des hausses de taux : bien que le resserrement de la Fed ralentisse le rythme de hausse à court terme, l’objectif final reste inchangé. La juste valeur fin 2026 est révisée à la baisse à 4 650 $, toujours supérieure au prix actuel, et les hausses de taux sont déjà largement intégrées par le marché.
Le moteur principal vient des banques centrales : les achats d’or des banques centrales sont la cause principale du marché haussier à long terme. Le modèle montre des achats mensuels moyens de 91 tonnes, soit plus de cinq fois plus qu’avant 2022. Goldman Sachs relève ses prévisions de demande 2026-2027 à 60 tonnes par mois en moyenne.
Les options d’achat apportent un soutien : les positions ouvertes sur options d’achat sur l’or représentent trois fois la moyenne historique, reflétant les inquiétudes du marché sur les finances des pays du G10. La couverture des teneurs de marché pourrait amplifier mécaniquement la hausse et pousser l’or au-delà des prévisions.
Avertissement sur les risques : une politique extrêmement hawkish pourrait faire chuter l’or à 4 070 $ à court terme ; avant les élections de mi-mandat américaines, les flux refuge pourraient faire monter l’or de 5 %, mais de fortes ventes pourraient suivre après le scrutin.
Bien que la Réserve fédérale vienne d’annoncer une hausse des taux et que les économistes de Goldman Sachs s’attendent à une nouvelle hausse en octobre, l’équipe de recherche mondiale sur les matières premières de Goldman Sachs maintient fermement son objectif de 5 400 $ pour l’or fin 2027.
Selon le média Zhuifeng, Goldman Sachs a envoyé un signal clair au marché dans sa dernière note sur les métaux précieux du 18 septembre : le resserrement monétaire ne fera que ralentir le rythme de hausse à court terme de l’or, sans jamais mettre fin à sa tendance haussière de long terme. La pression des hausses de taux à court terme a déjà été largement intégrée par le marché, et l’or conserve un potentiel de hausse.
Le rapport indique qu’actuellement, la vague structurelle d’achats d’or des banques centrales mondiales et la demande d’options d’achat suscitée par les inquiétudes sur la soutenabilité budgétaire des pays du G10 construisent un plancher extrêmement solide pour le prix de l’or.
Goldman Sachs prévoit que la juste valeur de l’or atteindra 4 650 $ l’once d’ici la fin de l’année (nettement au-dessus du prix au comptant actuel d’environ 4 350 $). En outre, les investisseurs doivent être très vigilants face au risque de hausse mécanique (short squeeze) lié aux couvertures des teneurs de marché sur le marché des options, ainsi qu’à la volatilité spéculative intense autour des élections de mi-mandat américaines.
Impact limité des hausses de taux : trajectoire récente ralentie, objectif final inchangé
Goldman Sachs indique clairement dans son rapport que, bien que la Fed ait annoncé sa première hausse de taux en trois ans et que les économistes de Goldman Sachs s’attendent à une hausse supplémentaire en octobre, l’objectif final de 5 400 $ l’once pour l’or fin 2027 reste inchangé.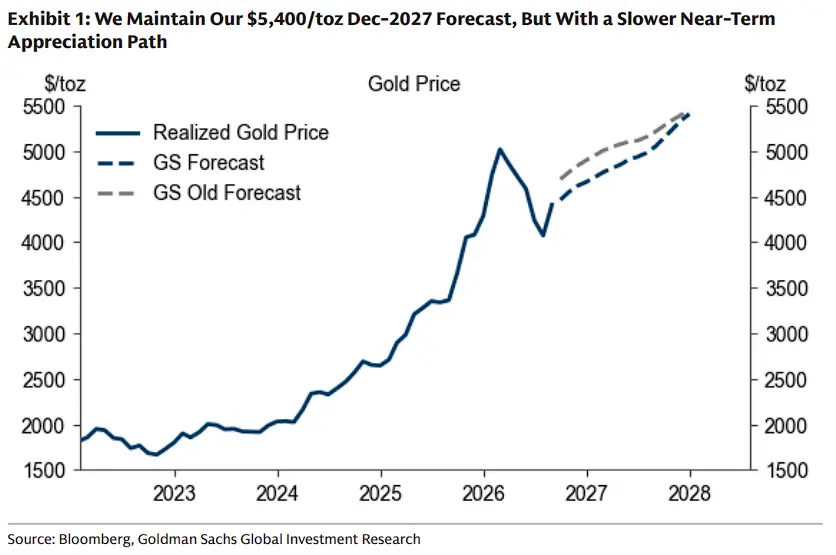
La logique de Goldman Sachs est la suivante : l’impact du resserrement monétaire se manifestera principalement par un ralentissement de la trajectoire de hausse récente de l’or, et non par une baisse du prix final. Les économistes de Goldman Sachs prévoient que la Fed procédera à trois baisses de taux entre septembre 2027 et mars 2028, avec un taux terminal maintenu à 3,25 %-3,5 %.
C’est pourquoi Goldman Sachs abaisse sa prévision de juste valeur de l’or fin 2026 de 4 900 $ l’once à 4 650 $ l’once, un chiffre qui reste nettement supérieur au prix au comptant actuel d’environ 4 350 $ l’once. Le rapport souligne également que le resserrement monétaire attendu a déjà été largement intégré par la demande d’ETF, ce qui signifie que l’effet marginal de la hausse des taux sur le prix de l’or s’atténue.
Achats d’or des banques centrales : le moteur structurel le plus important du marché haussier de l’or
Le rapport de Goldman Sachs qualifie les achats continus d’or des banques centrales de principal moteur structurel de la logique haussière sur l’or, contribuant à l’essentiel de la hausse attendue d’environ 23 % d’ici fin 2027.
Le modèle de suivi en temps réel des achats d’or des banques centrales de Goldman Sachs (Nowcast) montre que le rythme actuel des achats des banques centrales est d’environ 91 tonnes par mois (moyenne sur trois mois corrigée des variations saisonnières), largement supérieur à la moyenne historique de 17 tonnes par mois avant 2022, soit une hausse de plus de cinq fois.
Sur la base de cette tendance à l’accélération, Goldman Sachs relève ses hypothèses de demande des banques centrales :
Prévision précédente : 50 tonnes par mois en 2026, 40 tonnes par mois en 2027
Dernière prévision : 60 tonnes par mois en moyenne sur 2026-2027
Goldman Sachs estime que le besoin de diversification des réserves des banques centrales mondiales, déclenché par le gel des actifs de la banque centrale russe en 2022, est un changement structurel et non cyclique, et les échanges récents avec plusieurs banques centrales confirment leur demande forte et continue d’or.
Une demande d’options d’achat très résiliente, qui apporte un soutien supplémentaire au prix de l’or
Le rapport s’intéresse particulièrement à la dynamique du marché des options d’achat sur l’or. Actuellement, les positions ouvertes sur options d’achat sur l’or représentent environ trois fois la moyenne historique, et après la hausse des taux de la Fed et une conférence de presse relativement hawkish, ce niveau de positions fait preuve d’une résilience inhabituelle.
Goldman Sachs interprète ce phénomène ainsi : les inquiétudes du marché sur la soutenabilité budgétaire des pays du G10 soutiennent en permanence la demande d’or comme outil de couverture contre les politiques macroéconomiques.
Il est à noter que l’objectif de 5 400 $ de Goldman Sachs suppose que le niveau actuel des positions ouvertes sur options d’achat reste à peu près stable (environ 2,3 millions de contrats d’options d’achat nettes ouvertes sur GLD), et n’intègre pas dans la prévision de base l’effet d’amplification supplémentaire sur les prix d’une augmentation des positions sur options d’achat.
Goldman Sachs calcule qu’au niveau actuel d’environ 2,3 millions de contrats, chaque augmentation de 100 tonnes de demande convaincue entraîne une hausse du prix de l’or d’environ 6,8 %, alors qu’en conditions normales de positions, ce chiffre n’est que d’environ 2 % — ce qui signifie que les couvertures des teneurs de marché pourraient amplifier mécaniquement la hausse du prix de l’or, poussant le prix nettement au-delà de la prévision de base de Goldman Sachs.
Avertissement sur les risques extrêmes : trajectoire extrêmement hawkish et effet de « salle d’attente » avant les élections
Goldman Sachs signale clairement dans sa note deux scénarios susceptibles de provoquer un repli :
Risque de baisse (scénario extrêmement hawkish) : si la Fed procède d’ici la fin de l’année à trois hausses de taux supplémentaires au-delà des attentes et laisse entrevoir un taux terminal plus élevé, les doutes du marché sur l’indépendance des banques centrales des pays développés pourraient s’estomper, entraînant une liquidation partielle des positions de couverture macroéconomique.
Combiné aux ventes nettes des détenteurs d’ETF sensibles aux taux, le prix de l’or pourrait chuter à court terme jusqu’à un plancher d’environ 4 070 $ l’once. Toutefois, grâce aux achats continus des banques centrales qui relèvent sans cesse le plancher des prix, l’or se redressera progressivement jusqu’à environ 4 200 $ l’once fin 2026.
Volatilité événementielle (effet de « salle d’attente » des élections de mi-mandat américaines) : les capitaux spéculatifs ont tendance à utiliser l’or comme actif refuge de « salle d’attente » avant des événements majeurs à l’issue incertaine.
Goldman Sachs souligne que avant les élections de mi-mandat américaines, les prises de position spéculatives pourraient faire temporairement monter le prix de l’or d’environ 5 % (en supposant des positions nettes des fonds de gestion supérieures d’environ 250 tonnes au niveau actuel, atteignant le 90e percentile depuis 2014, soit 685 tonnes). Cependant, une fois le résultat des élections connu, le redéploiement des capitaux pourrait provoquer de fortes ventes sur l’or, un phénomène déjà observé après le Brexit de 2016 et l’élection présidentielle américaine de 2024.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.