


Masayoshi Son emprunte à nouveau 10 milliards de dollars et 1 milliard d'euros pour continuer à miser sur OpenAI
 Blockbeats
Titre original : « Masayoshi Son emprunte à nouveau, 10 milliards de dollars pour continuer à miser sur OpenAI »
Auteur original : 動察Beating
Masayoshi Son a de nouveau emprunté.
Cette fois, 10 milliards de dollars, plus 1 milliard d'euros, le tout pour acheter OpenAI.
Le 21 septembre, Reuters a exhumé le dernier document d'émission obligataire de SoftBank. Citigroup et JPMorgan figurent côte à côte dans la colonne des teneurs de livres, chargés de placer ces titres à haut risque sur le marché public. La note de crédit de SoftBank reste à BB+, une appellation plus flatteuse pour des obligations à haut rendement, autrement dit des obligations de pacotille.
Le calendrier de l'émission est très serré : le taux sera fixé le 24 septembre, les fonds crédités le 29, puis, dès le 1er octobre, la somme devra être transférée intégralement sur le compte d'OpenAI. Il s'agit de la troisième tranche d'investissement convenue entre les deux parties.
Plus de dix milliards de dollars ne feront que transiter par les comptes de SoftBank, où ils ne resteront que deux jours.
Un fou de technologie qui prétend voir trente ans en avant calcule désormais sa trésorerie au jour le jour.
Autrefois, il ne se pressait jamais ainsi pour conclure de grandes affaires. En 1999, lorsqu'il a rencontré Jack Ma, il a investi 20 millions de dollars. À l'époque, tout le monde le prenait pour un fou, mais il utilisait ses propres liquidités, gagnait ou perdait seul, et pouvait attendre quinze ans.
À cette époque, le temps était son allié.
Aujourd'hui, tout s'est inversé. En apparence, il déploie toujours le grand récit du changement du monde ; en coulisses, il court contre le calendrier avant chaque échéance de remboursement.
Des jetons enfermés dans un tiroir
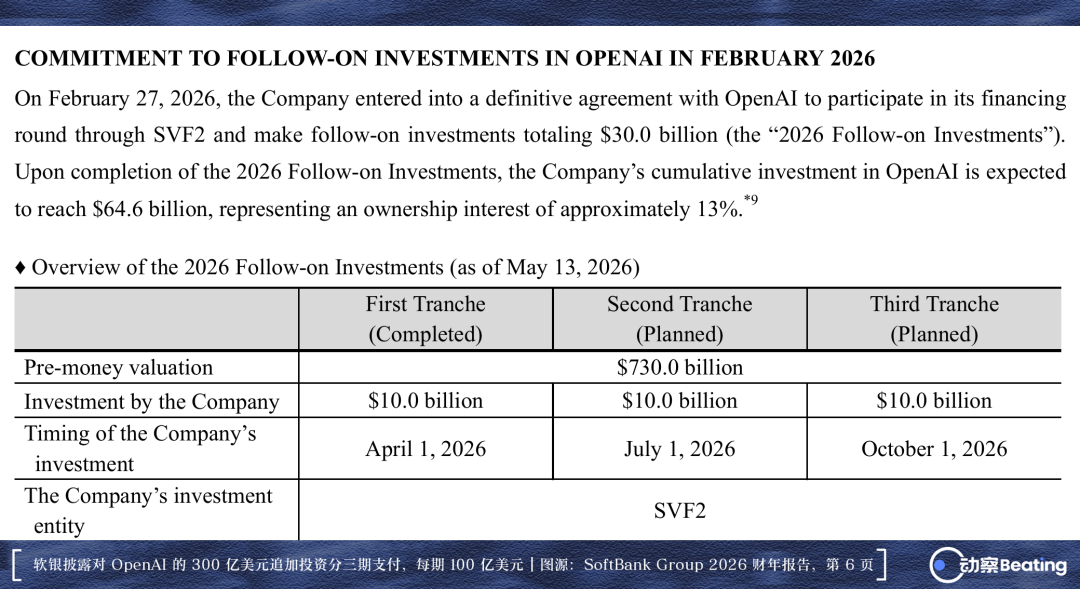
Le 27 février, SoftBank et OpenAI ont signé l'accord définitif.
L'investissement supplémentaire total de 30 milliards de dollars a été divisé en trois tranches de 10 milliards de dollars chacune, à verser successivement les 1er avril, 1er juillet et 1er octobre. Une fois le dernier versement effectué, les liquidités injectées par SoftBank dans cette entreprise atteindront 64,6 milliards de dollars, soit environ 13 % du capital.
64,6 milliards de dollars, c'est le double de ce que SoftBank a déboursé en 2016 pour acquérir Arm.
Dans ce tour, la valorisation pré-money d'OpenAI a grimpé à 730 milliards de dollars, laissant loin derrière la capitalisation boursière de SoftBank Group elle-même. Le paiement échelonné est le fruit d'un compromis : OpenAI sécurise ses ressources pour les trois prochains semestres, SoftBank s'accorde une marge de respiration.
Mais le prix à payer, c'est que tous les trois mois, SoftBank doit réunir à nouveau 10 milliards de dollars auprès des institutions financières.
Ce qui a décidé Masayoshi Son, c'est un document de présentation destiné aux grands investisseurs.
Le document montre qu'OpenAI prévoit un chiffre d'affaires de 36 milliards de dollars en 2026, qui grimpera à 350 milliards de dollars d'ici 2030, soit un total cumulé de 840 milliards de dollars sur cinq ans. Le méga-financement de 122 milliards de dollars bouclé en mars a porté sa valorisation à 852 milliards de dollars. Son concurrent Anthropic prépare son introduction en Bourse, et Masayoshi Son, les yeux rivés sur cette valorisation qui enfle à toute vitesse, est convaincu d'avoir décroché la place la plus cruciale de l'ère de la superintelligence.
Mais derrière ce document se cachent des gouffres sans fond.
Le même document prévoit qu'entre 2026 et 2030, le flux de trésorerie disponible négatif d'OpenAI s'accumulera à 278 milliards de dollars. Rien que les dépenses d'infrastructure de calcul et de centres de données engloutiront 856 milliards de dollars, un poste unique qui dépasse à lui seul la totalité des revenus estimés sur cinq ans.
Chaque étape de l'itération technologique saigne par dizaines de milliards.
C'est précisément pour cela qu'OpenAI a besoin de Masayoshi Son. Une entreprise aux ambitions démesurées mais qui perd continuellement du sang a urgemment besoin d'un acheteur prêt à avancer des fonds sur le crédit de tout un conglomérat.
L'actif que SoftBank a obtenu en échange est pour l'instant un actif illiquide.
L'accord stipule clairement que toutes les actions souscrites sont des actions privilégiées, non convertibles en actions librement négociables avant l'introduction en Bourse. Hors marché, pratiquement aucune institution n'a l'appétit pour reprendre des dizaines de milliards de dollars de titres. Converties en 64,6 milliards de dollars de certificats de détention, ces actions ne sont, avant la véritable cotation, qu'une pile de papiers enfermés dans un coffre-fort.
Masayoshi Son n'est pas étranger à l'attente.
En 1995, son pari sur Yahoo! lui a valu une plus-value latente de plus de trois cents fois, le propulsant brièvement au rang d'homme le plus riche du monde ; les 20 millions de dollars investis dans Alibaba sont restés sous l'eau pendant plus de dix ans avant que ne retentisse la cloche du NYSE.
Ces deux succès fondateurs ont forgé sa foi dans les grandes tendances, mais lui ont fait oublier une prémisse : à l'époque, que ce soit Yahoo! ou Alibaba, c'était son propre argent qui servait de socle.
Ses propres liquidités pouvaient se permettre d'attendre ; le pire scénario n'était que d'acter une perte et de sortir. Tant qu'on reste à la table, il y a toujours une chance de voir un miracle se produire.
Dans le communiqué officiel du 27 février, il s'est exprimé sans la moindre hésitation :
« L'IA transforme le monde à une vitesse sans précédent. OpenAI est le leader incontesté, doté d'une technologie de classe mondiale et d'une base d'utilisateurs mondiale inégalée. Nous sommes pleinement confiants dans sa croissance continue. »
Il a expliqué en détail pourquoi il était optimiste, mais n'a pas dit un mot sur l'origine des fonds.
La grande vision appartient à l'époque ; le prix à payer pour la concrétiser est inscrit dans un autre contrat rempli de clauses d'emprunt.
Un pont flottant de quarante milliards
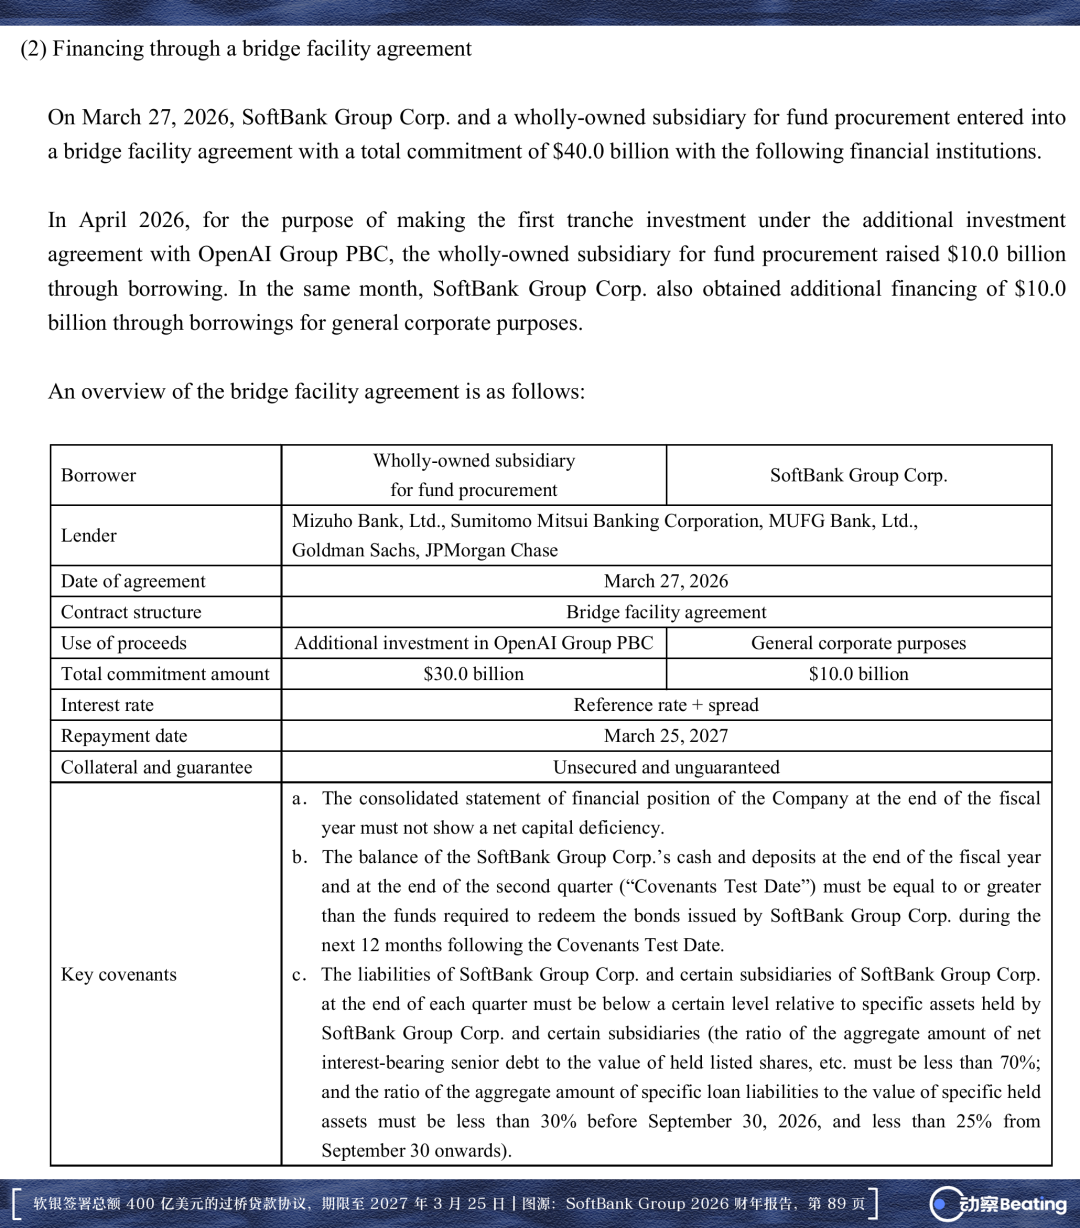
Le 27 mars, SoftBank a signé un prêt-relais non garanti de 40 milliards de dollars au total.
En tête de file : JPMorgan, Goldman Sachs, Mizuho, Sumitomo Mitsui et MUFG, suivis par un syndicat de plus de vingt grandes banques internationales. L'emprunt ne comporte aucune garantie sur actifs physiques, sa durée n'est que d'un an, avec une échéance fixée au 25 mars 2027.
Si Wall Street a accordé une exposition aussi colossale, c'est uniquement sur la base du crédit de SoftBank et d'Arm, qui repose au bas de son bilan. Sur le marché du crédit, un prêt-relais est par nature un instrument de transition temporaire, destiné à combler un déficit en attendant des financements de long terme.
Mais SoftBank a tiré dessus à une vitesse fulgurante.
Le 1er avril, 10 milliards de dollars ont été retirés pour la première tranche ; le 1er juillet, 10 milliards de plus pour la deuxième. SoftBank a également tiré 10 milliards supplémentaires en avril comme réserve de liquidités. Sur une ligne de 40 milliards, 30 milliards ont été consommés en un clin d'œil.
Le mois de septembre est encore plus subtil.
Le 9 septembre, SoftBank a annoncé qu'il rembourserait par anticipation 25,9 milliards de dollars sur le solde restant dû le 15 septembre. Ce prêt n'est pas soldé : il reste environ 4,1 milliards de dollars au bilan. Quant à l'origine des fonds ayant servi à rembourser ces plus de vingt milliards, le communiqué officiel n'en dit mot.
Ce refinancement n'est pas un geste de panique. Dès l'annonce d'investissement initiale du 27 février, SoftBank avait précisé que les montants seraient d'abord avancés par le prêt-relais, puis remplacés par des actifs existants et des financements de long terme.
Fin août, le marché a appris que Mizuho Bank pilotait un prêt de 10 milliards de dollars sur deux ans, avec un spread d'environ 275 points de base, destiné directement à reprendre le prêt-relais. Le directeur financier Yoshimitsu Goto a déclaré lors d'une conférence téléphonique que SoftBank n'avait aucune raison d'attendre l'approche de l'échéance pour agir, et que le refinancement serait anticipé.
Ce que fait SoftBank, c'est remplacer une dette courte d'un an par des obligations publiques à trois ans et demi, voire sept ans et demi.
Un seul objectif : repousser les échéances de remboursement.
Masayoshi Son a souscrit des actions de pointe qui ne pourront être monétisées qu'après dix ans ou plus, mais il paie avec une dette rigide qui doit être soldée dans un an.
C'est sa tactique favorite : écraser la probabilité avec des capitaux colossaux, forcer le miracle par la puissance. Il a lui-même comparé son style d'investissement à la pêche au grand filet plutôt qu'à la canne à pêche.
Mais le grand filet a parfois des mailles qui lâchent.
À l'époque, le Vision Fund avait injecté 11 milliards de dollars dans WeWork, qui a fini en liquidation ; sur l'exercice 2023, SoftBank a enregistré une perte de plus de 32 milliards de dollars. Même si le prix a été lourd, ce sont au final ses capitaux propres et ses parts de fonds qui ont été consommés ; aucun syndicat bancaire ne frappait à la porte pour réclamer son dû.
Une mèche accrochée à la valorisation
Ce qui soude véritablement la vision technologique de long terme à la pression de trésorerie immédiate, c'est le prêt signé le 5 août.
Cette opération se négociait en coulisses depuis le printemps. L'objectif initial de SoftBank était d'emprunter 10 milliards de dollars, mais les prêteurs étaient très réticents. Évaluer les actions d'une entreprise non cotée, dont le modèle économique n'est même pas encore bouclé, est un risque extrêmement difficile à mesurer. Les négociations se sont enlisées, et le montant du prêt a été ramené de force à 6 milliards de dollars.
Jusqu'à ce qu'en juillet, Masayoshi Son monte personnellement au créneau et décide que SoftBank Group fournirait une garantie corporate intégrale. Le syndicat a alors cédé et a rétabli la ligne à 10 milliards de dollars.
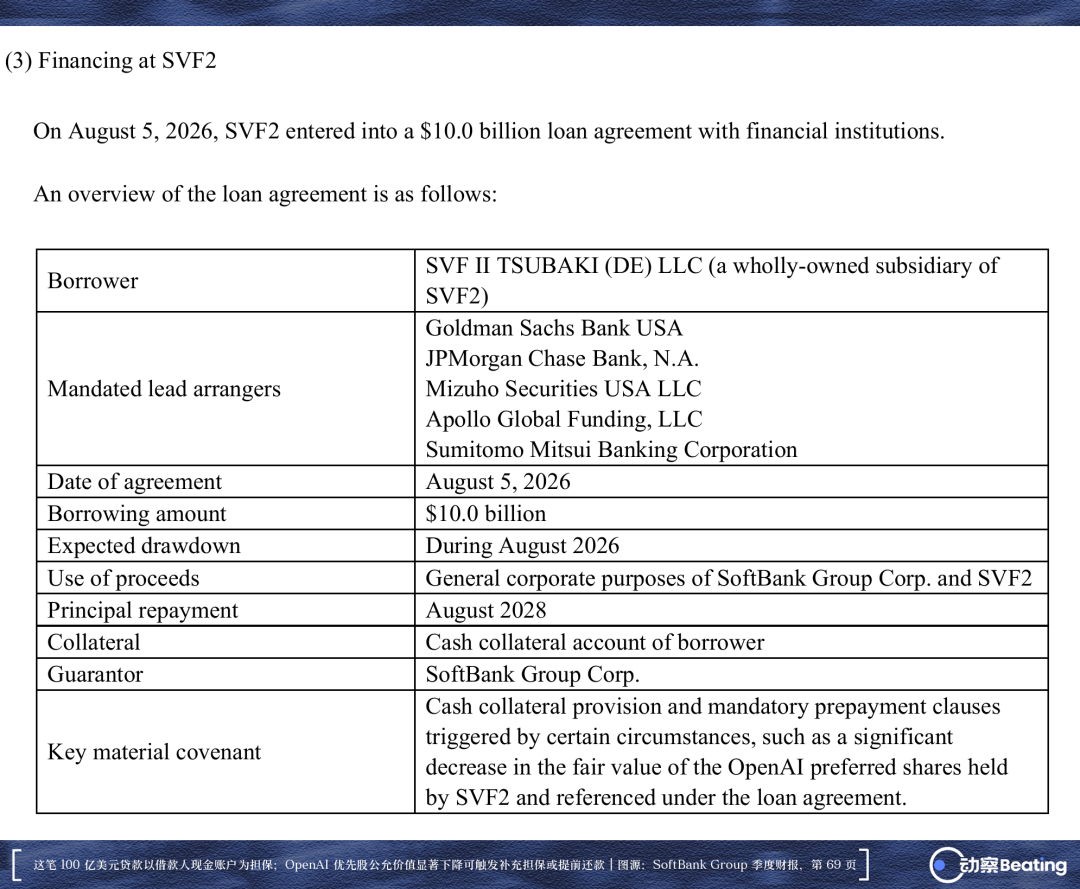
La signature officielle a eu lieu le 5 août. L'emprunteur est SVF II TSUBAKI (DE) LLC, une filiale à 100 % du Vision Fund 2, immatriculée dans le Delaware, pour une durée de deux ans, à échéance août 2028. Le syndicat chef de file est très étoffé : Goldman Sachs, JPMorgan, Mizuho Securities, Apollo et Sumitomo Mitsui y figurent tous.
Le spread évoqué pendant les négociations a atteint jusqu'à 425 points de base, soit 150 points de base de plus que le prêt ordinaire utilisé au même moment pour reprendre le prêt-relais. C'est la prime de risque exigée par Wall Street pour des actions privées illiquides. L'utilisation des fonds stipulée au contrat n'est pas une injection directe de capital, mais les besoins généraux de l'entreprise de SoftBank Group et du Vision Fund 2, pour la rotation courante de trésorerie.
Dans la presse, cette opération est le plus souvent résumée comme un emprunt de 10 milliards de dollars gagé sur les actions OpenAI de SoftBank.
Mais les états financiers décrivent une structure radicalement différente. La garantie légale prévue par l'accord n'a jamais été qu'un compte de garantie en espèces au nom de l'emprunteur ; les actions OpenAI n'ont jamais été réellement nanties.
Cette participation enfermée dans un tiroir joue, dans tout le montage, le rôle d'un indicateur sous tension. Le contrat stipule explicitement que si la juste valeur des actions privilégiées OpenAI de référence subit une baisse significative, cela déclenchera les clauses d'appel de marge en espèces et de remboursement anticipé obligatoire.
Les actions n'ont pas été remises aux banques, mais leur étiquette de prix a été érigée en cible.
Dès que la valorisation se contracte, les créanciers sont en droit d'exiger que SoftBank mobilise rapidement des liquidités pour alimenter le compte de garantie, ou de récupérer directement le principal et les intérêts du prêt. Et à ce moment-là, les actions privilégiées enfermées au coffre par SoftBank n'ont toujours aucune voie légale de monétisation. Les actions n'ont pas été cédées, mais la valorisation est devenue un ressort que les banques peuvent actionner à tout moment.
Extrêmement périlleux.
En 2000, lors de l'éclatement de la bulle Internet, l'action SoftBank a perdu 90 % de sa valeur. Par la suite, Masayoshi Son a lui-même emprunté aux banques en nantissant des actions SoftBank, mais il s'agissait d'actions à son nom personnel ; les pertes ne concernaient que son patrimoine personnel, sans entraîner le groupe.
Cette fois, c'est totalement différent. Aucune action n'a été nantie, mais le cours de SoftBank est devenu l'étalon utilisé par les banques pour mesurer la sécurité de ce prêt. Avant, une baisse du cours ne faisait que réduire un chiffre dans les comptes ; désormais, si le cours chute trop, SoftBank sera directement contraint de sortir du cash pour compenser.
La comparaison avec un autre prêt sur marge de SoftBank adossé à des actions Arm est encore plus éclairante. Ce prêt-là est sans recours pour le groupe : si la banque perd, elle ne peut se rembourser que sur les actions Arm. Pour le prêt OpenAI, en revanche, SBG est garant. Les mots exacts de Goto en conférence téléphonique sont « avec recours contre SBG ». Dans le calcul du LTV (ratio prêt/valeur), cette dette est intégralement comptabilisée dans la dette de SoftBank Group, sans le moindre ajustement.
Autrement dit, pour emprunter les mêmes 10 milliards de dollars, cette fois les banques exigent que ce soit l'ensemble du bilan de SoftBank Group qui serve de filet de sécurité.
Goto a déclaré en conférence téléphonique qu'il considérait le coussin de sécurité « largement suffisant ». Mais les clauses contractuelles ne suivent pas les impressions : si le cours passe sous le niveau convenu, SoftBank devra soit ajouter de la marge, soit rembourser par anticipation.
Plus gênant encore, la liquidité sera gelée sur-le-champ. Le jour où il faudra reconstituer la marge, SoftBank devra virer des liquidités sur le compte de garantie ; cet argent sera instantanément bloqué, impossible à utiliser pour de nouveaux investissements comme pour rembourser d'autres dettes.
Attendre a un prix
Si le cours baisse, il faut reconstituer la marge ; c'est un problème qui ne survient qu'en cas d'accident. Le coût le plus quotidien, ce sont les intérêts : tant que cet argent reste au bilan, les intérêts s'accumulent chaque trimestre.
Sur les trois mois d'avril à juin 2026, les charges d'intérêts de SoftBank Group et de ses filiales de financement ont atteint 281,65 milliards de yens, soit 147,3 milliards de yens de plus qu'à la même période l'an dernier. Au taux de change de 150, cela représente environ 1,88 milliard de dollars.
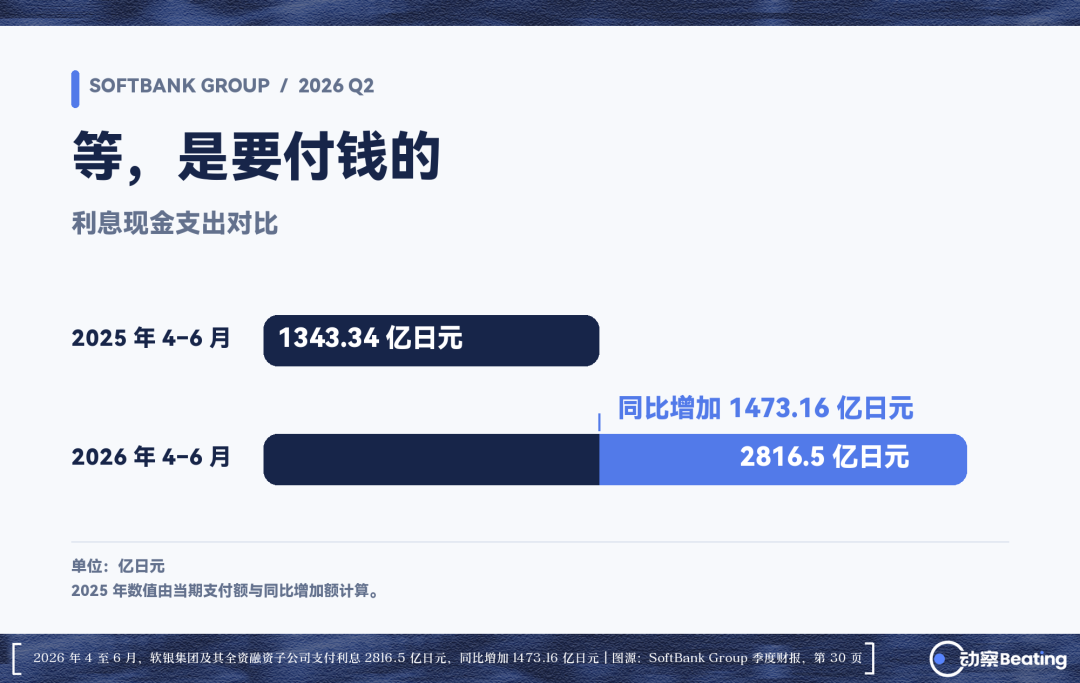
Le prêt sur marge Arm de 11,5 milliards de dollars contracté en décembre 2025, les 20 milliards de dollars de prêt-relais tirés en avril 2026, la hausse de l'encours obligataire, le tout sur fond de remontée des taux mondiaux. Plusieurs méga-dettes nouvelles se sont additionnées, et les intérêts ont grimpé d'un cran.
SoftBank espérait à l'origine qu'OpenAI s'introduise en Bourse au plus vite, que les actions soient monétisées, et que cette dette rigide puisse être remboursée.
Mais Sam Altman a déclaré en septembre à Fortune que, par crainte pour la sécurité de l'IA, une introduction en Bourse serait « inopportune » en ce moment.
Ces deux mots, « inopportune », se traduisent en argent sonnant et trébuchant sur les comptes de SoftBank.
Le prêt-relais pèse jusqu'en mars 2027, le prêt indexé sur la valorisation court jusqu'en août 2028. Rien que pour une dette de 10 milliards de dollars qui reste en place un an de plus, à un taux de 8 %, cela représente 800 millions de dollars d'intérêts.
Plus difficile encore : OpenAI elle-même ne peut pas s'arrêter.
Un trou de trésorerie cumulé de 278 milliards de dollars sur cinq ans, cela fait plus de 55 milliards par an. Avec un tel rythme de consommation, OpenAI doit enchaîner les levées de fonds pour tenir.
SoftBank est celui qui y injecte le plus d'argent. Sa capacité à rentrer dans ses frais repose entièrement sur l'arrivée d'OpenAI en Bourse. Si OpenAI manque de carburant au prochain tour, tout ce que SoftBank y a englouti sera réduit à zéro.
Il n'a donc pas le choix : il doit continuer à payer les intérêts de l'argent déjà emprunté, tout en organisant la prochaine levée, pour que son investissement survive jusqu'à l'introduction en Bourse.
La carte maîtresse
Avec autant de dettes, pourquoi Wall Street accepte-t-il encore de lui prêter des dizaines de milliards de dollars ?
La réponse tient en un mot : Arm.
Cette entreprise de conception d'architectures de puces, dont le siège est à Cambridge, au Royaume-Uni, détient un quasi-monopole sur 99 % des architectures de processeurs pour smartphones dans le monde. En 2016, Masayoshi Son a réuni 32 milliards de dollars en liquidités, en grande partie grâce à la cession massive d'actions Alibaba, pour la retirer de la cote. Lors de sa réintroduction à l'automne 2023 sur les marchés américains, portée par la demande frénétique de puces IA à haute efficacité énergétique, l'action Arm a bondi d'environ 270 % sur l'année, et sa capitalisation a brièvement dépassé les 300 milliards de dollars.
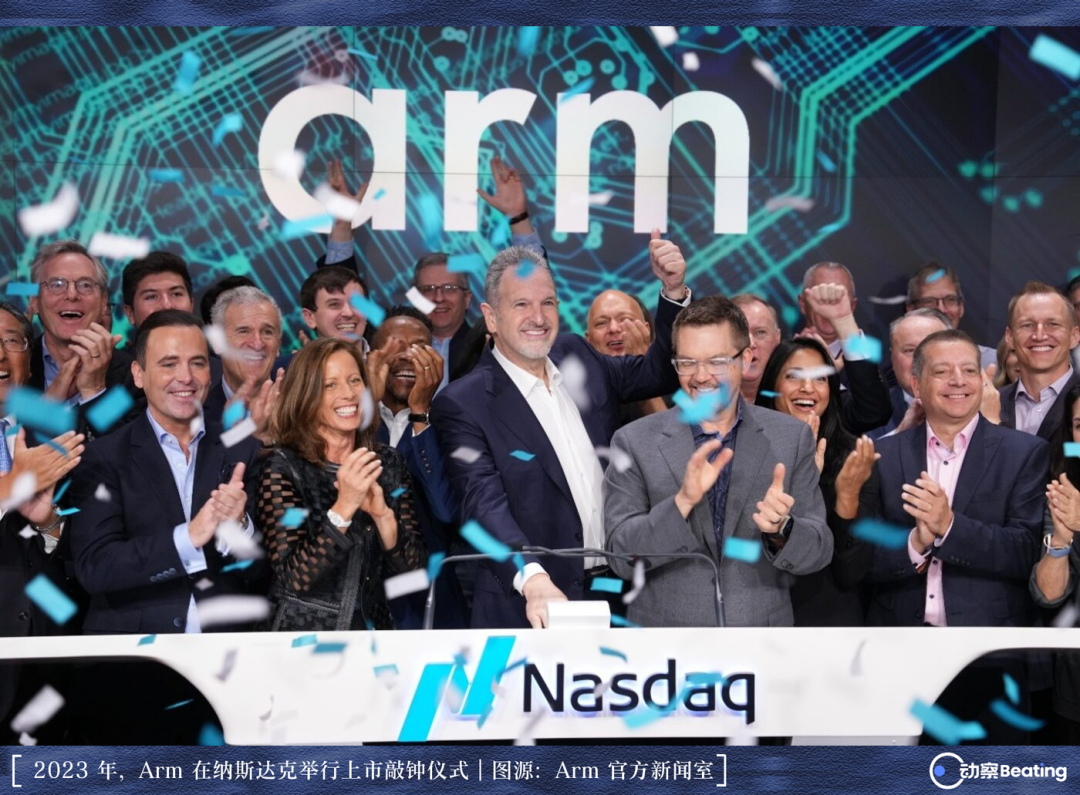
SoftBank détient toujours fermement 90 % du capital d'Arm, un actif qui lui procure une plus-value latente de plus de 220 milliards de dollars.
Les banques se moquent de la profondeur des grands modèles de langage ; elles ne reconnaissent que la monnaie forte que SoftBank détient en main.
La direction de SoftBank aime présenter au marché un indicateur, le LTV (dette nette divisée par la valeur des participations), qui mesure le poids de la dette par rapport au patrimoine. De mars à juin de cette année, ce chiffre est passé de 17 % à 13 %. En apparence, l'effet de levier semble s'être réduit.
Mais ce n'est qu'un jeu d'écritures.
Sur la même période, la dette nette de SoftBank est en réalité passée de 8 200 milliards à 10 800 milliards de yens. La dette n'a pas diminué, elle a augmenté de 2 600 milliards de yens. La prétendue baisse du levier vient uniquement de la flambée de l'action Arm, qui a gonflé le dénominateur de la formule.
Or, une appréciation d'actif n'équivaut pas à une rentrée de cash. La trésorerie et les équivalents de trésorerie au bilan de SoftBank n'ont pas augmenté ; ils ont au contraire reculé de 3 500 milliards à 2 300 milliards de yens. L'argent sort à flots : pour payer à temps les tranches d'investissement dans OpenAI, pour rembourser les anciennes dettes.
Grâce à ce dénominateur gonflé passivement, SoftBank affiche dans ses états financiers une sécurité de façade. Le niveau de 13 % reste loin de la ligne rouge interne de 25 % du groupe, et S&P en a profité pour relever la perspective de la note de « négative » à « stable ».
Mais cela ne masque pas le pic de remboursements qui approche.
Au cours des deux prochaines années, SoftBank doit encore rembourser environ 1 500 milliards de yens d'obligations d'entreprise, soit environ 9 milliards de dollars : une échéance l'an prochain, une autre l'année suivante. Le géant du private equity Apollo négocie également pour porter un prêt sur valeur d'actif net (NAV loan) du Vision Fund 2 de 5,4 milliards à 9 milliards de dollars.
Si Wall Street continue de tourner autour de SoftBank, c'est parce qu'au fin fond de son bilan repose encore Arm, cette carte maîtresse monétisable.
À l'époque, les régulateurs britanniques et européens avaient bloqué la fusion entre Arm et Nvidia, ne laissant à Masayoshi Son que 1,25 milliard de dollars d'indemnité de rupture. Après bien des détours, cette entreprise de puces est devenue le dernier pilier qui soutient toute sa chaîne de crédit.
Le 24 septembre, le taux final de ces 10 milliards de dollars d'obligations à haut risque sera fixé. Ce chiffre est le prix que le marché public attribue à la question « combien de temps Masayoshi Son devra-t-il encore attendre OpenAI ? ». Plus le taux est élevé, plus Wall Street juge cette attente périlleuse.
Règlement le 29 septembre, transfert le 1er octobre. Puis l'aiguille continue de tourner.
Il attend qu'OpenAI sonne la cloche ; ses créanciers attendent qu'il rembourse capital et intérêts en mars 2027.
L'argent n'attend pas.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.