


Masayoshi Son leiht sich erneut 10 Milliarden Dollar für OpenAI
 Blockbeats
Originaltitel: „Masayoshi Son leiht sich erneut Geld: Milliarden für OpenAI“
Originalautor: 動察Beating
Masayoshi Son hat sich wieder Geld geliehen.
Diesmal sind es 10 Milliarden Dollar plus 1 Milliarde Euro, alles für OpenAI.
Am 21. September deckte Reuters die neuesten Anleiheunterlagen von SoftBank auf. Citigroup und JPMorgan stehen gemeinsam als Bookrunner bereit, um diese Hochzinsanleihen am öffentlichen Markt zu platzieren. Das Emittentenrating von SoftBank liegt weiterhin bei BB+, was man bei Hochzinsanleihen vornehmer als „Junk Bonds“ bezeichnet.
Der Zeitplan ist eng: Am 24. September wird der Zinssatz festgelegt, am 29. September geht das Geld ein, und am 1. Oktober muss es unverändert auf das Konto von OpenAI überwiesen werden. Es handelt sich um die dritte vertraglich vereinbarte Investitionstranche.
Über zehn Milliarden Dollar fließen durch und bleiben nur zwei Tage auf dem Konto von SoftBank.
Ein Technikvisionär, der behauptet, die nächsten dreißig Jahre vorhersehen zu können, rechnet seinen Cashflow tageweise.
Früher hatte er es bei großen Deals nie so eilig. Als er 1999 Jack Ma traf, investierte er 20 Millionen Dollar. Damals hielten ihn alle für verrückt, aber es war sein eigenes, frei verfügbares Geld – Gewinn oder Verlust lagen bei ihm, und er konnte ganze fünfzehn Jahre warten.
Damals war die Zeit sein Verbündeter.
Heute ist es genau umgekehrt. Nach außen hin bleibt die große Erzählung, die Welt zu verändern; hinter den Kulissen läuft er jeder Fälligkeit hinterher und rennt gegen den Kalender.
Im Schrank verschlossene Einsätze
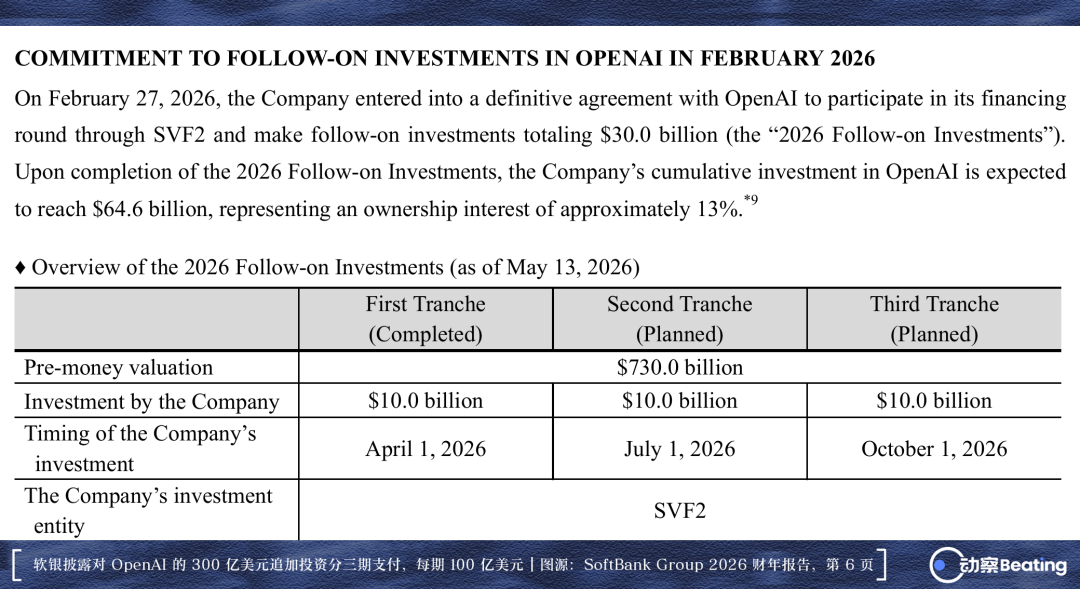
Am 27. Februar unterzeichneten SoftBank und OpenAI die endgültige Vereinbarung.
Die zusätzliche Investition von insgesamt 30 Milliarden Dollar wurde in drei Tranchen zu je 10 Milliarden Dollar aufgeteilt, fällig am 1. April, 1. Juli und 1. Oktober. Nach der letzten Zahlung wird SoftBank insgesamt 64,6 Milliarden Dollar in das Unternehmen gesteckt haben, was etwa 13 Prozent der Anteile entspricht.
64,6 Milliarden Dollar sind doppelt so viel, wie SoftBank 2016 für die Übernahme von Arm bezahlt hat.
In dieser Runde erreichte die Pre-Money-Bewertung von OpenAI 730 Milliarden Dollar und ließ die Marktkapitalisierung der SoftBank Group weit hinter sich. Die gestaffelte Zahlung war ein Kompromiss: OpenAI sicherte sich die Finanzierung für das kommende Dreivierteljahr, SoftBank verschaffte sich eine Atempause.
Der Preis dafür: Alle drei Monate muss SoftBank bei Finanzinstituten erneut zehn Milliarden Dollar auftreiben.
Was Son zu seiner Entscheidung bewog, war ein Pitch-Dokument für Top-Investoren.
Darin prognostiziert OpenAI für 2026 einen Umsatz von 36 Milliarden Dollar, der bis 2030 auf 350 Milliarden Dollar anwachsen soll – kumuliert 840 Milliarden Dollar in fünf Jahren. Die im März abgeschlossene Mega-Finanzierung über 122 Milliarden Dollar trieb die Bewertung auf 852 Milliarden Dollar. Der Rivale Anthropic bereitet einen Börsengang vor, und Son, der die explodierenden Bewertungen genau beobachtet, ist überzeugt, sich den wichtigsten Platz im Zeitalter der Superintelligenz gesichert zu haben.
Doch hinter diesem Dokument klaffen bodenlose Löcher.
Dasselbe Dokument prognostiziert, dass OpenAI zwischen 2026 und 2030 einen kumulierten negativen Free Cashflow von 278 Milliarden Dollar erwirtschaften wird. Allein die Ausgaben für Rechenleistung und Rechenzentren verschlingen 856 Milliarden Dollar – ein einzelner Posten, der den gesamten geschätzten Fünfjahresumsatz übersteigt.
Jeder Schritt der technologischen Entwicklung kostet Milliarden.
Genau deshalb braucht es Son. Ein Unternehmen mit gewaltigen Ambitionen, das ständig Geld verbrennt, braucht dringend einen Käufer, der bereit ist, mit der Kreditwürdigkeit eines ganzen Konglomerats zu haften.
Was SoftBank dafür bekommt, ist derzeit toter Ballast.
Im Vertrag steht klar: Gezeichnet werden ausschließlich Vorzugsaktien, die vor einem Börsengang nicht in frei handelbare Aktien umgewandelt werden können. Auch außerbörslich gibt es kaum Institutionen, die ein Paket von mehreren zehn Milliarden Dollar übernehmen würden. Die auf 64,6 Milliarden Dollar umgerechneten Beteiligungspapiere sind bis zum Börsengang nur ein Stapel Papier im Safe.
Son kennt das Warten.
1995 setzte er auf Yahoo, der Buchgewinn übertraf zeitweise das Dreihundertfache und machte ihn kurzzeitig zum reichsten Menschen der Welt; die 20 Millionen Dollar für Alibaba schlummerten mehr als zehn Jahre unter Wasser, bis an der New Yorker Börse die Glocke läutete.
Diese beiden Erfolge begründeten seinen Glauben an große Trends, ließen ihn aber eine Voraussetzung übersehen: Sowohl bei Yahoo als auch bei Alibaba war es sein eigenes Geld.
Eigenes, frei verfügbares Geld kann man aussitzen; schlimmstenfalls verbucht man den Verlust und geht. Solange man am Tisch bleibt, besteht immer die Chance auf ein Wunder.
In der offiziellen Mitteilung vom 27. Februar klang er ohne jedes Zögern:
„KI verändert die Welt in beispiellosem Tempo. OpenAI ist der klare Marktführer mit Weltklasse-Technologie und einer unvergleichlichen globalen Nutzerbasis. Wir sind von seinem anhaltenden Wachstum überzeugt.“
Er erklärte ausführlich, warum er optimistisch ist, schwieg aber über die Herkunft der Mittel.
Die große Vision gehört der Epoche; der Preis dafür steht in einem anderen Vertrag voller Kreditklauseln.
Vierzig-Milliarden-Brücke
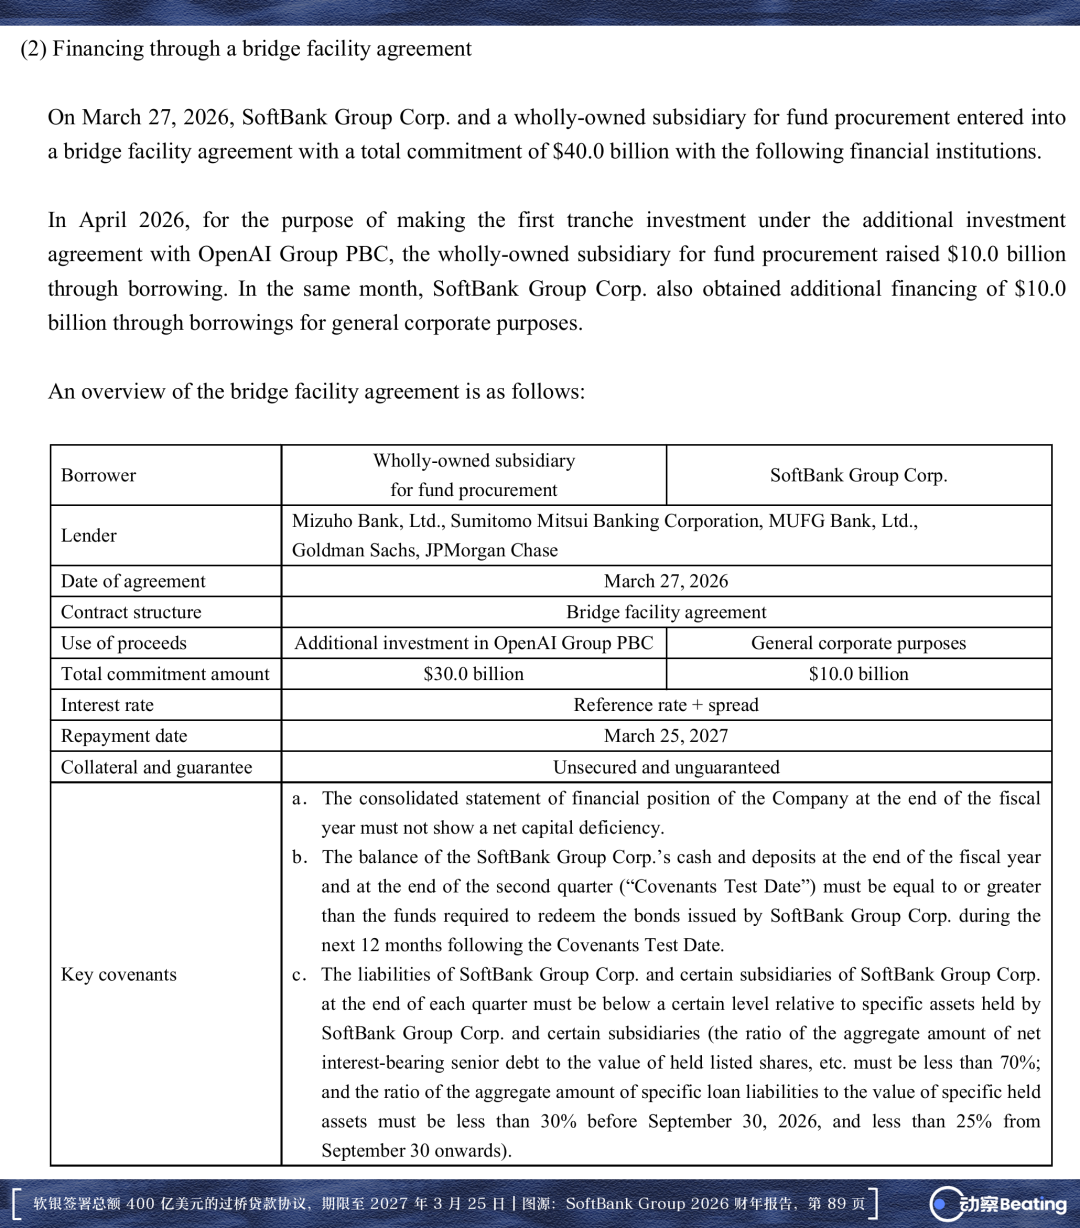
Am 27. März unterzeichnete SoftBank einen unbesicherten Überbrückungskredit über insgesamt 40 Milliarden Dollar.
Federführend waren JPMorgan, Goldman Sachs, Mizuho, Sumitomo Mitsui und MUFG, dahinter ein Konsortium aus mehr als zwanzig internationalen Großbanken. Der Kredit ist nicht durch Sachwerte besichert, hat eine Laufzeit von nur einem Jahr und läuft am 25. März 2027 aus.
Die Wall Street gewährte dieses enorme Exposure allein auf Basis der Unternehmensbonität von SoftBank und der Arm-Beteiligung tief in der Bilanz. Am Kreditmarkt ist ein Überbrückungskredit ohnehin nur ein Übergangsinstrument, das die Lücke füllt, bis langfristige Mittel bereitstehen.
Doch SoftBank griff extrem schnell zu.
Am 1. April wurden 10 Milliarden Dollar für die erste Tranche abgerufen, am 1. Juli weitere 10 Milliarden für die zweite. Im April zog SoftBank zusätzlich 10 Milliarden Dollar als Liquiditätsreserve. Von der 40-Milliarden-Fazilität waren damit im Handumdrehen 30 Milliarden abgerufen.
Noch bemerkenswerter war der September.
Am 9. September kündigte SoftBank an, am 15. September 25,9 Milliarden Dollar des ausstehenden Betrags vorzeitig zurückzuzahlen. Der Kredit ist damit nicht vollständig getilgt; rund 4,1 Milliarden Dollar bleiben in den Büchern. Woher die Mittel für die Rückzahlung stammen, ließ die offizielle Mitteilung offen.
Die Refinanzierung war keine Panikreaktion. Schon in der ursprünglichen Investitionsmitteilung vom 27. Februar hatte SoftBank festgehalten, dass die Zahlungen zunächst über den Überbrückungskredit erfolgen und später durch vorhandene Vermögenswerte und langfristige Finanzierungen ersetzt werden.
Ende August kursierte am Markt, dass Mizuho einen zweijährigen Kredit über 10 Milliarden Dollar mit einem Spread von rund 275 Basispunkten anführt, der direkt zur Ablösung des Überbrückungskredits dienen soll. CFO Yoshimitsu Goto sagte in einer Telefonkonferenz, SoftBank habe keinen Grund, bis kurz vor Fälligkeit zu warten – die Refinanzierung werde früher erfolgen.
SoftBank ersetzt also einjährige kurzfristige Schulden durch öffentliche Anleihen mit Laufzeiten von dreieinhalb oder sogar siebeneinhalb Jahren.
Das einzige Ziel: die Rückzahlungstermine nach hinten zu schieben.
Son zeichnet eine Beteiligung, die erst in zehn Jahren oder später liquide werden dürfte – bezahlt wird sie mit harten Verbindlichkeiten, die schon in einem Jahr fällig sind.
Das ist seine Spezialität: mit gewaltigen Summen die Wahrscheinlichkeit bezwingen, mit Wucht das Wunder erzwingen. Er verglich seinen Anlagestil einmal mit dem Fischen mit einem großen Netz statt mit der Angel.
Aber auch ein großes Netz hält nicht alles.
Der Vision Fund steckte einst 11 Milliarden Dollar in WeWork, die in der Liquidation endeten; im Geschäftsjahr 2023 verlor SoftBank mehr als 32 Milliarden Dollar. So schmerzhaft das war – verbraucht wurden Eigenkapital und Fondsmittel, vor der Tür stand kein Kreditkonsortium, das Geld einforderte.
Der Zünder an der Bewertung
Was die langfristige Technologievision mit dem aktuellen Cashflow-Druck wirklich verschweißt, ist der Kredit vom 5. August.
Dieser Deal wurde seit dem Frühjahr hinter den Kulissen verhandelt. Ursprünglich wollte SoftBank 10 Milliarden Dollar aufnehmen, doch die Geldgeber zögerten. Das Risiko, ein nicht börsennotiertes Unternehmen mit noch nicht geschlossenem Geschäftsmodell zu bewerten, ist kaum kalkulierbar. Die Verhandlungen gerieten ins Stocken, der Kreditbetrag wurde auf 6 Milliarden Dollar gedrückt.
Erst im Juli legte Son persönlich nach und entschied, dass die SoftBank Group eine vollständige Unternehmensgarantie übernimmt. Daraufhin gab das Konsortium nach und erhöhte die Fazilität wieder auf 10 Milliarden Dollar.
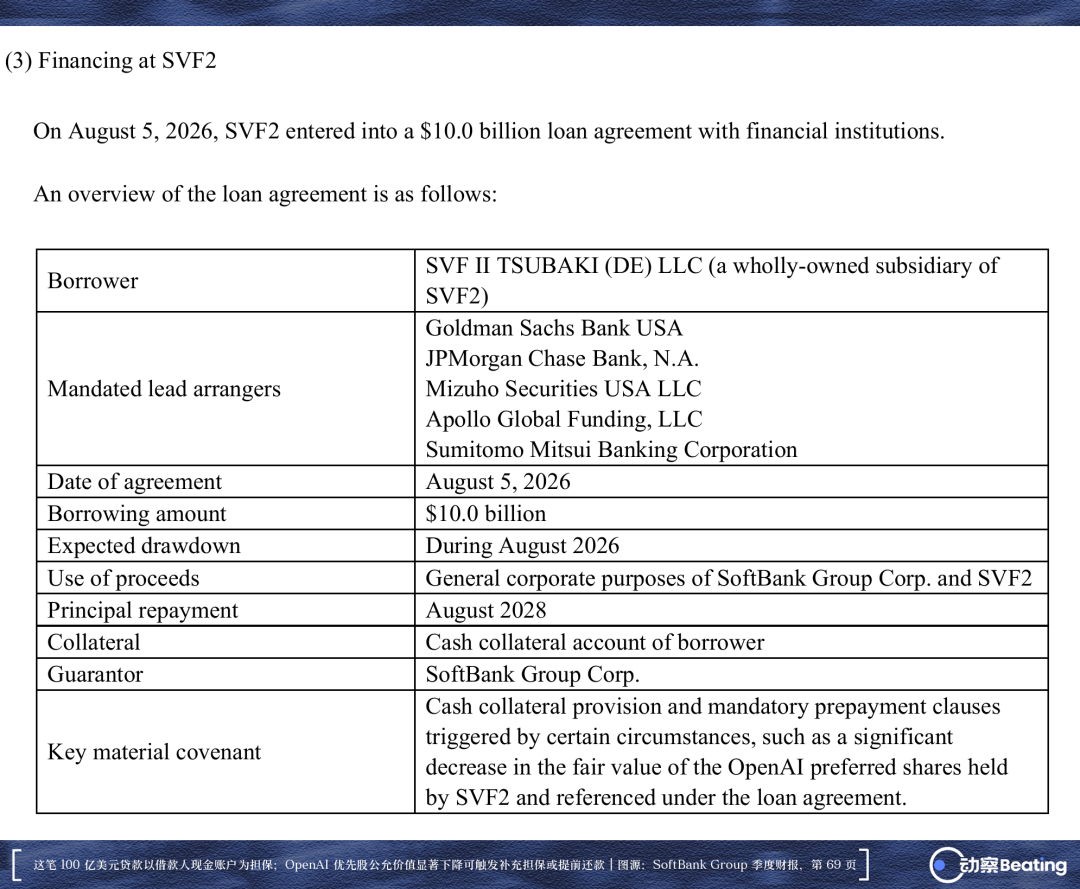
Am 5. August wurde unterzeichnet. Kreditnehmer ist die in Delaware registrierte SVF II TSUBAKI (DE) LLC, eine hundertprozentige Tochter des Vision Fund 2, Laufzeit zwei Jahre, Fälligkeit August 2028. Das Konsortium ist hochkarätig besetzt: Goldman Sachs, JPMorgan, Mizuho Securities, Apollo und Sumitomo Mitsui sind dabei.
In der Verhandlungsphase lag der Spread zeitweise bei 425 Basispunkten – satte 150 Basispunkte teurer als gewöhnliche Kredite zur Ablösung des Überbrückungskredits. Das ist der Risikoaufschlag der Wall Street für illiquides Private Equity. Als Verwendungszweck nennt der Vertrag nicht die direkte Kapitalzufuhr, sondern allgemeine Unternehmenszwecke der SoftBank Group und des Vision Fund 2 – also die laufende Liquiditätssteuerung.
In der Berichterstattung wurde der Deal meist verkürzt als „SoftBank verpfändet OpenAI-Aktien für 10-Milliarden-Kredit“ dargestellt.
Doch die Bilanz zeigt eine völlig andere Struktur. Gesetzliche Sicherheit ist laut Vertrag ausschließlich ein Barsicherungskonto des Kreditnehmers; OpenAI-Aktien wurden nie tatsächlich verpfändet.
Die im Schrank verschlossene Beteiligung fungiert in der gesamten Konstruktion als gespannter Zeiger. Der Vertrag legt fest: Sinkt der beizulegende Zeitwert der referenzierten OpenAI-Vorzugsaktien erheblich, werden Nachschusspflichten auf das Barsicherungskonto und eine vorzeitige Rückzahlung ausgelöst.
Die Aktien wurden nicht an die Bank übergeben, aber ihr Preisschild wurde zur Zielscheibe.
Sinkt die Bewertung, können die Gläubiger von SoftBank verlangen, rasch Barmittel in das Sicherungskonto einzuzahlen – oder den Kredit samt Zinsen zurückzufordern. Und genau dann hätte SoftBank für die im Safe liegenden Vorzugsaktien keinerlei legalen Verwertungsweg. Die Aktien blieben im Besitz, aber die Bewertung wurde zu einem Mechanismus, den die Bank jederzeit auslösen kann.
Äußerst riskant.
Als die Dotcom-Blase im Jahr 2000 platzte, verlor die SoftBank-Aktie 90 Prozent. Danach lieh sich Son selbst Geld von Banken und verpfändete SoftBank-Aktien – aber es waren Aktien aus seinem Privatbesitz, Verluste gingen allein auf seine Rechnung und betrafen nicht den Konzern.
Diesmal ist es völlig anders. Es wurde keine einzige Aktie verpfändet, aber der Aktienkurs von SoftBank dient den Banken als Maßstab für die Sicherheit des Kredits. Früher bedeutete ein Kursverfall nur schrumpfende Zahlen im Bericht; heute zwingt ein zu starker Kursverfall SoftBank, Barmittel nachzuschießen.
Der Unterschied wird im Vergleich zu einem anderen Margin-Darlehen von SoftBank auf Arm-Aktien deutlich. Jenes ist für den Konzern ohne Rückgriff – die Bank kann sich im Verlustfall nur an die Arm-Aktien halten. Beim OpenAI-Kredit dagegen ist SBG der Garant. Goto sagte in der Telefonkonferenz wörtlich: „Mit Rückgriff auf SBG.“ Bei der Berechnung des LTV (Loan-to-Value) wird diese Schuld vollständig der Verschuldung der SoftBank Group zugerechnet, ohne jeden Abschlag.
Anders gesagt: Für dieselben 10 Milliarden Dollar verlangt die Bank diesmal die gesamte Bilanz der SoftBank Group als Sicherheit.
Goto sagte in der Telefonkonferenz, er halte den Sicherheitspuffer für „mehr als ausreichend“. Doch Vertragsklauseln richten sich nicht nach Gefühlen: Fällt der Aktienkurs unter das vereinbarte Niveau, muss SoftBank entweder Sicherheiten nachschießen oder vorzeitig zurückzahlen.
Schlimmer noch: Die Liquidität würde sofort eingefroren. Müsste SoftBank tatsächlich Sicherheiten nachschießen, müsste das Geld auf das Sicherungskonto überwiesen und wäre augenblicklich blockiert – weder für neue Investitionen noch für die Tilgung anderer Schulden verfügbar.
Warten kostet Geld
Dass bei fallenden Kursen Sicherheiten nachgeschossen werden müssen, ist ein Problem für den Ernstfall. Der alltäglichere Preis sind die Zinsen: Solange das Geld in den Büchern steht, wachsen die Zinsen jedes Quartal.
In den drei Monaten von April bis Juni 2026 beliefen sich die Zinsaufwendungen der SoftBank Group samt Finanzierungstöchtern auf 281,65 Milliarden Yen – 147,3 Milliarden Yen mehr als im Vorjahreszeitraum. Umgerechnet zum Kurs von 150 sind das rund 1,88 Milliarden Dollar.
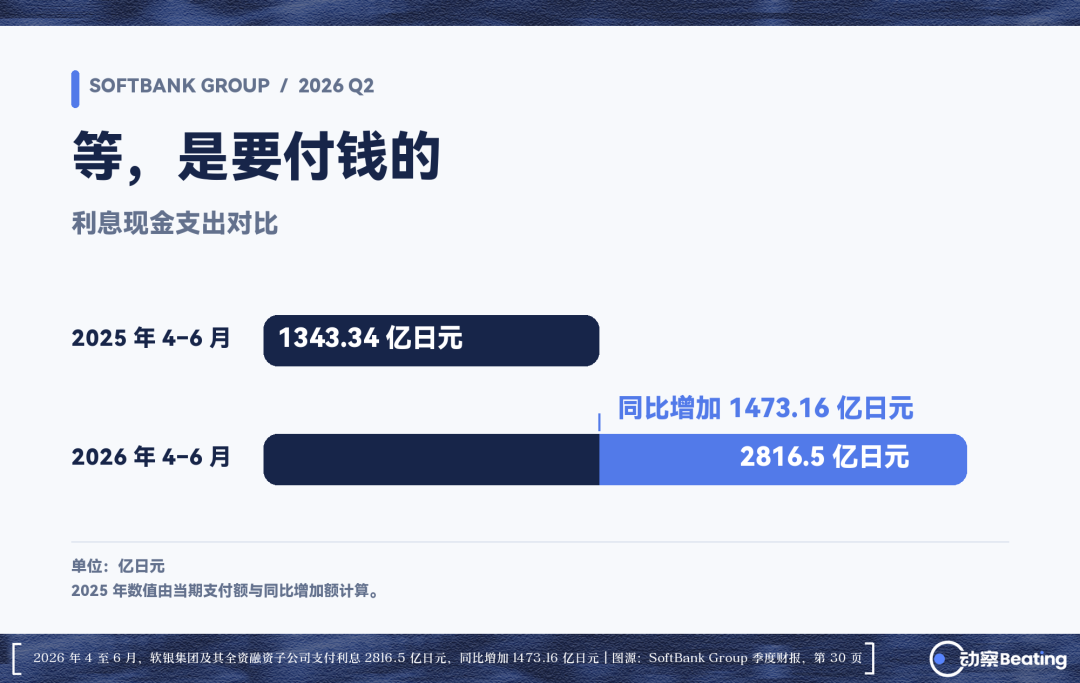
Das im Dezember 2025 aufgenommene Arm-Margin-Darlehen über 11,5 Milliarden Dollar, die im April 2026 gezogenen 20 Milliarden Dollar aus dem Überbrückungskredit, gestiegene Anleihebestände und weltweit höhere Zinsen – mehrere gewaltige neue Schulden zusammen ließen die Zinslast eine Stufe nach oben springen.
SoftBank hatte darauf gehofft, dass OpenAI bald an die Börse geht, die Beteiligung liquidiert wird und die harten Verbindlichkeiten abgelöst werden können.
Doch Sam Altman sagte im September gegenüber „Fortune“, ein Börsengang sei aus Sorge um die KI-Sicherheit derzeit „nicht der richtige Zeitpunkt“.
Diese vier Wörter bedeuten für SoftBank bares Geld.
Der Überbrückungskredit drückt im März 2027, der bewertungsgebundene Kredit läuft im August 2028 aus. Allein wenn die 10-Milliarden-Schuld ein Jahr länger läuft, sind das bei 8 Prozent Zinsen 800 Millionen Dollar.
Schwieriger noch: OpenAI selbst kann nicht aufhören.
Das kumulierte Cashflow-Loch von 278 Milliarden Dollar über fünf Jahre entspricht mehr als 55 Milliarden pro Jahr. Bei dieser Verbrennungsrate muss OpenAI Runde um Runde neues Kapital aufnehmen, um zu überleben.
SoftBank ist der größte Geldgeber. Ob sich der Einsatz amortisiert, hängt allein daran, ob OpenAI den Börsengang schafft. Geht OpenAI in der nächsten Runde das Geld aus, ist alles, was SoftBank investiert hat, wertlos.
Also muss SoftBank helfen: einerseits Zinsen für bereits aufgenommene Kredite zahlen, andererseits weiter die nächste Finanzierungsrunde organisieren, damit die eigene Investition bis zum Börsengang überlebt.
Der Trumpf
Warum leiht die Wall Street ihm trotz dieser Schuldenlast noch Hunderte Milliarden Dollar?
Die Antwort lautet Arm.
Das in Cambridge, England, ansässige Chipdesign-Unternehmen kontrolliert fast 99 Prozent der weltweiten Smartphone-Prozessorarchitekturen. 2016 privatisierte Son das Unternehmen mit 32 Milliarden Dollar in bar, die er durch den massiven Verkauf von Alibaba-Aktien aufgebracht hatte. Als Arm im Herbst 2023 wieder an der US-Börse notiert wurde, traf die Nachfrage nach energieeffizienter Rechenleistung für KI-Chips auf ein günstiges Umfeld: Die Arm-Aktie stieg im Jahresverlauf um rund 270 Prozent, die Marktkapitalisierung durchbrach zeitweise 300 Milliarden Dollar.
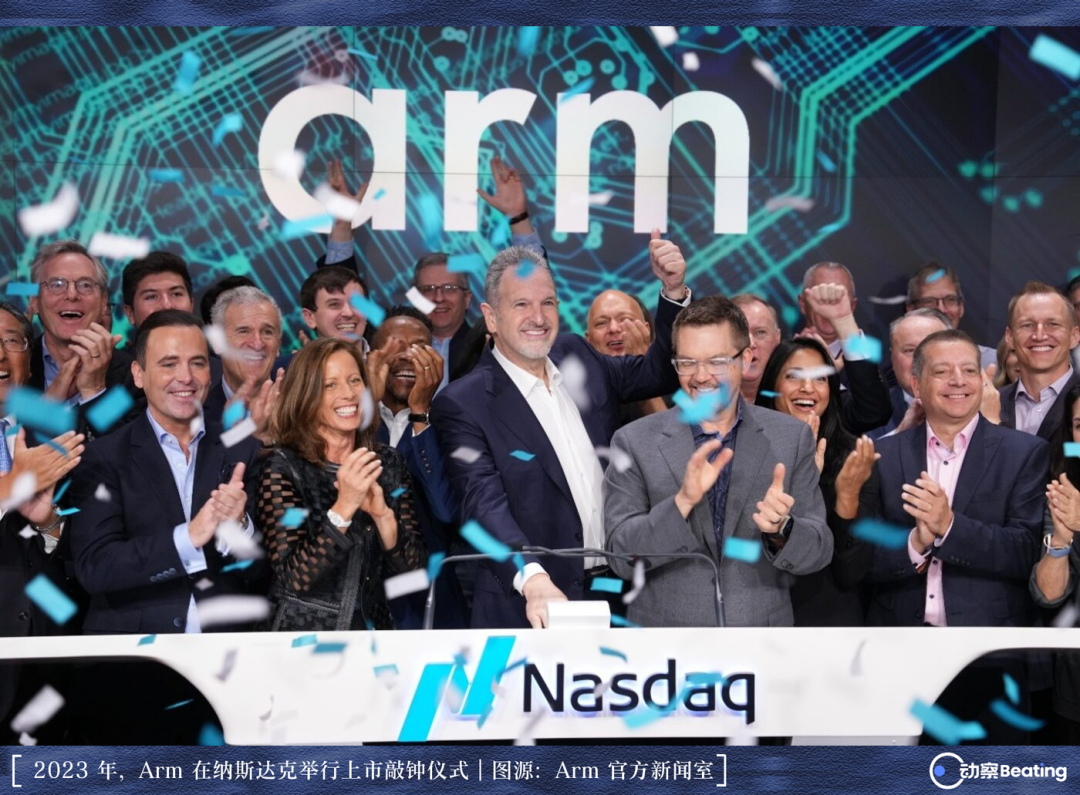
SoftBank hält bis heute fest 90 Prozent an Arm; der Buchgewinn aus diesem Vermögenswert übersteigt 220 Milliarden Dollar.
Den Banken ist egal, wie tiefgründig große Sprachmodelle sind – sie akzeptieren nur die harte Währung in SoftBanks Händen.
Das Management von SoftBank präsentiert dem Markt am liebsten eine Kennzahl: den LTV (Nettoverschuldung geteilt durch Beteiligungswert), der den Anteil der Kredite am Vermögen misst. Von März bis Juni sank dieser Wert von 17 auf 13 Prozent – oberflächlich scheint der Hebel zurückzugehen.
Doch das ist ein Zahlenspiel.
Im selben Zeitraum stieg die Nettoverschuldung von SoftBank tatsächlich von 8,2 auf 10,8 Billionen Yen. Die Schulden wurden nicht weniger, sondern wuchsen um 2,6 Billionen Yen. Der vermeintliche Hebelrückgang ist allein dem explodierenden Arm-Aktienkurs geschuldet, der den Nenner der Formel vergrößerte.
Aber steigende Vermögenswerte bedeuten kein Geld auf dem Konto. Die Zahlungsmittel und Äquivalente von SoftBank stiegen nicht etwa, sondern fielen von 3,5 auf 2,3 Billionen Yen. Das Geld fließt in großem Stil ab – für die fristgerechten Zahlungen an OpenAI und für die Tilgung alter Schulden.
Dank dieses passiv aufgeblähten Nenners zeichnet SoftBank im Geschäftsbericht ein Bild solider Sicherheit: 13 Prozent liegen weit unter der internen Obergrenze von 25 Prozent, und S&P hob den Ratingausblick von „negativ“ auf „stabil“ an.
Doch das kaschiert nicht den nahenden Rückzahlungsgipfel.
In den nächsten zwei Jahren muss SoftBank Unternehmensanleihen im Volumen von rund 1,5 Billionen Yen zurückzahlen, umgerechnet etwa 9 Milliarden Dollar – eine Tranche nächstes Jahr, eine übernächstes. Zugleich verhandelt der Private-Equity-Riese Apollo über die Aufstockung eines NAV-Darlehens für den Vision Fund 2 von 5,4 auf 9 Milliarden Dollar.
Die Wall Street umschwärmt SoftBank weiterhin, weil ganz unten in der Bilanz mit Arm ein Trumpf liegt, der sich zu Geld machen lässt.
Die britischen und europäischen Regulierer untersagten einst die Fusion von Arm mit Nvidia und ließen Son nur eine Trennungsgebühr von 1,25 Milliarden Dollar. Nach all den Umwegen ist der Chipkonzern heute die letzte Stütze seiner gesamten Kreditkette.
Am 24. September wird der endgültige Zinssatz für diese 10-Milliarden-Dollar-Hochzinsanleihe festgelegt. Diese Zahl ist das Preisschild des öffentlichen Marktes für die Frage, wie lange Son noch auf OpenAI warten muss. Je höher der Zins, desto gefährlicher schätzt die Wall Street das Warten ein.
Abwicklung am 29. September, Überweisung am 1. Oktober. Dann dreht sich der Zeiger weiter.
Er wartet auf den Börsengang von OpenAI, seine Gläubiger warten auf die Rückzahlung samt Zinsen im März 2027.
Das Geld wartet nicht.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.